
そのファクタリング、実は貸付けでは?金融庁が挙げる特徴と、契約書で確かめる3点
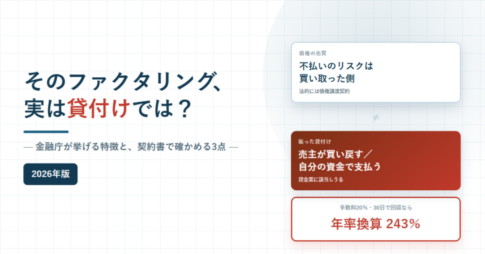
金融庁はファクタリングを装った高金利の貸付けについて注意喚起を出しています。買取代金が債権額に比べて著しく低額であること、売主が債権を買い戻すこととされていること、売主自身の資金で支払わなければならないことが、貸付けに該当する可能性がある特徴として挙げられています。手数料を年率に直す試算と、契約書で確かめる3点をまとめました。2026年9月10日確認。
 ファクタリング
金融庁はファクタリングを装った高金利の貸付けについて注意喚起を出しています。買取代金が債権額に比べて著しく低額であること、売主が債権を買い戻すこととされていること、売主自身の資金で支払わなければならないことが、貸付けに該当する可能性がある特徴として挙げられています。手数料を年率に直す試算と、契約書で確かめる3点をまとめました。2026年9月10日確認。
 ファクタリング
中小企業の資金調達方法として、候補に上がるのは「ビジネスローン」と「ファクタリング」ではないでしょうか。今回は、おすすめのファクタリング業者を資金調達の専門家が解説します。 ファクタリング業者を選ぶ比較ポイント まず決め...
 ファクタリング
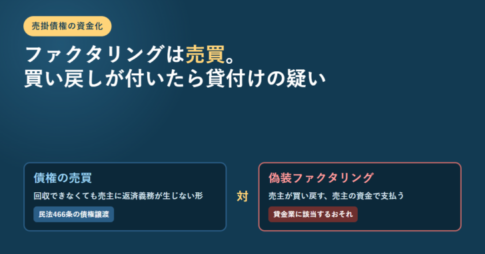
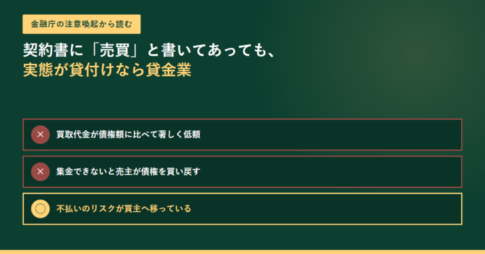
金融庁はファクタリングを、売掛債権等を期日前に手数料を取って買い取るサービスであり法的には債権の売買(債権譲渡)契約だと説明しています。民法466条1項により債権は譲り渡すことができ、取引先との契約に譲渡禁止の特約があっても譲渡の効力は妨げられません(同条2項)。ただし、売主が債権を買い戻すこととされている、売主自身の資金で支払わなければならないこととされている、買取代金が債権額に比べて著しく低額であるといったものは貸金業に該当するおそれがあるとされます。判断は契約書のノンリコース規定など形式だけでなく、経済的側面や実態に照らして行われます。
 ビジネスローンと他の資金調達方法の違い
2026年10月30日に金融庁「ファクタリングの利用に関する注意喚起」と e-Gov法令検索の民法第466条で確認。金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり法的には債権の売買(債権譲渡)契約だと定義したうえで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると注意喚起している。契約書に債権譲渡契約(売買契約)であると定められていても、経済的に貸付けと同様の機能を有すると思われるものは貸金業に該当するおそれがあり、判断の材料として、集金できなかった場合に売主が債権を買い戻すこととされているか、売主自身の資金で支払うこととされているかが挙げられている。ノンリコース規定の有無などの形式的な要素だけでなく、経済的側面や実態に照らして判断される。貸金業を行うには財務局または都道府県の登録が必要で、無登録営業は刑事罰の対象。年109.5%を超える利息の契約をした場合は消費貸借契約自体が無効になる。金融庁は貸金業に該当しないと判断された裁判例2件と、該当するなどと判断された裁判例5件を挙げている。民法第466条第1項は債権を譲り渡すことができると定め、第2項は譲渡制限の意思表示があっても譲渡の効力は妨げられないとする一方、第3項は悪意または重過失の譲受人に対して債務者が履行を拒めるとしている。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング