ビジネスローン・シミュレーション完全ガイド。返済額・実質年率・DSCRを一発把握する方法
ビジネスローン・シミュレーションの基本と前提条件 ビジネスローンをシミュレーションする際には、まず計算の前提を明確にしておくことが重要です。前提条件が不十分だと、返済額や返済可能性のシナリオが現実から大きくずれてしまう可...
 ビジネスローンツール
ビジネスローン・シミュレーションの基本と前提条件 ビジネスローンをシミュレーションする際には、まず計算の前提を明確にしておくことが重要です。前提条件が不十分だと、返済額や返済可能性のシナリオが現実から大きくずれてしまう可...
 ビジネスローンツール
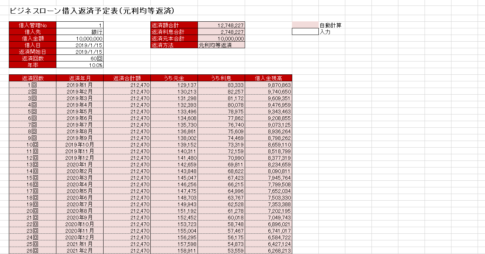
ビジネスローンの借り入れを検討するときに「毎月どのくらいの返済負担が発生するのか?」の「借入返済予定表(借入返済契約表)」を作成する必要があります。 一般的にビジネスローンなどで金融機関から借り入れの契約をした場合に、金...
 ビジネスローンツール
ビジネスローン返済シミュレーション ※計算結果は、あくまでも概算です。試算結果を保証するものではありません。
 ビジネスローンツール
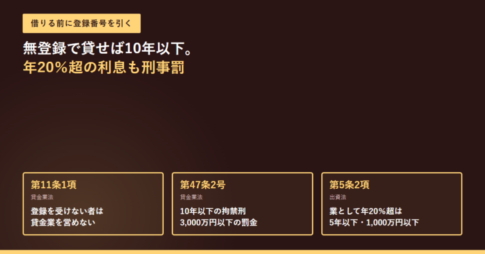
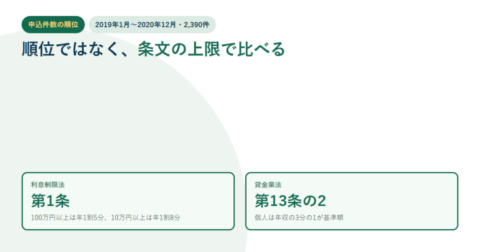
2026年10月26日に貸金業法・出資法・利息制限法の条文と金融庁の公表窓口で確認。貸金業法第11条第1項は登録を受けない者が貸金業を営むことを禁じ、第2項で無登録の者の表示・広告と勧誘も禁じている。違反の罰則は第47条で10年以下の拘禁刑もしくは3,000万円以下の罰金、または併科。金利の線は2本あり、利息制限法第1条の上限(元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%)を超えた部分は無効、出資法第5条第2項は業として年20%を超える利息の契約を5年以下の拘禁刑もしくは1,000万円以下の罰金としている。登録の有無は金融庁の登録貸金業者情報検索サービスで引け、登録番号を詐称する業者の情報は11の財務局が個別に公表している。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング