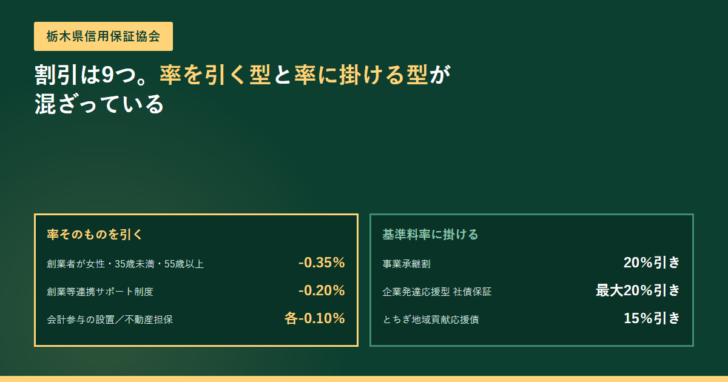
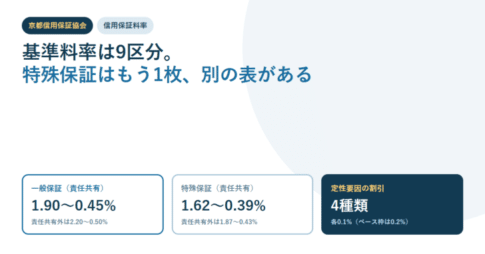
信用保証協会の保証料を調べると、どの協会も「9区分で1.90%から0.45%」という同じ並びが出てきます。差が出るのは区分表ではなく、そのあとに置かれた割引のほうです。栃木県信用保証協会は、自前の割引を6項目、定性要因による割引を2項目の合計8項目掲げたうえで、創業の割引を2段構え(通常の引き下げと、女性・若者・シニア向けの深い引き下げ)にしています。数え方によっては9つになります。2026年10月30日に、栃木県信用保証協会の「信用保証料について」と信用保証料シミュレーションのページを引いて、料率・割引・計算式・分割払いの条件を並べました。
この記事で確かめたこと
- 基準保証料率は9区分で、責任共有対象が1.90%から0.45%、責任共有対象外が2.20%から0.50%です。
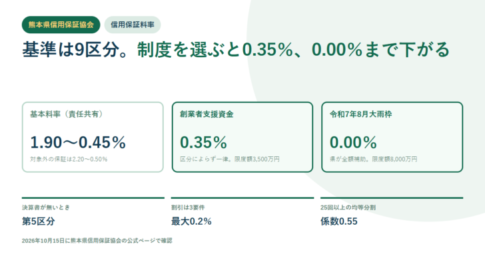
- 貸借対照表を作成していないなどで区分が分類できない場合は、区分⑤の料率が適用されます。責任共有対象なら1.15%です。
- 創業する人(法人は代表者)が女性・若者(35歳未満)・シニア(55歳以上)なら、通常適用する0.80%から0.35%引き下げた料率になります。
- 「事業承継割」と「経営資源引継ぎサポート制度(事業承継型)」は、基準保証料率から20%割り引いた料率です。率そのものを引くのではなく、率に掛けます。
- 分割返済回数別係数は4区分で、均等分割が0.70・0.65・0.60・0.55、不均等分割が0.77・0.72・0.66・0.61です。
- 保証料を分割で払う場合、初回の割合は保証期間で決まります。2年超4年以下なら初回75%、18年超なら初回20%で10回に分かれます。
基準料率は9区分。区分が付かないときは⑤に落ちる
栃木県信用保証協会は、お客さまの経営状況に応じた9区分の保証料率体系が適用されると説明しています。区分の決め方は中小企業信用リスク情報データベース(CRD)を利用して財務内容を総合的に評価し、さらに一定の定性要因を加味して決める、という書き方です。
見落とされやすいのが、区分が付かなかったときの扱いです。貸借対照表を作成していないなどにより区分が分類できない場合は、区分⑤の料率が適用されると明記されています。決算書を整えていない事業者が自動的に最も高い①になるのではなく、真ん中に置かれます。
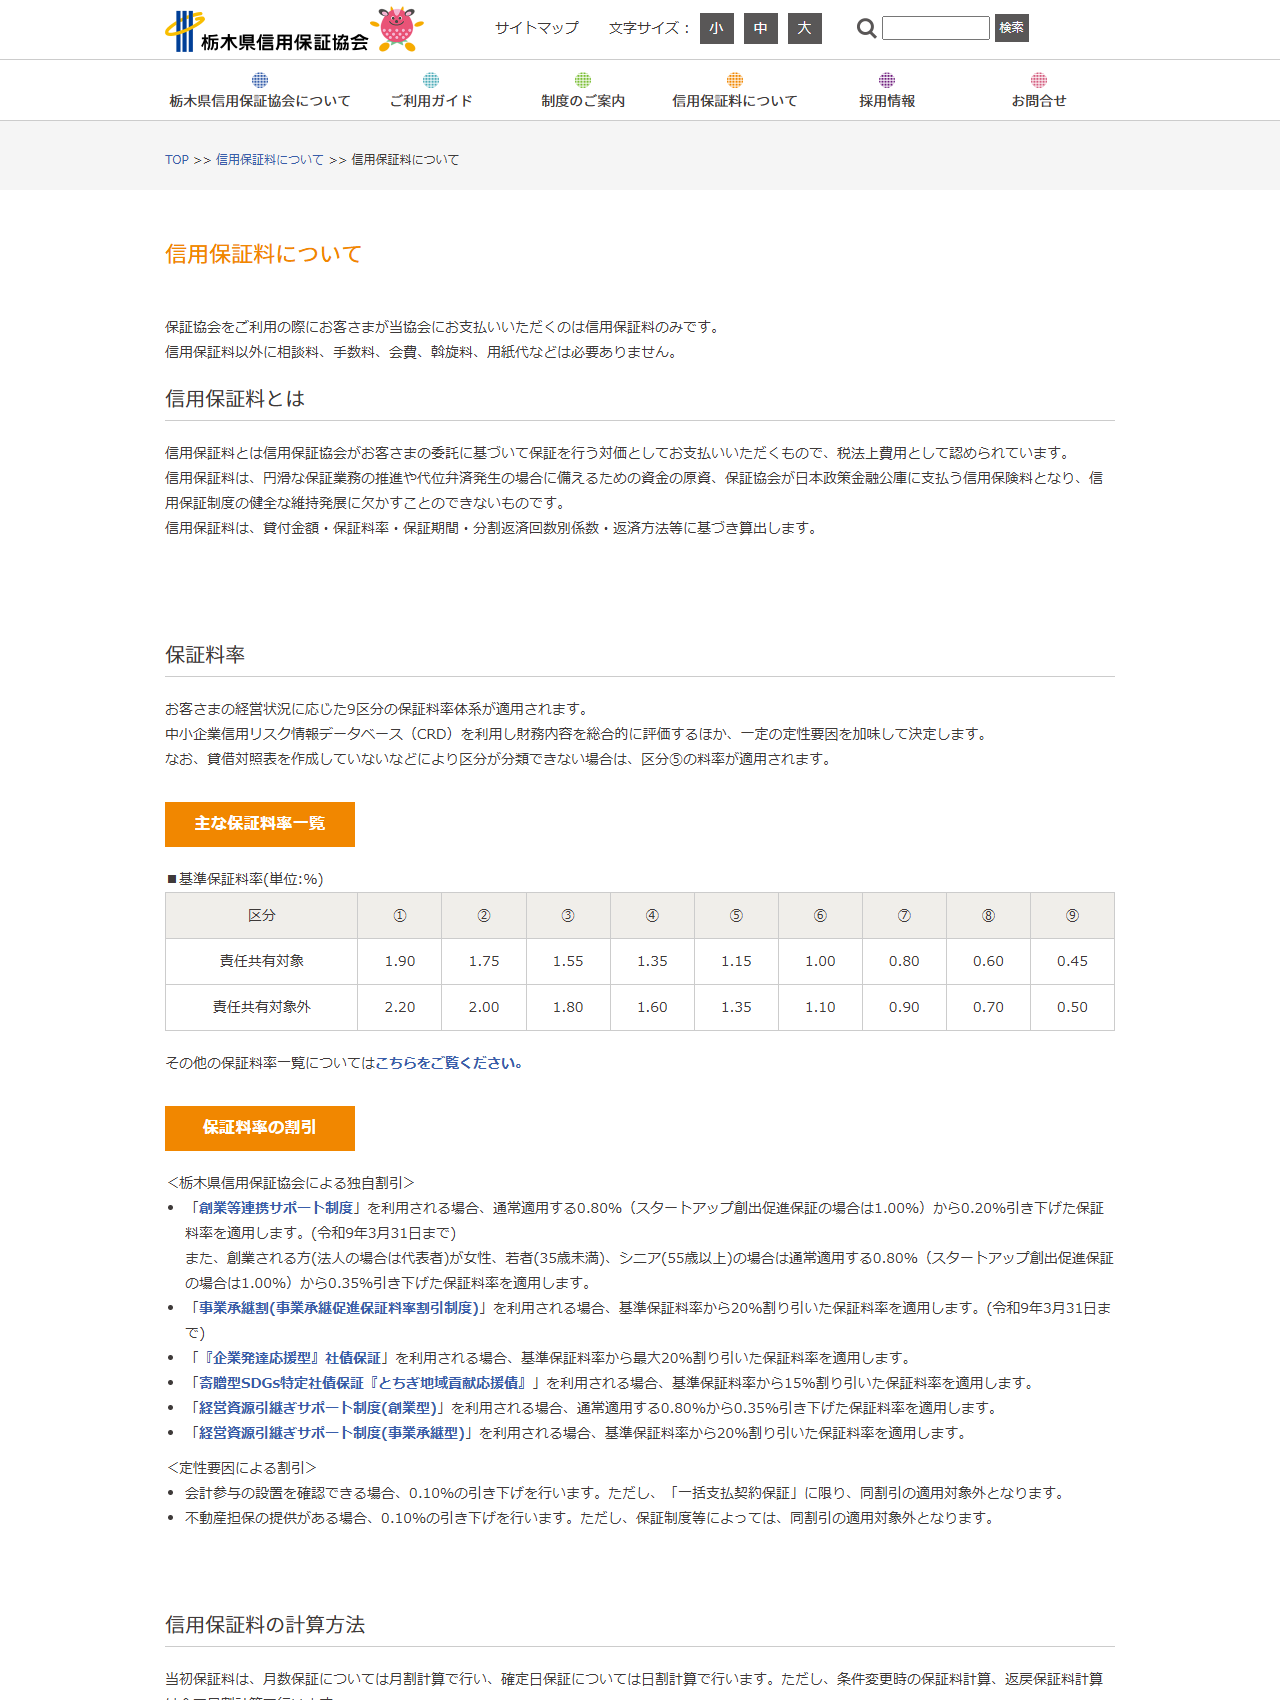
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有対象 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| 責任共有対象外 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
この並びそのものは、ほかの協会で公表されているものと同じ水準です。静岡県や新潟県でも9区分で1.90%から0.45%でした。選べる余地があるのは料率表ではなく、次に見る割引のほうです。
割引は2系統。率を「引く」ものと「掛ける」ものが混在する
栃木県信用保証協会の割引は、協会独自のものと定性要因によるものの2系統に分かれています。重要なのは、同じ「割引」でも計算の当たり方が2種類あることです。パーセントポイントを引くものと、基準料率に割合を掛けるものが混ざっています。
同じ「割引」でも効き方が違う
率そのものを引くタイプ
「0.80%から0.35%引き下げた保証料率」のように、パーセントポイントを差し引きます。
元の率が低いほど、割引の重みが大きくなります。
基準料率に掛けるタイプ
「基準保証料率から20%割り引いた保証料率」のように、率に0.8を掛けます。
元の率が高いほど、下がる幅が大きくなります。
| 割引 | 系統 | 効き方 | 期限の記載 |
|---|---|---|---|
| 創業等連携サポート制度 | 独自 | 0.80%から0.20%引き下げ | 令和9年3月31日まで |
| 創業者が女性・若者(35歳未満)・シニア(55歳以上) | 独自 | 0.80%から0.35%引き下げ | 記載なし |
| 事業承継割(事業承継促進保証料率割引制度) | 独自 | 基準料率から20%割引 | 令和9年3月31日まで |
| 『企業発達応援型』社債保証 | 独自 | 基準料率から最大20%割引 | 記載なし |
| 寄贈型SDGs特定社債保証『とちぎ地域貢献応援債』 | 独自 | 基準料率から15%割引 | 記載なし |
| 経営資源引継ぎサポート制度(創業型) | 独自 | 0.80%から0.35%引き下げ | 記載なし |
| 経営資源引継ぎサポート制度(事業承継型) | 独自 | 基準料率から20%割引 | 記載なし |
| 会計参与の設置が確認できる | 定性要因 | 0.10%引き下げ | 「一括支払契約保証」は対象外 |
| 不動産担保の提供がある | 定性要因 | 0.10%引き下げ | 保証制度等によっては対象外 |
創業の割引には注記が付いています。スタートアップ創出促進保証の場合、通常適用する率は0.80%ではなく1.00%です。そこから0.20%または0.35%を引く形になります。どの制度を使うかで出発点が変わるので、引き算の前に通常料率を確かめる必要があります。
創業の2つの割引は重ねて読まないほうが安全です。公式の文面は、創業等連携サポート制度なら0.20%、創業者が女性・若者(35歳未満)・シニア(55歳以上)なら0.35%、という書き分けです。両方を足して0.55%になるとは書かれていません。
定性要因の2つは、どちらも0.10%と小さく見えます。ただし区分⑨の0.45%に当たれば2割以上の圧縮になります。料率が低い事業者ほど、この2つを取りにいく価値があります。
計算式は2本。月数保証は分母12、確定日保証は365
保証料の計算式そのものも公表されています。当初保証料は、月数保証については月割計算、確定日保証については日割計算で行うとされ、条件変更時の保証料計算と返戻保証料計算はすべて日割計算です。
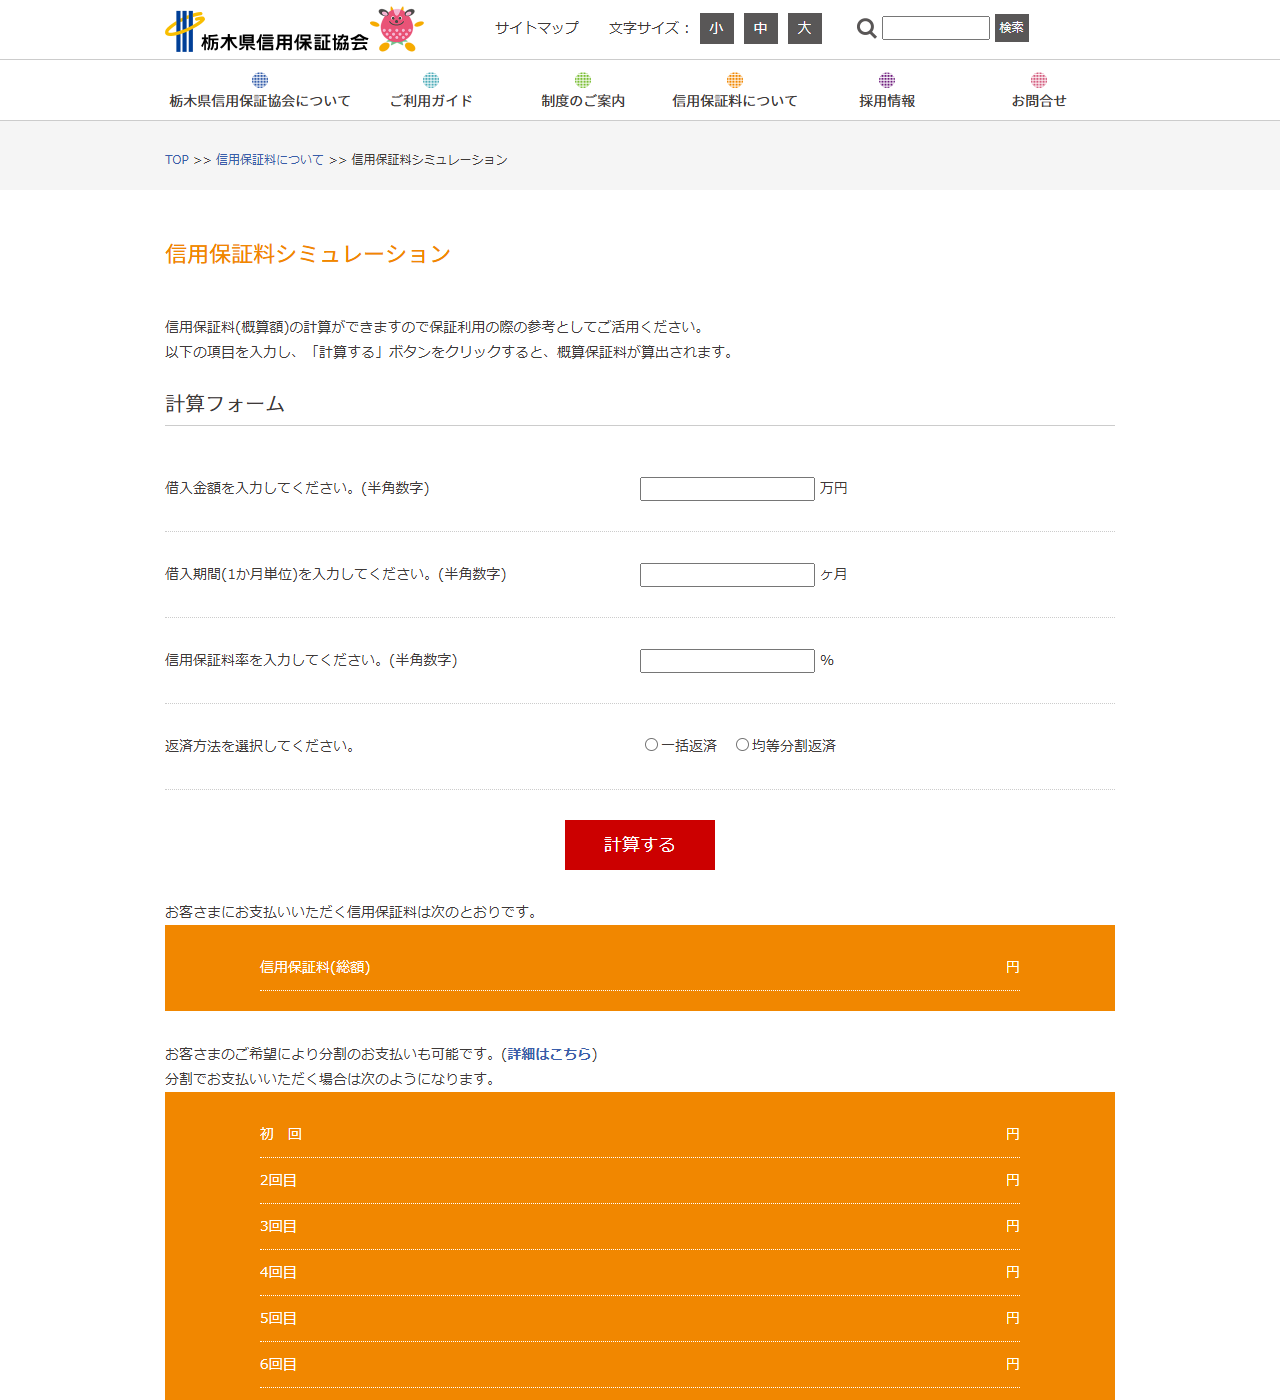
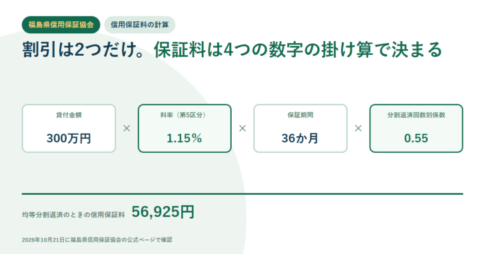
一括返済の場合は「貸付金額×保証料率×保証期間(月)÷12」、分割返済の場合はこれに分割返済回数別係数を掛けます。日割計算のときは式の12を365に読み替える、という注記が付いています。
| 分割返済回数 | 6回以下 | 7〜12回 | 13〜24回 | 25回以上 |
|---|---|---|---|---|
| 均等分割返済係数 | 0.70 | 0.65 | 0.60 | 0.55 |
| 不均等分割返済係数 | 0.77 | 0.72 | 0.66 | 0.61 |
この係数は、分割返済では残高が年々減ることを考慮して負担を軽くするためのものだと説明されています。回数が多いほど係数が小さくなり、均等分割のほうが不均等分割より有利です。返済回数の設計が、そのまま保証料に跳ね返ります。
保証料の分割払いは、保証期間で初回の割合が決まる
保証料の支払いは融資の際に一括が原則ですが、保証期間が2年(当座貸越根保証は1年)を超える場合は分割払いもできます。選択は保証申込時に行い、分割にするときは「信用保証料分割支払承認依頼書」を提出します。
分割にした場合の各回の割合は、保証期間ごとに表で定められています。保証期間が長いほど初回の割合が下がり、回数が増えます。
| 保証期間 | 初回 | 2回目 | 3回目 | 4回目 | 5回目以降 |
|---|---|---|---|---|---|
| 2年超〜4年以下 | 75% | 25% | — | — | — |
| 4年超〜6年以下 | 60% | 30% | 10% | — | — |
| 6年超〜8年以下 | 45% | 35% | 15% | 5% | — |
| 8年超〜10年以下 | 35% | 30% | 20% | 10% | 5%(計5回) |
| 18年超 | 20% | 20% | 15% | 15% | 10%・5%・5%・5%・3%・2%(計10回) |
初回は貸付実行時、2回目以降は2年目・3年目と毎年の支払いになります。資金繰りの観点では、保証期間が短いほど初回にまとまった額を払う形になるという点を押さえておくと、借入期間の設計に反映できます。
保証料を見積もるときの順番
責任共有の対象かどうかを確かめる
対象か対象外かで、同じ区分でも0.05%から0.30%違います。制度ごとに決まっているので、金融機関に確認します。
区分が付くかどうかを見る
貸借対照表を作成していないなどで分類できない場合は区分⑤です。決算書の整備が区分に直結します。
当てはまる割引を拾う
引く型と掛ける型で効き方が違います。創業なら通常料率が0.80%か1.00%かを先に確かめます。
返済回数を決めてから係数を当てる
均等分割で25回以上なら0.55、6回以下なら0.70です。回数の設計で保証料が変わります。
信用保証料以外は受け取らないと明記されている
公式ページの冒頭には、保証協会を利用する際に支払うのは信用保証料のみで、相談料・手数料・会費・斡旋料・用紙代などは必要ないと書かれています。保証の申込みに際して別の名目で金銭を求められたら、それは協会の制度ではありません。
信用保証料の性格についても説明があります。協会が保証を行う対価として支払うもので、税法上費用として認められているとされ、使い道は保証業務の推進や代位弁済に備える資金の原資、協会が日本政策金融公庫に支払う信用保険料だと書かれています。返済が滞ったときに何が起きるかは代位弁済されたあとはどうなる?に整理しています。
この記事で確認していないこと
「その他の保証料率一覧」として別ページに置かれている制度ごとの料率、各割引を併用できるかどうか、割引の適用対象外となる保証制度の具体名については、今回参照したページでは確認していません。制度の指定や併用の可否は申込む制度によって変わるため、金融機関または協会へ直接確かめてください。
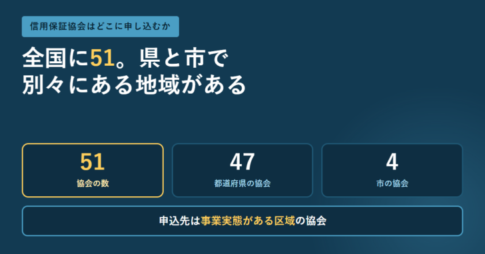
協会ごとの違いを横に並べたい場合は、信用保証協会は全国に51に一覧があります。制度そのもののしくみは信用保証協会とは?で扱っています。
出典
- 栃木県信用保証協会「信用保証料について」(2026年10月30日確認)
- 栃木県信用保証協会「信用保証料シミュレーション」(2026年10月30日確認)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング