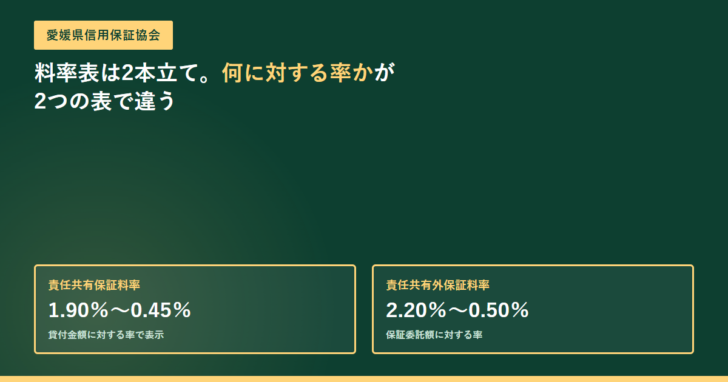
保証料の見積もりを受け取って、思っていた金額と合わないことがあります。料率表の数字は合っているのに計算が合わない。その原因は、表のすぐ下にある小さな注にあることが少なくありません。愛媛県信用保証協会は、料率表を責任共有と責任共有外の2本立てで公表し、注で「責任共有保証料率は貸付金額に対する率で表示したもの」「責任共有外保証料率は保証委託額に対する率」と書き分けています。同じ9区分でも、かける相手が違うということです。2026年10月27日に同協会の公表ページを引き、料率・割引・限度額・返戻の条件を整理しました。
公表ページで確認できる点
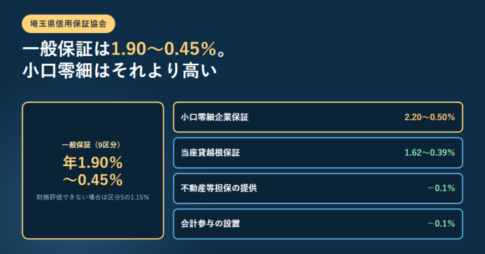
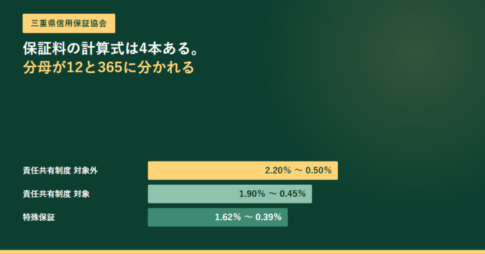
- 基本信用保証料率表は9段階です。責任共有保証料率が1.90%から0.45%まで、責任共有外保証料率が2.20%から0.50%まで並びます。
- 表の注が2つの料率の母数の違いを明記しています。責任共有は「貸付金額に対する率で表示したもの」、責任共有外は「保証委託額に対する率」です。
- 割引は2つだけです。会計参与を設置している中小企業者の会計処理割引0.1%と、不動産などの物的担保がある場合の有担保割引0.1%です。
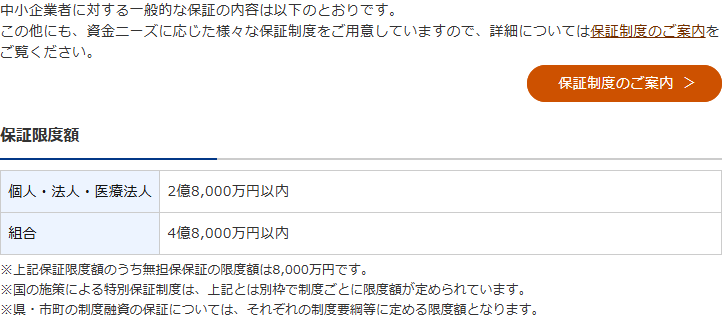
- 保証限度額は個人・法人・医療法人が2億8,000万円以内、組合が4億8,000万円以内で、このうち無担保保証は8,000万円です。
- 保証期間は運転資金・設備資金とも15年以内で、土地・建物取得資金だけ20年以内です。
- 繰上完済したときは保証料の一部が返ってきますが、返戻額が1,000円以下なら対象外になります。
料率表は2本。読み方を決めるのは表の下の注
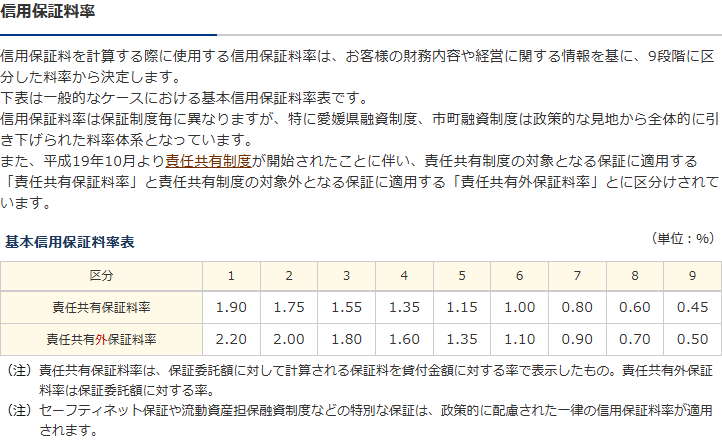
愛媛県信用保証協会の「信用保証料について」のページには、基本信用保証料率表が1枚だけ載っています。ただしその中に2行あり、上が責任共有保証料率、下が責任共有外保証料率です。平成19年10月に責任共有制度が始まったことに伴って分かれた、という説明も同じページにあります。
| 区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| 責任共有外保証料率 | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
料率表の下に置かれた注(原文)
責任共有保証料率は、保証委託額に対して計算される保証料を貸付金額に対する率で表示したもの。責任共有外保証料率は保証委託額に対する率。
責任共有の保証では、協会が保証するのは融資額の一定割合(部分保証方式なら80%)です。そのため保証料そのものは保証委託額に対して計算されますが、借りる側に分かりやすいよう、貸付金額を分母にした率へ置き換えて表示している、という意味になります。区分が同じでも責任共有外のほうが数字が大きいのは、この表示方法の違いも効いています。
区分を決めるのは財務内容。9段階のどこに入るか
どの区分になるかは、協会の説明では「お客様の財務内容や経営に関する情報を基に」決まります。区分1が最も高い1.90%、区分9が最も低い0.45%です。同じページには、保証制度ごとに料率が異なること、特に愛媛県融資制度と市町融資制度は政策的な見地から全体的に引き下げられた料率体系であることも書かれています。
つまり、同じ会社が同じ金額を借りる場合でも、どの制度を通すかで保証料が変わります。都道府県や市町の制度を経由する申し込み方については制度融資の仕組みで整理しています。
| 区分 | 扱い |
|---|---|
| セーフティネット保証 | 政策的に配慮された一律の信用保証料率が適用される |
| 流動資産担保融資制度など特別な保証 | 同上。9区分の表は使わない |
| 愛媛県融資制度・市町融資制度 | 全体的に引き下げられた料率体系 |
割引は2つ。合わせても0.2ポイント
割引の種類は多くありません。公表されているのは次の2つで、どちらも0.1%です。
愛媛県信用保証協会が公表している割引
会計処理割引 0.1%
会社法に基づく「会計参与」を設置している中小企業者が対象。会計参与は税理士・公認会計士などが就く役員で、設置には定款の定めが要ります。
有担保割引 0.1%
不動産などの物的担保の提供がある場合が対象。無担保で借りる場合は使えません。
両方使っても0.2ポイント
区分1の1.90%に両方が効いても1.70%です。区分が1つ動くほうが影響は大きくなります。
制度によっては割引にならない
注として「利用する制度によっては割引とならない場合があります」と明記されています。県や市町の制度を使うときは個別に確認が要ります。
他県でも割引の本数は協会ごとに違い、香川県信用保証協会のように県の制度を通すと同じ区分でも料率表そのものが変わる例もあります。愛媛は割引の種類で差を付けず、制度ごとの料率体系で調整する形です。
保証限度額は2億8,000万円、無担保は8,000万円
いくらまで保証を受けられるのかは「保証の内容」のページにまとまっています。
| 項目 | 内容 |
|---|---|
| 保証限度額(個人・法人・医療法人) | 2億8,000万円以内 |
| 保証限度額(組合) | 4億8,000万円以内 |
| うち無担保保証 | 8,000万円 |
| 資金使途 | 事業経営に必要な運転資金と設備資金に限る。生活資金・住宅資金・投機資金は不可。金融機関から直接借り入れた資金を返済するための資金(旧債振替資金)も対象外(協会が特別に認めた場合を除く) |
| 保証期間(運転資金) | 15年以内 |
| 保証期間(設備資金) | 15年以内。土地・建物取得資金は20年以内 |
| 担保 | 必要に応じて不動産などを提供 |
| 連帯保証人(個人) | 原則として不要 |
| 連帯保証人(法人・組合) | 必要となる場合がある。実質的な経営者や営業許可名義人、事業承継予定者等は保証参加を求められることがある |
設備資金の期間は「法定耐用年数内の期間設定を基本とします」とも書かれています。運転資金と設備資金で何が変わるのかは設備資金と運転資金の違いにまとめています。
責任共有の対象外になると100%保証になる
料率表が2本に分かれている理由は、責任共有制度の対象かどうかです。同協会は「原則として全ての保証制度が責任共有制度の対象」としたうえで、対象から除かれて100%保証になる制度を列挙しています。
| 保証 | 備考 |
|---|---|
| 経営安定関連保険(セーフティネット)1〜4号、6号 | 5号は対象外に入っていない |
| 災害関連保険に係る保証 | — |
| 創業関連保険(再挑戦支援保証を含む)、創業等関連保険 | — |
| 特別小口保険に係る保証 | — |
| 事業再生保険に係る保証 | — |
| 小口零細企業保証制度 | 全国統一の制度および県制度の小口零細企業資金 |
| 求償権消滅保証 | — |
| 破綻金融機関等関連特別保証制度(中堅企業特別保証) | — |
| 東日本大震災復興緊急保証 | — |
| 事業再生計画実施関連保証(経営改善サポート保証ほか) | 既往借入金の範囲内の額を借り換える場合などの条件つき |
| 危機関連特別保険に係る保証 | — |
責任共有の方法は、金融機関が部分保証方式(融資額の80%を保証)か負担金方式(100%代位弁済を受けたうえで約20%を事後に負担)のどちらかを選びます。協会は「いずれの方式でも、中小企業者が保証付融資をご利用になる際の申込手続きやご負担いただく信用保証料に違いはありません」と明記しています。借りる側が方式を気にする必要はありません。
なお特定社債保証と流動資産担保融資保証は、金融機関の選択方式にかかわらず80%の部分保証になると注記されています。
繰上完済したときの返戻には下限がある
借換えなどで繰上完済すると、保証料の一部が返ってきます。ただし条件が2つ示されています。
保証料の返戻までの流れと条件
保証料は融資の利息とは別の負担です。協会は、信用保証料が日本政策金融公庫に支払う信用保険料、代位弁済に伴う損失の補てん、経費等に充てられるものだと説明しています。金利の比較だけで総額を判断すると、この分が抜け落ちます。
区分は自分では選べません。料率は財務内容や経営に関する情報をもとに決まります。割引が合計0.2ポイントしかない以上、負担を下げる現実的な手段は、通す制度を選ぶことと決算の内容を整えることになります。
よくある質問
| 質問 | 公表ページで確認できること |
|---|---|
| 区分はどうやって決まりますか | 「お客様の財務内容や経営に関する情報を基に、9段階に区分した料率から決定します」とされています。決め方の詳細な指標は公表されていません。 |
| 料率を自分で試算できますか | 同協会は「信用保証料計算シミュレーション」のページを用意しています。 |
| 無担保でいくらまで保証されますか | 保証限度額の内数として8,000万円です。限度額全体は個人・法人・医療法人で2億8,000万円以内です。 |
| 既存の借入の返済に使えますか | 旧債振替資金は原則として対象外と明記されています(協会が特別に認めた場合を除く)。 |
| 個人事業主でも連帯保証人は要りますか | 個人は「原則として不要」とされています。法人・組合は必要となる場合があります。 |
| 他県の協会と同じ料率ですか | 9区分の数字は他県と同じ水準ですが、割引の種類や制度ごとの料率体系は協会によって異なります。 |
どの協会へ申し込むのかは事業の実態で決まります。全国の一覧と窓口の選び方は信用保証協会は全国に51で確認できます。経営者保証を外す条件については経営者保証なしで借りられる信用保証にまとめています。
出典
- 愛媛県信用保証協会「信用保証料について」(2026年10月27日確認)
- 愛媛県信用保証協会「保証の内容」(2026年10月27日確認)
- 愛媛県信用保証協会「責任共有制度について」(2026年10月27日確認)
- 愛媛県信用保証協会「信用保証料計算シミュレーション」(2026年10月27日確認)


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング