「決算書不要」とうたうビジネスローンは実在します。ただ、これは貸し手が返済能力を確かめないという意味ではありません。貸金業法の総量規制と、金融庁が示した書面の取り扱いを読むと、なぜ決算書なしで申し込める商品が成り立つのかがはっきりします。仕組みが分かれば、自社が本当に「決算書不要」の枠に入るのか、代わりに何を求められるのかも判断できます。法令と公的資料だけを使って整理します。
この記事でわかること
- 法人には総量規制が適用されません。年収の3分の1という枠そのものが当たらないため、決算書の要否は貸し手の審査方針で決まります。
- 個人事業主は原則として総量規制の対象です。ただし「個人事業者に対する貸付け」は例外貸付けに分類され、年収の3分の1を超えても借りられる余地があります。
- 例外貸付けの条件は、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることです。
- 借入金額が100万円以下の場合は、事業計画等の提出に代えて、事業・収支・資金繰りの状況が確認できる書面の提出で対応できるとされています。
- 金融庁は、施行規則が保存を求める確定申告書等について「あくまでも例示」であり、正式な証明書面は必ずしも必要なく、何らかの方法で事業の実態を確認して記録・保存すれば足りるという考え方を示しています。
- つまり「決算書が免除される」のではなく「事業の実態を確認する方法が決算書に限られていない」のが実態です。何かしらの確認は必ず入ります。
まず、自分が総量規制の対象かを確かめる
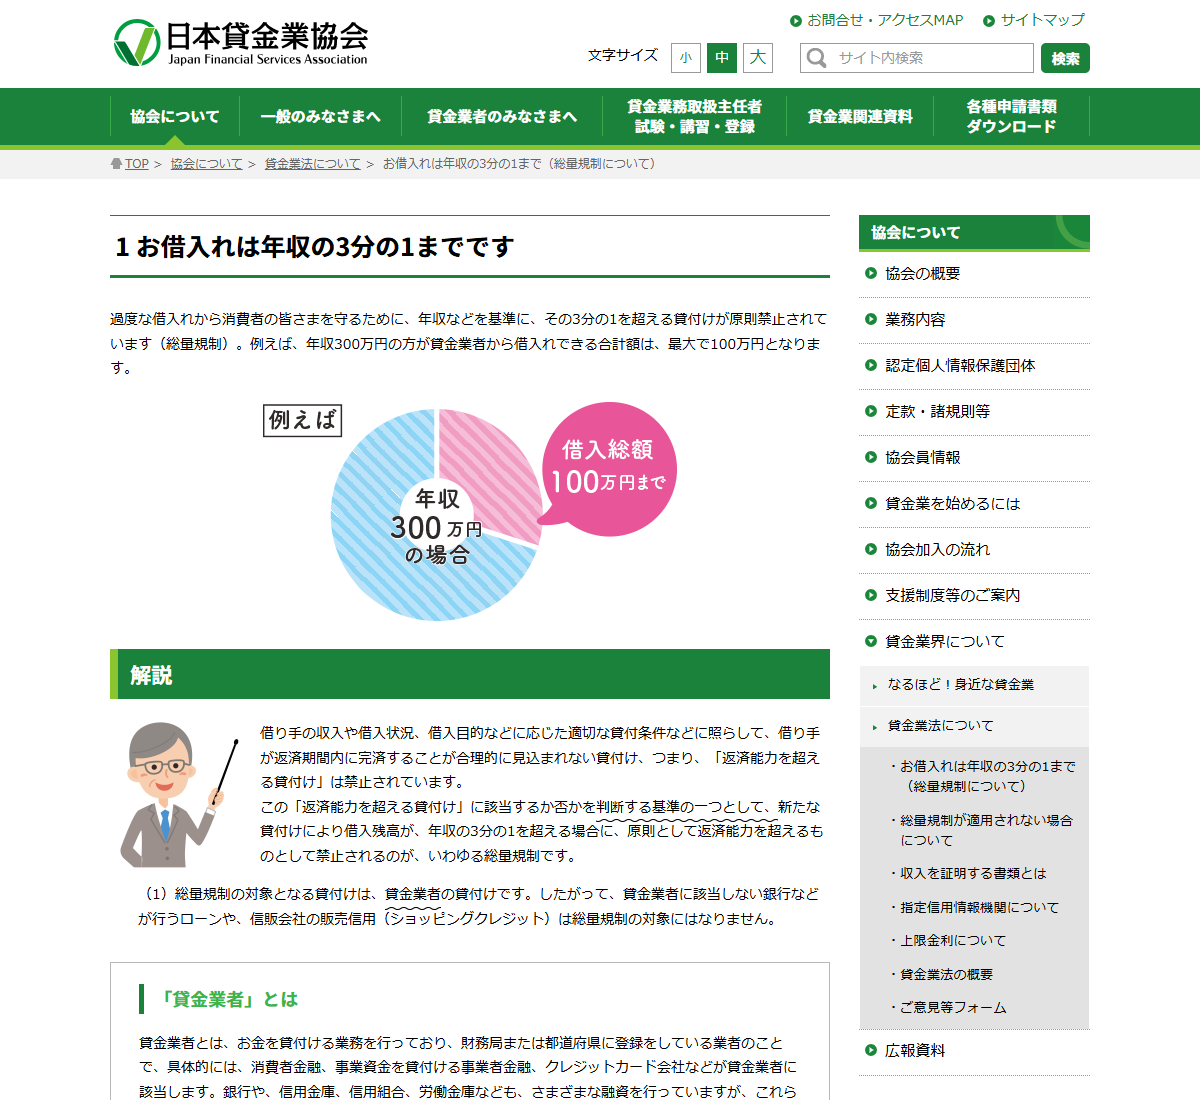
日本貸金業協会の解説では、総量規制は「過度な借入れから消費者を守るために、年収などを基準に、その3分の1を超える貸付けを原則禁止する」仕組みだと説明されています。例として、年収300万円なら貸金業者から借りられる合計額は最大で100万円と示されています。
対象範囲について、同協会は「個人向け(個人事業者を含む)の貸付けは、原則として総量規制の対象となります」「法人については、総量規制は適用されません」と明記しています。また、対象になるのは貸金業者の貸付けであり、銀行などが行うローンや信販会社の販売信用(ショッピングクレジット)は総量規制の対象にならないとされています。
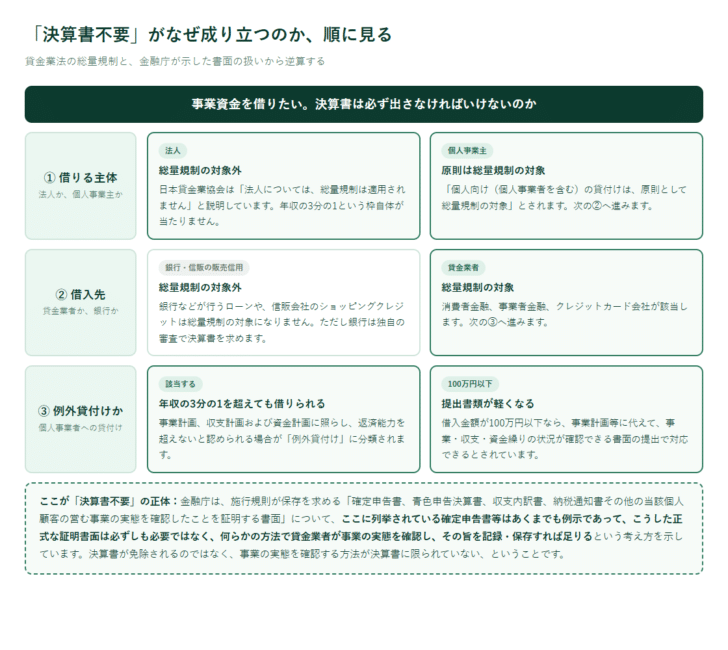
「総量規制の対象外=審査が緩い」ではありません。法人向けの貸付けに総量規制は適用されませんが、貸し手が返済能力を見ないわけではありません。銀行のローンも総量規制の対象外ですが、決算書を2〜3期分求められるのが通常です。規制の枠と、審査基準は別のものです。
個人事業者への貸付けは「例外貸付け」に分類される
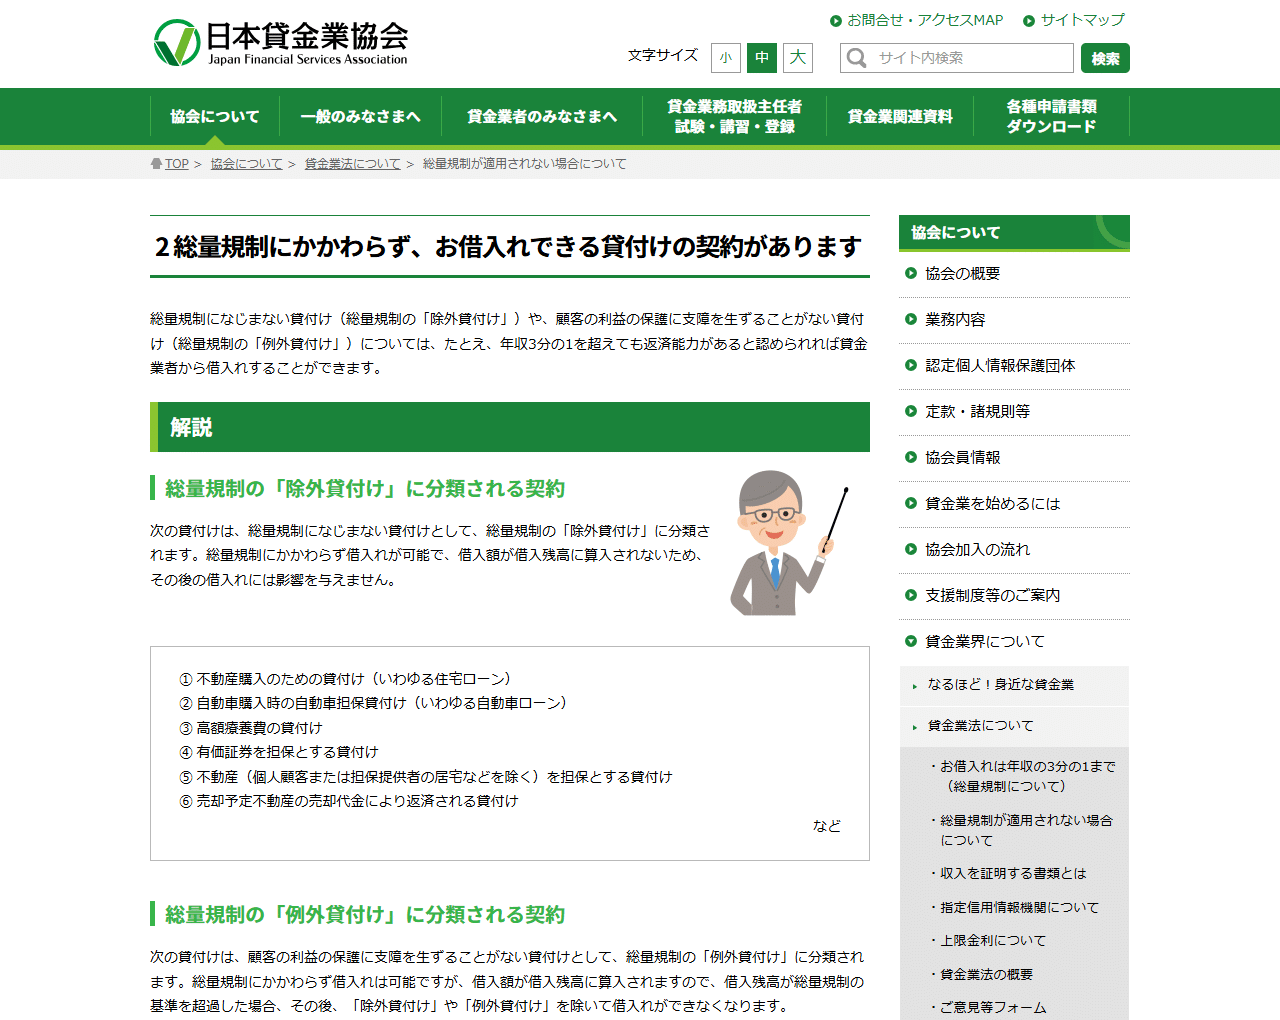
日本貸金業協会は、総量規制が適用されない契約を「除外貸付け」と「例外貸付け」に分けて説明しています。
| 区分 | 性質 | 借入残高への算入 | 挙げられている契約の例 |
|---|---|---|---|
| 除外貸付け | 総量規制になじまない貸付け | 算入されない | 不動産購入のための貸付け(住宅ローン)、自動車購入時の自動車担保貸付け、高額療養費の貸付け、有価証券を担保とする貸付け、不動産(個人顧客または担保提供者の居宅などを除く)を担保とする貸付け、売却予定不動産の売却代金により返済される貸付け など |
| 例外貸付け | 顧客の利益の保護に支障を生ずることがない貸付け | 算入される | 顧客に一方的に有利となる借換え、借入残高を段階的に減少させるための借換え、顧客や親族の医療費の貸付け、緊急に必要な費用の貸付け、配偶者と併せた年収の3分の1以下の貸付け、個人事業者に対する貸付け、新規事業者に対する貸付け、銀行からの貸付けが行われるまでのつなぎ資金の貸付け など |
ここで押さえたいのは、例外貸付けは借入残高に算入されるという点です。除外貸付けと違い、その後の借入れに影響します。借入残高が総量規制の基準を超えた場合は、その後は除外貸付けや例外貸付けを除いて借入れができなくなると説明されています。
個人事業者への貸付けで求められるもの
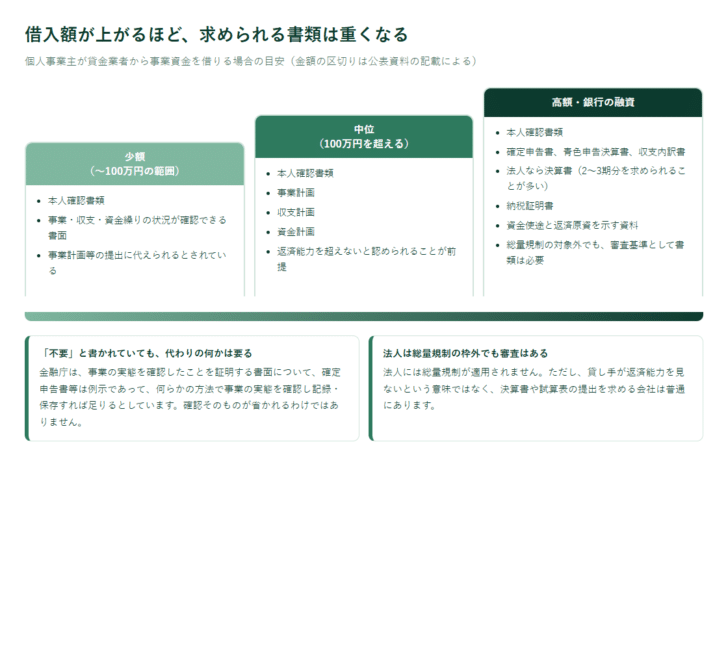
同協会の説明では、事業資金の場合は事業計画、収支計画および資金計画を提出し、返済能力を超えないと認められれば借入れができるとされています。そして、借入金額が100万円以下の場合には、事業計画等の提出に代えて、事業・収支・資金繰りの状況が確認できる書面を提出することにより借入れができると案内されています。
「決算書不要」の根拠は、金融庁の書面の扱いにある
ここが本題です。金融庁は「総量規制の例外となる貸付けに係る貸金業法施行規則の規定について」の中で、貸金業法施行規則第10条の23第1項第4号に定める契約について次の考え方を示しています。
同条第2項第4号で保存義務が課せられている「第十条の十七第一項第四号の確定申告書、同項第五号の青色申告決算書、同項第六号の収支内訳書又は同項第七号の納税通知書その他の当該個人顧客の営む事業の実態を確認したことを証明する書面」については、ここに列挙されている確定申告書等はあくまでも例示であって、こうした正式な証明書面は必ずしも必要ではなく、何らかの方法で貸金業者が当該個人顧客の営む事業の実態を確認し、その旨を記録・保存すれば足りるとされています。
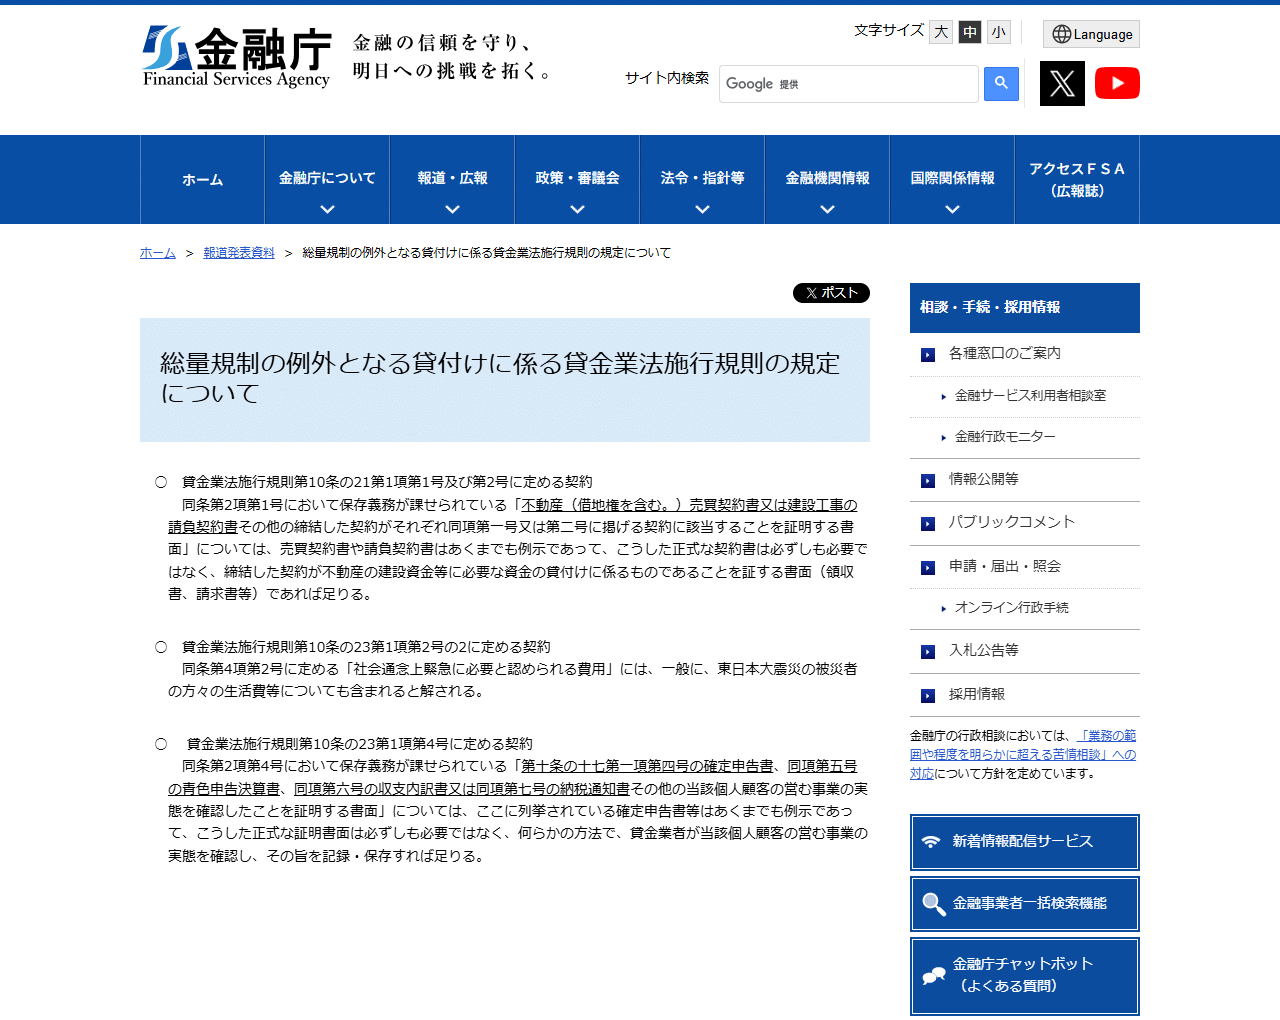
この一文が、決算書や確定申告書を出さずに申し込める商品が成り立つ理由です。決算書という書類そのものが不要になるのではなく、事業の実態を確認する手段が決算書に限定されていない、というのが正確な読み方になります。
入出金明細、通帳の写し、売上台帳、請求書や発注書、確定申告書の一部、事業用口座の取引履歴など。貸し手が事業の実態を確認できればよいという枠組みなので、確認できる材料であれば形式は問われません。
金融庁の考え方は「確認しなくてよい」ではなく「確認して記録・保存すれば足りる」です。何も出さずに借りられるという意味ではありません。
100万円以下で軽くなるのは、事業計画等の提出に代えられるという範囲の話です。金額が大きくなれば、計画3点セットの提出が前提になります。
書類が少ない商品は審査が速い代わりに、金利や限度額の条件が厳しくなる傾向があります。条件は必ず商品ごとに確認してください。
決算書を出さずに借りたい場面別の考え方
| 自社の状況 | 当たるルール | 現実的な進め方 |
|---|---|---|
| 法人。決算が赤字で見せたくない | 総量規制の対象外 | 規制の問題ではなく審査方針の問題。決算書の提出を求めない商品を探すより、直近の試算表や受注残で回復見込みを示すほうが早いことが多い |
| 個人事業主。開業して1年未満で確定申告がまだ | 例外貸付け(新規事業者に対する貸付けも例外に挙げられている) | 事業計画・収支計画・資金計画で説明する。開業届、受注実績、入金予定を用意する |
| 個人事業主。100万円以内でよい | 例外貸付け | 事業・収支・資金繰りの状況が確認できる書面での対応が示されている範囲。通帳や売上台帳を整えておく |
| 法人。銀行から借りたい | 総量規制の対象外 | 銀行は総量規制の枠外だが、決算書は通常必要。書類を減らす方向ではなく、内容を説明する方向で準備する |
| 個人事業主。すでに借入残高が年収の3分の1に近い | 例外貸付けは借入残高に算入される | 新しく借りるより、借換えで残高を段階的に減らす選択肢が例外貸付けに挙げられている |
返済負担そのものの考え方は、運転資金の必要額の出し方で整理しています。必要額を決めずに「借りられる上限」から逆算すると、条件の重い商品を選びがちです。
また、決算書を出せる状態にあるなら、資本性劣後ローンのように条件は重いが負担の軽い制度も候補に入ります。「書類が少ない」を最優先にすると、選べたはずの制度を落とすことになります。
申し込む前に確認する4点
| 確認すること | なぜ必要か |
|---|---|
| 貸し手が貸金業者か銀行か | 総量規制が当たるかどうかが変わる。貸金業者は登録番号が表示されている |
| 「不要」とされているのが何か | 決算書が不要なのか、確定申告書が不要なのか、事業計画まで不要なのかで、用意するものが変わる |
| 代わりに求められる書類 | 入出金明細や売上台帳を求められることが多い。事前に整えておけば審査が滞らない |
| 金利と限度額の条件 | 書類が少ない商品は条件が厳しくなる傾向がある。総返済額で比べる |
「審査なし」「無審査」をうたう相手には近づかないでください。貸金業法は、返済能力を超える貸付けを禁止しています。返済能力の調査を行わずに貸すという広告は、そもそも制度と矛盾します。貸金業者かどうかは登録の有無で確認できます。
よくある質問
決算書不要のビジネスローンは本当にありますか
あります。金融庁は、施行規則が保存を求める確定申告書等について「あくまでも例示」であり、正式な証明書面は必ずしも必要ではなく、何らかの方法で事業の実態を確認して記録・保存すれば足りるという考え方を示しています。決算書以外の材料で事業の実態を確認できれば、決算書を求めない設計にできるということです。
法人なら年収の3分の1という制限はありませんか
ありません。日本貸金業協会は「法人については、総量規制は適用されません」と説明しています。ただし、貸し手が返済能力を審査しないという意味ではありません。
個人事業主は年収の3分の1までしか借りられないのですか
原則は総量規制の対象ですが、「個人事業者に対する貸付け」は例外貸付けに分類されます。事業計画、収支計画および資金計画に照らして返済能力を超えないと認められる場合は、年収の3分の1を超えて借りられる余地があります。
100万円以下なら書類はいらないのですか
いらないわけではありません。借入金額が100万円以下の場合、事業計画等の提出に代えて、事業・収支・資金繰りの状況が確認できる書面を提出することにより借入れができるとされています。提出書類が軽くなるという意味です。
銀行のビジネスローンは総量規制の対象ですか
対象になりません。日本貸金業協会は、貸金業者に該当しない銀行などが行うローンや、信販会社の販売信用は総量規制の対象にならないと説明しています。ただし銀行の審査では決算書の提出が通常必要です。
例外貸付けで借りると、あとの借入れに影響しますか
します。例外貸付けは借入額が借入残高に算入されます。借入残高が総量規制の基準を超えた場合、その後は除外貸付けや例外貸付けを除いて借入れができなくなると説明されています。
開業したばかりでも借りられますか
例外貸付けの一覧には「新規事業者に対する貸付け」も挙げられています。確定申告の実績がない場合でも、事業計画や資金計画で説明する道は用意されています。実際に借りられるかは各社の審査によります。
参照した一次情報
- 日本貸金業協会「お借入れは年収の3分の1まで(総量規制について)」(対象範囲・法人の扱い・貸金業者の定義)
- 日本貸金業協会「総量規制が適用されない場合について」(除外貸付け・例外貸付けの一覧・個人事業者への貸付けの条件・100万円以下の取扱い)
- 金融庁「総量規制の例外となる貸付けに係る貸金業法施行規則の規定について」(確定申告書等は例示であるという考え方)
- e-Gov法令検索「貸金業法」

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング