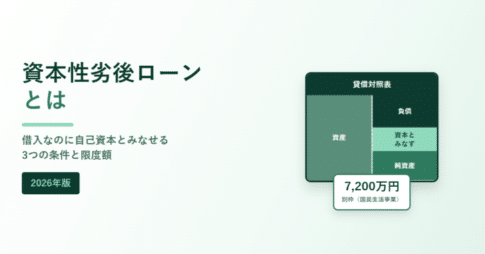
資本性劣後ローンとは?借入が自己資本とみなされる3条件と、公庫の限度額7,200万円・15億円
資本性劣後ローンは、形式は借入なのに金融機関の資産査定上は自己資本とみなすことができる資金調達手段です。金融庁は2020年5月27日の監督指針改正で、資本類似性の判断は償還条件(5年超・期限一括)、金利設定(業績連動)、劣後性の3つの観点で行うことを明確にしました。日本政策金融公庫の挑戦支援資本強化特別貸付は、国民生活事業で7,200万円(別枠)、中小企業事業で15億円。利率は税引後当期純利益が0円未満なら0.50%。無担保・無保証人ですが、期限一括償還と四半期報告の特約が条件です。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング