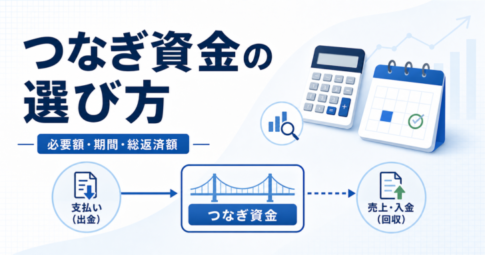
つなぎ資金の選び方|必要額・期間・総返済額を比較する
売上入金までの一時的な資金不足に備え、必要額、必要日、返済原資、総返済額からつなぎ資金を比較する方法を解説します。
 ビジネスローン活用法
売上入金までの一時的な資金不足に備え、必要額、必要日、返済原資、総返済額からつなぎ資金を比較する方法を解説します。
 ビジネスローン活用法
ビジネスローンの返済期間とは? ビジネスローンの返済期間とは、借入金を完済するまでに要する時間を指します。通常、法人向けのビジネスローンでは、返済期間が1年から10年程度に設定されることが多く、借入金額や事業の性質に応じ...
 ビジネスローンランキング
今回は、利用者が限定されたビジネスローンを利用する方法、利用条件を満たせば利用できる会員限定ビジネスローンを紹介します。 会員限定ビジネスローンとは? 会員限定ビジネスローンとは 会員向けに提供しているビジネスローンのこ...
 ビジネスローン活用法
会社経営をしていると、当然のように資金繰りが一時的に悪化する状況が訪れます。そのときに利用されるのが「つなぎ融資」ですが、銀行や日本政策金融公庫よりも、ノンバンクの「ビジネスローン」の方が「つなぎ融資」には向いているので...
 ビジネスローン活用法
債務超過になってしまったら、ビジネスローンでお金を借りることはできるのでしょうか。今回は債務超過とビジネスローンの関係について解説します。 債務超過とは? 債務超過とは 企業が持つ資産(現金・売掛債権・有価証券・不動産な...
 ビジネスローンよくある質問
ビジネスローン関連でよく質問されるものなのですが、正確な答えを知らない方も少なくありません。今回は、「ビジネスローンを借りたら銀行の融資を受けにくくなるって本当?」という回答の答えと回避策をお教えします。 ビジネスローン...
 ビジネスローン活用法
今回は、赤字決算でも、ビジネスローン審査に通る方法について解説します。赤字決算でビジネスローンが借りられないと嘆く前にやれることはやり切りましょう。 赤字決算とビジネスローン審査の関係 ビジネスローン審査の仕組み ローン...
 ビジネスローンと他の資金調達方法の違い
ビジネスローンで事業資金を調達する際に「社長がカードローンで借りる」という選択肢を利用する方も、実際のところ少なくありません。では、「ビジネスローンで借りず」に「カードローンで借りる」メリットデメリットと注意点は何なのか...
 ビジネスローン活用法
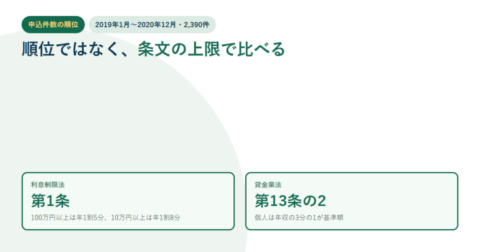
決算書がない創業期でも、日本政策金融公庫の新規開業・スタートアップ支援資金なら限度額7,200万円・据置期間5年以内で申し込めます。令和8年9月1日現在、無担保で2期未了の基準利率は年3.75〜5.35%。創業セミナーの証明書などで特別利率に下がります。民間の不動産担保開業支援ローンは年2.99〜11.80%で融資まで最短3日。下限だけで比べると判断を誤る理由を公表資料で整理しました。
 ビジネスローン活用法
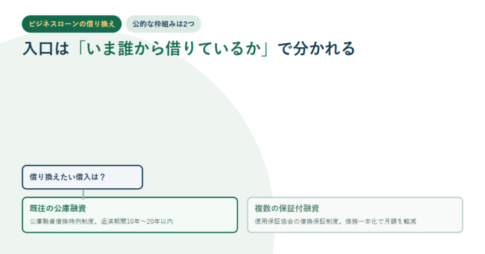
2026年10月23日に日本政策金融公庫と全国信用保証協会連合会の公式ページで確認。借り換えで動かせるのは金利・返済期間・本数の3つで、元本は減りません。公庫融資借換特例制度の対象は既往の公庫融資で、原則として新規融資とあわせて利用する必要があります。返済期間は経営環境変化対応資金・金融環境変化対応資金が10年以内、事業再生・企業再建支援資金が20年以内。信用保証協会の借換保証制度は複数の保証付融資の債務一本化を促す制度です。残高1,200万円・残り60回を年9.0%から年6.0%へ替えた場合の試算も載せました。
 ビジネスローン活用法
ビジネスローンを利用している経営者の方は「どうビジネスローンを活用すべきか?」頭を悩ませている方も少なくありません。今回は「ビジネスローンの賢い使い方」について解説します。 活用法その1.「審査が通らない時に使う」 ビジ...
 ビジネスローン活用法
ビジネスローンを検討している法人経営者や個人事業主でビジネスローンのキャンペーンに対して疑問を持っている方は少なくありません。今回はビジネスローンの最新キャンペーンとキャンペーンの活用法について解説します。 ビジネスロー...
 ビジネスローン活用法
ビジネスローンの「担保」と「保証人」について疑問を感じている方も多いかと思います。今回は、ビジネスローンの「無担保」「保証人なし」という特徴について掘り下げて解説します。 ビジネスローンは「無担保」「第三者保証人なし」 ...
 ビジネスローン活用法
ビジネスローンを比べるとき、金利・即日融資・審査・限度額のどれを優先するかで選ぶ相手が変わります。重視すべき順に4つの軸を分け、それぞれの比較で見るべき数字と、見ても意味の薄い数字を整理しました。即日融資が可能な会社の顔ぶれと、審査に通らない場合の次の一手もあわせて解説します。
 ビジネスローン即日
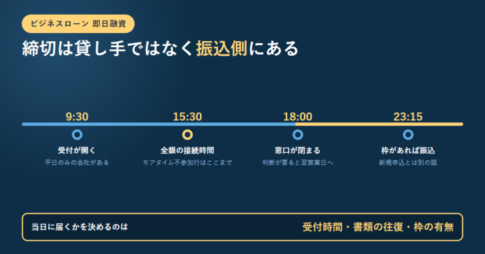
ビジネスローンの商品ページにある「最短即日」は条件がそろったときの下限で、同じページには「お申し込みが混み合って日数を要する場合もあります」とも書かれています。当日に入金が届くかどうかを決めるのは、受付時間(AGビジネスサポートの問い合わせ受付は平日9:30〜18:00・土日祝定休、PayPay銀行は24時間365日受付)、書類の往復(仮審査と本審査のあいだにメール・FAX・郵送での提出が挟まる)、そして借入枠の有無の3つです。枠があればオリコのCREST for Bizのように23時15分までの手続きで最短1分以内に振り込む商品もあります。最後の締切は貸し手ではなく振込側にあり、全銀システムのモアタイムシステムに参加していない金融機関の接続時間は平日午前8時30分〜午後3時30分です。各社の公表内容と全銀ネットの案内から、逆算の手順を整理します。
 ビジネスローン活用法
ビジネスローンの大きなメリットの一つに「最短即日融資(最短60分審査)」が可能という融資スピードが挙げられます。しかし、実際問題は即日融資ができないことも少なくありません。今回は「ビジネスローンで事前に「枠」を持っておい...
 ビジネスローン活用法
ビジネスローンを利用するときにとくに注意しなければならない点は「ビジネスローンは短期の資金繰りに利用するもの」ということです。今回はこの理由について解説します。 ビジネスローンは短期の資金繰りに活用すべきもの ビジネスロ...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング