
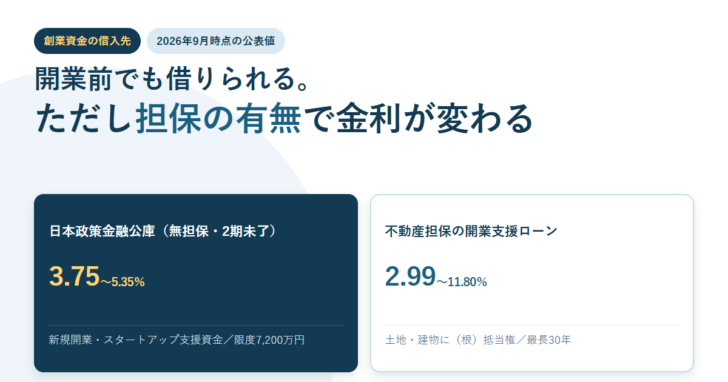
これから事業を始める、あるいは始めたばかりという段階では、決算書がありません。決算書を見て貸すかどうかを決める仕組みの中では、これが最初の壁になります。それでも創業資金が借りられないわけではなく、創業期を前提に設計された制度がいくつも用意されています。この記事では、日本政策金融公庫と信用保証協会という公的なルートと、不動産担保を前提にした民間のルートを、公表されている数字のまま並べます。金利と条件は2026年9月30日時点で各機関のページに掲載されていたものです。
先に結論
- 日本政策金融公庫の「新規開業・スタートアップ支援資金」は、新たに事業を始める方または事業開始後おおむね7年以内が対象です。
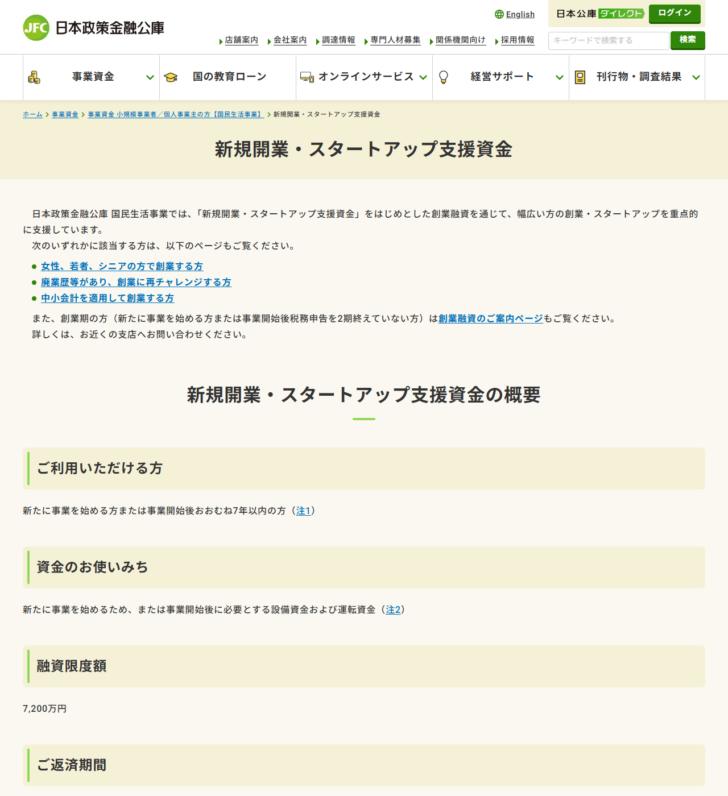
- 融資限度額は7,200万円。返済期間は設備資金20年以内、運転資金10年以内(いずれも据置期間5年以内)です。
- 無担保で税務申告を2期終えていない方の基準利率は年3.75〜5.35%(令和8年9月1日現在)。
- 女性・35歳未満・55歳以上などに当てはまると特別利率が使え、最も低い区分では年2.35〜3.95%になります。
- 民間では不動産担保を前提にした開業支援ローンがあり、契約利率は年2.99〜11.80%、融資まで最短3日という商品も出ています。
- 担保を出せば金利の下限は下がりますが、上限も大きく上がります。下限だけで比べると判断を誤ります。
公庫の新規開業・スタートアップ支援資金。限度額7,200万円
創業資金の中心にあるのは日本政策金融公庫の制度です。国民生活事業の「新規開業・スタートアップ支援資金」は、対象を「新たに事業を始める方または事業開始後おおむね7年以内の方」としています。事業実績がないことを前提にした制度なので、決算書がないことが門前払いの理由にはなりません。
| 項目 | 内容 |
|---|---|
| ご利用いただける方 | 新たに事業を始める方または事業開始後おおむね7年以内の方 |
| 資金の使いみち | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間(設備資金) | 20年以内(うち据置期間5年以内) |
| 返済期間(運転資金) | 10年以内(うち据置期間5年以内) |
| 担保・保証人 | 希望を伺いながら相談 |
| 併用できる特例制度 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
据置期間が最長5年ある点は見逃せません。据置期間中は元金の返済が始まらないため、売上が立つまでの資金繰りを組み立てやすくなります。創業直後にいちばん効くのは、金利の高低よりも据置期間の長さということも珍しくありません。
対象要件には注記があり、「新たに営もうとする事業について、適正な事業計画を策定しており、当該計画を遂行する能力が十分あると認められる方」に限ると書かれています。創業計画書の提出が求められ、事業計画の内容が確認されます。
公庫の金利は「2期終えているか」で変わる
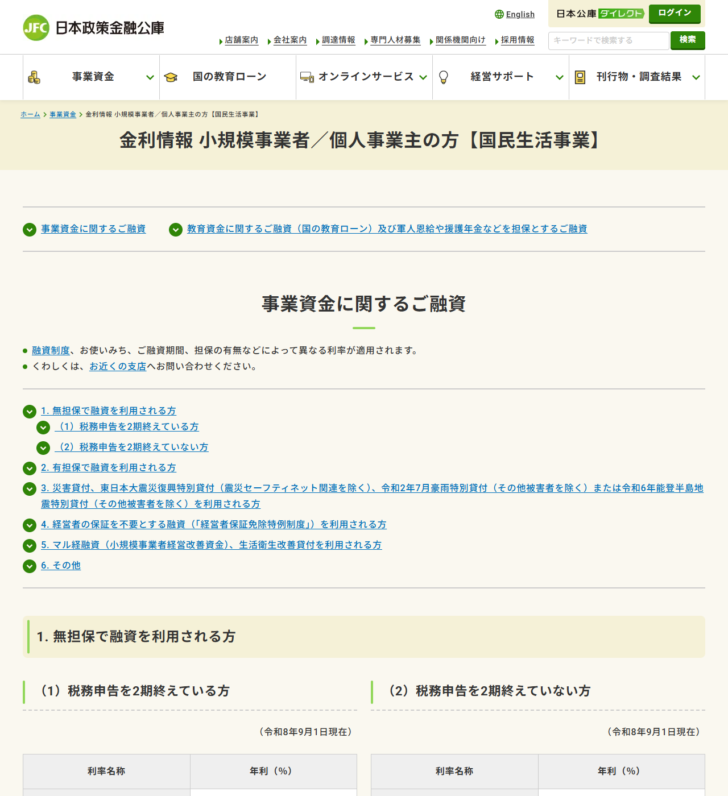
公庫の金利で意外と知られていないのが、税務申告を2期終えているかどうかで利率表が分かれていることです。無担保で融資を利用する場合、令和8年9月1日現在の利率は次のとおりです。
| 利率名称 | 税務申告を2期終えている方 | 税務申告を2期終えていない方 |
|---|---|---|
| 基準利率 | 3.80〜5.40 | 3.75〜5.35 |
| 特別利率A | 3.40〜5.00 | 3.35〜4.95 |
| 特別利率B | 3.15〜4.75 | 3.10〜4.70 |
| 特別利率C | 2.90〜4.50 | 2.85〜4.45 |
| 特別利率E | 2.40〜4.00 | 2.35〜3.95 |
創業前後はまだ2期を終えていないので、右の列が当てはまります。2期未了のほうが0.05ポイント低いという並びになっており、実績がないことが金利面の不利にはなっていません。
有担保であればさらに下がります。有担保の基準利率は年2.80〜5.00%で、無担保より下限が1.00ポイント低くなります。担保を出せるなら選択肢に入れる価値があります。
特別利率が使える人は多い。まず自分が当たるかを見る
基準利率より低い特別利率は、限られた人だけのものではありません。公庫が挙げている要件のうち、創業時に当てはまりやすいものを抜き出すと次のようになります。
図1|特別利率に当たるかを見る順番(公庫の公表内容より)
- ①年齢と性別/女性の方、35歳未満または55歳以上の方は特別利率A。
- ②創業支援を受けたか/創業塾や創業セミナーなど(産業競争力強化法に規定される認定特定創業支援等事業)を受け、認定市区町村が発行する証明書を取得した方は特別利率A。上の①にも当たれば特別利率B。
- ③会計の適用と支援機関/「中小企業の会計に関する基本要領」等を適用し、自ら事業計画書を策定して認定経営革新等支援機関の指導・助言を受けている方は特別利率A。
- ④地方での創業/Uターン等により地方で新たに事業を始める方は特別利率A。過疎地域で始める場合は特別利率B。
- ⑤地域おこし協力隊/任期2年目以降または任期終了後1年以内で、活動した地域で事業を始める方は特別利率A。過疎地域なら特別利率B。
②は特に実務的です。自治体の創業セミナーを受けて証明書を取るだけで、金利区分が1段下がることになります。基準利率3.75〜5.35%と特別利率A 3.35〜4.95%の差は0.40ポイントです。1,000万円を借りれば年4万円の違いになります。
公庫は「お使いみち、ご返済期間、担保の有無などによって異なる利率が適用されます」「審査の結果、お客さまのご希望に沿えないことがございます」と明記しています。表の下限がそのまま自分に適用されるわけではありません。
また、利率は金融情勢によって変動するため、実際の借入金利(固定)は掲載値と異なる場合があると注記されています。
民間ルートは不動産担保が前提。年2.99〜11.80%の商品も
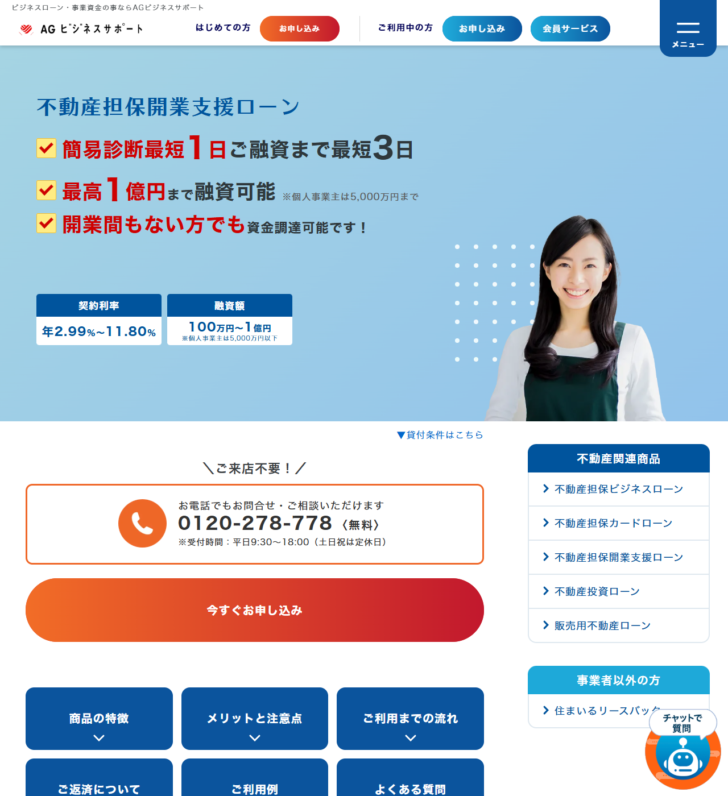
ノンバンク系のビジネスローンにも、創業期を対象にした商品があります。たとえばAGビジネスサポートの「不動産担保開業支援ローン」は、融資対象者を「新たに事業を開始予定または、創業後1年未満の法人および個人の方」と明記しています。
| 項目 | 内容 |
|---|---|
| 融資対象者 | 新たに事業を開始予定または、創業後1年未満の法人および個人 |
| 融資額 | 100万円〜1億円(個人事業主は5,000万円まで) |
| 契約利率 | 年2.99〜11.80%(固定・変動とも) |
| 実質年率 | 15.00%以下 |
| 事務手数料率 | 0.00〜3.00% |
| 遅延損害金(実質年率) | 20.0% |
| 早期返済違約金 | 支払期日前返済元金に5.00%を乗じた額 |
| 担保 | 土地・建物((根)抵当権を設定)。抵当順位は不問 |
| 保証人 | 原則不要。法人契約は原則代表者の連帯保証が必要 |
| 返済方式・期間 | 元利均等返済、最長30年(360回以内) |
図2|公的ルートと不動産担保ルートの違い
日本政策金融公庫
無担保でも申し込める。2期未了の基準利率は年3.75〜5.35%。
限度7,200万円、据置期間は最長5年。
創業計画書の提出と事業計画の確認がある。
不動産担保の開業支援ローン
土地・建物の担保が前提。契約利率は年2.99〜11.80%。
簡易診断最短1日、融資まで最短3日という速さ。
実質年率の上限は15.00%、遅延損害金は20.0%。
下限だけを見ると民間のほうが低く見えますが、上限は11.80%で、公庫の基準利率の上限5.35%の2倍以上です。担保を出しても低い方の利率が適用されるとは限りません。さらに事務手数料が最大3.00%、期限前返済には元金の5.00%の違約金がかかります。借入額1,000万円なら手数料だけで最大30万円です。
いっぽうで、速さは明確な違いです。公庫は創業計画書の提出と事業計画の確認を経るため、相応の期間がかかります。期日が決まっている支払いに間に合わせる必要があるなら、速さで選ぶ理由はあります。つなぎとして使う場合の考え方はつなぎ資金の選び方で整理しています。
信用保証協会の創業関連保証という三つめの道
公庫でも民間のノンバンクでもない三つめの道が、信用保証協会の保証を付けて金融機関から借りる方法です。創業者向けには、経営者保証を求めない枠が用意されています。制度の中身と限度額は経営者保証なしで借りられる信用保証は3制度で整理しました。
保証付き融資では、金融機関に払う利息とは別に信用保証協会へ保証料を払います。保証料率は協会ごとに公表されており、たとえば愛知県信用保証協会の一般料率は9段階で年1.90〜0.45%です。金利と保証料を足した総額で比べないと、公庫や民間と横並びにできません。
どの協会に申し込むかは、住所ではなく事業実態で決まります。全国51協会の一覧と判断基準は信用保証協会は全国に51にまとめています。
創業資金の借入についてよくある質問
- まだ開業していなくても申し込めますか。
- 申し込めます。日本政策金融公庫の新規開業・スタートアップ支援資金は「新たに事業を始める方」を対象に含めています。民間でも、AGビジネスサポートの不動産担保開業支援ローンは「新たに事業を開始予定または、創業後1年未満の法人および個人の方」を対象としています。
- 公庫の金利はいくらですか。
- 令和8年9月1日現在、無担保で税務申告を2期終えていない方の基準利率は年3.75〜5.35%です。特別利率に当たれば下がり、特別利率Eなら年2.35〜3.95%です。有担保の基準利率は年2.80〜5.00%です。実際の適用利率は使いみち・返済期間・担保の有無によって変わります。
- 据置期間とは何ですか。
- 元金の返済を始めるまでの猶予期間です。新規開業・スタートアップ支援資金では、設備資金・運転資金とも据置期間が5年以内と設定されています。売上が立つまでの期間をここで吸収する使い方になります。
- 担保を出したほうが有利ですか。
- 金利の下限だけを見れば有利です。公庫の有担保の基準利率は年2.80〜5.00%で、無担保より下限が1.00ポイント低くなります。ただし民間の不動産担保ローンでは上限が年11.80%まであり、事務手数料や早期返済違約金も別にかかります。担保を出せば必ず安くなるとは限りません。
- 創業セミナーを受けると金利は下がりますか。
- 公庫は、産業競争力強化法に規定される認定特定創業支援等事業を受け、認定市区町村が発行する証明書を取得した方に特別利率Aを適用すると案内しています。有効な証明書の場合に限るという条件が付いています。女性・35歳未満・55歳以上のいずれかにも当たる場合は特別利率Bになります。
- 廃業したことがあると借りられませんか。
- 公庫は「廃業歴等があり、創業に再チャレンジする方」向けの案内を別に用意しています。新規開業・スタートアップ支援資金の注記では、この場合は前事業に係る債務を返済するために必要な資金も使え、運転資金は15年以内(うち据置期間5年以内)まで利用できるとされています。
この記事で確認した一次情報
- 日本政策金融公庫「新規開業・スタートアップ支援資金」https://www.jfc.go.jp/n/finance/search/01_sinkikaigyou_m.html(2026年9月30日確認)
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」https://www.jfc.go.jp/n/rate/index.html(2026年9月30日確認・令和8年9月1日現在の利率)
- AGビジネスサポート「不動産担保開業支援ローン」https://www.aiful-bf.co.jp/products/mortgage_loan/opening.html(2026年9月30日確認)







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング