【2026年】事業者ローンランキング。専門家が教えるおすすめの事業者ローンとは?
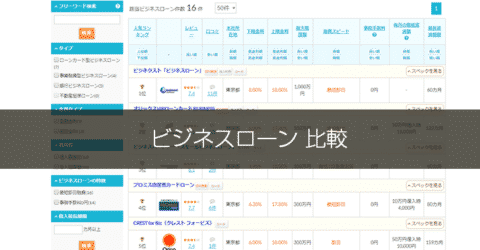
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 事業者ローン
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 事業者ローン
事業資金を借りることができる「事業者ローン」ですが、事業者ローンについて正しく理解している方が少ないのもの事実です。今回は、事業者ローンによる資金調達方法、事業者ローンのメリットデメリット・選び方について解説します。 事...
 ビジネスローン審査
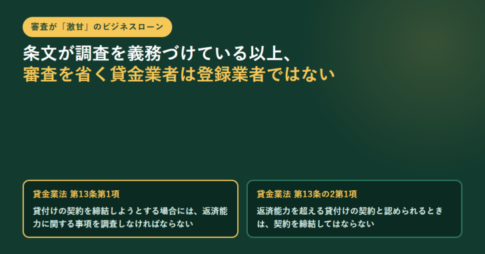
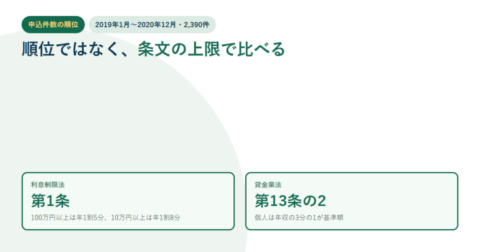
貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定めています。第13条の2第1項は、その調査で返済能力を超える契約と認められるときは契約を締結してはならないとしています。したがって登録を受けた貸金業者が審査を省くことはできません。年収の3分の1という総量規制は第13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」について定めたもので、法人向けの貸付けはこの定義に入りませんが、調査義務と過剰貸付けの禁止は当たります。金利の上限は利息制限法第1条が元本10万円未満20%・10万円以上100万円未満18%・100万円以上15%と定め、業として年20%を超える契約をすると出資法第5条第2項の罰則の対象です。手数料や調査料も利息制限法第3条でみなし利息として扱われます。相手が登録業者かは金融庁の登録貸金業者情報検索サービスで確認できます。
 ビジネスローンよくある質問
総量規制の実体は貸金業法13条の2です。個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人名義の借入れは定義の外にあり、年収の3分の1という基準額はそもそも当たりません。個人事業主は個人顧客なので、外れるのは施行規則10条の23第1項4号の要件を満たしたときだけ。事業の実態の確認と、事業の収支に照らした返済能力の確認が条件で、貸付けが100万円を超えないときは計画書ではなく現在の状況の確認で足ります。条文で確認しました。
 ビジネスローン基礎知識
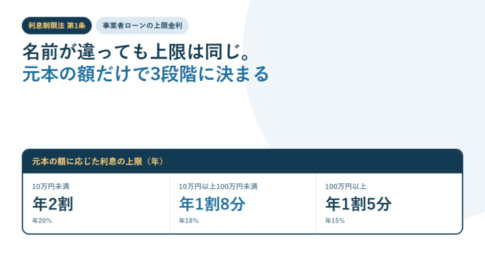
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング