岩手県信用保証協会の公式サイトで目を引くのは、保証料率そのものではありません。代表者の保証(経営者保証)を外せる場合を、イ・ロ・ハの3類型として表で公表している点です。多くの協会が「取り組んでいます」と書くにとどまるなかで、どの状態なら外れるのかが読める形になっています。料率・割引・計算式・県の制度融資とあわせて、公式ページで確かめました。
公式ページで確認した内容
- 経営者保証を徴求しないことができる場合として、イ(金融機関との連携)・ロ(財務要件型無保証人保証制度)・ハ(十分な保全)の3類型が表で示されている。
- 法人代表者以外の連帯保証人は、特別な事情がある場合を除き徴求しないと明記している。例外は3つだけ列挙されている。
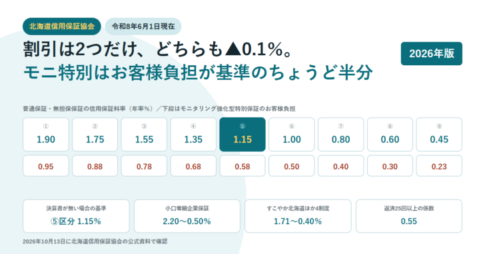
- 責任共有保証料率は1.90%から0.45%の9区分、責任共有外は2.20%から0.50%。割引は会計参与設置会社と有担保の各0.1%で、最大0.2%。
- 創業後や法人成り後で決算が未到来の場合、個人事業主で貸借対照表を作っていない場合は区分5の料率が適用される。
- 分割返済回数別係数は均等分割で6回以下0.70から25回以上0.55まで。不均等分割は同じ回数でも係数が高い(6回以下0.77など)。
- 対象外の資金が7項目で列挙されている。当該金融機関の借入金の返済資金も、特に認めるものを除いて対象外。
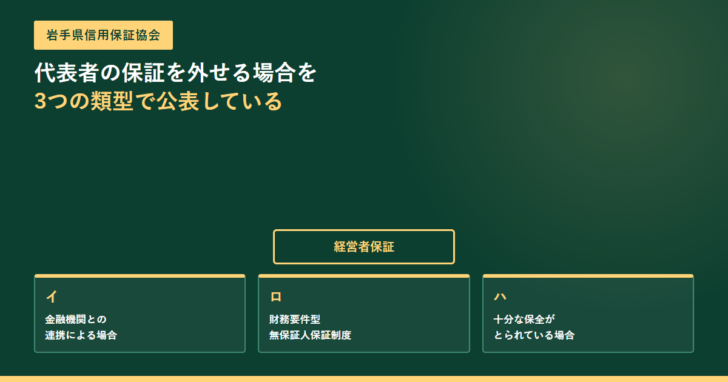
経営者保証を外せる3類型が表で公表されている
「保証の利用条件」のページには、保証人についての記載が2段構えで置かれています。前段が連帯保証人、後段が法人代表者の保証です。
前段では、特別な事情がある場合を除き法人代表者以外の連帯保証人を徴求しないとしたうえで、例外を3つに限っています。実質的な経営権を持つ者・営業許可名義人・事業に従事する配偶者が連帯保証人になる場合、経営者本人の健康上の理由で事業承継予定者が連帯保証人になる場合、リスク許容額を超える依頼に対して協力者や支援者から積極的な申し出があった場合です。
後段が、この協会の特徴にあたる部分です。
経営者保証を徴求しないことができる3類型(公式の表より)
金融機関との連携による場合
申込金融機関で、経営者保証を不要とし、かつ保全がないプロパー融資の残高がある(またはプロパー融資を同時に実行する)うえで、一定の財務要件を満たしている場合。
一定の財務要件を備えた保証制度による対応の場合
「財務要件型無保証人保証制度」の要件に該当し、同制度を利用する場合。
十分な保全がとられている場合
申込人または代表者本人が所有する不動産の担保提供があり、十分な保全が図られる場合。
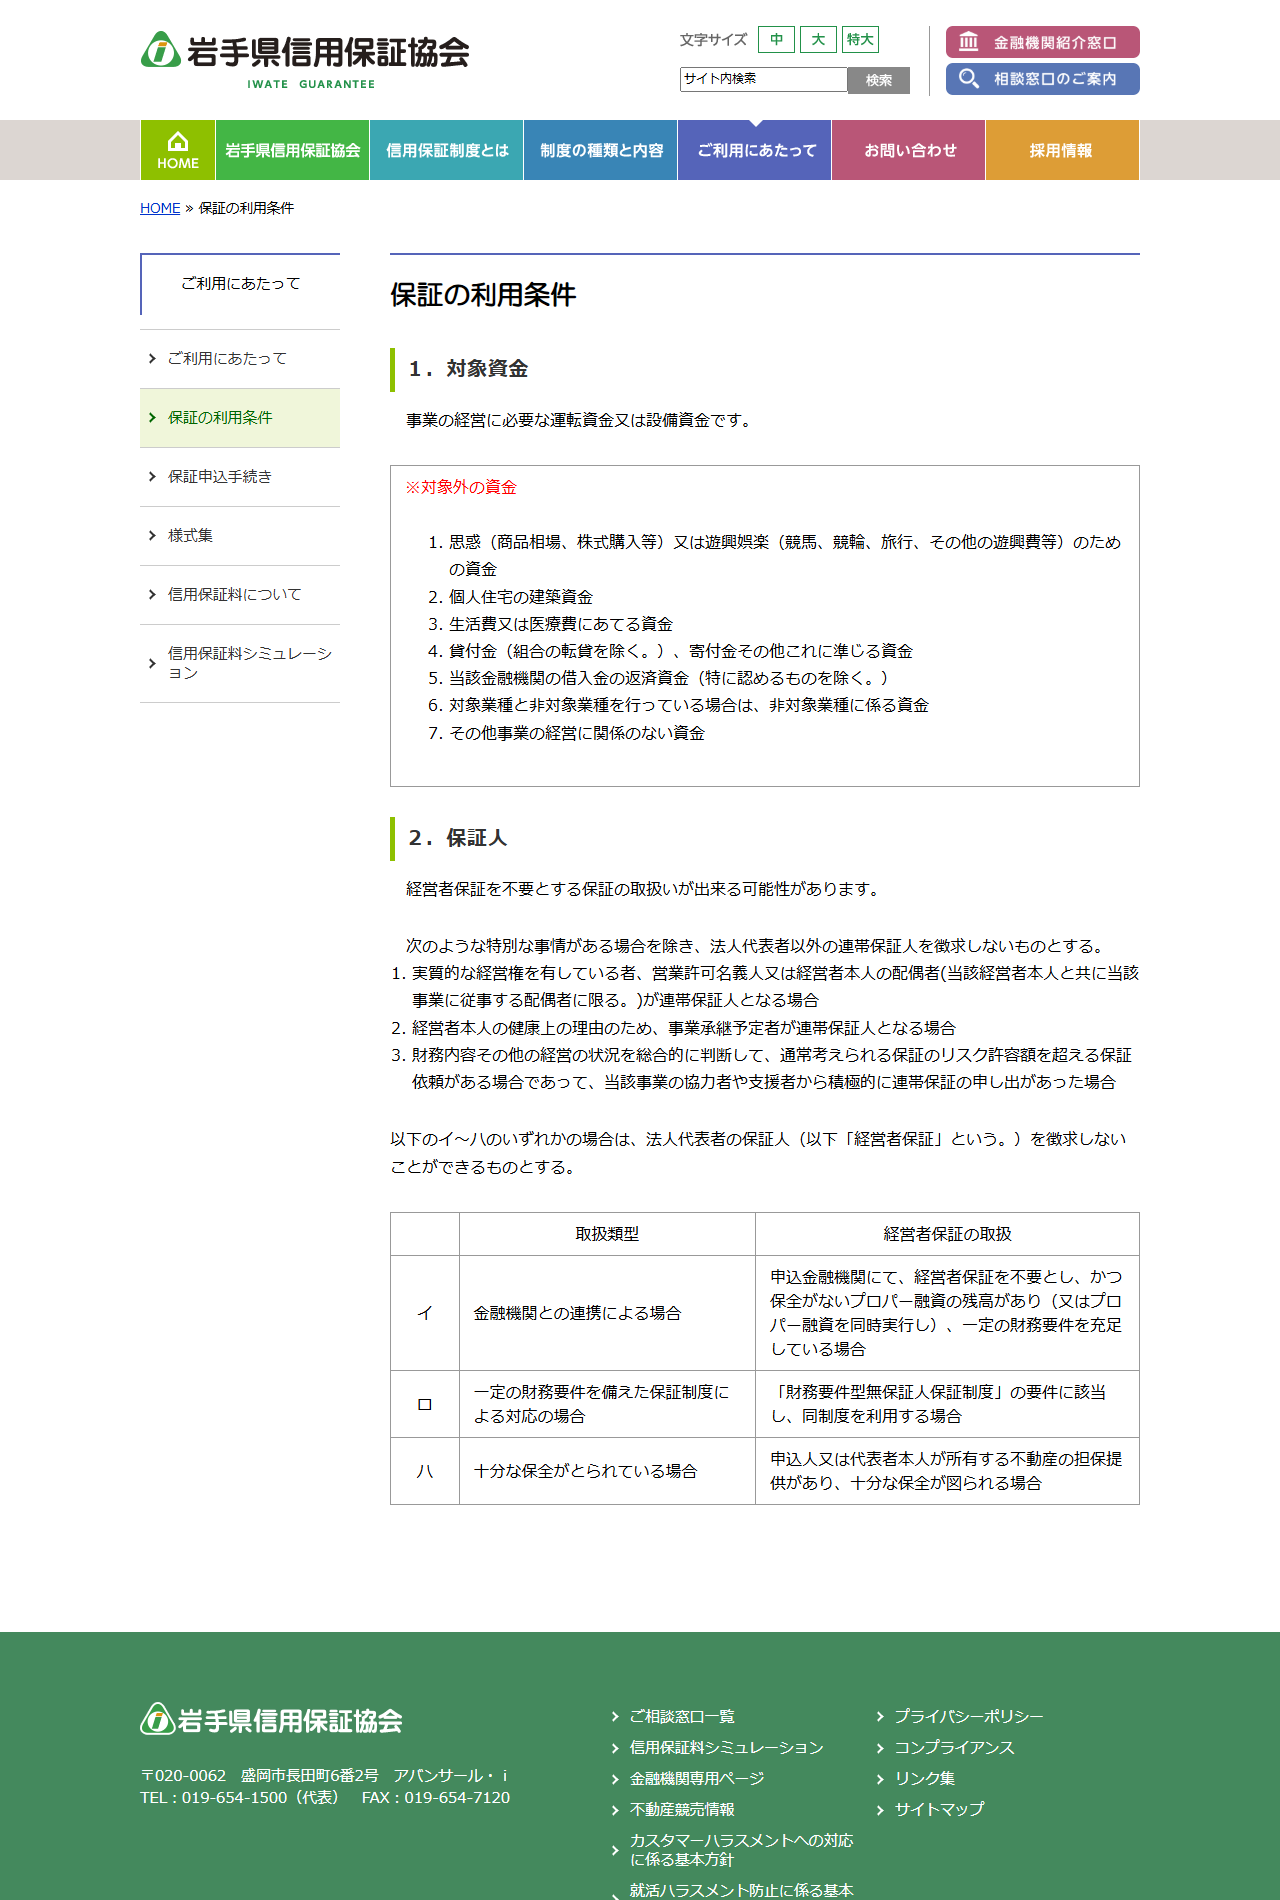
イとハは申込金融機関側の事情や担保の有無で決まるため、申込前に金融機関と話す段階で見通しが立ちます。ロは制度の要件に当てはまるかどうかなので、自社の財務内容で判定できます。経営者保証を外す3要件のガイドラインと合わせて読むと、どこまでが協会の裁量かが分かります。
料率は9区分、割引は2つで最大0.2%
保証料率の考え方は全国の協会と共通です。CRD(中小企業信用リスク情報データシステム)の評点に応じた9段階の基準料率に、定性要因を加味して決まります。
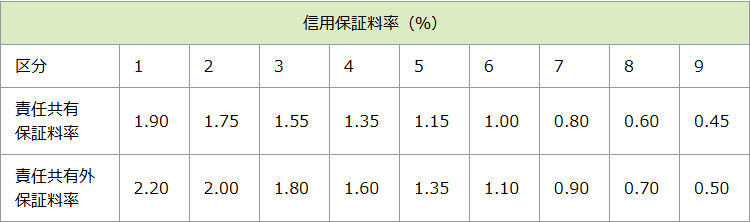
| 区分 | 責任共有保証料率 | 責任共有外保証料率 |
|---|---|---|
| 1 | 1.90 | 2.20 |
| 2 | 1.75 | 2.00 |
| 3 | 1.55 | 1.80 |
| 4 | 1.35 | 1.60 |
| 5 | 1.15 | 1.35 |
| 6 | 1.00 | 1.10 |
| 7 | 0.80 | 0.90 |
| 8 | 0.60 | 0.70 |
| 9 | 0.45 | 0.50 |
注記に実務上の要点があります。責任共有保証料率は保証委託額に対して計算した保証料を「貸付金額に対する率」で表示したもので、責任共有外保証料率は保証委託額に対する率です。表記の母数が違うため、単純に0.30ポイントの差とだけ読むと誤ります。
もうひとつ、創業後や法人成り後で決算が未到来のとき、個人事業主で貸借対照表を作っていないときは区分5の料率が当たります。開業したばかりの事業者は区分1から9のどこでもなく、まず1.15%(責任共有)から始まるということです。
| 割引 | 率 | 条件 |
|---|---|---|
| 会計参与設置会社に関する割引 | 0.1% | 会計参与を設置している旨の登記を行った事項を示す書類を提出した場合。対象は「会社」に限られ、個人事業者や医療法人等は対象外 |
| 有担保保証に対する割引 | 0.1% | 不動産などの物的担保の提供がある場合。流動資産担保融資保証や経営安定関連(セーフティネット)保証等の特別な保証制度には適用されない |
| 合計 | 最大0.2% | 1と2の両方に該当する場合 |
分割返済の回数と、均等か不均等かで係数が変わる
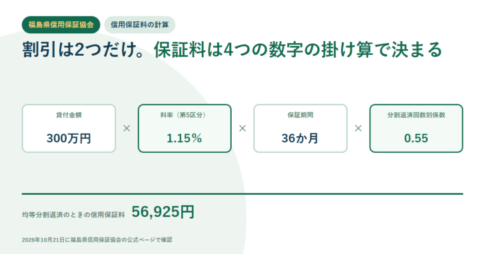
保証料は保証金額・保証期間・料率・分割返済回数別係数から計算されます。回数が多いほど係数が下がり、保証料は小さくなります。見落としやすいのは、均等分割と不均等分割で係数が別に定められている点です。
| 返済回数 | 均等分割返済 | 不均等分割返済 | 差 |
|---|---|---|---|
| 6回以下 | 0.70 | 0.77 | 0.07 |
| 7回以上12回以下 | 0.65 | 0.72 | 0.07 |
| 13回以上24回以下 | 0.60 | 0.66 | 0.06 |
| 25回以上 | 0.55 | 0.61 | 0.06 |
公式ページには計算例も載っています。保証金額1,000万円・保証料計算期間365日・据置181日・料率1.15%・係数0.70の分割返済で、保証料は104,564円です。同じ条件の一括返済(181日)だと57,027円でした。保証期間の計算は年365日の日割りで、計算始期は不算入片端入れです。
早く返せば保証料は戻ります。協会は「保証期限内に借入金を早期完済した場合は、お支払いいただいた信用保証料を所定の計算により返戻いたします」と書いています。繰上返済を検討するときは、利息だけでなく返戻される保証料も計算に入れてください。
また、協会は信用保証料以外の用紙代金、手数料、あっせん料、賛助金等は一切受け取らないとしています。保証に関連して別の名目の金銭を求められたら、それは協会の費用ではありません。
対象にならない資金が7項目で決まっている
保証の対象は「事業の経営に必要な運転資金又は設備資金」です。そのうえで、対象外が明示されています。
保証の対象外になる資金(公式の列挙より)
思惑・遊興娯楽
商品相場や株式購入などの思惑資金、競馬・競輪・旅行その他の遊興費。
生活に関わる資金
個人住宅の建築資金、生活費または医療費にあてる資金。
他へ回す資金
貸付金(組合の転貸を除く)、寄付金その他これに準じる資金。
同じ金融機関への返済
当該金融機関の借入金の返済資金。特に認めるものを除く。
非対象業種に係る資金
対象業種と非対象業種を両方行っている場合、非対象業種に係る資金。
事業に関係のない資金
その他、事業の経営に関係のない資金。
4つめは実務で引っかかりやすいところです。同じ金融機関の既存借入を返すための資金は、原則として保証の対象になりません。借換えを考えるなら、制度融資の借換枠を使うか、別の金融機関を含めた組み立てが要ります。
岩手県の制度融資は「中小企業経営安定資金」が5対策に分かれる
協会は県の制度融資も扱っています。岩手県の制度で中心になるのが中小企業経営安定資金で、対策ごとに枠が分かれています。
| 制度 | 限度額 | 資金使途・保証期間(据置) |
|---|---|---|
| 中小企業経営安定資金 一般対策 | 8,000万円以内(セーフティネット保証は別枠で8,000万円以内) | 運転資金/15年以内(3年以内) |
| 中小企業経営安定資金 原油高対策 | 8,000万円以内(同上) | 運転資金/15年以内(3年以内) |
| 中小企業経営安定資金 災害対策 | 8,000万円以内(同上) | 運転資金/15年以内(3年以内) |
| 中小企業経営安定資金 経営力強化対策 | 設備・運転とも8,000万円以内(併用時は8,000万円以内) | 設備7年以内(1年以内)/運転5年以内(1年以内)。保証付きの既往借入金の借換えは10年以内 |
| 中小企業経営安定資金 経営改善サポート | 設備・運転とも8,000万円以内(他の対策資金併用で合計1億6,000万円以内) | 設備・運転/15年以内(1年以内) |
| 商工観光振興資金 | 設備1億円以内/運転5,000万円以内(合算1億円以内) | 設備15年以内(2年以内)/運転10年以内(1年以内) |
| モニタリング強化型特別資金 | 8,000万円以内 | 運転・設備/10年以内(据置:運転1年以内、設備および運転設備3年以内) |
| 小口事業資金(普通・小規模・特別) | 各2,000万円以内 | 設備7年以内(1年以内)/運転5年以内(1年以内) |
限度額で見ると商工観光振興資金の設備1億円が最大です。一方、経営安定資金はセーフティネット保証を別枠で使える書き方になっているため、条件に当てはまれば合計の枠は広がります。セーフティネット保証の条件はセーフティネット貸付の整理と合わせて確認してください。
申し込む前に確かめること
協会の制度は、料率だけ見ても自社に当たる数字が決まりません。順序をつけて確認してください。
確認の順序
資金使途が対象に入るか
運転資金か設備資金か。同じ金融機関への返済や非対象業種に係る資金が混ざっていないか。
県・市町村の制度を通すか
協会の制度のほか、岩手県の制度と市町村の制度がある。限度額と期間が制度ごとに違う。
経営者保証を外せる類型に当たるか
イ・ロ・ハのどれかに当てはまるかを金融機関と確認する。当てはまらない場合の条件も聞いておく。
返済回数と均等・不均等を決める
係数が変わるため保証料も変わる。25回以上の均等分割で0.55と最も低い。
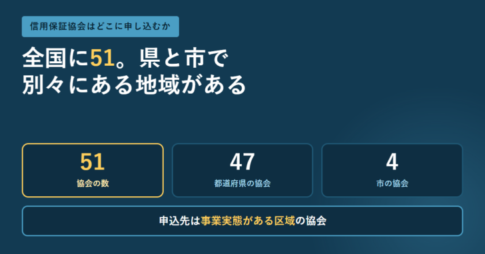
全国の協会のうちどこへ申し込むかは、事業実態のある場所で決まります。全国51の協会の一覧で位置づけを確認したうえで、岩手で事業を行っているなら岩手県信用保証協会が窓口になります。
出典
- 岩手県信用保証協会 保証の利用条件 — 対象資金が運転資金または設備資金であること、対象外の資金7項目、法人代表者以外の連帯保証人を特別な事情がある場合を除き徴求しないこと、その例外3つ、経営者保証を徴求しないことができる3類型(イ・ロ・ハ)の表
- 岩手県信用保証協会 信用保証料について — CRDの評点に応じた9段階の基準料率、責任共有保証料率1.90〜0.45%と責任共有外2.20〜0.50%、責任共有の内外で母数が違うこと、決算未到来や貸借対照表未作成の場合は区分5、会計参与設置会社と有担保の各0.1%(最大0.2%)の割引、分割返済回数別係数(均等0.70〜0.55/不均等0.77〜0.61)、一括と分割の計算例、年365日の日割りと不算入片端入れ、早期完済時の返戻、信用保証料以外は受け取らないこと
- 岩手県信用保証協会 岩手県の保証制度 — 中小企業経営安定資金の5対策、商工観光振興資金、モニタリング強化型特別資金、小口事業資金の限度額・資金使途・保証期間・据置期間

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング