
福島県信用保証協会の信用保証料率は、CRDスコアに基づく9段階です。責任共有保証なら年1.90%から0.45%、責任共有外なら年2.20%から0.50%で、この2枚の表が公式ページに並べて掲示されています。他県の協会と比べて特徴的なのは割引で、会計参与設置会社と有担保保証の2つしかなく、合わせても最大0.2%です。料率・割引・分割返済回数別係数と、実際の計算式までを公式ページの記載で確認します。
先に要点
- 基準料率は9区分。責任共有保証が年1.90%〜0.45%、責任共有外保証が年2.20%〜0.50%。
- 特殊保証(手形割引根保証・当座貸越根保証)は別建てで、責任共有が年1.62%〜0.39%。
- 割引は2つだけ。会計参与設置会社に0.1%、有担保保証に0.1%で、協会は最大0.2%と書いている。
- 分割返済回数別係数は、均等分割なら25回以上で0.55まで下がる。
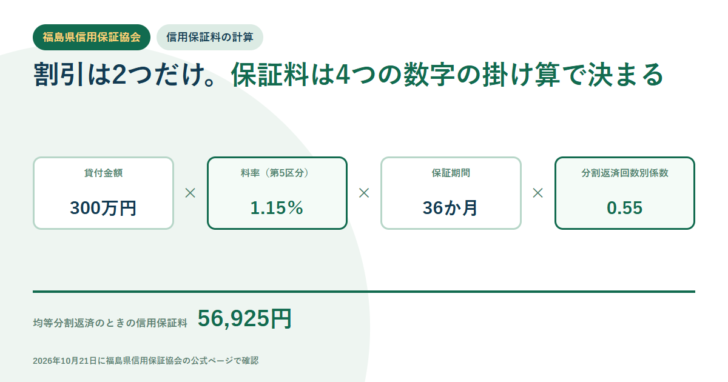
- 300万円を36か月・均等分割、第5区分1.15%で借りた場合の保証料は56,925円になる。
- 協会は所定の保証料以外に、用紙代・手数料・入会金等を一切徴収しないと明記している。
基準料率表は2枚。責任共有かどうかで上限が0.30ポイント違う
公式ページの「信用保証料について」には、基準料率表が1つの枠の中に2行で示されています。上段が責任共有保証料率、下段が責任共有外保証料率で、括弧の中は特殊保証の料率です。
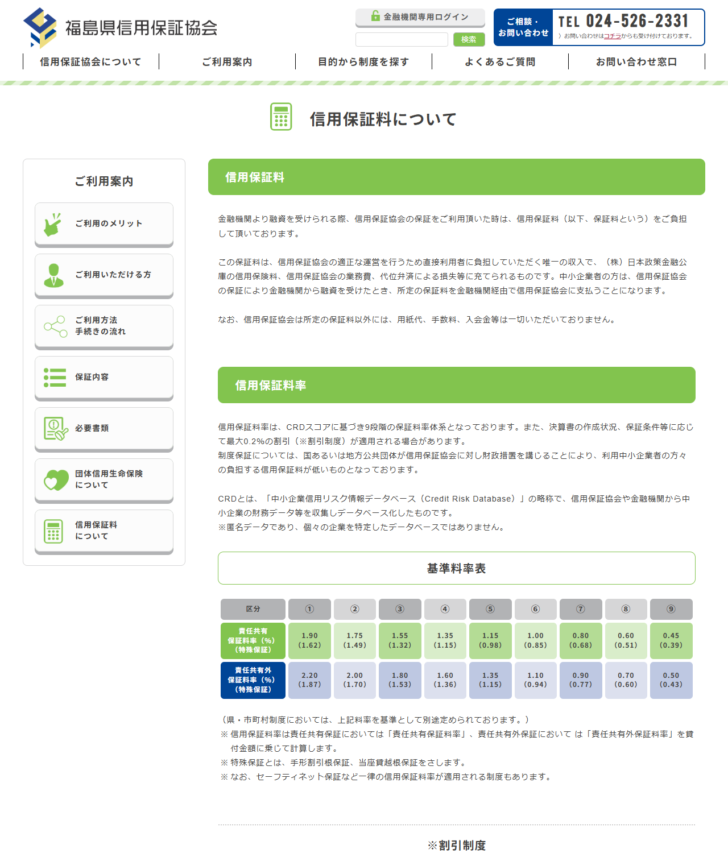
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 料率(%) | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| 特殊保証(%) | 1.62 | 1.49 | 1.32 | 1.15 | 0.98 | 0.85 | 0.68 | 0.51 | 0.39 |
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 料率(%) | 2.20 | 2.00 | 1.80 | 1.60 | 1.35 | 1.10 | 0.90 | 0.70 | 0.50 |
| 特殊保証(%) | 1.87 | 1.70 | 1.53 | 1.36 | 1.15 | 0.94 | 0.77 | 0.60 | 0.43 |
2枚を見比べると、いちばん重い第1区分で2.20%と1.90%、0.30ポイントの差があります。責任共有制度は、金融機関が貸付けのリスクの一部を負う仕組みです。協会が全額を保証する責任共有外のほうが協会の負担が大きいため、料率も高く設定されています。どちらになるかは利用する保証制度で決まり、申込者が選ぶものではありません。
括弧内の特殊保証について、協会は「手形割引根保証、当座貸越根保証をさします」と注記しています。該当しない通常の保証では括弧の外の数字を見ます。
特殊保証の括弧が付く2つの保証
料率表の括弧書きは、見落とすと計算が合わなくなる部分です。対象になるのは手形割引根保証と当座貸越根保証の2つで、どちらも一回限りの貸付けではなく、限度額の範囲で繰り返し使う形の取引に付く保証です。手形割引は、受け取った手形を支払期日より前に金融機関で現金化する取引、当座貸越は当座預金の残高を超えて決済できる枠を持つ取引をさします。
この2つは、通常の証書貸付と比べて実際に借りている期間が短くなったり長くなったりします。料率が低めに置かれているのはそのためで、責任共有保証なら第1区分で1.90%に対して1.62%、第9区分で0.45%に対して0.39%です。責任共有外では第1区分が2.20%に対して1.87%になります。自分の申込みがどちらの形かは、金融機関が使う保証の種類で決まります。証書貸付で運転資金を借りるときは、括弧の外の数字を見れば足ります。
なお協会は、セーフティネット保証など一律の信用保証料率が適用される制度もあると注記しています。この場合は9区分の表そのものを使いません。災害や取引先の倒産に対応する制度を使うときは、制度ごとに定められた料率を確認してください。
割引は2つだけ。合わせて最大0.2%
協会は料率の説明で、決算書の作成状況や保証条件に応じて最大0.2%の割引が適用される場合があるとしています。その中身は、同じページの「※割引制度」に2つだけ挙げられています。
| 割引 | 率 | 条件・除外 |
|---|---|---|
| 会計参与設置会社 | 0.1% | 一括支払契約保証を除く |
| 有担保保証 | 0.1% | 保証制度による。有担保とは物的担保をさす |
| 合計 | 最大0.2% | 協会は「最大0.2%の割引」と表記 |
会計参与は、税理士や公認会計士が取締役と共同で計算書類を作成する会社法上の機関です。定款で置くと定め、登記して初めて設置会社になります。決算書を作っているだけでは対象にならず、会計参与を設置していることが条件です。
割引の数を他県と比べて優劣を決めない。
協会によって割引の本数は違いますが、県や市町村の制度融資では、上の基準料率とは別に料率が定められています。公式ページも「県・市町村制度においては、上記料率を基準として別途定められております」と書いています。実際の負担は、どの制度で借りるかで変わります。
保証料は4つの数字の掛け算で決まる
協会は計算式を公開しています。返済方法で式が2つに分かれます。
| 返済方法 | 計算式 |
|---|---|
| 満期日一括返済 | 保証料=貸付金額×信用保証料率×保証期間(月数)÷12か月 |
| 均等分割返済 | 保証料=貸付金額×信用保証料率×保証期間(月数)÷12か月×分割返済回数別係数 |
| 据置期間などがある場合 | 計算方法が異なると注記されている |
分割返済のほうが安くなるのは、返済が進むにつれて保証している残高が減るからです。協会はこれを「分割返済回数に応じて、満期一括返済の場合に比べて信用保証料を割引くための掛け目」と説明しています。
| 回数別区分 | 均等分割返済 | 不均等分割返済 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
公表された数字で計算してみます。300万円を36か月(毎月返済なので36回=25回以上)、第5区分の1.15%で借りると、300万円×1.15%×36÷12×0.55で56,925円になります。同じ条件を満期日一括返済にすると係数が掛からないので103,500円です。返済方法の違いだけで46,575円の差が出ます。
区分が動いた場合も見ておきます。第5区分1.15%を第3区分1.55%に置き換えると、300万円×1.55%×36÷12×0.55で76,725円です。区分が2つ重くなると、同じ借入れでも19,800円増えます。
金額を上げるとどうなるかも確かめます。1,000万円を60か月・均等分割(60回なので25回以上)、第5区分1.15%なら、1,000万円×1.15%×60÷12×0.55で316,250円です。保証期間が5年に伸びるぶん、同じ料率でも負担は大きくなります。保証料は借入金額だけでなく、保証期間の月数にも比例します。期間を短くできるなら、それだけで保証料は下がる計算になります。
割引が効く場合も入れてみます。会計参与設置会社で有担保保証なら合計0.2%下がるので、第5区分の1.15%は0.95%になります。先ほどの1,000万円・60か月・係数0.55で計算すると261,250円で、割引なしの316,250円より55,000円少なくなります。割引は率への上乗せではなく差し引きなので、金額が大きく期間が長いほど効き方も大きくなります。
申し込む前に見ておく4つのこと
料率表だけを見て判断すると、実際の請求額とずれます。順番を決めておきます。
保証料を見積もる手順
利用する制度が責任共有保証か責任共有外保証かを金融機関に確認する。上限が0.30ポイント変わる。
県や市町村の制度融資を使うなら、基準料率ではなくその制度で定められた料率を確認する。
返済方法と回数を決める。25回以上の均等分割なら係数0.55が掛かる。
会計参与を設置しているか、物的担保を出せるかを確認する。該当すればそれぞれ0.1%下がる。
なお協会は、保証料以外に用紙代・手数料・入会金等を一切徴収しないと明記しています。保証の取得を名目に別の費用を求められた場合は、協会に直接確認してください。信用保証協会そのものの仕組みは信用保証協会は全国に51で、返せなくなった場合の流れは代位弁済されたあとはどうなる?で扱っています。
よくある質問
福島県信用保証協会の保証料率はいくらですか
基準料率は9区分で、責任共有保証が年1.90%から0.45%、責任共有外保証が年2.20%から0.50%です。特殊保証はそれぞれ年1.62%から0.39%、年1.87%から0.43%です。
区分はどうやって決まりますか
協会は「CRDスコアに基づき9段階の保証料率体系となっております」と説明しています。CRDは中小企業信用リスク情報データベースの略で、協会や金融機関が集めた中小企業の財務データをデータベース化したものです。協会は匿名データであり、個々の企業を特定したデータベースではないと注記しています。
割引はいくつありますか
公式ページに挙げられているのは、会計参与設置会社への0.1%と、有担保保証への0.1%の2つです。協会は全体として最大0.2%の割引と表記しています。
保証料のほかに費用はかかりますか
協会は「所定の保証料以外には、用紙代、手数料、入会金等は一切いただいておりません」と明記しています。
保証料は何に使われますか
協会は、保証料が株式会社日本政策金融公庫の信用保険料、協会の業務費、代位弁済による損失等に充てられるものだと説明しています。
出典
- 福島県信用保証協会「信用保証料について」 — 基準料率表の9区分(責任共有・責任共有外・特殊保証)、CRDスコアに基づく9段階という説明、最大0.2%の割引制度の内訳、分割返済回数別係数、満期日一括返済と均等分割返済の計算式、保証料以外を徴収しない旨、保証料の使途







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング