ビジネスローン基礎知識

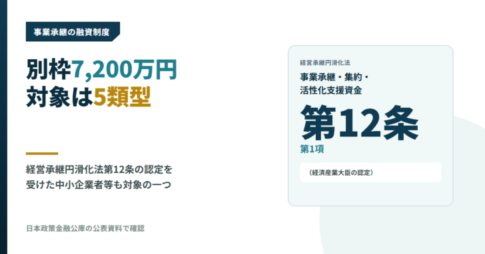
白地に「別枠7,200万円 対象は5類型」という濃紺と金色の見出しと「経営承継円滑化法第12条の認定を受けた中小企業者等も対象の一つ」という副見出しがあり、右側に薄緑のカードで「経営承継円滑化法」「事業承継・集約・活性化支援資金」の文字の下に大きく「第12条」「第1項」、その下に「(経済産業大臣の認定)」と書かれた図ビジネスローン基礎知識

事業承継・集約・活性化支援資金とは?日本政策金融公庫の限度額7,200万円・経営承継円滑化法第12条の認定条件を公表資料で確認

2026年11月19日に日本政策金融公庫の制度ページ・金利情報ページと、e-Gov法令検索の経営承継円滑化法を確認した。事業承継・集約・活性化支援資金は国民生活事業の「企業活力強化貸付」の一つで、融資限度額は他の公庫融資の残高にかかわらない別枠7,200万円、返済期間は設備資金20年以内・運転資金10年以内(いずれも据置5年以内)。対象者は一律ではなく、①事業承継計画を現経営者と後継者が共に策定し融資後おおむね10年以内に実施見込みの方、②安定的な経営権確保等により承継・集約を行う方/される方、③経営承継円滑化法第12条第1項の認定(同条の見出しは「経済産業大臣の認定」)を受けた中小企業者等、④経営者保証の免除を取引金融機関に申し入れたことで資金調達が困難になり公庫が保証を免除する方、⑤承継・集約後5年以内に第二創業・新たな取組み・PMIを行う方、の5類型に分かれる。利率は基準利率・特別利率A〜Qから対象者区分に応じて適用され、令和8年11月2日現在、基準利率は無担保・税務申告2期済で年3.95〜5.35%、2期未済で年3.75〜5.15%、有担保で年2.95〜4.95%。担保・保証人は「ご希望を伺いながらご相談」という個別対応で、無担保無保証人が一律に適用される制度ではない。信用保証協会の事業承継特別保証(保証限度額2億8,000万円)、中小企業庁・中小機構の事業承継・M&Aの補助金(みらサポplusで補助率1/3〜2/3・上限最大2,000万円と確認)との違いも整理した。
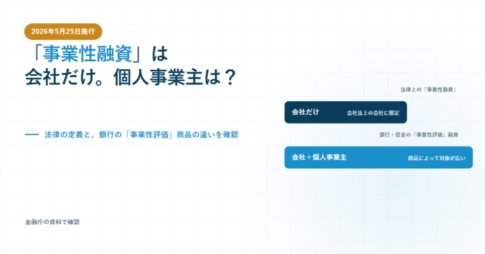
2026年5月25日施行の法律上の事業性融資は会社だけに限定され、銀行・信金の事業性評価融資は商品によって個人事業主も対象に含むことを示すアイキャッチ画像ビジネスローン基礎知識

事業性融資とは|「事業性資金」との違いと、担保・経営者保証に頼らない融資の仕組みを金融庁の資料で確認

「事業性資金とは」で検索して出てくる説明と、金融庁が2026年5月25日に施行した法律に書かれている「事業性融資」の定義は、同じ言葉ではありません。金融庁・日本政策金融公庫の公式資料を確認した範囲では、「事業性資金」とい...

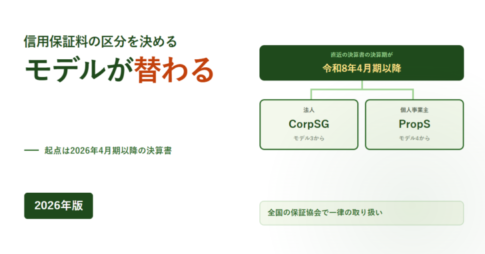
白地に「信用保証料の区分を決める」という濃い緑の見出しと「モデルが替わる」という大きな見出しがあり、「起点は2026年4月期以降の決算書」という副見出しと「2026年版」のバッジが並ぶ。右側には分岐の図があり、上の濃い緑の箱に「直近の決算書の決算期が 令和8年4月期以降」とあり、そこから左右に枝が伸びて、左の箱に「法人 CorpSG モデル3から」、右の箱に「個人事業主 PropS モデル4から」と書かれ、その下に「全国の保証協会で一律の取り扱い」と記された薄い緑の箱が置かれているアイキャッチ画像ビジネスローン基礎知識

信用保証料の区分を決めるモデルが2026年4月期決算から替わる|法人はCRDモデル3からCorpSG、個人事業主はモデル4からPropSへ。小規模・業歴の浅い先ほど区分が動く

2026年11月18日に一般社団法人CRD協会・全国信用保証協会連合会・東京信用保証協会・日本政策金融公庫の公開資料で確認した。信用保証料率の9区分のうちどこに入るかを判定するリスク評価モデルが、保証申込時に提出する直近の決算書の決算期が令和8年4月期以降は新しいものに替わる。CRD協会は2026年4月1日付で「令和8年経済産業省告示第19号の公布に伴い、信用保証協会の信用保証料率の判定に利用されるモデルが、法人はCRDモデル3からCorpSGへ、個人事業主はCRDモデル4からPropSへ変更」と公表している。全国信用保証協会連合会の案内PDFは、同じ決算書でも料率の区分が変更となる可能性があること、日本政策金融公庫の中小企業信用保険の料率判定モデルの変更に伴うもので全国の信用保証協会で一律の取り扱いであることを書いている。CRD協会の2025年度定期検証の評価報告書は、CorpSGについて「売上高規模の小さい先や業歴の浅い先に対しては、精度の差が顕著である」とし、従来のCRDモデル3は「業歴の浅い先に対するAR値が比較的低水準」、個人事業主向けのCRDモデル4は「実勢との乖離が明白に大きく過大推計となる」と指摘している。料率表そのものは据え置きで、東京信用保証協会の2026年6月23日更新の表では一般保証・1,000万円超・無担保が区分1で1.90%、区分5で1.15%、区分9で0.45%。同じ表の注記は、直前の決算において貸借対照表がない場合は区分5の料率を適用すると定めている。評価の仕組みと個別企業の結果は機密情報として開示されていない。

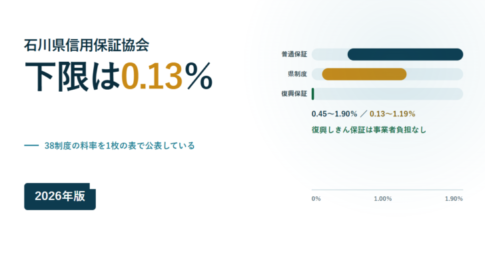
白地に「石川県信用保証協会 下限は0.13%」という濃紺と金色の見出しと「38制度の料率を1枚の表で公表している」という副見出しがあり、右側に0%から1.90%の目盛りの上で普通保証・県制度・復興保証の3本の帯が長さを変えて並び、0.45〜1.90%、0.13〜1.19%、復興しきん保証は事業者負担なしと添えられた図ビジネスローン基礎知識

石川県信用保証協会は38制度の保証料率を1枚の表で公表|普通保証0.45〜1.90%に対し県制度は0.13〜1.19%、能登の復興保証2本は事業者負担なし

2026年11月18日に石川県信用保証協会の公開ページで確認した。同協会は9区分の料率表を貼り出す形ではなく、取り扱う保証制度を「並べ替えでさがす」の比較表に並べ、38本すべてに保証料率を書き込んでいる。普通保証で分割返済するものは年0.45%〜1.90%、当座貸越・根保証の系統は年0.39%〜1.62%。県の制度を通すと帯が下へ動き、追認小口保証・小口当座貸越根保証・経営安定支援融資保証・石川県中東情勢対応緊急特別融資保証は年0.13%〜1.19%、100%保証の小口零細保証は年0.13%〜1.34%になる。能登半島地震の復興向け2本は保証料率が事業者負担なしで、復興しきん保証は国0.65%・県0.20%の補助と明記され、保証限度額1億円、保証期間10年以内(据置5年以内)、当初5年間無利子(5年経過後1.00%)、取扱期間は令和9年3月31日保証申込受付分まで。分割係数は協会の簡易シミュレーションで4段(2〜6ヵ月0.70、7〜12ヵ月0.65、13〜24ヵ月0.60、25ヵ月以上0.55)になることを実際に入力して確認した。割引は有担保0.1%と会計処理0.1%の2つだけで、個人事業者・組合・医療法人等は会計処理の割引の対象外。

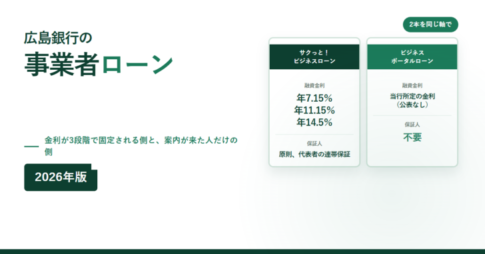
白地に広島銀行の事業者ローンという濃い緑の見出しが入った図。金利が3段階で固定される側と、案内が来た人だけの側という副見出しと2026年版のバッジがあり、右にサクっと!ビジネスローンとビジネスポータルローンの2枚のカードが並び、左は融資金利 年7.15%・年11.15%・年14.5%と保証人は原則代表者の連帯保証、右は融資金利が当行所定の金利(公表なし)と保証人は不要と書かれているビジネスローン基礎知識

広島銀行の事業者向けローン2本を比較|サクっと!は年7.15%・11.15%・14.5%の固定で代表者保証、ビジネスポータルローンは保証人不要だが案内が来た人だけ

2026年11月14日に広島銀行の商品ページで確認。〈ひろぎん〉サクっと!ビジネスローンは融資金額50万円以上500万円以内(10万円単位)、融資金利は固定金利で年7.15%・年11.15%・年14.5%のいずれか(保証料含む)、融資期間は証書貸付で6ヵ月以上10年以内(返済回数6回以上120回以内)、融資形式は証書貸付と当座貸越(カードローン)。担保は不要だが、法人の場合は原則として代表者の連帯保証が必要で、保証会社はアイフル株式会社。対象は広島県および隣接3県(岡山県・山口県・愛媛県)の営業区域内に居住地または事業所がある法人・個人事業主で、法人の連帯保証人と個人事業主はいずれも借入時の年齢が満20歳以上満69歳以下。〈ひろぎん〉ビジネスポータルローンは保証人も担保も不要でオンライン完結だが、対象はビジネスポータル上で融資の提案を受けた契約者に限られ、金利は「当行所定の金利」としか公表されていない。融資期間は元金均等分割返済3ヶ月以上5年以内、期日一括返済3ヶ月以上1年以内。

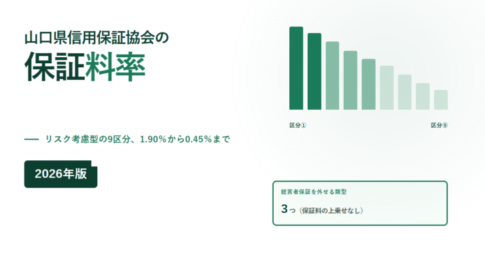
山口県信用保証協会の保証料率のイメージ。リスク考慮型の9区分、1.90%から0.45%までという副題と、区分①から区分⑨へ向かって低くなる9本の緑の棒グラフ、経営者保証を外せる類型は3つ(保証料の上乗せなし)と書かれた枠が並んでいるビジネスローン基礎知識

山口県信用保証協会の保証料率は1.90%〜0.45%の9区分|経営者保証を上乗せなしで外せる型が3つ、クオリファイド保証は0.34%から

2026年11月14日に山口県信用保証協会の公式ページで確認しました。保証料率はリスク考慮型の9区分で、責任共有制度の対象なら年1.90%から0.45%、対象外なら2.20%から0.50%です。特殊保証(当座貸越根保証・商業手形割引根保証・電子記録債権割引根保証)には別の率が設定されています。割引は会計参与の設置登記で0.1%、担保の提供で0.1%の2つ。信用保証料のほかに調査料・相談料・用紙代は一切かからないと明記されています。保証限度額は個人・法人が2億8,000万円(無担保8,000万円を含む)、一般保証の期間は15年以内。経営者保証は、金融機関連携型・財務要件型(ネクストステージ保証)・担保充足型の3類型なら保証料の上乗せなしで不要にできます。担保も保証人も不要なクオリファイド保証は、純資産3,000万円以上・自己資本比率15%以上・ICR1.0倍以上などの要件つきで料率0.34%〜0.77%です。

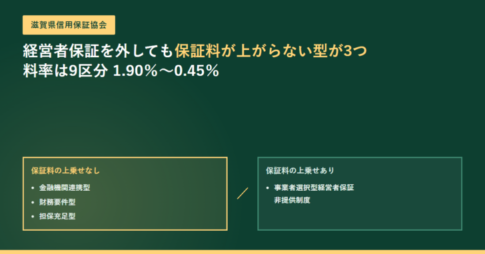
深緑の背景に、滋賀県信用保証協会の保証料の上乗せが無い3つの型と上乗せがある制度を左右に分けて並べたアイキャッチビジネスローン基礎知識

滋賀県信用保証協会は経営者保証を外しても保証料が上がらない型が3つ|財務要件型は純資産5千万円以上・自己資本比率20%以上、料率は9区分1.90%〜0.45%

2026年11月13日に滋賀県信用保証協会の公式サイトで確認した。経営者保証を不要とする取り扱いは、保証料の上乗せが無い3つの型(金融機関連携型・財務要件型・担保充足型)と、上乗せがある事業者選択型に分けて掲示されている。財務要件型は純資産額5千万円以上・自己資本比率20%以上などが例示されている。信用保証料率はCRDのリスク評価モデルで9区分に分かれ、責任共有保証料率は1.90%〜0.45%、責任共有制度の対象外に適用される信用保証料率は2.20%〜0.50%。括弧内の特殊保証料率(1.62%〜0.39%、1.87%〜0.43%)は手形割引根保証・当座貸越根保証・事業者カードローン根保証に適用される。定性要因の割引は会計参与設置会社と有担保の2つで各0.1%、会計参与の割引は個人事業者と医療法人には使えない。回数別係数は6回以下0.70から25回以上0.55まで4段階。料率表の時点は令和8年4月1日現在。

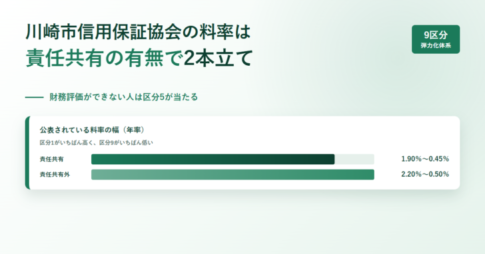
白と薄緑の背景に、川崎市信用保証協会の料率は責任共有の有無で2本立て、と書かれた図。右上に9区分という緑のバッジがあり、下の白いカードに責任共有1.90%〜0.45%と責任共有外2.20%〜0.50%の2本の横棒グラフが並んでいるビジネスローン基礎知識

川崎市信用保証協会の料率は責任共有1.90%〜0.45%・責任共有外2.20%〜0.50%|決算書を作っていない個人事業主は区分5、条件変更では料率を見直さない

2026年11月10日に川崎市信用保証協会の公表資料で確認。信用保証料率は弾力化体系の9区分で、責任共有保証料率が1.90/1.75/1.55/1.35/1.15/1.00/0.80/0.60/0.45%、責任共有外保証料率が2.20/2.00/1.80/1.60/1.35/1.10/0.90/0.70/0.50%。区分は一般社団法人CRD協会のCRDで財務評価を行ったあと定性要因を加味して決まり、個人事業主で貸借対照表および損益計算書を作成していない方や創業者等、財務評価ができない方は区分5が適用される。条件変更を行う場合は保証料率の見直しを行わず当初保証承諾時の料率が適用され、当座貸越根保証やカードローンの期間延長も含む。保証料は原則として融資実行時に一括払いで、分割返済回数別係数は均等分割が6回以下0.70・12回以下0.65・24回以下0.60・25回以上0.55。

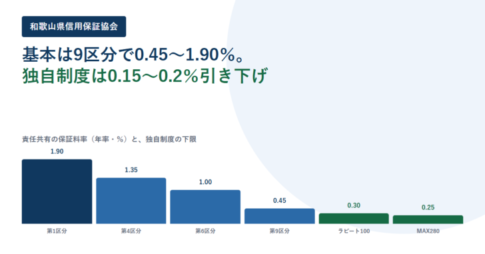
白い背景に濃紺のキッカーと見出しを置き、責任共有の保証料率を第1区分1.90、第4区分1.35、第6区分1.00、第9区分0.45と青い棒で並べ、その右に緑色でラピート100の0.30とMAX280の0.25を並べた自作の棒グラフビジネスローン基礎知識

和歌山県信用保証協会の保証料率は9区分0.45%〜1.90%|MAX280は0.2%、ラピート100は0.15%の引き下げ

2026年11月10日に和歌山県信用保証協会の公式サイトと各制度のPDFで確認。基本保証料率は9区分で、責任共有対象外が年0.50%〜2.20%、責任共有対象が年0.45%〜1.90%。特殊保証(手形割引根保証・当座貸越根保証)は責任共有で年0.39%〜1.62%。決算書を作る義務がない方や事業開始後最初の事業年度の決算がない方は弾力化を適用せず、当面の間1.35%(責任共有1.15%)の固定料率。割引は担保提供0.1%と会計参与の設置登記0.1%の2つ。独自制度では、MAX280が保証限度額2億8,000万円・年0.25%〜1.70%(通常から0.2%引き下げ)、ラピート100が保証限度額1億円・年0.30%〜1.65%(通常から0.15%引き下げ)。

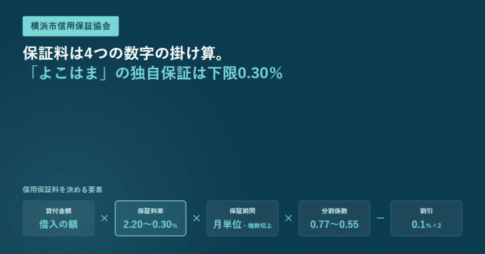
濃い青緑の背景に水色のキッカーと白い見出しを置き、下部に貸付金額・保証料率・保証期間・分割係数を掛け算の記号でつなぎ、最後に割引を引く形で並べた5つの枠の自作図ビジネスローン基礎知識

横浜市信用保証協会の「よこはま」独自保証は8本|プレミアム保証の下限0.30%は一般保証の0.45%より低い。料率表の区分は9つ

2026年11月9日に横浜市信用保証協会が公開している令和8年5月25日付の信用保証料率表と利用ガイドで確認。料率の軸はCRDモデルで評価した①〜⑨の9区分で、責任共有が1.90%〜0.45%、責任共有外が2.20%〜0.50%、当座貸越型が1.62%〜0.39%。貸借対照表が作成されていない場合は*⑤の区分が適用される。「よこはま」の名が付く独自保証は8本あり、よこはまプレミアム保証は⑥〜⑨の4区分だけで下限0.30%、よこはまアドバンテージ保証は⑤〜⑨の5区分で下限0.35%と、一般保証の下限0.45%を下回る。創業向けは区分によらない一律料率で、よこはま創業サポート保証0.60%、創業関連保証0.80%、スタートアップ創出促進保証1.00%。割引は有担保と会計参与設置会社の各0.1%だけで、会計参与は個人事業者・組合・医療法人・NPO法人等が対象外。分割係数は均等0.7〜0.55、不均等0.77〜0.61。保証の最高限度額は個人・法人2億8,000万円(うち無担保8,000万円)。

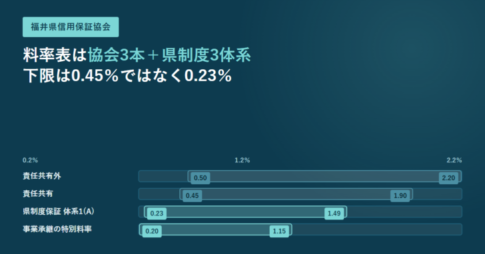
濃紺の背景に「福井県信用保証協会」という水色の見出しと、料率表は協会3本+県制度3体系・下限は0.45%ではなく0.23%という白い文字。下に4本の横棒が並び、責任共有外0.50から2.20、責任共有0.45から1.90、県制度保証体系1(A)0.23から1.49、事業承継の特別料率0.20から1.15の範囲が示されているビジネスローン基礎知識

福井県信用保証協会の下限は0.45%ではない|県制度保証の体系1は0.23%、事業承継の特別料率は専門家の確認で0.20%まで下がる

2026年11月5日に福井県信用保証協会の「信用保証料について」で確認。協会のリスク考慮型保証料率表は3本あり、責任共有が年1.90%〜0.45%、特殊保証が年1.62%〜0.39%、責任共有外が年2.20%〜0.50%。県制度保証はさらに3体系に分かれ、体系1(A)の下限は年0.23%、体系3(A)は協会の責任共有と同じ数値。事業承継特別保証制度と経営承継借換関連保証制度は、専門家の確認を受けた場合に年1.15%〜0.20%の特別料率表が使われる。決算書がない事業者は第5区分が基準料率。定性要因の割引は有担保0.1%と会計参与0.1%の2つだけで、会計参与の割引は個人事業者と医療法人等が対象外。分割係数は均等返済で0.70〜0.55、不均等返済で0.77〜0.61。

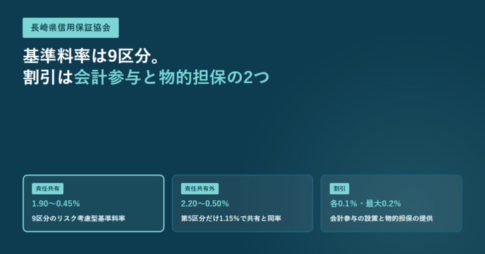
長崎県信用保証協会の責任共有1.90〜0.45%、責任共有外2.20〜0.50%、割引は各0.1%で最大0.2%という3点を横並びのカードで示したアイキャッチビジネスローン基礎知識

長崎県信用保証協会の基準料率は9区分|責任共有1.90%〜0.45%、割引は会計参与と物的担保の2つで各0.1%。第5区分だけ責任共有外が同率1.15%

2026年11月4日に長崎県信用保証協会の公表資料で確認。基準料率はリスク考慮型の9区分で、責任共有保証料率は1.90%〜0.45%、責任共有外保証料率は2.20%〜0.50%。特殊保証(手形・電子記録債権割引根保証、当座貸越根保証、事業者カードローン当座貸越根保証)には別表があり最低0.39%。定性要因による割引は会計参与の設置と物的担保の提供の2つだけで各0.1%、両方該当で0.2%。会計参与の割引は株式会社のみ、特別小口保証や創業関連保証は物的担保の割引自体がない。分割係数は均等分割で6回以下0.70から25回以上0.55まで、不均等分割は0.77から0.61。保証期間が2年を超えると保証料を1年ごとに分割納入でき、2年超4年以下は初年度75%、18年超は初年度20%。繰上完済の返戻は計算結果が1,000円以下だと対象外で、金融機関の完済報告が起点になる。協会の規模は令和8年3月31日現在で保証債務残高20,147件・1,986億円、利用企業数1万2,742企業、役職員数75名。

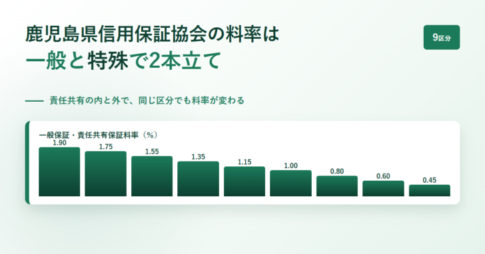
鹿児島県信用保証協会の料率は一般と特殊で2本立てと示し、一般保証・責任共有保証料率の9区分を1.90から0.45まで棒グラフで並べたアイキャッチビジネスローン基礎知識

鹿児島県信用保証協会の料率表は4本|一般保証1.90%〜0.45%、特殊保証1.62%〜0.39%。割引は担保と会計参与の2つだけ

2026年11月3日に鹿児島県信用保証協会の公式サイトで確認。基本となる保証料率は9段階のリスク考慮型で、一般保証の責任共有保証料率が1.90%〜0.45%、責任共有外が2.20%〜0.50%、特殊保証の責任共有が1.62%〜0.39%、責任共有外が1.87%〜0.43%の4本立てです。特殊保証にあたるのは極度保証(割引)、当座貸越(貸付専用型)根保証、事業者カードローン当座貸越根保証の3つだけ。割引は有担保保証に対する割引と会計参与設置等に対する割引の2つで、制度によっては割引されないものがあります。保証料は貸付金額・保証期間・保証料率・分割返済回数別係数で決まり、係数は均等分割で〜6回0.70、7〜12回0.65、13〜24回0.60、25回以上0.55。保証期間の端数は15日以下切り捨て、16日以上は1月です。支払いは貸付実行日に全額一括が原則で、保証期間2年超(当座貸越根保証等は1年超)は分割支払を選べます。同協会は信用保証料以外の手数料等は一切いただいていないと明記しています。

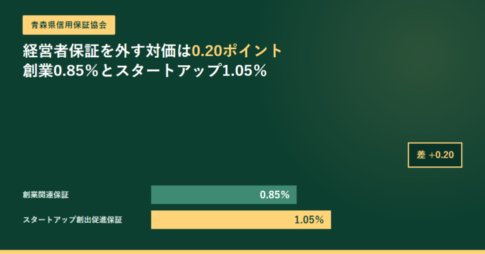
深緑の背景に青森県信用保証協会と書かれたアイキャッチ。経営者保証を外す対価は0.20ポイントという見出しの下に、創業関連保証0.85%とスタートアップ創出促進保証1.05%の横棒が並び、右に差プラス0.20と表示されているビジネスローン基礎知識

青森県信用保証協会は経営者保証を外す対価が0.20ポイント|創業関連保証0.85%とスタートアップ創出促進保証1.05%、一般保証は0.45%〜2.20%

2026年11月2日に青森県信用保証協会の「主な保証制度一覧」と「保証協会のご利用にあたって」で確認。創業向けの保証は2本あり、創業関連保証が0.85%、経営者保証非徴求のスタートアップ創出促進保証が1.05%。保証限度額3,500万円、保証期間は運転・設備とも10年で同じなので、差は料率の0.20ポイントだけになる。一般保証は保証料率0.45%〜2.20%の9区分、限度額2億8,000万円(普通保険2億円・無担保保険8,000万円)、期間は運転15年・設備20年。組合は4億8,000万円だが農協・漁協・森林組合などは一般と同額。経営安定関連保証は1〜4号・6号が0.95%、5号・7号・8号が0.86%、危機関連保証は0.80%、経営力強化保証は0.45%〜1.75%。当座貸越根保証とカードローン当座貸越根保証、小規模事業者向け「ナイス」はいずれも0.39%〜1.62%で、ナイスの限度額は300万円。連帯保証人は法人代表者以外は原則不要で、例外の類型が公表されている。協会が根抵当権を設定すると登録免許税が設定額の1,000分の4から1,000分の1.5へ軽減される。平成30年4月から金融機関紹介窓口を開設している。

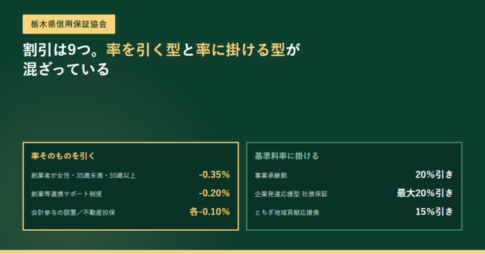
深緑の背景に栃木県信用保証協会と書かれたアイキャッチ。割引は9つ、率を引く型と率に掛ける型が混ざっているという見出しの下に、左の枠へマイナス0.35%・マイナス0.20%・各マイナス0.10%、右の枠へ20%引き・最大20%引き・15%引きの数値が並んでいるビジネスローン基礎知識

栃木県信用保証協会の割引は9つ|創業者が女性・35歳未満・55歳以上なら0.80%から0.35%引き下げ、事業承継割は基準料率から20%引き

2026年10月30日に栃木県信用保証協会の「信用保証料について」と信用保証料シミュレーションのページで確認。基準保証料率は9区分で、責任共有対象が1.90%から0.45%、責任共有対象外が2.20%から0.50%。貸借対照表を作成していないなどで区分が分類できない場合は区分⑤の料率が適用される。割引は協会独自が6項目、定性要因が2項目で、創業の割引は通常の0.20%引き下げと、創業者(法人は代表者)が女性・若者(35歳未満)・シニア(55歳以上)の場合の0.35%引き下げに分かれる。スタートアップ創出促進保証の場合、引き算の出発点は0.80%ではなく1.00%。事業承継割と経営資源引継ぎサポート制度(事業承継型)は基準料率から20%割引、企業発達応援型社債保証は最大20%割引、寄贈型SDGs特定社債保証「とちぎ地域貢献応援債」は15%割引で、こちらは率に掛ける形。定性要因は会計参与の設置と不動産担保の提供で各0.10%引き下げ。計算式は一括返済が貸付金額×保証料率×保証期間(月)÷12、分割返済はこれに分割返済回数別係数(均等0.70・0.65・0.60・0.55、不均等0.77・0.72・0.66・0.61)を掛ける。保証期間が2年を超えると保証料を分割で払え、2年超4年以下は初回75%、18年超は初回20%で10回に分かれる。協会は信用保証料以外に相談料・手数料・会費・斡旋料・用紙代などは必要ないと明記している。

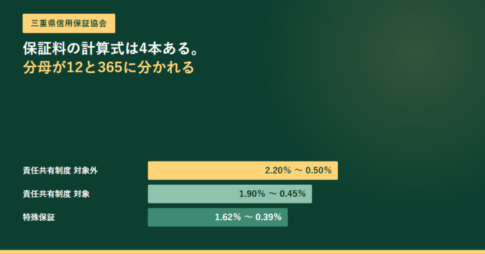
三重県信用保証協会と書かれたアイキャッチ。保証料の計算式は4本ある、分母が12と365に分かれるという見出しの下に、責任共有制度対象外2.20%から0.50%、責任共有制度対象1.90%から0.45%、特殊保証1.62%から0.39%の3本の帯グラフビジネスローン基礎知識

三重県信用保証協会の保証料は計算式が4本|月数保証は分母12、確定日保証は365。根保証は融資限度額で計算する

2026年10月29日に三重県信用保証協会の「信用保証料について」のページと3枚のPDFで確認。弾力化料率区分は9区分で、責任共有制度の対象制度が1.90%〜0.45%、対象外制度が2.20%〜0.50%、特殊保証が1.62%〜0.39%。特殊保証とは当座貸越・カードローン・手形割引根保証を指すとPDFに注記がある。割引は担保提供と会計参与設置会社の各0.1%の2つだけ。計算式は、保証期間を月で定めた月数保証が分母12、最終返済期日を定めた確定日保証が分母365で、根保証は貸付金額ではなく融資限度額に料率と日数を掛ける。分割返済回数別係数は4区分で、均等分割が0.70・0.65・0.60・0.55、不均等分割が0.77・0.72・0.66・0.61。支払いは一括が原則だが、保証期間が2年を超えるもので分割徴収の申出があり協会が適当と認めた場合は分割払いもできる。協会は信用保証料以外の名目で金銭を受け取らないと明記している。

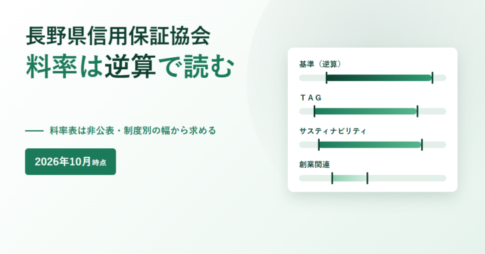
長野県信用保証協会 料率は逆算で読むと書かれたアイキャッチ。料率表は非公表・制度別の幅から求めるという副題と2026年10月時点のバッジ、右側に基準・TAG・サスティナビリティ・創業関連の4本の料率の幅を示した横棒のイラストビジネスローン基礎知識

長野県信用保証協会は保証料率表を公表していない|制度ごとの料率から逆算すると基準は0.45%〜1.90%。TAGは0.30%〜1.75%で経営者保証も不要

2026年10月28日に長野県信用保証協会の公式サイトで確認。ほかの協会にある9区分の保証料率表はサイトに見当たらず、信用保証料シミュレーションも料率を利用者が入力する方式。料率は制度ごとのページに出ており、金融機関連携型推進保証「TAG」が年率0.30%〜1.75%(通常より0.15%引き下げ)、サスティナビリティ推進保証が年率0.35%〜1.80%(9段階から0.1%引き下げ、認定等の取得でさらに10%引きの0.315%〜1.620%)。引き下げ幅を足し戻すとどちらも0.45%〜1.90%になり、全国の一般保証の区分と一致する。TAGは保証限度額8,000万円・設備資金15年以内で連帯保証人は不要。事業者選択型経営者保証非提供保証は所定の料率に+0.25%または+0.45%を上乗せする。創業関連保証・SSS保証は0.55%〜1.00%で限度額3,500万円、事業承継特別保証は0.20%〜1.90%で限度額2億8,000万円。

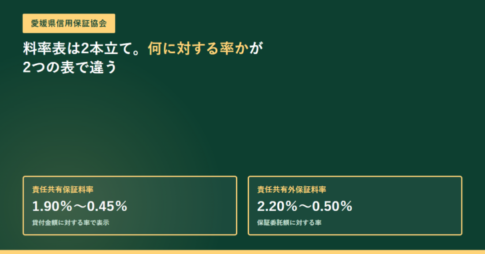
愛媛県信用保証協会の記事のアイキャッチ。責任共有保証料率1.90%〜0.45%は貸付金額に対する率で表示、責任共有外保証料率2.20%〜0.50%は保証委託額に対する率という2つのカードが並んでいるビジネスローン基礎知識

愛媛県信用保証協会の料率表は母数が2つある|責任共有は貸付金額に対する率、責任共有外は保証委託額に対する率。割引は0.1%が2つだけ

2026年10月27日に愛媛県信用保証協会の公表ページで確認。基本信用保証料率表は9段階で、責任共有保証料率が1.90%〜0.45%、責任共有外保証料率が2.20%〜0.50%。表の下の注が母数の違いを明記しており、責任共有保証料率は「保証委託額に対して計算される保証料を貸付金額に対する率で表示したもの」、責任共有外保証料率は「保証委託額に対する率」。割引は会計参与設置会社の会計処理割引0.1%と有担保割引0.1%の2つだけで、利用する制度によっては割引とならない場合があると注記。保証限度額は個人・法人・医療法人が2億8,000万円以内、組合が4億8,000万円以内、うち無担保保証は8,000万円。保証期間は運転・設備とも15年以内で、土地・建物取得資金だけ20年以内。旧債振替資金は原則対象外。連帯保証人は個人が原則不要。繰上完済時の保証料返戻は、返戻額が1,000円以下だと対象外になり、請求書の提出が必要。責任共有制度の対象から除かれる保証は11区分が列挙されている。

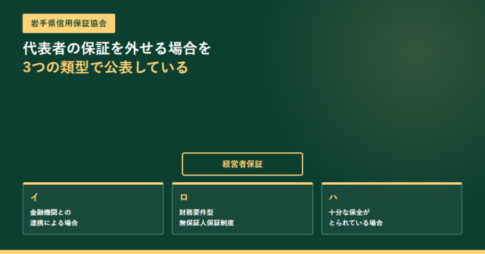
岩手県信用保証協会の記事のアイキャッチ。経営者保証から3本に分かれ、イは金融機関との連携による場合、ロは財務要件型無保証人保証制度、ハは十分な保全がとられている場合と並んでいるビジネスローン基礎知識

岩手県信用保証協会は経営者保証を外せる場合を3類型で公表|料率は9区分1.90%〜0.45%、割引は会計参与と有担保の各0.1%だけ

2026年10月26日に岩手県信用保証協会の公式ページで確認。「保証の利用条件」には、法人代表者の保証を徴求しないことができる場合がイ(金融機関との連携)・ロ(財務要件型無保証人保証制度)・ハ(十分な保全)の3類型として表で示されている。法人代表者以外の連帯保証人は特別な事情がある場合を除き徴求しないとし、例外も3つに限っている。信用保証料率は責任共有1.90%〜0.45%、責任共有外2.20%〜0.50%の9区分で、決算未到来や貸借対照表未作成の場合は区分5。割引は会計参与設置会社と有担保の各0.1%で最大0.2%。分割返済回数別係数は均等0.70〜0.55、不均等0.77〜0.61。対象外の資金は7項目で、同じ金融機関の借入金の返済資金も原則として対象外。

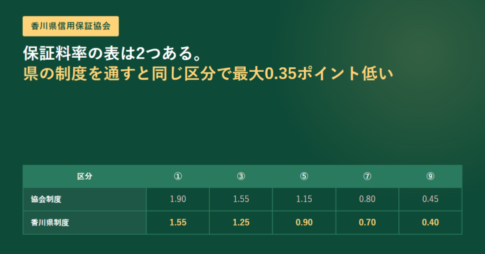
香川県信用保証協会の保証料率を協会制度と香川県制度で比較した表。①区分は1.90%と1.55%、⑨区分は0.45%と0.40%ビジネスローン基礎知識

香川県信用保証協会の料率表は2つある|県の制度を通すと同じ区分で最大0.35ポイント低い。割引は有担保と会計参与の0.1%だけ

2026年10月23日に香川県信用保証協会と香川県の公式ページで確認。保証料率表は「協会制度利用時」と「香川県制度利用時」の2本立てで、協会制度の責任共有保証料率は①1.90%〜⑨0.45%、香川県制度は①1.55%〜⑨0.40%です。同じ①区分で0.35ポイント、②〜④で0.30ポイントの差があります。区分はCRDで確定決算内容と定性要因を評価して決まり、貸借対照表を作成していない場合は⑤区分。割引は有担保保証0.1%と会計参与設置会社0.1%の2つだけです。分割係数は均等分割で6回以下0.70〜25回以上0.55。県の協調支援型特別保証融資は限度額2億8,000万円以内、利率は7年以内で年2.20%以内です。