経営者保証を外す3要件とは?ガイドラインの位置づけと、履行後に残る99万円+100万〜360万円を公表資料で確認
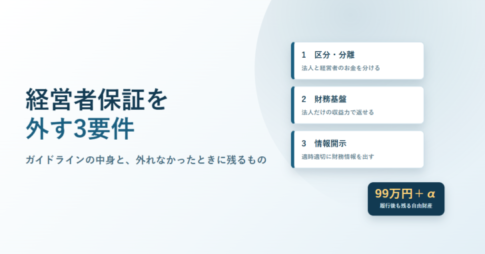
経営者保証に関するガイドラインは2013年12月公表・2014年2月適用開始の自主的なルールです。保証を外す3要件、停止条件付保証契約、履行後に残る自由財産99万円と一定期間の生活費、日本政策金融公庫の経営者保証免除特例制度の7類型を公表資料で確認します。
 ビジネスローン基礎知識
経営者保証に関するガイドラインは2013年12月公表・2014年2月適用開始の自主的なルールです。保証を外す3要件、停止条件付保証契約、履行後に残る自由財産99万円と一定期間の生活費、日本政策金融公庫の経営者保証免除特例制度の7類型を公表資料で確認します。
 ビジネスローン基礎知識
在庫商品・機械設備・売掛金を担保にする動産譲渡登記と債権譲渡登記の仕組みを、法務省の公表内容で整理しました。登録免許税は動産譲渡登記が1件7,500円、債権譲渡登記は債権個数5,000個超で15,000円、抹消登記は1,000円。存続期間の起算点や、作成後3か月以内という添付書面の期限まで確認します。
 ビジネスローン基礎知識
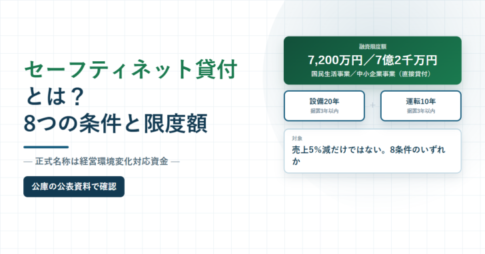
セーフティネット貸付の正式名称は「経営環境変化対応資金」で、日本政策金融公庫が直接貸す融資制度です。信用保証協会のセーフティネット保証とは別物で、市区町村の認定は要りません。融資限度額は国民生活事業7,200万円、中小企業事業の直接貸付7億2千万円。返済期間は設備20年以内・運転10年以内で、いずれも据置期間3年以内。対象は売上5%減を含む8条件のいずれかで、取引条件が0.1ヵ月以上悪化したケースや債務償還年数15年以上のケースも含みます。
 ビジネスローン基礎知識
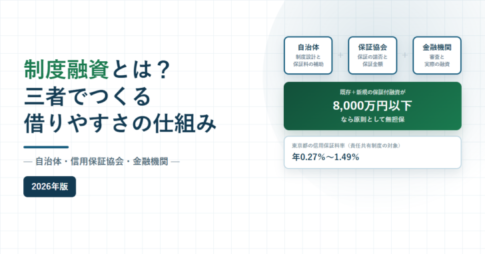
制度融資は自治体がお金を貸す制度ではありません。東京都産業労働局は「東京都と東京信用保証協会と指定金融機関の三者協調のうえに成り立っている融資制度」と説明しています。既存と新規の保証付融資の合計が8,000万円以下なら原則無担保、連帯保証人は法人代表者を除き不要、信用保証料率は責任共有制度の対象なら年0.27%〜1.49%で都が一部を補助。申込条件・中小企業者の範囲・ビジネスローンとの使い分けまで、公表資料で整理しました。2026年9月10日確認。
 ビジネスローン基礎知識
信用保証料の料率に一律の数字がないのは、経営状況に応じた9つの料率区分から適用されるためです。担保の提供や会計参与設置会社であれば割引、事業者選択型経営者保証非提供制度を使えば割増、セーフティネット保証などには特別料率が適用されます。さらに「信用保証料は保険料ではない」ため、代位弁済のあとは事業者の側から信用保証協会へ弁済していくことになります。全国51の信用保証協会の分かれ方まで、連合会の公表資料で整理しました。
 ビジネスローン基礎知識
企業価値担保権は2026年5月25日にスタートした新しい担保制度です。根拠は事業性融資の推進等に関する法律(令和6年法律第52号)。不動産担保や経営者保証等に過度に依存しない融資を後押しする制度で、設定できるのは株式会社と持分会社だけ。金融庁の公表資料で整理しました。
 ビジネスローン基礎知識
マル経融資(小規模事業者経営改善資金)は、融資限度額2,000万円、返済期間10年以内(うち据置2年以内)、無担保・無保証人で保証協会の保証も不要。利率は特別利率Fで、公庫の公表では年2.90%(令和8年9月1日現在)です。ただし商工会議所等の経営指導を原則6か月以上受け、長の推薦を受けることが要件。従業員数の線引き、税金完納、地区内1年以上の条件まで公表資料で整理します。
 ビジネスローン基礎知識
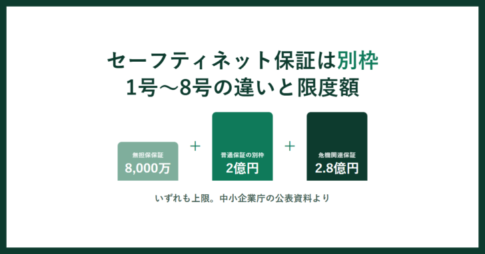
セーフティネット保証は、取引先の倒産や災害、業況悪化のときに一般保証とは別枠で信用保証を受けられる制度です。別枠は普通保証2億円以内・無担保保証8,000万円以内。5号だけは平成30年4月以降の申込分から保証割合が100%から80%に引き下げられています。1号〜8号の違い、認定基準、市区町村への申請の流れを中小企業庁の公表内容で整理します。
 ビジネスローン基礎知識
個人事業主の創業融資で中心になるのは日本政策金融公庫の新規開業・スタートアップ支援資金です。限度額7,200万円、設備20年・運転10年、据置5年以内。新創業融資制度は令和6年3月末で終了し、いまは各制度で無担保・無保証人が使えます。令和8年9月1日現在の利率とビジネスローンとの使い分けまで、公庫の公表資料で整理しました。
 ビジネスローン基礎知識
信用保証協会は融資をする機関ではなく、金融機関に対して事業者の債務を保証する立場です。全国51協会、責任共有制度の部分保証80%、保証限度額2億8,000万円、信用保証料の9料率区分まで、全国信用保証協会連合会の公表内容で整理しました。
 ビジネスローン基礎知識
運転資金とは、事業を回し続けるために必要な資金です。常時必要な額は「売上債権+棚卸資産−仕入債務」で計算できます。黒字でも資金が足りなくなる仕組み、運転資金の6つの種類、取引条件の見直しから保証付融資・ABL・ビジネスローンまでの選択肢を、公的機関の公表値で整理します。
 ビジネスローン基礎知識
1. 融資枠型ビジネスローンとは?基本の「き」を理解しよう 融資枠型ビジネスローン、なんだか名前は聞いたことあるけれど、実際どんな仕組みなのか、普段使っているビジネスローンとどう違うのか、疑問に思っていませんか?ご安心く...
 ビジネスローン基礎知識
ビジネスローンの基本条件を押さえる ビジネスローンは、法人経営者や個人事業主が事業資金を確保するために利用できる金融商品です。利用にあたっては、あらかじめ満たすべき基本条件が定められています。ここでは申込時に押さえておく...
 ビジネスローン基礎知識
ビジネスローンの仕訳で費用になるのは利息だけで、元本の返済は費用になりません。国税庁の資料をもとに、勘定科目、消費税の非課税区分、債務確定主義による計上時期、個人事業主の注意点を整理します。
 ビジネスローン基礎知識
ビジネスローンの限度額とは? ビジネスローンの限度額とは、金融機関やノンバンクが事業者に対して融資可能とする最大の金額を指します。この限度額は、事業者の信用力や事業内容、財務状況によって大きく異なります。以下に、ビジネス...
 ビジネスローン基礎知識
ビジネスローン会社を選ぶ際の基本知識 ビジネスローンを利用する際には、基本的な仕組みや特徴を理解することが重要です。特にフリーランスや個人事業主にとっては、選ぶべきローンの条件や注意点を知ることで、より適切な選択が可能と...
ビジネスローン基礎知識無担保ビジネスローンとは 無担保ビジネスローンは、フリーランスや個人事業主が担保なしで資金を借り入れることができる融資の一形態です。通常、融資を受ける際には不動産や車両などの資産を担保として提供する必要がありますが、無担...
 ビジネスローン基礎知識
総量規制とは 総量規制は、借り手の過剰な借入を防ぐための法律であり、主に貸金業者からの借入額が借り手の年収の3分の1を超えないように制限しています。これは「貸金業法」に基づいており、個人が借入をする際の上限を設けることで...
 ビジネスローン基礎知識
法人経営者や財務担当者にとって、決算期は特に資金繰りの管理が重要となる時期です。支払いや投資計画が集中するこの時期に、必要な資金を確保できないと、企業の成長に悪影響を及ぼしかねません。そこで有効な手段の一つが、ビジネスロ...
 ビジネスローン基礎知識
ビジネスローンで創業時の資金調達が可能な理由 創業時には事業の立ち上げや初期運転資金の確保が不可欠であり、そのための資金調達が大きな課題となります。しかしながら、通常の銀行融資は実績が求められ、創業間もない事業者にはハー...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
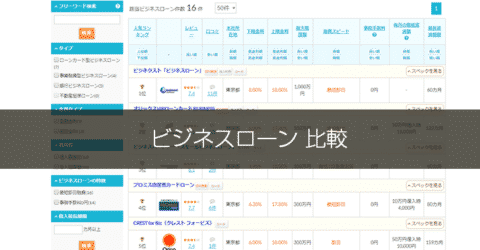
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング