
千葉県で保証付き融資を使うとき、金融機関から渡される見積りには保証料の金額だけが書かれていて、何%を掛けたのかまでは説明されないことがあります。千葉県信用保証協会は料率表も分割係数も割引の一覧も公表しているので、自分で計算して突き合わせることができます。公表されている数字をそのまま並べ、どこを見れば自分の料率に近づけるのかを整理します。
基本の料率は9区分です。責任共有制度の対象なら1.90%から0.45%まで、対象外なら2.20%から0.50%までが並びます。
区分を決めるのは協会の裁量ではなくCRD(中小企業信用リスク情報データベース)です。財務内容を総合的に評価して算出すると公表されています。
決算書がそろっていない場合は真ん中の区分⑤に固定されます。新規創業者で初年度の決算が無い、個人事業主で貸借対照表を作っていない、連帯債務で借りる、の3つが対象です。
千葉の特徴は割引の種類の多さです。会計参与0.10%、有担保0.10%に加えて、県の制度融資や協会の制度保証ごとに0.05%から0.40%、さらに通常料率から20%引く枠まであります。
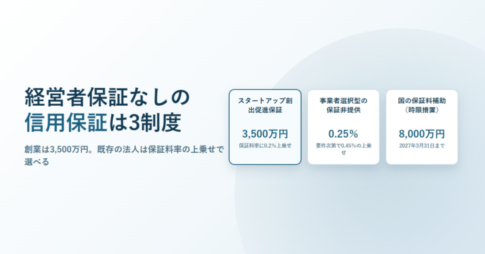
逆に上乗せもあります。事業者選択型経営者保証非提供制度を使って経営者保証を外すと、0.25%または0.45%が足されます。
基本は9区分。責任共有の対象かどうかで表が2段になる
千葉県信用保証協会の料率は、財務内容に応じた9段階です。同じ区分でも、責任共有制度の対象か対象外かで数字が変わります。

| 料率区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有制度 対象外(%) | 2.20 (1.87) |
2.00 (1.70) |
1.80 (1.53) |
1.60 (1.36) |
1.35 (1.15) |
1.10 (0.94) |
0.90 (0.77) |
0.70 (0.60) |
0.50 (0.43) |
| 責任共有制度 対象(%) | 1.90 (1.62) |
1.75 (1.49) |
1.55 (1.32) |
1.35 (1.15) |
1.15 (0.98) |
1.00 (0.85) |
0.80 (0.68) |
0.60 (0.51) |
0.45 (0.39) |
括弧の中の数字は特殊保証料率と呼ばれるもので、根保証手形(電子記録債権)割引、当座貸越(貸付専用型)根保証、事業者カードローン当座貸越根保証に使われます。通常の証書貸付には当たりません。見積りの料率が表の数字より少し低いときは、この括弧側を見ている可能性があります。
責任共有制度は平成19年10月に導入された仕組みで、金融機関と協会の両方が責任を負う形です。協会は、対象から除外される主な制度として小口零細企業保証制度・創業関連保証・危機関連保証を挙げています。これらは対象外の表、つまり上の段が当たります。制度そのものの説明は信用保証協会とはにまとめています。
区分を決めるのはCRD。432万者のデータベースで評価される
どの区分に入るかは、一般社団法人CRD協会が運営する中小企業信用リスク情報データベース「CRD」を使って決まります。協会は、CRD協会が平成13年3月に設立され、令和4年3月現在で全国51の信用保証協会や金融機関など168機関が会員となり、432万者の経営データが蓄積されていると説明しています。
つまり、料率は窓口の交渉で動く数字ではありません。決算書の中身が変われば区分が動き、区分が動けば料率が動きます。見積りを安くしたいときに効くのは、交渉ではなく次の節の割引と、決算そのものの改善です。
決算書がそろっていないと、区分⑤に固定される
弾力化、つまり9段階に振り分ける仕組みが働かないケースも明記されています。
図1 弾力化の対象外になる4つの場合
固定料率の制度を使うとき
経営安定関連(セーフティネット)保証、創業関連保証、流動資産担保融資保証など、もともと固定の保証料率が決まっている制度です。
初年度の決算が無いとき
新規創業者で、最初の事業年度の決算における貸借対照表および損益計算書がない場合です。
貸借対照表が無い個人事業主
個人事業主で貸借対照表を作成していない場合も対象外です。白色申告や簡易な記帳のままだとここに入ります。
連帯債務で借りるとき
連帯債務での借入となる場合です。
このうち後ろの3つについては、協会が「料率区分⑤の保証料率が適用されます」と書いています。責任共有制度の対象なら1.15%、対象外なら1.35%です。最良の0.45%にも最悪の1.90%にもならず、真ん中で固定されるという意味です。
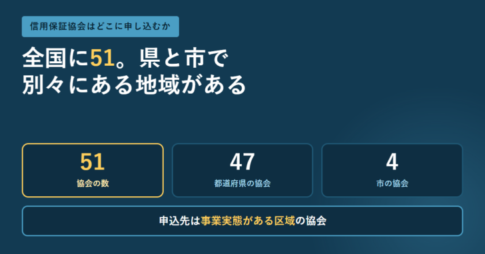
個人事業主が貸借対照表を作るかどうかで料率が変わる、という点は見落としやすいところです。青色申告の65万円控除を取るために複式簿記にしている事業者は、弾力化の対象に入れます。どこの協会に申し込むかとあわせて、申込みの前に確かめておく価値があります。
保証料の計算は4通り。分割係数で負担が下がる
料率が決まったら、次は掛け算です。千葉県信用保証協会は返済方法ごとの計算式を公表しています。
図2 協会が公表している基本的な保証料の計算式
- 一括返済の場合(月割)
貸付金額 × 保証料率 × (保証期間(か月)÷ 12か月)- 分割返済で、据置期間・金額がない場合(月割)
貸付金額 × 保証料率 × 分割係数 × (保証期間(か月)÷ 12か月)- 分割返済で、据置期間がある場合(月割)
- 据置期間部分=
貸付金額 × 保証料率 × (据置期間(か月)÷ 12か月)
分割返済部分=貸付金額 × 保証料率 × 分割係数 × ((保証期間-据置期間)(か月)÷ 12か月)
この2つを足したものが保証料になります。 - 確定日保証(日割)
貸付金額 × 保証料率 × (保証期間(日)÷ 365日)。根保証手形(電子記録債権)貸付、当座貸越(貸付専用型)根保証、事業者カードローン当座貸越根保証、ABL根保証などに使われます。
分割係数は、返済が進むにつれて保証債務の残高が減ることを料金に反映させるための数字です。返済回数が多いほど小さくなります。
| 返済回数 | 均等分割返済 | 不均等分割返済 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
据置期間を長く取ると、その期間には分割係数が掛からないことに注意してください。計算式のとおり、据置部分は係数なしで計算されます。資金繰りのために据置を伸ばすと、保証料そのものは増える方向に働きます。
協会は、掲載している計算式は基本的な場合のものであり、返済方法によっては計算式が異なることがあると断っています。正確な金額は協会の保証料計算シミュレーションで確かめるのが早道です。

割引は8種類。制度によっては通常料率から20%引かれる
千葉で特徴的なのが、非財務要因による割引の多さです。協会は割引と上乗せを一覧にして公表しています。
| 区分 | 割引幅 | 備考 |
|---|---|---|
| 会計参与割引 | 0.10% | 一部保証は対象外 |
| 有担保割引 | 0.10% | 一部保証は対象外 |
| 制度割引 | 通常保証料率から20%割引 | 地方創生SDGs支援保証制度「パワフルちば」(地方創生SDGs保証料割引を適用する場合)/成長発展支援保証制度「パートナーちば+(プラス)」 |
| 制度割引 | 0.05% | 千葉県制度「サポート短期資金」、千葉県制度「セーフティネット資金」等 |
| 制度割引 | 0.10% | 中小企業特定社債保証制度 |
| 制度割引 | 0.15% | 寄贈型SDGs特定社債保証制度 |
| 制度割引 | 0.20% | 事業承継サポート保証「みらい」 |
| 制度割引 | 0.40% | 千葉県制度「創業資金」 |
| その他割引 | 0.15% | 新規協会利用者サポート割引(キックオフ) |
| その他割引 | 0.20% | 創業計画実施サポート割引 |
割引幅がいちばん大きいのは千葉県制度「創業資金」の0.40%です。創業期は区分⑤に固定されやすいので、1.15%から0.40%引けば0.75%になります。創業計画実施サポート割引0.20%や、初めて協会を使う人向けのキックオフ割引0.15%もあり、創業時は制度と割引の組み合わせで差が出ます。制度融資そのものの流れは公庫の創業融資と比べてみてください。
「20%割引」の2つは、他の割引と単位が違います。0.10%のような引き算ではなく、通常保証料率そのものを2割減らす形です。1.90%なら1.52%、1.15%なら0.92%になります。
経営者保証を外すと0.25%または0.45%が上乗せされる
割引と同じ一覧に、上乗せの枠も載っています。事業者選択型経営者保証非提供制度を使う場合、保証料率に0.25%または0.45%が足されます。
これは「保証料を払って経営者保証を外す」という交換です。経営者が個人保証を負わない代わりに、協会が引き受けるリスクのぶんを料率で受け取る設計になっています。経営者保証そのものの考え方は経営者保証を外す3要件で扱っています。
割引と上乗せは別々に動きます。たとえば県制度の創業資金で0.40%引かれていても、経営者保証非提供を選べば0.25%または0.45%が戻ってきます。見積りの料率が想定と違うときは、どちらが効いているかを窓口で確かめてください。
よくある質問
- 千葉県信用保証協会の保証料率はいくらですか。
- 責任共有制度の対象なら1.90%・1.75%・1.55%・1.35%・1.15%・1.00%・0.80%・0.60%・0.45%の9区分、対象外なら2.20%から0.50%までの9区分です。
- 自分がどの区分か、申込前に分かりますか。
- 区分はCRDによる評価で決まるため、申込前に協会から区分を知らされる仕組みにはなっていません。公表されているのは料率表と計算式までです。
- 創業したばかりで決算書がありません。
- 新規創業者で最初の事業年度の決算における貸借対照表および損益計算書がない場合は、弾力化の対象外となり、料率区分⑤が適用されます。
- 個人事業主でも9区分に入れますか。
- 貸借対照表を作成していない場合は対象外で区分⑤になります。作成していれば弾力化の対象です。
- 保証料は返ってきますか。
- このページで公表されているのは料率と計算方法までです。繰上返済したときの返戻の有無や計算は条件によるため、協会または金融機関へ確認してください。
- 据置期間を長くすると保証料は安くなりますか。
- 逆です。据置期間の部分には分割係数が掛からないため、同じ保証期間なら据置が長いほど保証料は増える方向になります。
- 割引は重ねて使えますか。
- 協会は割引を区分ごとに一覧で示していますが、重複適用の可否までは掲載していません。一部保証は対象外という注記もあるため、適用の可否は窓口で確認してください。
- 経営者保証を外したいときの上乗せはいくらですか。
- 事業者選択型経営者保証非提供制度の場合、0.25%または0.45%が保証料率に上乗せされます。
この記事が参照した一次情報
- 千葉県信用保証協会「信用保証料について」
https://www.chiba-cgc.or.jp/guidance/fee/ - 千葉県信用保証協会「保証料計算シミュレーション」
https://www.chiba-cgc.or.jp/support/simulation/ - 千葉県信用保証協会「ご利用のご案内」
https://www.chiba-cgc.or.jp/guidance/

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング