銀行に事業資金を相談すると、ほぼ必ず「信用保証協会の保証を付けて」という話が出ます。ところがこの制度は、名前のわりに中身が知られていません。協会がお金を貸してくれると思っている人もいれば、保証が付けば返さなくてよいと誤解している人もいます。ここでは全国信用保証協会連合会が公表している内容だけを使い、制度の骨格と、事業者にとって何が有利で何が負担になるのかを整理します。
この記事の要点
- 信用保証協会はお金を貸す機関ではありません。金融機関に対して事業者の債務を保証する立場です。全国に51協会あります。
- 返済が滞ると協会が金融機関へ代位弁済しますが、借金は消えません。以後は事業者が協会へ弁済します。
- 責任共有制度により、部分保証方式では個別貸付金の80%を協会が保証します。残りは金融機関の負担です。
- 保証限度額は普通保険2億円、無担保保険8,000万円、合わせて2億8,000万円(組合は4億8,000万円)。
- 信用保証料の料率は9つの区分があり、経営状況に応じて決まります。
信用保証協会は「貸す人」ではなく「保証する人」
全国信用保証協会連合会は、信用補完制度について「(1)信用保証協会が金融機関に対して、中小企業・小規模事業者の債務を保証する信用保証制度と、(2)これを国が出資する(株)日本政策金融公庫によって再保険する信用保険制度が連結した制度」と説明しています。つまり、事業者・金融機関・信用保証協会・日本政策金融公庫の4者が関わる二重構造です。
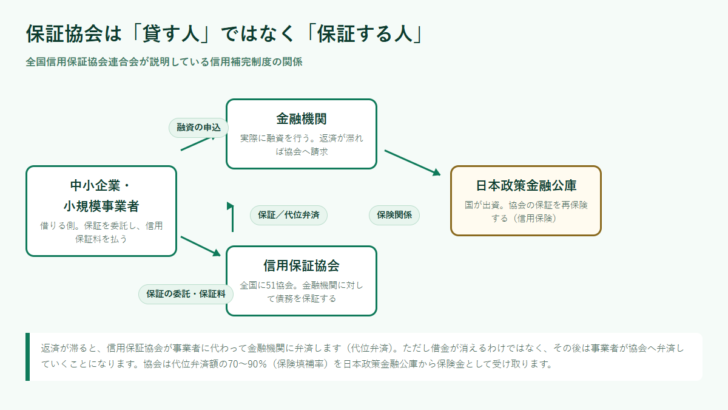
事業者から見ると、お金を出すのは金融機関です。信用保証協会に払うのは信用保証料であり、借入そのものは金融機関との契約になります。「保証協会から借りる」という言い方は、実務上は正確ではありません。
なお協会側では、代位弁済額の70〜90%(保険填補率)を保険金として日本政策金融公庫から受け取ります。これが「信用保険」の部分で、制度全体のリスクを国が後ろで支えている構造です。
誰が使えるのか
信用保証制度は、原則として中小企業信用保険法に定める中小企業・小規模事業者を対象としています。資本金または常時使用する従業員数のいずれか一方が要件に該当すれば対象で、個人事業主の場合は従業員数が該当すれば対象になります。
| 業種 | 資本金 | 従業員数(小規模企業者) |
|---|---|---|
| 製造業等(建設業、運送業、不動産業を含む) | 3億円以下 | 300人以下(20人以下) |
| ゴム製品製造業(一部を除く) | 3億円以下 | 900人以下(20人以下) |
| 卸売業 | 1億円以下 | 100人以下(5人以下) |
| 小売業・飲食業 | 5千万円以下 | 50人以下(5人以下) |
| サービス業 | 5千万円以下 | 100人以下(5人以下) |
| ソフトウェア業・情報処理サービス業 | 3億円以下 | 300人以下(20人以下) |
| 旅館業 | 5千万円以下 | 200人以下(20人以下) |
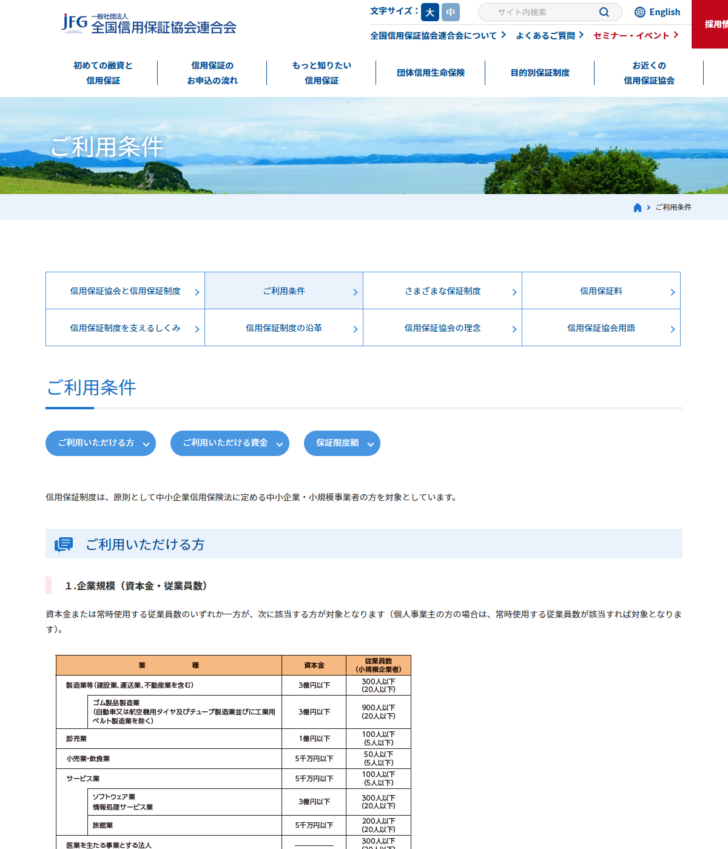
一方で対象外の業種もあります。連合会のページでは、農業、林業(素材生産業および素材生産サービス業を除く)、漁業、金融・保険業(一部の金融・保険業を除く)が対象外と示されています。また、許認可が必要な事業では、当該事業に係る許認可等を受けていることが条件です。
いくらまで保証してもらえるのか
| 区分 | 一般 | 組合 |
|---|---|---|
| 普通保険 | 2億円 | 4億円 |
| 無担保保険 | 8,000万円 | 8,000万円 |
| 合計限度額 | 2億8,000万円 | 4億8,000万円 |
このほかに別枠保証に係る限度額が設けられていると案内されています。数字だけを見ると大きく感じますが、これは制度上の上限であって、実際にいくらの保証が付くかは審査で決まります。売上規模や資金使途に見合わない金額を申し込んでも通りません。
責任共有制度:保証が付いても金融機関にリスクは残る
「保証協会が付けば金融機関はノーリスク」という理解は、現在の制度では正しくありません。責任共有制度により、金融機関にも負担が残る仕組みになっています。方式は2つあり、どちらを使うかは金融機関が選択します。
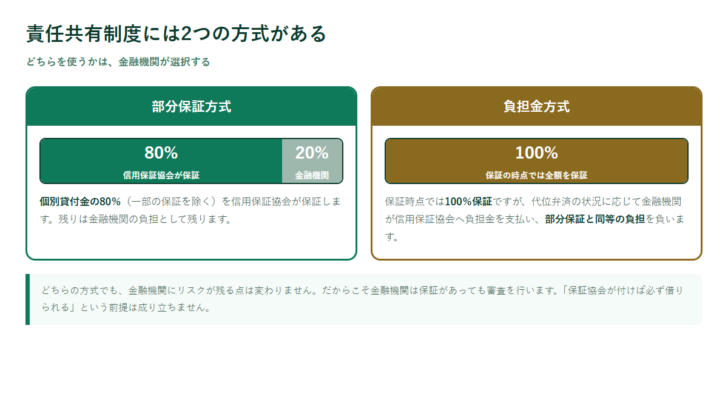
部分保証方式では、個別貸付金の80%(一部の保証を除く)を信用保証協会が保証します。負担金方式では、保証時点では100%保証ですが、代位弁済の状況に応じて金融機関が協会へ負担金を支払うことで、部分保証と同等の負担を負います。いずれにしても、金融機関は自らのリスクで審査を行います。保証申込が受理されても、金融機関の融資判断が別に存在する点を押さえておいてください。
信用保証料はどう決まるのか
信用保証料について、連合会は「中小企業・小規模事業者の信用保証委託に応ずる対価であり、中小企業信用保険の保険料や経費等、制度運営上必要な費用に充当するもの」と説明しています。料率には9つの料率区分があり、経営状況に応じて決定されます。
ここで見落とされがちなのが、金利とは別に保証料がかかるという点です。表面金利だけで他の資金調達手段と比べると、実質的な負担を過小評価します。比較するときは、金利と保証料を合算した年間コストで並べてください。
保証付き融資とビジネスローンの使い分け
保証協会付き融資は、時間をかけてでも低い金利で長く借りたい場面に向きます。一方で、審査に金融機関と協会の両方が関わるため、実行までの日数はどうしても長くなります。急ぎの資金需要には合いません。
| 比較軸 | 信用保証協会の保証付き融資 | ノンバンク等のビジネスローン |
|---|---|---|
| 貸し手 | 金融機関(協会は保証のみ) | 貸金業者・信販会社など |
| 審査の関係者 | 金融機関と信用保証協会の2段階 | 貸し手の単独審査 |
| かかる費用 | 金利+信用保証料(9区分) | 金利(および事務手数料) |
| 向く場面 | 設備投資、長期の運転資金 | 短期のつなぎ、急ぎの支払い |
| 留意点 | 実行まで時間がかかる。対象業種の制限がある | 金利が高くなりやすい。借入枠が小さいことがある |
どちらか一方が優れているという話ではありません。資金が必要になる時期が読めているなら保証付き融資、読めない突発的な支払いにはビジネスローン、という順序で検討するのが現実的です。
よくある質問
信用保証協会はお金を貸してくれますか
貸しません。融資を行うのは金融機関で、信用保証協会は金融機関に対して事業者の債務を保証する立場です。
信用保証協会は全国にいくつありますか
51協会です。全国信用保証協会連合会は、全国51の信用保証協会を会員とする組織と説明しています。
代位弁済されたら返済しなくてよいのですか
いいえ。協会が金融機関へ弁済した後は、事業者が協会へ弁済していくことになります。信用保証料は保険料ではないと明記されています。
保証が付けば必ず融資を受けられますか
受けられるとは限りません。責任共有制度により金融機関にも負担が残るため、金融機関は自らの判断で審査します。
保証料はいくらですか
9つの料率区分があり、経営状況に応じて決まります。具体的な料率は各信用保証協会に確認してください。担保提供や会計参与設置会社の場合は割引が案内されています。
個人事業主でも使えますか
使えます。個人事業主の場合は、常時使用する従業員数が業種ごとの要件に該当すれば対象になります。
参照した公式情報
- 全国信用保証協会連合会「ご利用条件」(企業規模の要件、保証限度額、対象外業種)
- 全国信用保証協会連合会「信用保証制度を支えるしくみ」(信用補完制度、責任共有制度、代位弁済、保険填補率)
- 全国信用保証協会連合会「信用保証料」(9つの料率区分、割引と割増)
制度の内容と料率は改定されます。申込の前に、各信用保証協会の公式サイトと窓口で最新の条件を確認してください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング