
売掛金を早く現金にしたいとき、ファクタリングは選択肢のひとつです。ただし金融庁は、ファクタリングを装って高金利の貸付けを行うヤミ金融業者の存在を確認したとして、注意喚起を出しています。名前がファクタリングでも、契約の中身が貸付けであれば貸金業の規制がかかります。この記事では、金融庁が挙げている特徴をそのまま示し、契約書のどこを見れば判断できるかを整理します。
先に結論
- ファクタリングは、金融庁の説明では「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」で、法的には債権の売買(債権譲渡)契約。
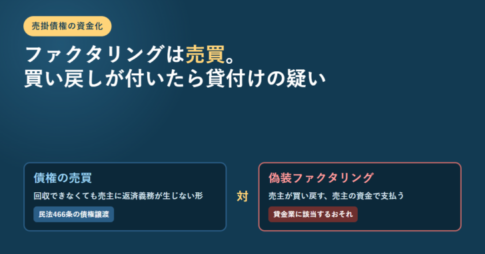
- 金融庁が挙げる違法な貸付けの特徴は、買取代金が債権額に比べて著しく低額であること、売主が債権を買い戻すこととされていること、売主自身の資金で支払わなければならないこと。
- 「給与ファクタリング」と称して個人の賃金債権を買い取る行為は、貸金業に該当すると明記されている。
- 手数料は利息ではないため、利息制限法の上限とは別に決まる。年率に直すと桁が変わる。
- 貸金業登録の有無は、金融庁の「登録貸金業者情報検索サービス」で確認できる。
この記事は金融庁「ファクタリングの利用に関する注意喚起」を2026年9月10日に確認して書いています。個別の契約が違法かどうかは、契約内容と事実関係によって判断されます。判断に迷う場合は、弁護士や下記の相談窓口へ相談してください。
金融庁が注意喚起しているのは何か
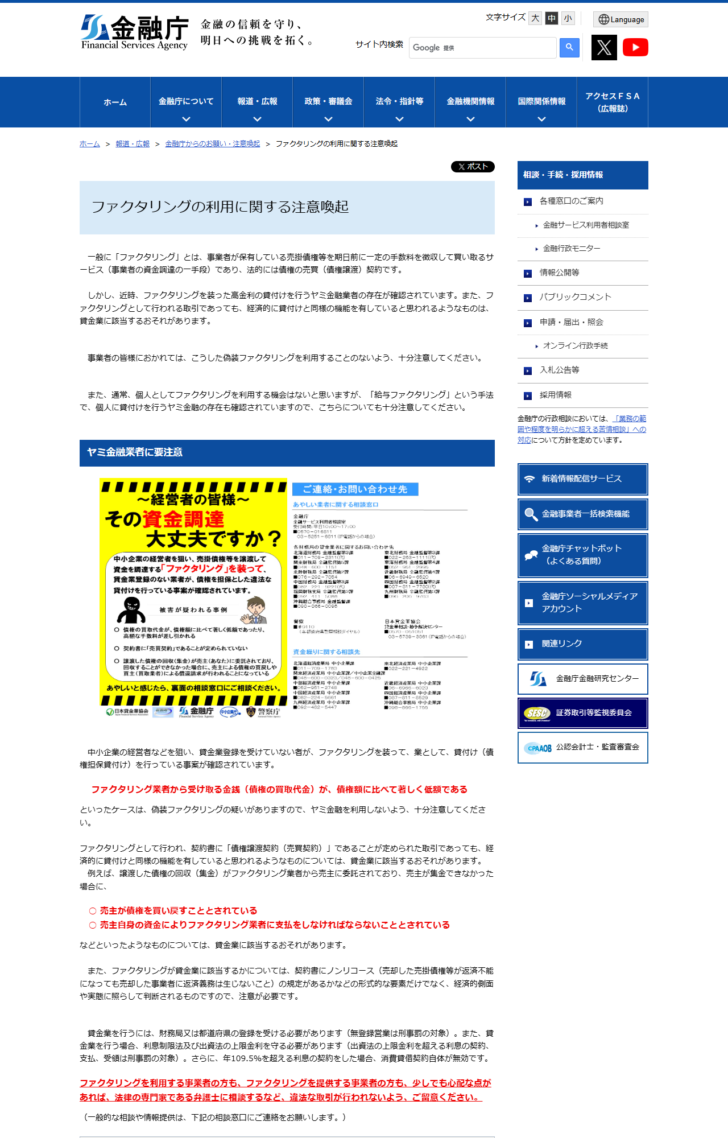
金融庁のページは、まずファクタリングそのものを定義しています。「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」であり、「法的には債権の売買(債権譲渡)契約」だと説明されています。ここまでは、通常の資金調達手段としての説明です。
そのうえで、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されていると述べ、利用者に注意を促しています。つまり、ファクタリングという手段そのものが問題なのではなく、その名前で行われる別の取引に注意が必要だという構成です。
債権の売買と、装った貸付けの違い
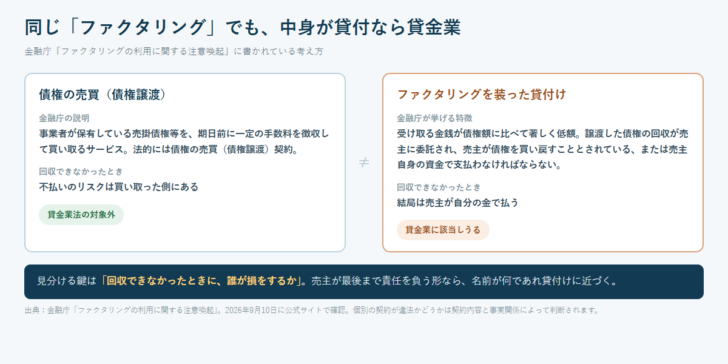
金融庁が挙げている、貸付けに該当する可能性がある取引の特徴は次のとおりです。
| 特徴 | 何が問題か |
|---|---|
| ファクタリング業者から受け取る金銭(債権の買取代金)が、債権額に比べて著しく低額である | 売買というより、差額が実質的な利息に近い形になる |
| 譲渡した債権の回収が業者から売主に委託され、売主が債権を買い戻すこととされている | 債権が最終的に売主へ戻るなら、リスクは移転していない |
| 譲渡した債権の回収が業者から売主に委託され、売主自身の資金で業者に支払をしなければならない | 支払うのは取引先ではなく売主自身。返済と変わらない |
共通しているのは、取引先が支払わなかったときに誰が損をするかという点です。本来の債権譲渡であれば、不払いのリスクは買い取った側に移ります。売主が最後まで責任を負う形になっているなら、名前が何であれ貸付けに近づきます。
契約書で確かめる3点
「取引先が支払わない場合、売主が債権を買い戻す」といった条項がないかを見ます。表現は「買戻し」「遡求」「償還」など複数あります。
取引先からの入金を業者へ渡す形か、売主が自分の資金で業者へ払う形か。後者なら実質的に返済です。
額面と手取りの差を確認し、入金予定日までの日数で年率に直します。桁が合わないなら理由を聞きます。
口頭の説明ではなく、契約書の条文で確認してください。「実質的にはノンリコース(償還請求なし)です」と説明されても、契約書に買戻しの条項があれば、そちらが効きます。契約書の控えをもらえない、条項の説明を避ける、という業者は、その時点で候補から外して構いません。
手数料を年率に直すと桁が変わる
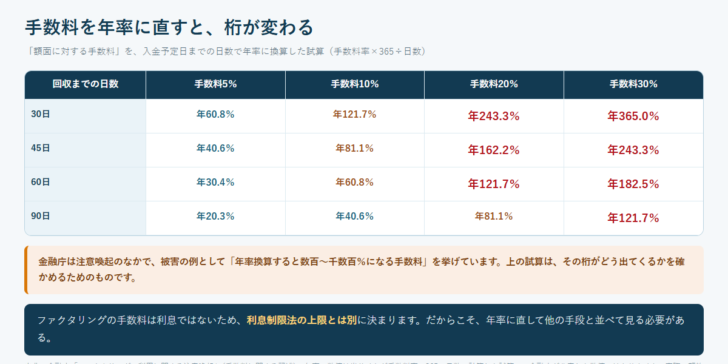
金融庁は注意喚起のなかで、被害の例として「年率換算すると数百~千数百%になる手数料」を挙げています。ファクタリングの手数料は利息ではないため、利息制限法の上限とは別に決まります。だからこそ、比べるときは年率に直す必要があります。
| 回収までの日数 | 手数料5% | 手数料10% | 手数料20% | 手数料30% |
|---|---|---|---|---|
| 30日 | 年60.8% | 年121.7% | 年243.3% | 年365.0% |
| 45日 | 年40.6% | 年81.1% | 年162.2% | 年243.3% |
| 60日 | 年30.4% | 年60.8% | 年121.7% | 年182.5% |
| 90日 | 年20.3% | 年40.6% | 年81.1% | 年121.7% |
この表の数値は当サイトの試算であって、金融庁が公表したものではありません。実際の契約では入金日や回収の条件によって結果が変わります。ただ、桁の見当を付けるには十分です。手数料20%で30日後に回収されるなら、年率に直すと243%相当になります。
給与ファクタリングは貸金業に該当する
個人向けの「給与ファクタリング」について、金融庁は明確に整理しています。業として、個人(労働者)が使用者に対して有する賃金債権を買い取って金銭を交付し、その個人を通じて債権に係る資金の回収を行うことは、貸金業に該当するとされています。
事業者向けの話とは対象が違いますが、判断の考え方は共通しています。買い取ったはずの債権を、結局は売った本人から回収しているなら、それは貸付けと同じ構造だという見方です。事業者向けのファクタリングで、売掛先ではなく自社が支払う形になっているなら、同じ物差しで疑う価値があります。
貸金業登録の有無を確かめる
金融庁のページには、貸金業登録の有無は金融庁ウェブサイトの「登録貸金業者情報検索サービス」から検索できると案内されています。契約の前に、相手の商号で検索しておくと判断材料が増えます。
| 確認すること | 方法 | 分かること |
|---|---|---|
| 貸金業登録の有無 | 金融庁「登録貸金業者情報検索サービス」で商号を検索 | 登録があるかどうか。登録なしで貸付けを行っていれば無登録営業になる |
| 契約書の条項 | 買戻し・遡求・償還に関する条項を読む | 不払いのリスクが移転しているかどうか |
| 手数料の水準 | 額面と手取りの差を、回収までの日数で年率に直す | 他の資金調達手段と比べられる形になる |
| 取立ての方法 | 契約書と説明の内容を確認する | 金融庁は、大声での恫喝や勤務先への連絡といった悪質な取立ての被害を挙げている |
ファクタリングそのものの仕組みはファクタリングとはで、ビジネスローンとの違いはビジネスローンとファクタリングの違いで整理しています。公的な保証を使う道を先に検討するなら、信用保証協会の保証付き融資も候補になります。
困ったときの相談先
金融庁のページには複数の相談窓口が案内されています。すでに契約してしまった場合でも、取立てが厳しい場合でも、まず相談できる先があります。
案内されているのは、金融庁の「金融サービス利用者相談室」のほか、消費生活相談窓口などです。取立ての態様が悪質な場合は、警察への相談も選択肢になります。契約書、振込の記録、業者とのやり取りを残したうえで相談すると、話が早く進みます。
よくある質問
ファクタリング自体が違法なのですか。
違いません。金融庁はファクタリングを「事業者が保有している売掛債権等を期日前に一定の手数料を徴収して買い取るサービス」と説明し、法的には債権の売買(債権譲渡)契約だとしています。問題にされているのは、ファクタリングを装った高金利の貸付けです。
買戻しの条項があると必ず違法ですか。
条項ひとつで自動的に決まるものではありません。金融庁は、買取代金が債権額に比べて著しく低額であることや、売主が買い戻すこととされていること、売主自身の資金で支払わなければならないことを、貸付けに該当する可能性がある特徴として挙げています。実際の判断は契約内容と事実関係によります。
手数料の上限は決まっていますか。
ファクタリングの手数料は利息ではないため、利息制限法の上限とは別に決まります。金融庁は、年率換算すると数百~千数百%になる手数料の被害を注意喚起で挙げています。
相手が貸金業登録をしているか調べられますか。
調べられます。金融庁のページには、貸金業登録の有無は金融庁ウェブサイトの「登録貸金業者情報検索サービス」から検索できると案内されています。
給与ファクタリングは使ってよいのですか。
金融庁は、業として個人の賃金債権を買い取って金銭を交付し、その個人を通じて資金を回収する行為は貸金業に該当するとしています。無登録の業者がこれを行っていれば、無登録営業に当たります。
参照した一次情報
- 金融庁「ファクタリングの利用に関する注意喚起」(2026年9月10日確認)







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング