運転資金とは、事業を回し続けるために必要な資金のことです。仕入れや人件費、家賃のように、売上が入ってくる前に出ていくお金を賄うために要ります。
言葉としては知られていますが、「自社にいくら必要なのか」を計算したことがある方は多くありません。ここが出せていないと、借入額を決めるときも「なんとなく」になります。まず金額の出し方から始めます。
必要額は「立て替えている金額」で決まる
日々の商売では、仕入れて、作って、売って、代金を回収する、という流れを繰り返します。この途中に、まだ現金になっていない資産と、まだ払っていない負債が同時に存在します。その差額が、会社が立て替えている金額です。
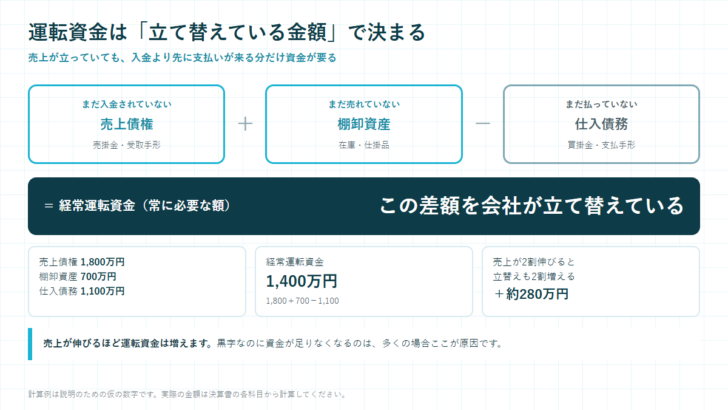
式にすると次のとおりです。この金額を経常運転資金と呼びます。
| 科目 | 状態 | 計算での扱い | 例 |
|---|---|---|---|
| 売上債権(売掛金・受取手形) | 売れたが、まだ入金されていない | + | 1,800万円 |
| 棚卸資産(在庫・仕掛品) | 仕入れたが、まだ売れていない | + | 700万円 |
| 仕入債務(買掛金・支払手形) | 仕入れたが、まだ払っていない | − | 1,100万円 |
| 経常運転資金 | 会社が立て替えている金額 | = | 1,400万円 |
この1,400万円は、事業を続けているかぎり寝たままになります。回収が終われば消えるお金ではなく、次の取引でまた同じだけ発生するからです。だから「常に必要な資金」と扱います。
もうひとつ大事な性質があります。売上が増えると、この金額も増えます。売上が2割伸びれば売上債権も在庫もおおむね2割増えるため、立て替え額も2割増えます。上の例なら約280万円です。
黒字なのに資金が足りなくなる理由
利益が出ているのに口座の残高が減っていく、という状態が起きます。利益は「売上が立った時点」で計算されるのに、現金は「入金された時点」でしか増えないからです。
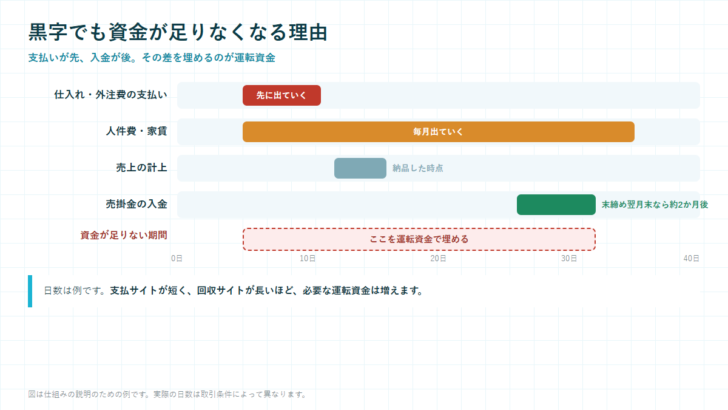
図のように、仕入れや外注費の支払いが先に来て、人件費と家賃は毎月出ていき、売掛金の入金は1〜2か月後です。この空いている期間の分だけ、手元に現金を置いておく必要があります。
回収サイトが長い取引先が増えたときや、売上が急に伸びたときが危ないタイミングです。どちらも「良いこと」に見えるので、資金繰りの悪化が後から効いてきます。
運転資金には種類がある。混ぜて考えない
ひとくちに運転資金といっても、性質が違うものが混ざっています。どの種類なのかで、借りるべき期間も金額も変わります。
| 種類 | いつ必要になるか | 性質 | 向く調達期間 |
|---|---|---|---|
| 経常運転資金 | 常時 | 事業を続けるかぎり寝たままになる | 長期、または借換えを前提にした継続的な借入 |
| 増加運転資金 | 売上が伸びたとき | 成長に比例して増える | 長期 |
| 季節資金 | 繁忙期の前など | 時期が決まっていて、あとで戻る | 短期 |
| 賞与・納税資金 | 賞与月、納税月 | 金額と時期が読める | 短期 |
| つなぎ資金 | 入金までの一時的な不足 | 入金予定が確定している | ごく短期 |
| 赤字補填資金 | 損失が出たとき | 返済原資が生まれていない | —(借入で解決しない) |
最後の行だけは扱いが違います。赤字を借入で埋めても、返済の原資は生まれません。ここに当たっているなら、資金を足す前に収支の構造を見直す必要があります。
入金予定が確定しているつなぎ資金についてはつなぎ資金の選び方|必要額・期間・総返済額を比較するで詳しく扱っています。
足りないときの選択肢と、見るべき順番
調達手段はいくつもありますが、コストの安い順に当たるのが基本です。
| 順番 | 手段 | 特徴 | 時間の目安 |
|---|---|---|---|
| 1 | 取引条件の見直し | 回収を早め、支払いを延ばす。費用がかからない | 交渉次第 |
| 2 | 信用保証協会の保証付融資 | 公的機関の保証で融資枠を広げられる | 数週間〜 |
| 3 | 銀行のプロパー融資 | 金利が低い。審査は厳しめ | 数週間〜 |
| 4 | ABL(流動資産担保融資) | 売掛債権や在庫を担保にする | 数週間〜 |
| 5 | ビジネスローン | 早いが金利は高め。短期のつなぎ向き | 最短即日〜数日 |
1番を飛ばさないでください。回収サイトを1か月縮められれば、その分の借入がそもそも要らなくなります。金利を比べる前に、ここを詰めるほうが効きます。
信用保証協会という選択肢
信用保証協会は、全国信用保証協会連合会の説明によれば「信用保証協会法(昭和28年8月10日法律第196号)に基づき、中小企業・小規模事業者の金融円滑化のために設立された公的機関」です。47都道府県と4市(横浜市、川崎市、名古屋市、岐阜市)にあります。
挙げられているメリットのひとつが「お取引金融機関のプロパー融資と保証付融資の併用により、融資枠の拡大を図ることができます」という点です。プロパー融資だけでは足りない部分を、保証付融資で補える形になります。
運転資金そのものを担保にするABL保証
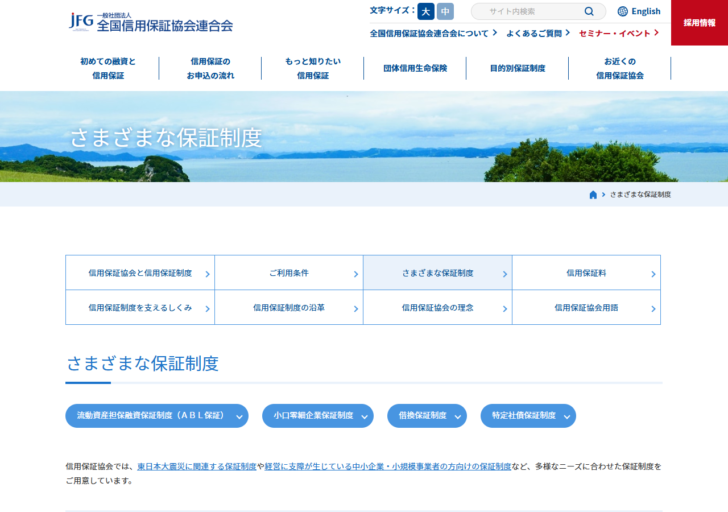
運転資金の中身そのものを担保にする制度があります。流動資産担保融資保証制度(ABL保証)です。前半で見た「売上債権」と「棚卸資産」が、そのまま担保になります。
| 項目 | 内容 |
|---|---|
| 保証限度額 | 2億円(金融機関からの借入限度額は2億5千万円)。保証割合80%の部分保証 |
| 保証期間 | 根保証:1年間/個別保証:1年以内 |
| 保証人 | 不要 |
| 担保 | 流動資産(売掛債権および棚卸資産)のみ。ただし個別保証の場合は売掛債権のみ |
| 保証料率 | 借入極度額・借入金額に対し年0.68% |
小規模な事業者向けには小口零細企業保証制度もあります。常時使用する従業員20人(商業・サービス業は5人)以下などの要件を満たす小規模企業者が対象で、保証限度額は既存の保証付融資残高と合計して2,000万円以内、担保は原則不要とされています。
ビジネスローンは5番目に置いていますが、スピードが要る場面では順番が変わります。金利と調達までの時間をどう天秤にかけるかはビジネスローン・シミュレーション完全ガイドで、返済額と実質年率から確かめられます。
借入額を決める前に確認する4点
| 確認すること | 見るところ |
|---|---|
| 経常運転資金はいくらか | 売上債権+棚卸資産−仕入債務。まずこの金額を出す |
| 不足は一時的か、恒常的か | 季節要因なら短期。毎月足りないなら構造の問題 |
| 返済原資はどこから出るか | 利益とその後の入金。ここが説明できない借入はしない |
| 取引条件は動かせないか | 回収サイト・支払サイト・在庫の持ち方 |
金額を出さずに「とりあえず借りられるだけ」とするのは避けてください。必要以上に借りれば利息が増え、少なすぎればすぐに次の資金繰りが来ます。計算した金額を起点に、余裕分を上乗せする順番で決めます。
よくある質問
運転資金と設備資金はどう違いますか
設備資金は機械や店舗など形の残るものを買うための資金で、運転資金は事業を回すための資金です。金融機関は資金使途を分けて審査するため、申し込みでもどちらなのかを明確にする必要があります。
経常運転資金は返さなくてよいのですか
借入である以上、返済は必要です。ただし事業を続けるかぎり同じだけの資金が必要になり続けるため、実務では返済と新たな借入を繰り返して枠を維持する形が一般的です。
赤字でも運転資金は借りられますか
借りられる場合はありますが、返済の原資をどう作るかを説明できることが前提です。赤字の穴埋めだけを目的にすると、返済が始まった時点でさらに苦しくなります。まず収支を立て直す計画が要ります。
必要額の計算は月商の何か月分、で出してもよいですか
簡易な目安として使われることはありますが、回収サイトも在庫の持ち方も業種によって違います。決算書の3科目から計算したほうが、自社の実態に合った金額になります。
この記事の要点
- 運転資金とは、事業を回し続けるために必要な資金。売上債権+棚卸資産−仕入債務で常時必要な額(経常運転資金)が出せる
- 売上が伸びると運転資金も増える。黒字でも資金が足りなくなるのはこのため
- 経常・増加・季節・賞与・納税・つなぎ・赤字補填で性質が違う。赤字補填だけは借入で解決しない
- 調達は取引条件の見直しから。次に保証付融資、プロパー融資、ABL、ビジネスローン
- ABL保証は売掛債権と棚卸資産を担保にする制度。保証限度額2億円・保証人不要・保証料率年0.68%
- 借入額は計算した金額を起点に決める。返済原資を説明できない借入はしない
参考にした一次情報
- 全国信用保証協会連合会「信用保証協会と信用保証制度」(信用保証協会法にもとづく公的機関であること、47都道府県と4市に設置、融資枠の拡大というメリット)
- 全国信用保証協会連合会「さまざまな保証制度」(流動資産担保融資保証制度の保証限度額・保証期間・保証人・担保・保証料率、小口零細企業保証制度の対象と限度額)
2026年9月4日に確認しています。制度の内容や条件は変更されることがあります。実際の利用にあたっては、取引金融機関または最寄りの信用保証協会にご確認ください。この記事は一般的な説明であり、融資の可否や条件を保証するものではありません。個別の資金繰りや会計・税務の判断については、税理士・公認会計士・中小企業診断士など適切な専門家にご相談ください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング