
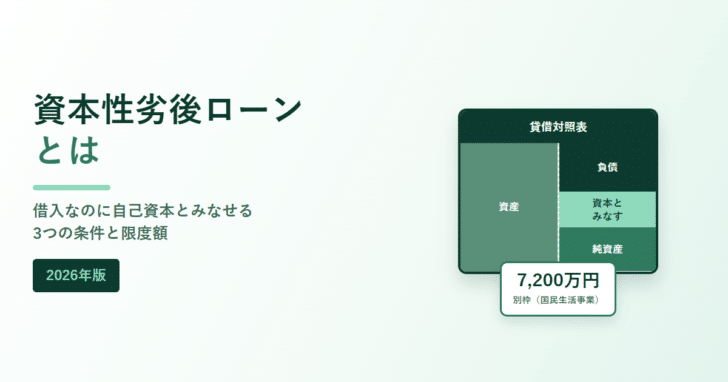
「借入なのに、金融機関からは自己資本として見てもらえる」。資本性劣後ローンは、そう説明されることの多い資金調達手段です。数字のうえでは負債なのに、なぜ資本として扱えるのか。ここを曖昧にしたまま検討すると、条件の重さを見落とします。この記事では、金融庁が示している資本類似性の3つの観点と、日本政策金融公庫の「挑戦支援資本強化特別貸付(資本性ローン)」の条件を、公表資料のとおりに整理します。
この記事でわかること
- 資本性借入金が自己資本とみなされる根拠は、償還条件・金利設定・劣後性の3つの観点です。金融庁が2020年5月27日に監督指針を改正して考え方を明確にしました。
- 日本政策金融公庫の資本性ローンは、国民生活事業で融資限度額7,200万円(別枠)、返済期間5年1ヵ月以上20年以内、無担保・無保証人です。
- 中小企業事業では融資限度額15億円、返済期間は5年1ヵ月または6年から20年までの各年で、いずれも期限一括償還です。
- 利率は業績連動です。税引後当期純利益が0円以上なら3.25〜3.95%、0円未満なら0.50%と、赤字のときに負担が下がる設計になっています。
- 元金の返済は最終回まで発生しません。そのぶん満期に一括で返す資金をどう用意するかが、検討時点で答えられていなければなりません。
- 中小企業事業では四半期ごとの経営状況の報告などを含む特約を結ぶことになります。借りたあとの手間も条件のうちです。
資本性借入金が「資本」とみなされる理由
金融庁は2020年5月27日、「資本性借入金の取扱いの明確化に係る『主要行等向けの総合的な監督指針』等の一部改正について」を公表しました(2023年6月13日更新)。背景として、事業を再開・回復させる過程で資本の充実を図ることが必要になる場面があり、金融機関が資本性借入金を積極的に活用できるようにする狙いが示されています。
あわせて、2019年12月に廃止された金融検査マニュアルで「十分な資本的性質が認められる借入金」とされていたものについて、マニュアル廃止後も資本類似性を判断する際の観点に変更がないことが明確化されました。判断の観点は次の3つです。
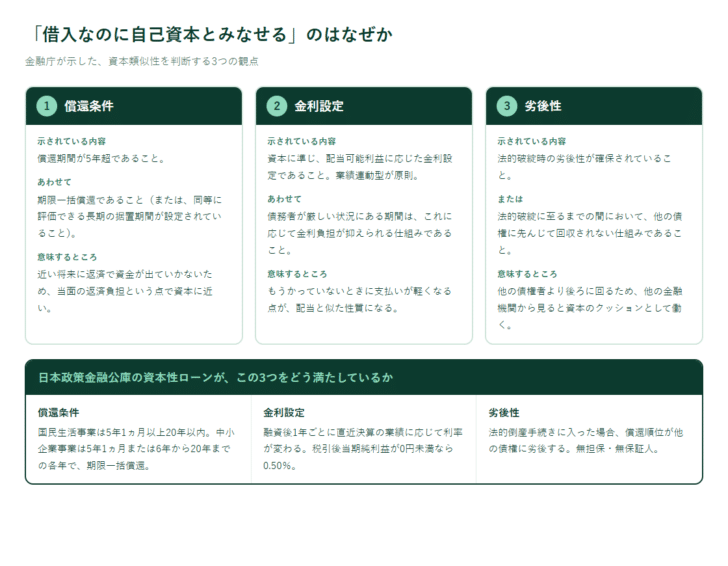
重要なのは、資本類似性の判断が借入金そのものの性質で決まるという点です。借り手の規模や、貸し手が金融機関か事業会社か個人かといった属性、資金の使いみちによって左右されるものではないと整理されています。だからこそ、条件を満たす設計にしてあれば、形式は借入でも資本として評価されうるわけです。
日本政策金融公庫の資本性ローンの条件
実際に個別の企業が使いやすいのは、日本政策金融公庫の「挑戦支援資本強化特別貸付(資本性ローン)」です。公庫は、この制度がスタートアップや新事業展開・海外展開・事業再生等に取り組む方の財務体質強化や、ベンチャーキャピタル・民間金融機関などからの資金調達の円滑化を支援するものだと説明しています。事業ごとに条件が分かれているので、まず自社がどちらに当たるかを確認してください。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 7,200万円(別枠) | 15億円 |
| 返済期間 | 5年1ヵ月以上20年以内 | 5年1ヵ月または6年から20年までの各年(期限一括償還) |
| 利率(税引後当期純利益が0円以上) | 3.25〜3.95%(返済期間に応じて2区分) | |
| 利率(税引後当期純利益が0円未満) | 0.50% | |
| 民間金融機関の支援を受けた場合 | 融資後3年間は0.50%が適用される特例がある | |
| 担保・保証人 | 無担保・無保証人 | |
| 対象 | 新規開業・スタートアップ支援資金、新事業活動促進資金などの融資制度の対象となる法人または個人企業。税務申告1期以上で、原則として租税を完納していること | 新規事業、経営改善、企業再建などに取り組み、一定の雇用効果(新たな雇用または雇用の維持)が認められる事業、地域社会にとって不可欠な事業、技術力の高い事業などに取り組む方 |
| その他 | 法的倒産手続きの申立てなどをした場合、償還順位が他の債権に劣後する | 四半期ごとの経営状況の報告などを含む特約を締結する |
「別枠」という言葉は、既存の借入枠と別に確保されるという意味です。国民生活事業の7,200万円は他の融資制度の限度額とは別に見てもらえるため、すでに公庫から借りている会社でも検討の余地があります。ただし、限度額いっぱいが自動的に出るわけではありません。融資制度ごとの適用要件を満たし、事業計画を出したうえで審査を受けることになります。
通常の借入・増資と何が違うのか
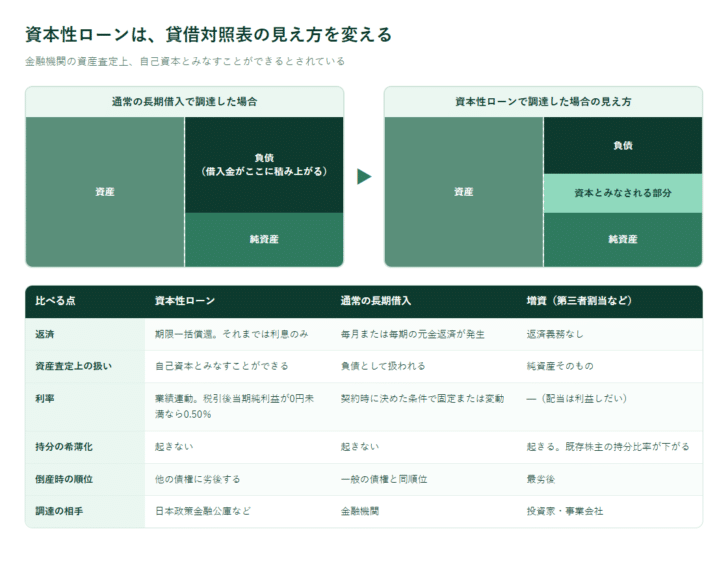
資本性ローンの特徴は、持分を渡さずに、資本に近い評価を得られることです。増資であれば返済義務はなくなりますが、既存株主の持分比率は下がります。通常の長期借入なら持分は動きませんが、負債として扱われ、毎期の元金返済も発生します。その中間に位置するのが資本性ローンです。
元金の返済が最終回までないため、融資期間中は月々の返済負担が発生しません。設備投資や新事業の立ち上げのように、収益が出るまで時間がかかる場面と相性がよい設計です。
資産査定上、自己資本とみなすことができるため、自己資本比率などの指標が改善して見えます。公庫も、民間金融機関などからの資金調達の円滑化を支援する制度だと説明しています。
株式を発行しないので、経営権の希薄化は起きません。外部投資家を入れたくないが、資本を厚くしたい場合の選択肢になります。
資本とみなせるのは評価の話であって、債務そのものは残ります。最終回に一括で返す必要があります。
検討する前に答えておくべきこと
条件が有利に見えるぶん、契約前に詰めておくべき論点があります。次の5つに自社の言葉で答えられるかを確かめてください。
| 論点 | 確認すること | 答えられないと起きること |
|---|---|---|
| 1. 満期の資金をどう作るか | 期限一括償還なので、最終回に元金の全額を返す。その原資が営業キャッシュフローか、借換えか、増資か | 10年後・20年後に、返済のためだけの資金調達が必要になる |
| 2. 黒字化したときの利率 | 税引後当期純利益が0円以上になると3.25〜3.95%が適用される | 事業が伸びるほど利息が増える。返済計画が黒字前提だと成立しなくなる |
| 3. 報告の負担 | 中小企業事業では四半期ごとの経営状況の報告などを含む特約を結ぶ | 管理部門の工数が継続的に発生する。体制がないと形骸化する |
| 4. 融資制度の該当性 | 国民生活事業では、新規開業・スタートアップ支援資金など指定された融資制度の対象であることが前提 | 制度に当てはまらず、そもそも申し込めない |
| 5. 民間金融機関との関係 | 民間金融機関の支援を受けた場合は3年間0.50%の特例がある | 取引行と足並みをそろえないと、有利な条件を使えない |
1つ目がいちばん重いところです。期限一括償還は、返済を先送りする仕組みであって、返済をなくす仕組みではありません。借りた時点で満期の絵が描けていないなら、金利の安さを理由に選ぶべきではありません。返済負担の考え方そのものは、運転資金の必要額の出し方と同じ枠組みで詰められます。
また、無担保・無保証人という条件は、経営者保証を外したい会社にとって大きな意味を持ちます。民間金融機関との取引で保証を外す道筋は経営者保証ガイドラインの3要件に沿って進めることになるので、資本性ローンと並行して検討すると全体が整います。
ビジネスローンとは、そもそも使う場面が違う
資本性ローンは、審査に時間がかかり、事業計画の提出が前提になります。今日明日の資金繰りを埋める手段ではありません。
| 場面 | 向いている手段 | 理由 |
|---|---|---|
| 数日以内に支払いがある | ビジネスローン、ファクタリングなど | 資本性ローンは事業計画の提出と審査があり、間に合わない |
| 新事業の立ち上げで数年は赤字が見込まれる | 資本性ローン | 元金返済がなく、赤字の期間は利率が0.50%に下がる |
| 自己資本比率を改善して民間から借りたい | 資本性ローン | 資産査定上、自己資本とみなすことができる |
| 短期の運転資金を回したい | 当座貸越、短期の証書貸付など | 20年の期限一括償還は、短期の資金需要に対して重すぎる |
| 持分を渡さずに資本を厚くしたい | 資本性ローン | 株式を発行しないため、持分比率が変わらない |
資金調達の手段は、速さ・金額・コスト・条件の重さで並べると比べやすくなります。つなぎ資金の選び方で使った軸をそのまま当てはめれば、資本性ローンがどの位置にあるかが見えます。
よくある質問
資本性劣後ローンは誰でも借りられますか
いいえ。国民生活事業では、新規開業・スタートアップ支援資金や新事業活動促進資金など、指定された融資制度の対象となる法人または個人企業であることが前提です。あわせて、税務申告1期以上で原則として租税を完納していることが条件とされています。中小企業事業では、一定の雇用効果や地域社会にとって不可欠な事業であることなどが求められます。
いくらまで借りられますか
国民生活事業は7,200万円(別枠)、中小企業事業は15億円が融資限度額として示されています。限度額いっぱいが必ず出るわけではなく、事業計画にもとづく審査があります。
利率はいくらですか
業績連動です。税引後当期純利益が0円以上の場合は返済期間に応じて3.25〜3.95%、0円未満の場合は0.50%と案内されています。民間金融機関の支援を受けた場合は、融資後3年間0.50%となる特例があります。
毎月の返済はありますか
元金の返済はありません。期限一括償還で、それまでの間は利息のみの支払いとなります。そのぶん、満期に元金の全額を返す資金を用意しておく必要があります。
本当に自己資本として扱われるのですか
公庫は、この制度による債務について金融機関の資産査定上、自己資本とみなすことができると説明しています。会計上の資本になるという意味ではなく、金融機関が財務を評価するときの取り扱いの話です。
担保や保証人は必要ですか
公庫の案内では無担保・無保証人とされています。ただし、法的倒産手続きの申立てなどをした場合には、償還順位が他の債権に劣後する扱いになります。
借りたあとに何か義務はありますか
中小企業事業では、四半期ごとの経営状況の報告などを含む特約を締結することとされています。報告体制を用意できるかどうかも、検討時点で確認しておく必要があります。
参照した一次情報
- 日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」(国民生活事業・限度額・返済期間・利率・劣後性)
- 日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」(中小企業事業・限度額15億円・期限一括償還・四半期報告の特約)
- 金融庁「資本性借入金の取扱いの明確化に係る「主要行等向けの総合的な監督指針」等の一部改正について」(令和2年5月27日、令和5年6月13日更新)
- 金融庁「金融検査マニュアル関係」(廃止された金融検査マニュアルにおける「十分な資本的性質が認められる借入金」)







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング