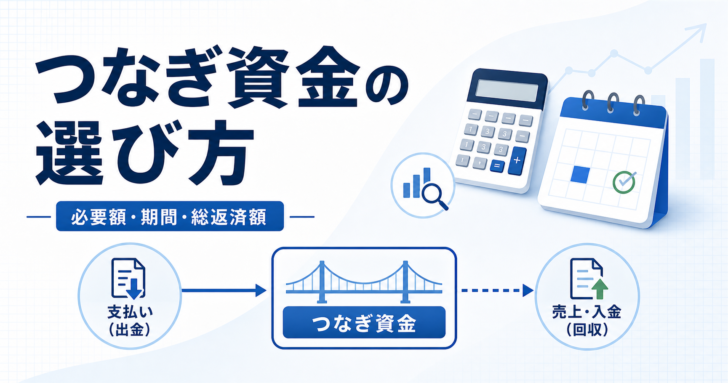
つなぎ資金は「足りないから借りる」お金ではありません。入金の予定は立っているのに、支払の期日のほうが先に来るという、期間のズレを埋めるお金です。だから選ぶ順番も、金利からではなく「ズレが何日か」「その間にいくら不足するか」から始まります。ここでは日本政策金融公庫が公表している制度と金利、金融庁が公表している注意喚起をもとに、公的融資・民間ローン・売掛債権の売却をどう並べて比べるかを整理します。
先に結論
- 不足額は「売上」ではなく入出金の日付から出す。日別の残高が最も低くなる日の金額が必要額
- 公庫の経営環境変化対応資金(セーフティネット貸付)は限度額7,200万円・運転資金10年以内・据置3年以内。売上5%以上の減少などの要件がある
- 取引先の倒産が原因なら取引企業倒産対応資金の別枠3,000万円が使える。売掛金50万円以上などの要件
- 無担保・税務申告2期済みの基準利率は年3.80〜5.40%(2026年9月1日現在)。有担保なら年2.80〜5.00%まで下がる
- ファクタリングは融資ではなく債権の売買。金融庁は買取代金が債権額に比べて著しく低額なケースを偽装ファクタリングとして注意喚起している
つなぎ資金の必要額は、日別の残高が底を打つ日で決まる
月次の試算表を見て「今月は黒字だから大丈夫」と考えると、つなぎ資金の判断を誤ります。損益は発生した時点で計上されますが、預金が動くのは入金日と支払日です。締め翌月末払いの取引先と、当月末払いの仕入先が混ざっていれば、黒字のまま残高が底を打つ日が生まれます。
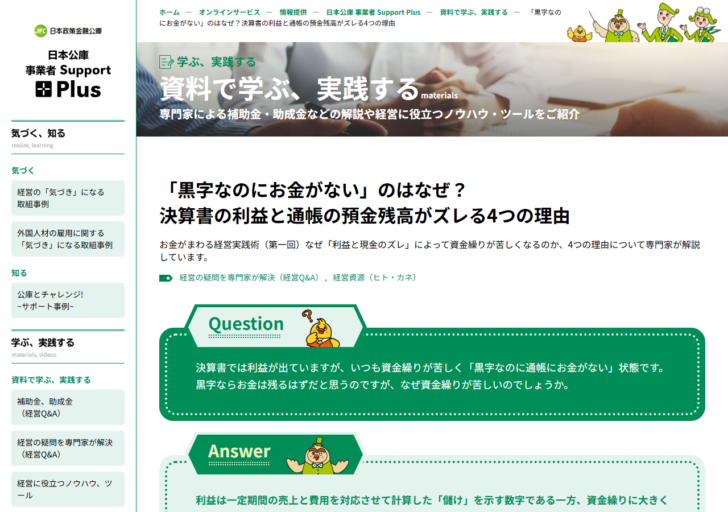
支払が先、入金が後になる期間(赤)が、つなぎ資金で埋める区間です。金額ではなくこの区間の長さが、借入期間と手数料の重さを決めます。
作業としては、向こう3か月の入出金を日付順に並べ、前日残高に足し引きして日別残高を作ります。最も低くなった日の金額に、想定外の支出を吸収する余裕(多くの事業者は月商の0.5〜1か月分を目安にしますが、これは公的に定められた基準ではなく自社の実績から決める数字です)を足したものが必要額です。不足額の出し方をもう少し丁寧にたどりたい場合は、運転資金とは?必要額の出し方と、足りないときに見る5つの選択肢で計算式から確認できます。
公的融資は「使える要件があるか」で先に絞れる
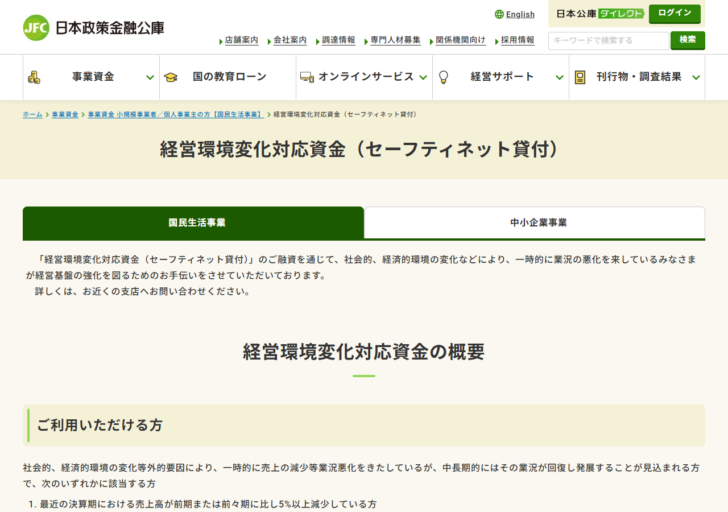
つなぎ資金でまず確認したいのは、日本政策金融公庫の制度に当てはまるかどうかです。民間のビジネスローンより手続に時間はかかりますが、限度額と返済期間、そして据置期間の条件が公表されているため、比較の基準として使えます。国民生活事業(小規模事業者・個人事業主向け)の主な3制度は次のとおりです。
| 制度 | 主な対象者の要件 | 融資限度額 | 返済期間(運転資金) | 担保・保証人 |
|---|---|---|---|---|
| 経営環境変化対応資金 (セーフティネット貸付) |
売上高が前期または前々期に比し5%以上減少、直近3か月の売上が前年同期比5%以上減少で今後も減少見込み、取引条件が0.1か月以上悪化、など8区分のいずれか | 7,200万円 | 10年以内 <据置3年以内> |
希望を聞いたうえで相談。経営者保証免除特例制度と併用可 |
| 取引企業倒産対応資金 | 倒産した企業への売掛金債権などが50万円以上、倒産企業への取引依存度20%以上、倒産企業の債務を保証、など6区分のいずれか | 別枠 3,000万円 | 10年以内 <据置3年以内> |
希望を聞いたうえで相談。経営者保証免除特例制度と併用可 |
| マル経融資 (小規模事業者経営改善資金) |
商工会議所・商工会などの経営指導を受けている小規模事業者で、その長の推薦を受けた方 | 2,000万円 | 10年以内 <据置2年以内> |
無担保・無保証人 |
| 一般貸付 | ほとんどの業種の中小企業(業種や経営内容によっては対象外) | 4,800万円 | 5年以内(特に必要な場合7年以内) <据置1年以内> |
希望を聞いたうえで相談。経営者保証免除特例制度と併用可 |
表を見ると、つなぎ資金として使う場合の性格の違いがはっきりします。売上の減少が原因ならセーフティネット貸付、取引先の倒産が原因なら別枠が立つ取引企業倒産対応資金、規模が小さく担保も保証人も出せないならマル経融資、という並びです。要件は「あれば有利」ではなく該当しなければ使えない条件なので、決算書と直近3か月の試算表を先に開いて、数字で当てはまるかを確かめてから窓口へ行くほうが早く進みます。
なお、いずれも「審査の結果、希望に沿えないことがある」と公式に明記されています。限度額は上限であって、その額まで借りられる保証ではありません。保証付き融資を併せて検討する場合は、信用保証協会とは?保証付き融資のしくみ・責任共有制度80%・保証限度額を公的資料で整理もあわせて確認してください。
金利は「幅」で公表されている。1つの数字で比べない
公庫の利率は制度ごとに固定の1つの数字ではなく、担保の有無、税務申告の期数、返済期間で変わる幅として公表されています。2026年9月1日現在の国民生活事業の利率は次のとおりです。
| 区分 | 基準利率(年) | 特別利率Q(年) | 特別利率F(年) |
|---|---|---|---|
| 無担保・税務申告を2期終えている | 3.80〜5.40% | 3.40〜4.60% | — |
| 無担保・税務申告を2期終えていない | 3.75〜5.35% | 3.35〜4.55% | — |
| 有担保 | 2.80〜5.00% | 2.40〜4.20% | — |
| マル経融資 | — | — | 2.90% |
読み取れることは3つあります。第一に、担保を差し入れられるかどうかで下限が1ポイント前後動くこと。第二に、税務申告の期数が浅いこと自体は利率を大きく押し上げていないこと。第三に、マル経融資の年2.90%は、無担保でありながら基準利率の下限より低い水準だということです。無担保・無保証人でこの利率になる代わりに、商工会議所などの経営指導と推薦という手続が入ります。
また、公庫は遅延損害金の割合を年9.10%(2026年4月1日から2027年3月31日までの貸付け)と公表しています。つなぎ資金は返済原資が特定の入金に紐づくため、その入金が遅れたときに何が起きるかを先に見ておく数字です。
公庫は「利率は金融情勢によって変動するため、借入金利(固定)は記載されている利率と異なる場合がある」と注記しています。上の表は申込時点の目安であり、適用される利率は契約時に確定します。試算は幅の上限側でも成り立つかを確認してください。
据置期間は「返さなくてよい期間」ではない
据置期間は元金の返済を待ってもらう期間で、利息は発生します。セーフティネット貸付と取引企業倒産対応資金は運転資金で据置3年以内、マル経融資は2年以内、一般貸付は1年以内です。つなぎ資金では、この長さが「入金が想定より遅れたときの余裕」に直結します。
一方で、据置を長く取ると、その分だけ元金の返済期間が短くなり、据置明けの毎月返済額が上がります。返済期間10年のうち3年を据置に使えば、元金を7年で返すことになります。据置は不安に対する保険ではなく、返済開始日を後ろへ動かす代わりに1回あたりの負担を上げる操作だと考えて、据置明けの返済額を先に計算しておきます。繰上返済で調整する前提なら、手数料と利息軽減額の関係をビジネスローンの繰上返済|利息軽減額・手数料・資金繰りの判断手順で確認しておくと判断が早くなります。
ファクタリングを候補に入れるときに確かめること
売掛金の入金待ちが原因のつなぎ資金では、債権を期日前に売るファクタリングが候補に挙がります。ただしこれは融資ではなく債権の売買(債権譲渡)契約です。金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在が確認されているとして、注意喚起を公表しています。
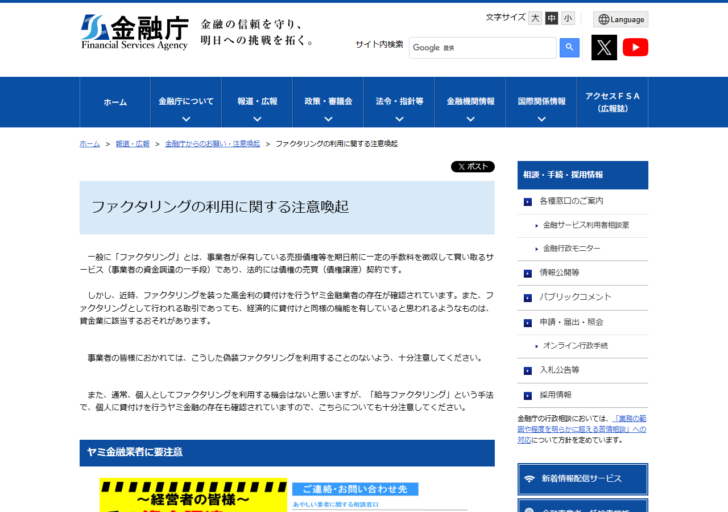
金融庁が示している注意点のうち、契約前に自分で確認できるのは次の点です。
受け取る金銭が債権額に比べて著しく低額なケースは、偽装ファクタリングの疑いがあると明記されています。手数料率ではなく、実際に入る金額と債権額を並べて確認します。
「債権譲渡契約(売買契約)」と書かれていても、経済的に貸付けと同様の機能を持つと思われるものは貸金業に該当するおそれがある、とされています。
譲渡した債権の回収が業者から売主へ委託され、売主が集金して業者へ渡す形は、実質的な貸付けに近づく例として挙げられています。
貸金業の登録を受けていない者が、ファクタリングを装って業として貸付け(債権担保貸付け)を行っている事案が確認されています。
売掛先の同意を取る二者間・三者間の違いや手数料の水準は事業者ごとに異なり、公表されていない条件も多くあります。公表資料で確認できないものを推測で埋めず、見積書と契約書面で数字を確定させてから、公的融資や民間ローンと同じ表に並べてください。
3つの調達手段を同じ表に置き換える
比較するときは、金利・手数料の表示単位がそろっていないまま並べないことが要点です。年率、月率、買取手数料率は、そのままでは順位を付けられません。「実際に手元へ入る金額」と「最終的に支払う金額の合計」の2つに換算して初めて比較になります。
| 比較軸 | 公的融資(公庫) | 民間のビジネスローン | ファクタリング |
|---|---|---|---|
| 法的な性格 | 金銭消費貸借(借入) | 金銭消費貸借(借入) | 債権の売買(債権譲渡) |
| 負債になるか | なる | なる | ならない(債権が減る) |
| 費用の表示 | 年利。公表された幅から確定 | 年利。上限は事業者ごと | 買取手数料。年率換算は自分で行う |
| 返済原資 | 事業全体の収支 | 事業全体の収支 | 売掛金そのもの |
| 入金までの目安 | 公表されていない。窓口で確認する | 公表されていない。事業者ごとに異なる | 公表されていない。事業者ごとに異なる |
| 期日に間に合わなかったとき | 遅延損害金 年9.10%(公庫の公表値) | 契約書で確認 | 債権が回収できない場合の扱いを契約書で確認 |
「入金までの目安」を公表されていないと書いているのは、各社が公式サイトで日数を明示していない、または広告表示と実際の審査結果が一致するとは限らないためです。最短◯日という広告上の数字を、自社に適用される日数として計画に入れないでください。実際に必要なのは、申込に必要な書類がそろう日から逆算した現実的な日程です。
期日に間に合わないと判断したときの順番
調達が間に合わないと分かった時点でできることは、借りることだけではありません。順番としては、まず支払側の期日を動かせるかを確認します。仕入先への支払サイトの相談、税や社会保険料の猶予制度の確認、リース料や家賃の支払時期の調整です。次に入金側を早められるかを見ます。請求書の発行漏れ、検収待ち、締め日の設定など、自社の事務手続が原因で入金が遅れている場合があります。
そのうえで足りない分を調達します。この順番を守ると、借入額そのものを小さくできます。逆に、最初に借入額を決めてしまうと、必要以上の金額を長い期間借りることになりがちです。経営者保証を求められる場面では、外せる条件があるかをビジネスローンに経営者保証は必要?ガイドライン3要件と外すための手順で確認しておくと、条件交渉の材料になります。
判断を保留したほうがよい状態
次のいずれかに当てはまる間は、順位付けをせずに保留します。金額の大小ではなく、判断に必要な情報が欠けている状態だからです。
どの入金で返すのかが決まらないまま借りると、次のつなぎ資金が必要になります。
毎月同じ時期に不足するなら、つなぎ資金ではなく取引条件か価格の問題です。
口頭の説明だけで、手数料や遅延時の扱いが書面で確認できない状態は避けます。
検討時間を与えない勧誘は、不利な条件が読まれることを避けている可能性があります。
よくある質問
つなぎ資金と運転資金は何が違いますか
運転資金は事業を回し続けるために継続的に必要な資金で、つなぎ資金はその中でも入金と支払の時期のズレを埋める一時的な部分を指します。公庫の制度上「つなぎ資金」という名前の融資があるわけではなく、運転資金として申し込むことになります。
赤字でも公的融資を使えますか
経営環境変化対応資金の対象者には、「最近の決算期において、赤字幅が縮小したものの税引前損益または経常損益で損失を生じている方」など、損失が出ている状態を前提とした区分が含まれています。ただし、対象者に当てはまることと審査に通ることは別です。公庫は審査の結果、希望に沿えないことがあると明記しています。
据置期間中は利息も止まりますか
止まりません。据置期間は元金の返済を待つ期間であり、利息は発生します。据置を長く取るほど支払う利息の総額は増えます。
ファクタリングを使うと信用情報に影響しますか
ファクタリングは法的には債権の売買であり借入ではないため、借入としての記録は生じません。ただし、金融庁が注意喚起しているとおり、名目が売買でも経済的に貸付けと同様の機能を持つ取引は貸金業に該当するおそれがあります。契約の実質を確認してください。
複数の手段を同時に申し込んでよいですか
申込自体を制限する公表ルールはありませんが、必要額を超えて調達すると、返済負担だけが残ります。日別残高から出した必要額を先に固定し、そこへ届く組み合わせを選ぶほうが安全です。
まとめ
つなぎ資金の判断は、①日別残高で不足額と不足日数を出す、②要件に当てはまる公的制度があるかを確認する、③利率は公表された幅の上限側でも成り立つか試算する、④ファクタリングを含める場合は実際に入る金額と債権額を並べる、という順番で進めます。金利という1つの数字から入ると、据置の使い方や遅延時の負担といった、実際に効く条件が見えなくなります。
制度・利率・要件はいずれも改定されます。申込の前に、下記の公式ページで最新の条件を確認してください。
参照した一次情報
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」【国民生活事業】
- 日本政策金融公庫「取引企業倒産対応資金」【国民生活事業】
- 日本政策金融公庫「マル経融資(小規模事業者経営改善資金)」【国民生活事業】
- 日本政策金融公庫「一般貸付」【国民生活事業】
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(利率は2026年9月1日現在の公表値)
- 金融庁「ファクタリングの利用に関する注意喚起」
- 日本政策金融公庫「事業者Support Plus」
本記事は公表資料をもとにした一般的な比較手順です。個別の審査結果、適用される利率、契約の可否を保証するものではありません。税務・登記・契約解釈など個別事情で結論が変わる事項は、税理士・司法書士・弁護士など適切な専門家へ確認してください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング