ビジネスローンの繰上返済は、予定より早く元金を返して将来の利息負担を減らす方法です。ただし、余裕資金をすべて返済に回すと、税金、給与、仕入れなどの支払いに必要な現金が不足する可能性があります。「利息が減るから得」と即断せず、手数料と返済後の資金繰りを同時に確認することが重要です。
繰上返済が契約上可能か、手数料はいくらか、返済後も固定費3~6か月分と直近の納税資金を残せるかを確認します。商品によって手続き、最低返済額、返済方法が異なるため、振込前に金融機関へ連絡してください。
ビジネスローンの繰上返済とは
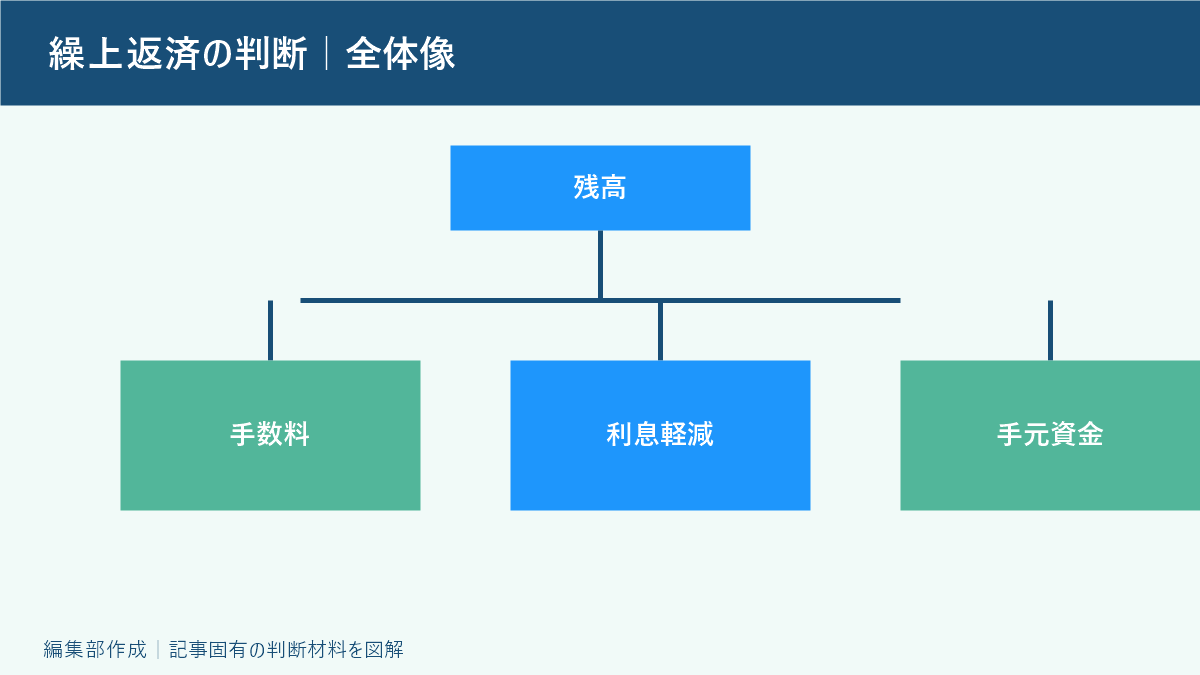
毎月の約定返済とは別に元金の一部または全部を前倒しで返すことです。元金が減れば、その後に計算される利息も減るのが一般的です。一方、契約によっては繰上返済手数料、違約金、事務手数料が必要になったり、手続可能日が指定されたりします。
| 方法 | 主な効果 | 注意点 |
|---|---|---|
| 一部繰上返済・期間短縮型 | 完済時期を早め、将来利息を減らしやすい | 毎月返済額が変わらない場合、手元資金への負担感は続く |
| 一部繰上返済・返済額軽減型 | 以後の毎月返済額を抑える | 期間短縮型より利息軽減が小さい場合がある |
| 全額繰上返済 | 残元金を完済し、以後の利息発生を止める | 精算利息、手数料、担保抹消手続きなどを確認 |
カードローン型のビジネスローンでは、随時返済しても利用枠が残り、必要時に再借入できる商品があります。しかし再借入可能額や契約更新は保証されません。完済後の再調達を前提に手元資金を減らすのは避けましょう。残すべき手元資金の水準は、運転資金の必要額の出し方から逆算してください。
利息軽減額の考え方
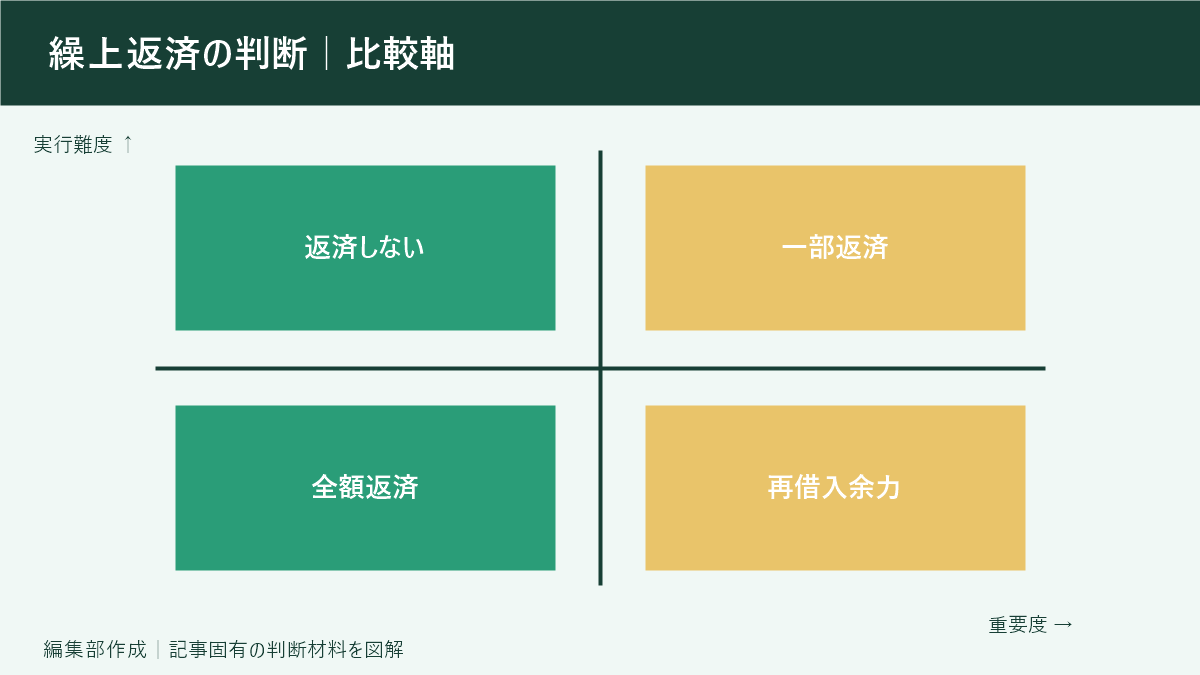
概算では「繰上返済する元金×適用金利×短縮できる期間」で利息軽減の方向性を把握できます。ただし実際の計算は、日割りか月割りか、返済方式、次回約定日、手数料で変わります。金融機関が提示する完済見積書や返済予定表を使って確認してください。手元で概算を出す手順は返済額のシミュレーションにまとめています。
たとえば元金100万円を年10%で借りており、単純計算で1年間早く返せるなら、利息軽減の上限イメージは10万円です。ただし元金は通常返済でも毎月減るため、実際の軽減額はこの単純計算より小さくなります。繰上返済手数料が3万円なら、手数料差引後の効果で判断します。
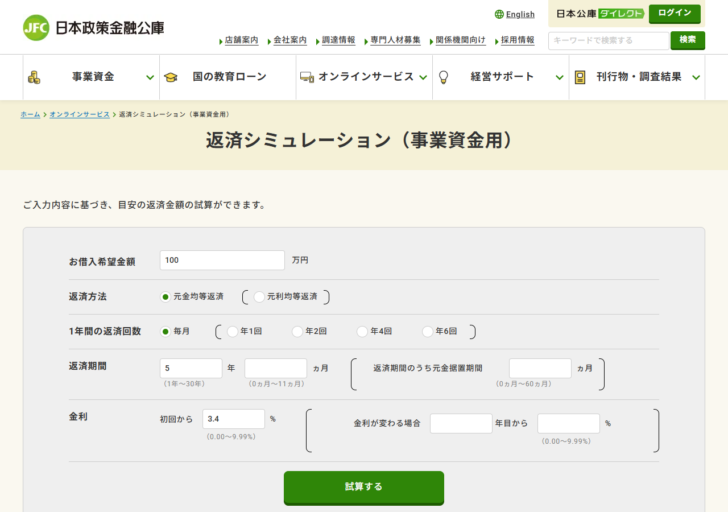
- 最新の残元金を確認
会員画面や残高証明ではなく、繰上返済予定日時点の金額を問い合わせます。 - 返済しない場合の総支払額を確認
現在の返済予定表で残りの元金と利息を合計します。 - 繰上返済後の見積りを取得
返済額、精算利息、手数料、次回返済額、完済日を確認します。 - 差額を計算
利息軽減額から手数料と関連費用を引きます。 - 手元資金への影響を確認
返済後の預金残高と今後6か月の資金繰り表を比べます。
繰上返済前に契約で確認する項目
手数料と最低返済額
一部返済は無料でも全額返済に手数料がかかる、または一定額以上でなければ受け付けない商品があります。日本政策金融公庫も、利用する資金や利率によって繰上償還手数料が発生する場合があるため、希望時は取扱店へ相談するよう案内しています。
連絡期限と入金方法
約定日の何営業日前までに連絡が必要か、専用口座への振込か口座振替かを確認します。自己判断で通常の返済口座へ多く入金しても、繰上返済として処理されない場合があります。振込手数料の負担も確認してください。
変動金利・固定金利の扱い
金利が低下しているとき、固定金利契約の期限前返済に金利差を基にした手数料が生じる場合があります。契約書の「期限前弁済」「繰上償還」「期限の利益」の条項を確認し、不明点は金融機関へ文書で照会します。
担保・保証の解除
不動産担保付き融資を完済しても、抵当権が自動的に登記簿から消えるとは限りません。抹消書類、司法書士費用、登記費用を確認します。保証協会付き融資では保証料の返戻があるか、計算と振込時期を確認してください。
返済してよいかを資金繰りで判断する
繰上返済の原資が余剰資金かどうかは、普通預金残高だけでは判断できません。2か月後の消費税、半年後の賞与、年払いの保険料、季節仕入れなど、すでに使途が決まっている現金を除外します。
| 確認項目 | 返済前の判断 |
|---|---|
| 運転資金 | 固定費3~6か月分を残せるか |
| 納税・社会保険 | 予定納税や賞与分を別に確保したか |
| 売掛金 | 入金遅延や貸倒れを織り込んだか |
| 設備投資 | 近い将来の修繕・更新費を控除したか |
| 再調達 | 必要になれば同条件で借り直せると思い込んでいないか |
金利が高い借入を減らす効果は大きい一方、現金が不足して新たにさらに高い金利で借り直すと逆効果です。複数の借入がある場合は、金利だけでなく、手数料、担保、残存期間、毎月返済額を一覧にして優先順位を決めます。
金融機関へ確認する手順
- 一部返済と全額返済のどちらが可能か
- 希望日の残元金と精算利息はいくらか
- 繰上返済手数料・違約金・振込費用はいくらか
- 連絡期限と必要書類は何か
- 返済後の毎月返済額と完済日はどう変わるか
- 利用枠や契約は継続するか
- 担保・保証の解除手続きが必要か
- 完済証明書や返済予定表を発行できるか
電話確認だけでなく、見積書、返済予定表、メールなど金額と条件が残る資料を受け取ります。予定日を過ぎると日割り利息が変わる場合があるため、指定された有効期限内に入金してください。
繰上返済時の経理処理
返済額のうち元金部分は借入金の減少であり、費用ではありません。利息と繰上返済手数料は、契約と会計方針に応じて支払利息や支払手数料として処理します。元金、利息、手数料を一括振込した場合も、金融機関の精算明細を基に分けて仕訳します。
完済後は、完済証明、振込控え、精算明細、旧返済予定表、新しい返済予定表、担保抹消書類を保存します。決算をまたぐ場合や手数料が大きい場合は、顧問税理士へ処理を確認してください。
繰上返済でよくある質問
少額でも毎月追加返済した方がよいですか?
追加返済が無料で、返済した金額が直ちに元金へ充当される契約なら、将来利息を減らせる可能性があります。しかし、毎回の振込手数料や最低返済額があると効果が小さくなります。毎月実行する前に、1回あたりの最低額、元金への充当日、次回約定返済への扱いを確認してください。小額を頻繁に返すより、納税と運転資金を確保して一定額をまとめて返す方が管理しやすい場合もあります。
繰上返済すると信用評価は上がりますか?
予定より早く返した事実だけで、将来の審査が必ず有利になるとは限りません。金融機関は、返済履歴、業績、資金使途、預金残高、他の借入、今後の返済能力などを総合的に確認します。無理な完済で預金を減らし、直後に追加融資を申し込むより、約定返済を守りながら安定した資金繰りを示す方が合理的なことがあります。
借換えと繰上返済はどちらを先に検討しますか?
高金利の借入があり、全額返済できる余剰資金がない場合は、低い金利や長い返済期間への借換えも選択肢です。ただし、借換えには新規審査、事務手数料、保証料、担保費用が発生する場合があります。「現契約を続けた総支払額」「繰上返済後の総支払額」「借換え後の総支払額」を同じ期間で比較します。月額負担が下がっても期間が延びれば、総利息が増えることがあります。
赤字決算でも繰上返済できますか?
契約上可能でも、赤字の原因と今後の現金収支を先に確認すべきです。一時的な減価償却や大型投資による会計上の赤字と、営業活動で現金が減り続ける状態では判断が異なります。後者で現金を返済に回すと、仕入れや給与の支払いが難しくなる恐れがあります。月次資金繰り表を作り、必要なら税理士や金融機関へ相談してください。
完済後すぐに契約書を捨ててもよいですか?
完済しても、契約書、返済予定表、精算明細、振込記録、完済証明はすぐに廃棄しないでください。決算・税務確認、担保抹消、保証料返戻、金融機関との照合に必要になることがあります。会社の文書保存規程と税務上の保存期間に従い、電子データも改ざんや消失を防げる場所へ保存します。
まとめ
ビジネスローンの繰上返済は利息を減らせますが、手数料と手元資金を無視すると資金繰りを悪化させます。契約上の可否、金融機関の見積り、返済後6か月の資金繰りを確認し、余剰資金の範囲で実行しましょう。入金前に必ず金融機関へ連絡し、元金・利息・手数料が分かる書類を受け取ることが重要です。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング