
保証付き融資を検討すると、金利とは別に信用保証料という費用が出てきます。ところが「保証料率は何%」と調べても、はっきりした数字が出てきません。これは情報が隠されているのではなく、料率が事業者ごとに決まる仕組みだからです。ここでは、全国信用保証協会連合会が公開している説明をもとに、保証料が何の対価で、どう決まり、返せなくなったときに何が残るのかを整理します。
先に結論
- 信用保証料は、信用保証委託に応ずる対価です。中小企業信用保険の保険料や経費など、制度の運営に必要な費用に充てられると説明されています。
- 料率は1本ではありません。経営状況に応じた9つの料率区分から適用されます。
- 担保の提供がある場合や会計参与設置会社である場合などには割引があります。一部、割引の対象にならない保証制度もあります。
- 事業者選択型経営者保証非提供制度を利用する場合は割増になります。経営者保証を外す選択と引き換えの負担です。
- もっとも誤解されやすい点として、信用保証料は保険料ではありません。代位弁済が行われた後は、事業者の側から信用保証協会へ弁済していくことになります。
信用保証料は何の対価なのか
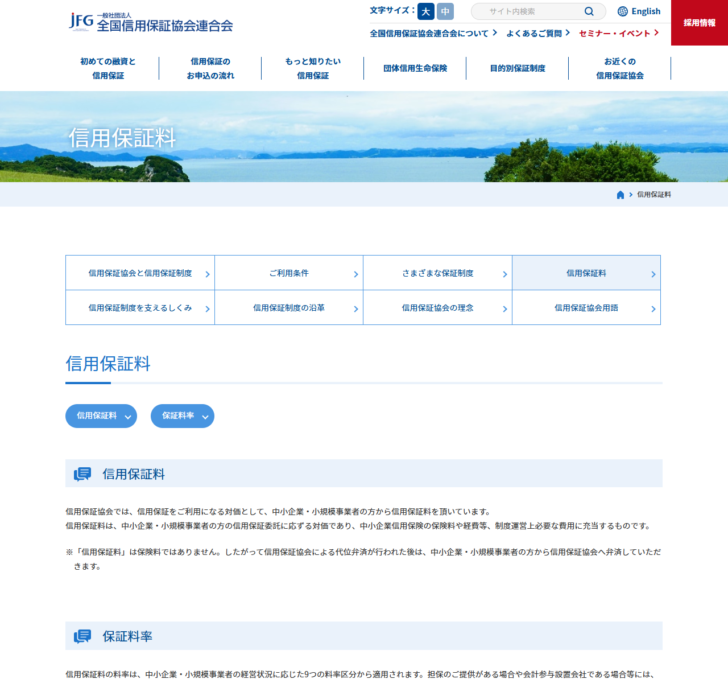
全国信用保証協会連合会の説明では、信用保証協会は信用保証を利用する対価として、中小企業・小規模事業者から信用保証料を受け取るとされています。その使いみちも書かれており、中小企業信用保険の保険料や経費など、制度運営上必要な費用に充当するものとされています。
つまり保証料は、金融機関に払う利息とは性質が違います。利息は借りたお金の使用料ですが、保証料は「保証してもらうこと」への対価です。両方を合わせた総負担で判断しないと、金利だけを見比べたときに実際の費用を見誤ります。
いちばん誤解されているところ:保険料ではない
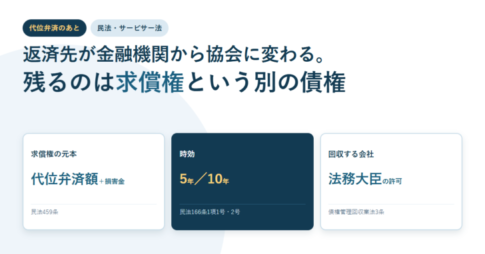
保証料を払っていると、返せなくなったときに保証協会が肩代わりして終わり、と受け取られることがあります。連合会の説明はこの点を明確に否定しています。「信用保証料」は保険料ではなく、したがって信用保証協会による代位弁済が行われた後は、中小企業・小規模事業者の側から信用保証協会へ弁済していただく、と書かれています。
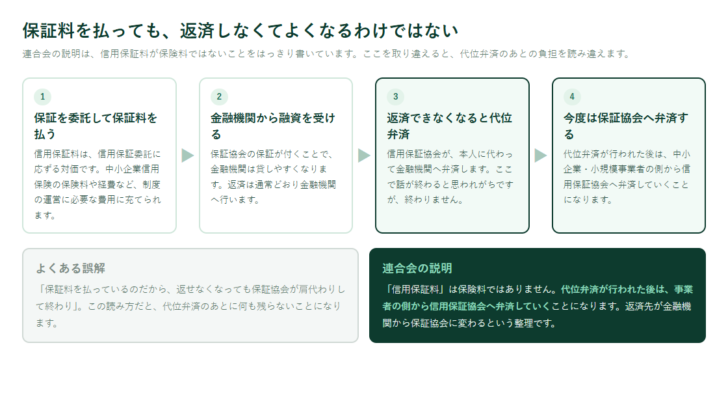
| 場面 | 誰に返すか | 残る負担 |
|---|---|---|
| 通常の返済中 | 金融機関 | 元金と利息、および保証料(前払いの形が一般的) |
| 代位弁済が行われた後 | 信用保証協会 | 保証協会が金融機関へ弁済した分を、事業者が保証協会へ弁済していく |
この違いは、返済が苦しくなってからの動き方を変えます。代位弁済を「区切り」と考えて放置すると、相手が保証協会に変わっただけの状態で交渉が始まります。返済が難しくなりそうな段階で、金融機関と保証協会の双方に早めに相談するほうが選択肢は残ります。
料率が9区分から決まるということ
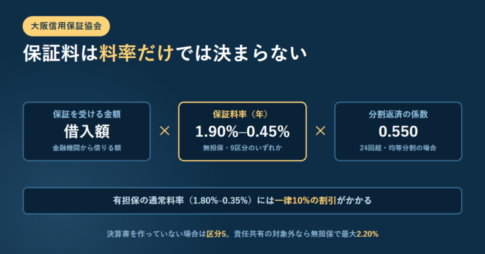
連合会の案内では、信用保証料の料率は中小企業・小規模事業者の経営状況に応じた9つの料率区分から適用されると説明されています。決算の内容によって当てはまる区分が変わるため、同じ金額を同じ期間借りても、事業者ごとに保証料は違います。
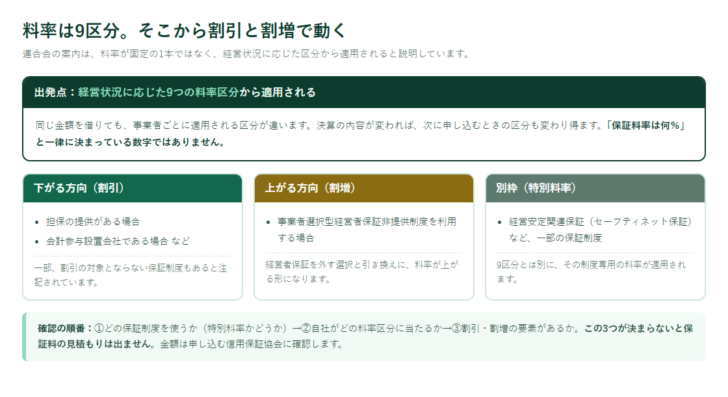
| 動く方向 | 連合会の案内に挙げられている要素 | 読み方 |
|---|---|---|
| 割引 | 担保の提供がある場合、会計参与設置会社である場合 など | 一部、割引の対象とならない保証制度もあると注記されている |
| 割増 | 事業者選択型経営者保証非提供制度を利用する場合 | 経営者保証を外す代わりに料率が上がる。総額で比べる必要がある |
| 特別料率 | 経営安定関連保証(セーフティネット保証)など一部の保証制度 | 9区分とは別枠。制度ごとに決められている |
この構造から分かるのは、保証料を下げたいときに動かせる要素が2つあることです。ひとつは自社の経営状況、つまり適用される区分そのもの。もうひとつは、担保や会計参与のような割引に該当する条件です。前者は短期では動きませんが、後者は申し込み方の選択で変わります。
事業者選択型経営者保証非提供制度を使うと割増になります。保証を外す価値と、増える保証料を並べて考えます。
担保の提供がある場合は割引が案内されています。担保に出せる資産があるなら、料率への影響を確かめます。
セーフティネット保証などは特別料率です。制度の選択が料率そのものを変えます。
この記事は仕組みの説明です。具体的な料率と保証料の金額は、申し込む信用保証協会と保証制度によって決まります。連合会の案内も、詳細はお近くの信用保証協会へ問い合わせるよう求めています。
制度は改定されます。申し込む前に、対象となる協会の最新の案内を直接確かめてください。
金利だけを比べると判断を誤る
保証付き融資と、保証の付かないビジネスローンを比べるとき、金利だけを並べると保証付きのほうが必ず安く見えます。実際には保証料が上乗せされるため、比べるべきなのは総額です。ここで気をつけたいのは、保証料と利息では負担の出方が違うことです。
| 費用 | いつ発生するか | 繰上返済したときの扱い |
|---|---|---|
| 利息 | 借入残高と期間に応じて発生し続ける | 早く返せば、その後の利息は発生しなくなる |
| 信用保証料 | 保証の委託に応ずる対価。保証期間に対して決まる | 取扱いは保証制度と協会の定めによる。申込前に確認が要る |
そのうえで、保証料の水準は自社の区分で決まります。したがって「保証付きのほうが得か」という問いには、他社の事例では答えが出ません。自社の見積もりを協会か金融機関から取り、そこではじめて比較になります。見積もりを取るときは、金利、保証料、事務手数料、担保や経営者保証の条件をひとまとめにして確認します。
どの信用保証協会に申し込むのか
信用保証協会は1つの組織ではありません。全国信用保証協会連合会の会員は、全国51の信用保証協会とされています。多くは都道府県単位ですが、市の単位で置かれている協会もあり、横浜市信用保証協会、川崎市信用保証協会、名古屋市信用保証協会、岐阜市信用保証協会が案内に挙げられています。
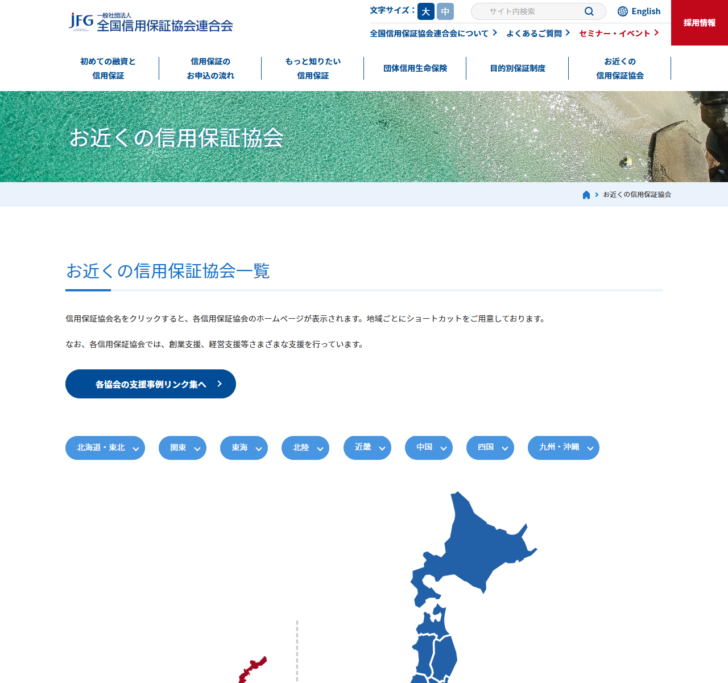
そのため、「信用保証協会の保証料率」を1つの数字として調べようとしても行き止まりになります。制度の骨格は共通していても、実際の手続きと問い合わせ先は自分の地域の協会です。連合会は地域ごとのショートカットを用意した一覧ページを公開しています。
よくある質問
保証料率は何%ですか
一律の数字はありません。経営状況に応じた9つの料率区分から適用され、そこに割引や割増が加わります。セーフティネット保証など一部の制度には特別料率があります。金額は申し込む信用保証協会に確認してください。
保証料を払えば返済しなくてよくなりますか
なりません。連合会は「信用保証料」は保険料ではないと明記しており、代位弁済が行われた後は事業者の側から信用保証協会へ弁済していくことになると説明しています。
経営者保証を外すと保証料は上がりますか
事業者選択型経営者保証非提供制度を利用する場合は割増になると案内されています。保証を外す効果と増える保証料を並べて判断する必要があります。
担保を出すと保証料は下がりますか
担保の提供がある場合には割引を行っていると案内されています。ただし、一部には割引の対象とならない保証制度もあると注記されています。
どの信用保証協会に申し込めばよいですか
全国に51の信用保証協会があり、都道府県のほか、横浜市・川崎市・名古屋市・岐阜市には市単位の協会が置かれています。連合会の一覧ページから該当する協会を確認してください。







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング