小規模の事業者が使える借入のなかで、条件だけを見ればいちばん有利なのがマル経融資です。無担保・無保証人で、信用保証協会の保証も不要。利率は年2.90%(令和8年9月1日現在)。それでも使っている人が限られるのは、申し込む前に商工会議所などの経営指導を原則6か月以上受けている必要があるからです。ここでは日本政策金融公庫が公表している条件をそのまま並べ、いつから動けば間に合うのかを整理します。
この記事の要点
- 正式名称は小規模事業者経営改善資金。商工会議所や商工会の経営指導を受けている小規模事業者が対象です。
- 融資限度額は2,000万円。返済期間は10年以内(うち据置期間2年以内)。
- 利率は特別利率Fで、公庫の公表では年2.90%(令和8年9月1日現在)。同じ時点の基準利率は年3.80〜5.40%です。
- 無担保・無保証人で、保証協会の保証も不要とされています。
- 対象は、常時使用する従業員が商業・サービス業(宿泊業・娯楽業を除く)で5人以下、製造業その他で20人以下の事業者です。
- 経営指導は原則6か月以上。さらに商工会議所等の長の推薦と、税金の完納、同じ地区で1年以上の事業が条件です。
制度の中身を数字で押さえる
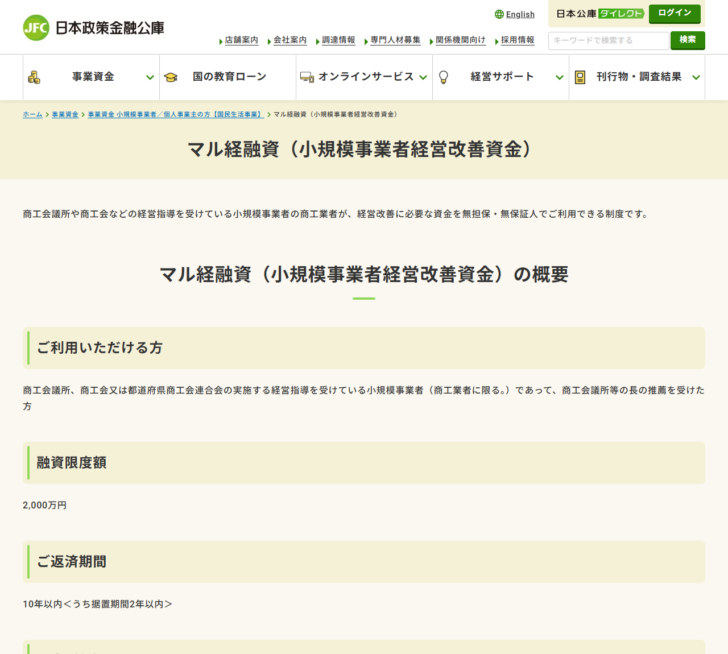
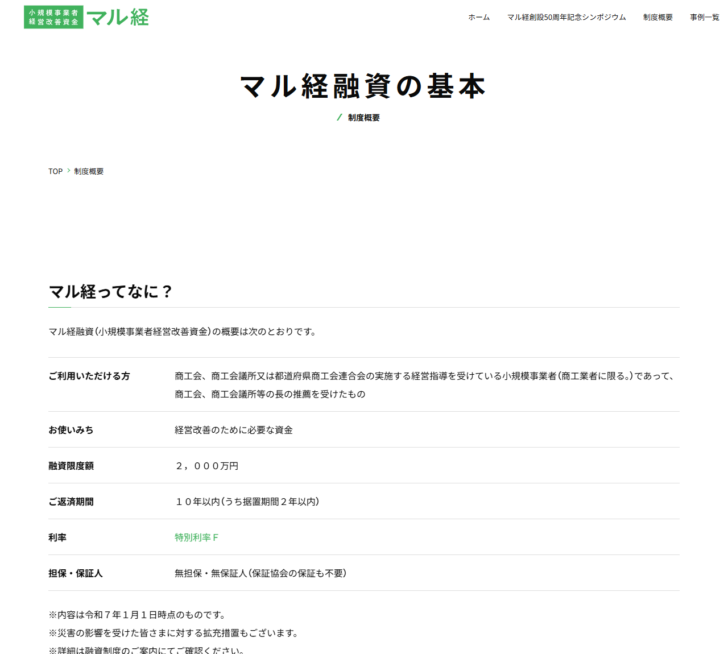
日本政策金融公庫はマル経融資を「商工会議所や商工会などの経営指導を受けている小規模事業者の商工業者が、経営改善に必要な資金を無担保・無保証人でご利用できる制度」と説明しています。
| 項目 | 内容 |
|---|---|
| ご利用いただける方 | 商工会議所、商工会又は都道府県商工会連合会の実施する経営指導を受けている小規模事業者(商工業者に限る)であって、商工会議所等の長の推薦を受けた方 |
| 融資限度額 | 2,000万円 |
| ご返済期間 | 10年以内<うち据置期間2年以内> |
| 利率(年) | 特別利率F。公庫の公表では年2.90%(令和8年9月1日現在) |
| 担保・保証人 | 無担保・無保証人(保証協会の保証も不要) |
| 小規模事業者の範囲 | 常時使用する従業員が、商業・サービス業(宿泊業及び娯楽業を除く)で5人以下、製造業その他で20人以下 |
| 資金の使いみち | 経営改善のために必要な資金 |
「小規模事業者」の線引きは業種で変わります。飲食店や小売店なら従業員5人以下、製造業や建設業なら20人以下です。宿泊業と娯楽業は「商業・サービス業」から除かれているため、20人以下の側で判定されます。ここを取り違えると、そもそも入口に立てません。
金利は公庫の基準利率よりさらに低い
マル経融資に適用されるのは特別利率Fです。公庫が公表している利率一覧では、令和8年9月1日現在で年2.90%。同じ時点の基準利率(無担保で融資を利用する方のうち税務申告を2期終えている方)は年3.80〜5.40%です。
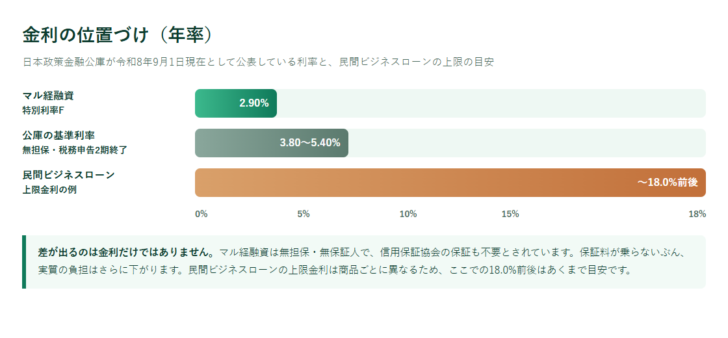
差が出るのは金利だけではありません。信用保証協会の保証を付ける融資では信用保証料が別にかかりますが、マル経融資は保証協会の保証が不要とされています。保証料が乗らない分、実質の負担はさらに下がります。保証付き融資のしくみは信用保証協会とはで整理しています。
利率は変わります。公庫の利率は定期的に見直され、公表ページには適用日が明記されています。この記事の数値は令和8年9月1日現在として公表されていたものです。申し込みの前に、公庫の利率一覧で最新の値を確認してください。
いちばんの壁は「6か月」
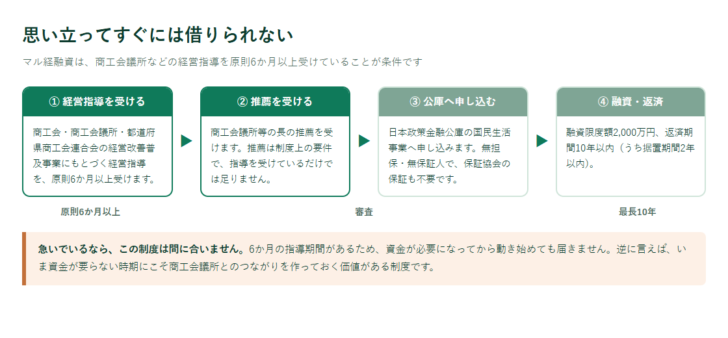
条件のなかで実務上いちばん効くのが、経営指導を受けている期間です。制度概要には「原則6カ月以上、商工会、商工会議所等の経営改善普及事業に基づく経営指導を受けている者」と書かれています。
制度概要にはほかにも条件が並んでいます。
所得税、法人税、事業税及び都道府県民税や市町村民税(均等割りを含む)を原則としてすべて完納していることとされています。分割納付の途中では条件を満たしません。
最近1年以上、商工会、商工会議所等の地区内で事業を行っていることが求められます。移転直後は判定に注意が必要です。
対象は商工業者に限られます。業種によっては対象外になるため、指導を受け始める段階で確認しておきます。
指導を受けているだけでは足りず、商工会議所等の長の推薦が要件です。推薦は自動ではありません。
裏を返せば、資金が要らない時期にこそ動く価値がある制度です。いま借入の予定がなくても、地元の商工会議所の経営指導を受け始めておけば、半年後には選択肢が1つ増えます。運転資金が足りなくなってから探し始めると、この制度は選べません。必要額の出し方は運転資金とはで整理しています。
ほかの資金調達とどう違うか
| 比べる点 | マル経融資 | 公庫の一般的な融資 | 民間ビジネスローン |
|---|---|---|---|
| 利率(年) | 特別利率F(公表で2.90%) | 基準利率(公表で3.80〜5.40%)ほか | 商品ごと。上限は18.0%前後の例がある |
| 担保・保証人 | 無担保・無保証人。保証協会の保証も不要 | 制度により異なる | 無担保の商品が多い。経営者保証を求められることがある |
| 限度額 | 2,000万円 | 制度により異なる | 商品ごと。数百万円〜1,000万円台が多い |
| 申し込みまでの前提 | 経営指導を原則6か月以上+推薦 | とくに事前の指導期間はない | とくにない |
| 向いている場面 | 時間に余裕があり、条件を満たせる小規模事業者 | 創業時や設備投資など目的が明確なとき | 数日以内に資金が必要なとき |
使い分けの軸は「いつまでに必要か」です。半年以上の余裕があるなら、マル経融資が条件面でもっとも有利になる可能性があります。創業時であれば日本政策金融公庫の創業融資のほうが目的に合います。数日以内に必要なら、金利が高くても民間のビジネスローンしか間に合いません。
災害に関連する場合は、マル経融資に別枠1,000万円を追加できるとされています。制度融資の枠の考え方はセーフティネット保証と同じで、通常枠とは別に用意されるという点が重要です。
申し込む前に確認する5つ
常時使用する従業員が、業種の区分に照らして5人以下または20人以下か。宿泊業と娯楽業は商業・サービス業から除かれています。
所得税、法人税、事業税、都道府県民税や市町村民税(均等割りを含む)が原則としてすべて完納になっているか。
最近1年以上、その商工会・商工会議所の地区内で事業を行っているか。
原則6か月以上という条件を満たすのはいつか。逆算して資金が必要な時期に間に合うか。
返済期間は10年以内、据置期間は2年以内。据置期間中も利息はかかります。据置後の返済額で資金繰りが回るかを先に確かめます。
災害関連での別枠1,000万円や利率の軽減措置があるかどうか。適用の有無は時期と地域によります。
よくある質問
マル経融資はどこに申し込みますか
まず地元の商工会議所、商工会、または都道府県商工会連合会で経営指導を受けます。原則6か月以上の指導を経て、商工会議所等の長の推薦を受けたうえで、日本政策金融公庫へ申し込む流れです。公庫へいきなり申し込む制度ではありません。
個人事業主でも使えますか
対象は「小規模事業者(商工業者に限る)」で、法人か個人かによる区別は公庫の説明には書かれていません。従業員数の要件(商業・サービス業で5人以下、製造業その他で20人以下)を満たす商工業者であることが要件です。
限度額の2,000万円は誰でも借りられますか
限度額であって保証された金額ではありません。実際の融資額は審査で決まります。経営改善に必要な資金という使いみちの範囲でも判断されます。
無保証人なら代表者の保証もいりませんか
公庫の制度概要には「無担保・無保証人(保証協会の保証も不要)」と書かれています。経営者保証そのものの考え方についてはビジネスローンに経営者保証は必要?で整理しています。
据置期間2年とはどういう意味ですか
元金の返済を待ってもらえる期間のことです。据置期間中は利息の支払いが中心になり、元金の返済は始まりません。ただし利息はかかり、据置後は残りの期間で元金を返すため、月々の返済額はその分大きくなります。
金利は固定ですか
本記事では公庫が公表している適用利率の値を引用していますが、固定か変動かの適用条件までは確認していません。契約条件は申し込み時に公庫へ確認してください。公表されている利率には適用日が明記されており、定期的に見直されます。
ビジネスローンと併用できますか
制度上の併用可否は公庫の説明に明記されていません。ただし他の借入の状況は審査の対象になります。すでに高金利の借入がある場合は、条件の良いマル経融資に切り替えられないかを、指導のなかで相談するのが実務的です。
参照した公式情報
- 日本政策金融公庫「マル経融資(小規模事業者経営改善資金)」
- 日本政策金融公庫「小規模事業者経営改善資金(マル経融資)制度概要」
- 日本政策金融公庫「金利情報」(令和8年9月1日現在)
利率と制度の条件は見直されます。申し込みの前に公庫と地元の商工会議所で最新の条件を確認してください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング