
創業時の資金調達を調べると、まず出てくるのが日本政策金融公庫です。ただ、ネット上の解説にはすでに終わった制度の名前がそのまま残っていることが多く、条件を読み違えたまま準備を進めてしまう例が目立ちます。ここでは公庫が現在公表している内容だけを使って、個人事業主が使える制度は何か、いくらまで借りられて金利はどれくらいかを整理します。
先に結論
- 個人事業主が創業時に使う中心の制度は新規開業・スタートアップ支援資金です。対象は「新たに事業を始める方、または事業開始後おおむね7年以内の方」で、法人・個人の区別で対象が分かれてはいません。
- 融資限度額は7,200万円。返済期間は設備資金が20年以内、運転資金が10年以内で、どちらも据置期間は5年以内です。
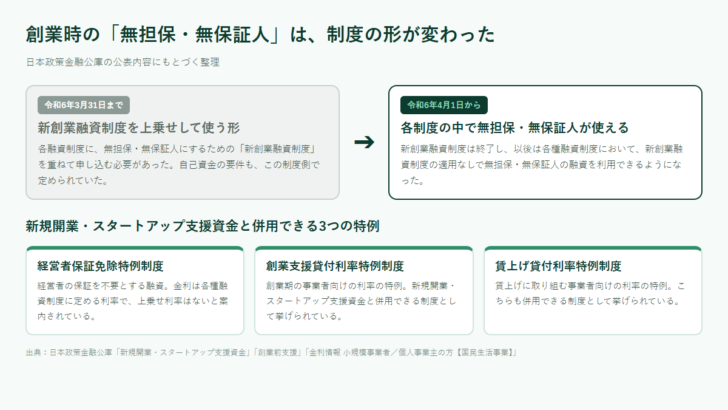
- 新創業融資制度は令和6年3月31日で終了しました。令和6年4月1日以降は、この制度を適用しなくても各種融資制度で無担保・無保証人の融資を利用できます。
- 金利は担保の有無と税務申告の期数で変わります。無担保で税務申告を2期終えていない方の基準利率は年3.75〜5.35%(令和8年9月1日現在)。特別利率Cなら年2.85〜4.45%です。
- 経営者保証免除特例制度、創業支援貸付利率特例制度、賃上げ貸付利率特例制度の3つの特例と併用できます。
新規開業・スタートアップ支援資金の中身
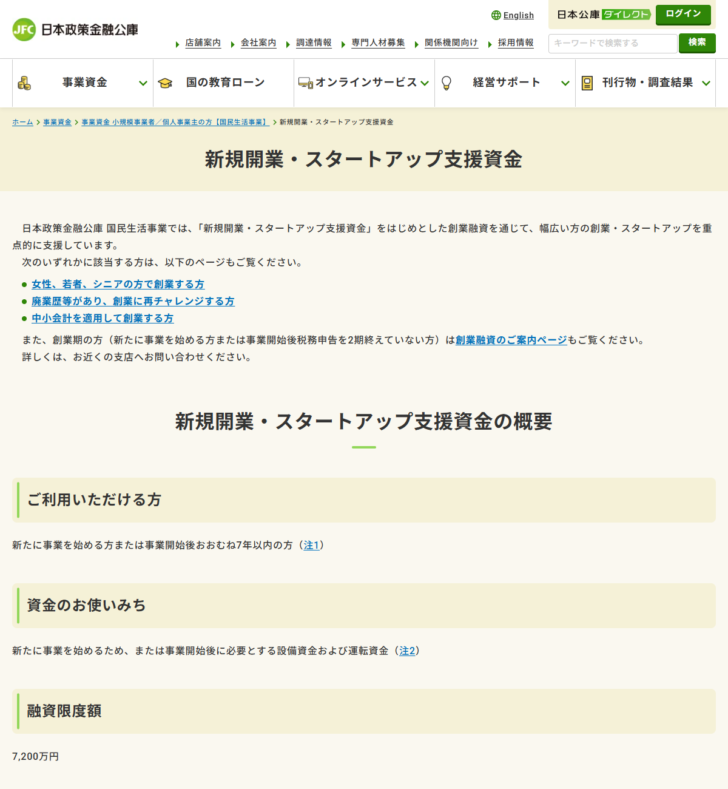
公庫の国民生活事業が、創業・スタートアップ向けの中心に置いている制度です。公式ページに書かれている条件は次のとおりです。
| 項目 | 公表されている内容 |
|---|---|
| ご利用いただける方 | 新たに事業を始める方または事業開始後おおむね7年以内の方 |
| 資金のお使いみち | 新たに事業を始めるため、または事業開始後に必要とする設備資金および運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間(設備資金) | 20年以内。うち据置期間5年以内 |
| 返済期間(運転資金) | 10年以内。うち据置期間5年以内 |
| 利率 | 基準利率。女性・若年層・シニアなど所定の要件に当たる場合は特別利率A・B・Cが適用されることがある |
| 担保・保証人 | 希望を聞きながら相談のうえ決める |
| 併用できる制度 | 経営者保証免除特例制度/創業支援貸付利率特例制度/賃上げ貸付利率特例制度 |
実務で効いてくるのは据置期間5年以内という部分です。据置期間中は元金の返済を待ってもらい、利息だけを払います。売上が立つまでに時間がかかる事業では、ここをどう設計するかで初年度の資金繰りが変わります。運転資金の必要額の考え方は運転資金とはの記事で整理しています。
「新創業融資制度」を前提にした説明は古い
以前は、各融資制度に「新創業融資制度」を重ねて申し込むことで、無担保・無保証人にする形でした。自己資金の要件もこの制度側で定められていました。この制度は令和6年3月31日で終了し、令和6年4月1日以降は、新創業融資制度を適用しなくても各種融資制度で無担保・無保証人の融資を利用できるようになっています。
「自己資金が10分の1必要」という説明の出どころを確認してください。これは終了した新創業融資制度の要件として広く知られていた内容です。現在の新規開業・スタートアップ支援資金のページには、自己資金の割合を要件として示す記載はありません。とはいえ、自己資金が審査で見られないという意味ではありません。制度上の要件と、実際の審査で見られる点は別物だという整理をしておくのが安全です。
金利は「担保の有無」と「申告の期数」で変わる
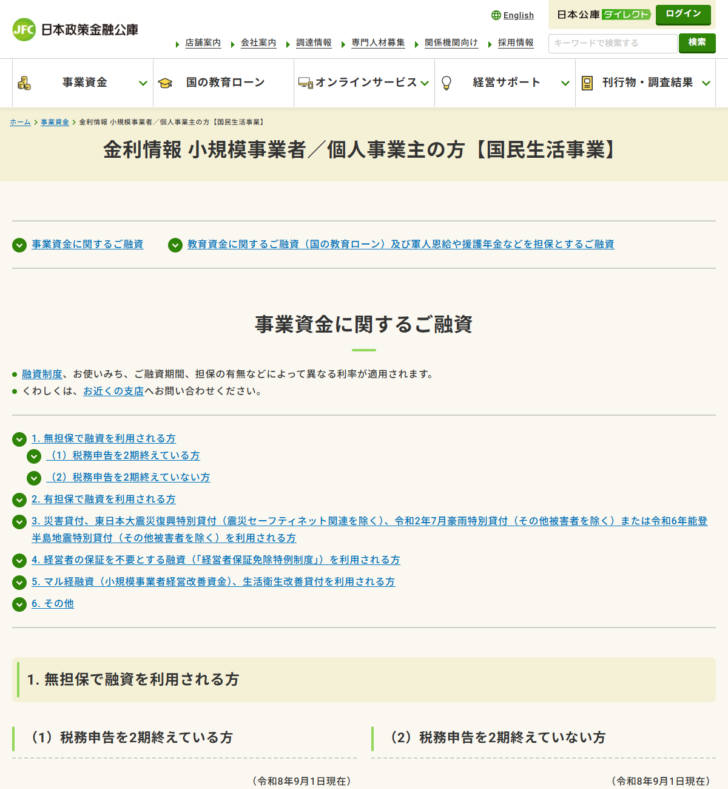
公庫の利率は、融資制度、使いみち、融資期間、担保の有無などによって変わります。国民生活事業の事業資金について、令和8年9月1日現在で公表されている利率は次のとおりです。
| 区分 | 基準利率 | 特別利率A | 特別利率B | 特別利率C |
|---|---|---|---|---|
| 無担保・税務申告を2期終えていない方 | 年3.75〜5.35% | 年3.35〜4.95% | 年3.10〜4.70% | 年2.85〜4.45% |
| 無担保・税務申告を2期終えている方 | 年3.80〜5.40% | 年3.40〜5.00% | 年3.15〜4.75% | 年2.90〜4.50% |
| 有担保 | 年2.80〜5.00% | 年2.40〜4.60% | 年2.20〜4.35% | 年2.15〜4.10% |
創業直後は「税務申告を2期終えていない方」に当たります。担保を出せるなら有担保のほうが低い利率になりますが、創業時に差し入れられる担保があること自体が少ないため、実際は無担保の行にある数字が出発点になります。経営者保証免除特例制度を使う場合、各種融資制度に定める利率が適用され、上乗せ利率はないと案内されています。
幅があるのは、融資期間などで利率が動くためです。同じ制度でも返済期間を長く取れば上の数字に近づきます。据置期間を長く取る、返済期間を伸ばす、という判断は、月々の負担を軽くする一方で利率と総支払額を押し上げます。
ビジネスローンとどう使い分けるか
公庫とビジネスローンは、速さと金利がきれいに逆になっています。どちらが良いかではなく、いつ必要かで決まります。
| 見る軸 | 日本政策金融公庫 | ビジネスローン |
|---|---|---|
| 金利の水準 | 無担保の基準利率で年3.75〜5.40%の範囲(令和8年9月1日現在) | 一般に公庫より高い。上限金利で借りることになる場合もある |
| 調達までの時間 | 面談と審査があり、申し込みから着金まで日数がかかる | 即日から数営業日で対応する商品がある |
| 限度額 | 新規開業・スタートアップ支援資金は7,200万円 | 商品ごとに上限が設定され、公庫より小さいことが多い |
| 返済期間 | 設備20年以内、運転10年以内。据置期間5年以内 | 短期のものが中心 |
| 向く場面 | 開業前後の設備投資、腰を据えた運転資金 | 入金までのつなぎ、公庫の実行を待てない支払い |
実際には、公庫に申し込みつつ、実行までのつなぎだけをビジネスローンで埋めるという組み立てもよく取られます。金利の相場感はビジネスローン金利の相場の記事、保証付き融資という第三の選択肢は信用保証協会の記事で確認してください。
個人事業主が申し込む前に整えるもの
公庫は創業期の方に向けた案内ページを別に用意しています。数字の裏づけがない計画書では面談が進みません。売上の根拠と、支出の内訳を先に固めます。
金額そのものより、どう貯めたかを説明できるかが問われます。通帳の履歴で流れを示せる状態にしておきます。
返済期間が20年と10年で違うため、見積書の段階でどちらに当たるかを分けておくと、条件の設計がしやすくなります。
女性・若年層・シニアなど、特別利率が適用される要件が複数あります。当たれば基準利率より低い利率になるため、申し込み前に支店へ確認する価値があります。
よくある質問
個人事業主でも新規開業・スタートアップ支援資金は使えますか
使えます。公表されている対象は「新たに事業を始める方または事業開始後おおむね7年以内の方」で、法人か個人事業主かで対象が分かれてはいません。国民生活事業は小規模事業者・個人事業主向けの窓口です。
新創業融資制度は今も使えますか
使えません。令和6年3月31日で終了しています。令和6年4月1日以降は、この制度を適用しなくても各種融資制度で無担保・無保証人の融資を利用できます。
自己資金がないと申し込めませんか
現在の新規開業・スタートアップ支援資金のページには、自己資金の割合を要件として示す記載はありません。ただし審査で自己資金を見ないという意味ではないため、金額と貯め方を説明できる状態にしておいてください。
金利はいくらになりますか
令和8年9月1日現在、無担保で税務申告を2期終えていない方の基準利率は年3.75〜5.35%です。所定の要件に当たる場合は特別利率A・B・Cが適用され、特別利率Cなら年2.85〜4.45%になります。実際の利率は融資期間や使いみちで変わります。
据置期間はどのくらい取れますか
設備資金・運転資金のいずれも、返済期間の中で5年以内の据置期間を設定できるとされています。据置期間中は元金の返済を待ってもらう形になります。
経営者保証を外せますか
経営者保証免除特例制度と併用できるとされています。この制度を利用する場合の利率は各種融資制度に定める利率で、上乗せ利率はないと案内されています。
ビジネスローンより先に公庫を検討すべきですか
金利だけを見れば公庫が有利ですが、着金までの時間はビジネスローンのほうが短くなります。支払期日が先にあるなら、公庫の実行を待つ余裕があるかどうかで判断してください。








 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング