「保証人不要」とうたうビジネスローンは珍しくありません。ただ、その言葉が指しているのは第三者保証人であって、代表者本人の保証まで外れているとは限りません。ここを取り違えたまま契約すると、会社の債務がそのまま個人に及びます。保証がどういう仕組みで成り立ち、どの条文でどこまで制限されているのかは、民法に条文の形で書かれています。条文を見ながら、外せるもの・外せないものを切り分けます。
先に条文で確認できること
- 保証契約は書面でしなければ効力を生じません(民法446条2項)。口約束で保証人になることはありません。
- 連帯保証人になると、催告の抗弁と検索の抗弁を失います(民法454条)。「まず会社に請求してくれ」と言えなくなります。
- 事業のために負担した貸金等債務の保証は、契約の1か月以内に作られた公正証書で保証意思を示していなければ効力を生じません(民法465条の6)。
- ただしこの公正証書は、主たる債務者が法人の場合の取締役などには適用されません(民法465条の9)。代表者保証はこの例外にあたります。
- 個人が根保証をするときは、極度額を定めなければ効力を生じません(民法465条の2)。金額の上限のない保証は無効です。
「保証人不要」が外しているのは誰か
保証人という言葉は、実務では3つの立場を指します。代表者本人、代表者以外の役員や親族、そして事業と無関係な第三者です。ビジネスローンの商品説明で「保証人不要」と書かれているとき、外れているのは多くの場合2つめと3つめです。
| 立場 | 実務上の呼び方 | 「保証人不要」で外れるか |
|---|---|---|
| 法人の代表者本人 | 経営者保証 | 外れないことが多い。法人向け商品では原則として求められる |
| 代表者以外の役員・親族 | 第三者保証人 | 外れる。金融機関は原則として求めない運用になっている |
| 事業と無関係な個人 | 第三者保証人 | 外れる。民法465条の6で公正証書が必要になる |
| 個人事業主本人 | ― | そもそも借主本人なので保証の問題ではない |
代表者保証を外す話は別の仕組みで動いています。要件と手順は経営者保証を外す3要件に整理しました。この記事では、民法が保証そのものに課している制限を見ていきます。
書面がなければ保証は成立しない
まず入口です。民法446条は、保証人は主たる債務者が債務を履行しないときにその履行をする責任を負うと定めたうえで、2項で契約の形式を要求しています。
民法 第446条(保証人の責任等)
保証人は、主たる債務者がその債務を履行しないときに、その履行をする責任を負う。
2 保証契約は、書面でしなければ、その効力を生じない。
3 保証契約がその内容を記録した電磁的記録によってされたときは、その保証契約は、書面によってされたものとみなして、前項の規定を適用する。
電磁的記録も書面とみなされるため、電子契約でも有効です。逆に言えば、それ以外の形では成立しません。「話の流れでそういうことになった」という状態では、保証債務は生じないということです。
連帯保証で失う2つの抗弁
事業融資の保証は、ほぼ連帯保証です。普通の保証人と連帯保証人の違いは、条文の上でははっきりしています。普通の保証人には2つの抗弁が認められています。
| 条文 | 権利の名前 | 内容 | 連帯保証人 |
|---|---|---|---|
| 452条 | 催告の抗弁 | 債権者から請求されたとき、まず主たる債務者に催告するよう請求できる | 持たない |
| 453条 | 検索の抗弁 | 主たる債務者に弁済の資力があり執行が容易だと証明すれば、先に会社の財産へ執行させられる | 持たない |
| 454条 | 連帯保証の特則 | 主たる債務者と連帯して債務を負担したときは、前2条の権利を有しない | ― |
この違いは、請求が来たときの順番に効きます。連帯保証では、会社に資産が残っていても、債権者は保証人へ直接請求できます。会社の財産から先に取り立てるべきだ、という主張は条文上できません。契約書に「連帯」の2文字があるかどうかを、署名の前に確認してください。
なお、保証人が主たる債務者の委託を受けて保証をした場合、保証人の請求があれば、債権者は遅滞なく主たる債務の残額や不履行の有無を知らせなければなりません(民法458条の2)。保証したあとで状況が分からなくなる、という事態は条文上は想定されていません。
事業の借入を第三者に保証させるときの特則
2020年4月の改正で入ったのが、事業に係る債務についての保証契約の特則です。民法465条の6は、事業のために負担した貸金等債務を主たる債務とする保証契約について、契約の締結日前1か月以内に作成された公正証書で保証人になろうとする者が保証債務を履行する意思を表示していなければ、その効力を生じないと定めています。
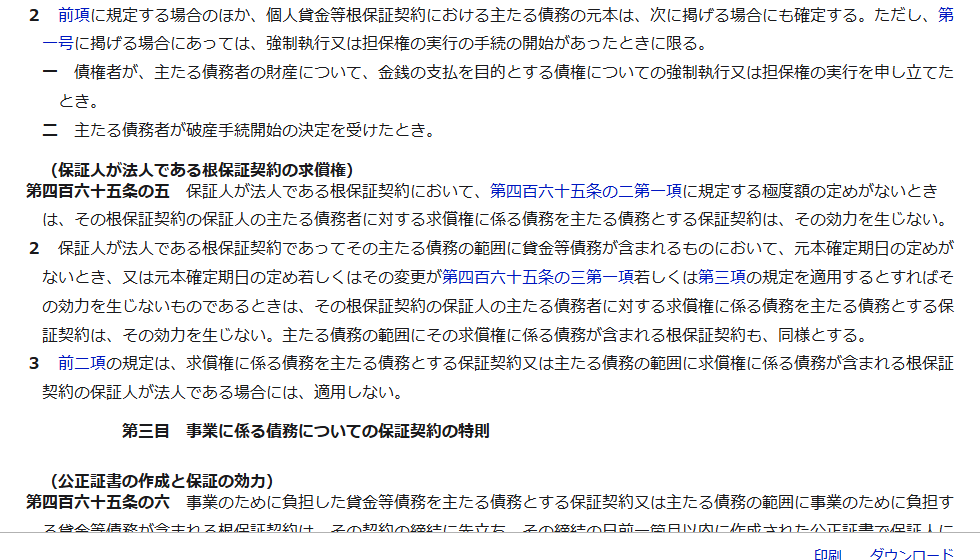
手続きも条文で決まっています。保証人になろうとする者が公証人に口授し、債権者・債務者、主たる債務の元本、利息や違約金、損害賠償など従たるものの定めの有無と内容、そして主たる債務者が履行しないときには自分が履行する意思を述べる必要があります。単に印鑑を押すだけでは足りません。
この特則には例外があります。民法465条の9は、主たる債務者が法人である場合の理事・取締役・執行役またはこれらに準ずる者、総株主の議決権の過半数を有する者、そして個人事業主と共同して事業を行う者や事業に現に従事している配偶者については、公正証書の規定を適用しないとしています。代表者が自社の借入を保証するときに公証役場へ行かないのは、この例外があるためです。
極度額のない根保証は無効
継続的な取引では、個々の借入ごとではなく、一定の範囲の債務をまとめて保証する根保証の形が使われます。ここにも制限があります。
民法 第465条の2(個人根保証契約の保証人の責任等)
2 個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
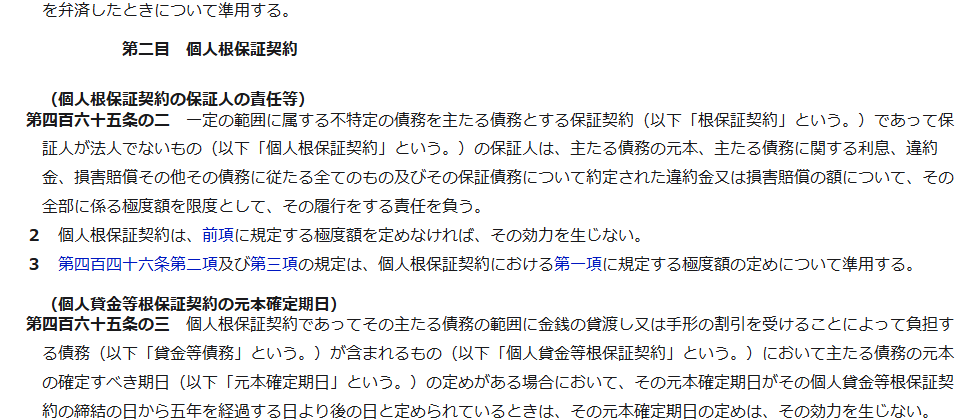
保証人が法人でない場合、極度額(いくらまで保証するかの上限)を契約で定めていなければ、その根保証は効力を生じません。さらに465条の4は、保証人の財産に強制執行の申立てがあったとき、保証人が破産手続開始の決定を受けたとき、主たる債務者または保証人が死亡したときに元本が確定するとしています。無期限・無制限に膨らみ続ける保証は、条文の上で成立しません。
保証を頼む側にも義務がある
見落とされやすいのが、保証を委託する側、つまり会社の側に課された義務です。民法465条の10は、事業のために負担する債務の保証を委託するときは、委託を受ける者に対して次の情報を提供しなければならないと定めています。
保証人になろうとする人に、会社の財産と収支を示す必要があります。
主たる債務以外に負っている債務の有無、その額、履行状況を伝えます。
主たる債務の担保として他に提供し、または提供しようとするものがあれば、その内容を示します。
情報を提供せず、または事実と異なる情報を提供したために誤認が生じ、債権者がそれを知り、または知ることができたときは、保証人は保証契約を取り消せます。
この規定は、保証をする者が法人である場合には適用されません。つまり、信用保証協会のような法人が保証するケースは対象外です。個人に保証を頼むときだけ、会社側に説明の義務が生じます。
実務での確認手順
契約書を前にしたとき、次の順で見ると抜けが出にくくなります。
誰が保証人か。代表者だけか、ほかの個人が入っていないか。第三者が入っている場合は公正証書の要否を確認します。
連帯保証であれば、催告の抗弁と検索の抗弁はありません。請求は直接来ます。
根保証なら極度額と元本確定期日が書かれているかを見ます。極度額の定めがなければ効力を生じません。
個人に保証を頼むなら、財産・収支・他の債務・担保を伝えた記録を残します。後から取消しの争いになる余地を減らせます。
保証を付けずに借りる道も併せて検討してください。信用保証協会の保証を使う形なら個人保証の負担を軽くできる場合があり、仕組みは信用保証協会とはにまとめています。担保を出す形であれば、在庫や売掛金を担保に借りる方法もあります。
よくある質問
代表者保証は断れますか。
民法上、代表者保証を禁じる条文はありません。ただし経営者保証に関するガイドラインに沿って、法人と経営者の資産の区分、法人だけの収益力での返済、財務情報の適時適切な開示という条件を満たすことで、保証なしの融資を検討してもらえる余地があります。
親族に保証人を頼まれました。何を確認すればよいですか。
まず、自分がその会社の役員や議決権の過半数を持つ者に当たるかどうかです。当たらなければ、民法465条の6により契約の1か月以内の公正証書が必要になります。あわせて、会社から財産・収支・他の債務・担保の情報提供を受けてください。提供がないまま誤認して保証した場合、一定の要件のもとで契約を取り消せます。
連帯保証と普通の保証はどちらが不利ですか。
保証人にとっては連帯保証が不利です。民法454条により、催告の抗弁(452条)と検索の抗弁(453条)を持ちません。債権者は会社に請求せずに、いきなり保証人へ請求できます。
保証した額はどこまで膨らみますか。
個人の根保証であれば極度額が上限です。極度額の定めがない個人根保証契約は効力を生じません(465条の2第2項)。個別の保証であれば、主たる債務の元本と、利息・違約金・損害賠償など従たるものが範囲になります。
保証人は会社の返済状況を知ることができますか。
委託を受けて保証した場合は請求できます。民法458条の2により、保証人の請求があったときは、債権者は遅滞なく、元本や利息などの不履行の有無、残額、弁済期が到来している額に関する情報を提供しなければなりません。
ビジネスローンの「保証人不要」は代表者も不要という意味ですか。
商品によって違います。個人事業主向けの商品では借主本人が返済義務を負うため保証人の問題が生じませんが、法人向けの商品では代表者の連帯保証を条件にしているものが一般的です。申し込み前に、契約書の保証の欄で誰が保証人になるかを確認してください。
参照した一次情報
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第446条・第452条・第453条・第454条・第458条の2・第465条の2・第465条の4・第465条の6・第465条の9・第465条の10
- J-Net21(独立行政法人中小企業基盤整備機構)「資金繰り改善のための財務・資本戦略」

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング