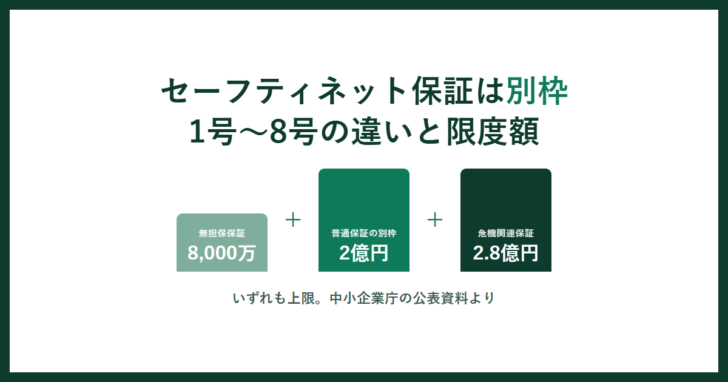
取引先が倒産した、災害で売上が落ちた、業界全体が不況になった——こうしたときに、通常の保証枠とは別枠で信用保証を受けられるのがセーフティネット保証です。金利が有利になる制度ではなく、借りられる枠そのものを増やす制度だという点が、ビジネスローンとの一番の違いです。ここでは中小企業庁が公表している内容だけを使って、8つの号数の違い、別枠の金額、認定の取り方を整理します。
先に押さえる要点
- セーフティネット保証は1号から8号まであり、原因ごとに分かれています。中小企業信用保険法第2条第5項にもとづく「経営安定関連保証」です。
- 別枠保証限度額は普通保証2億円以内、無担保保証8,000万円以内、無担保無保証人保証2,000万円以内。一般保証の枠とは別に付きます。
- 5号だけ保証割合が80%です。中小企業庁は、平成30年4月1日以降に保証申込を受け付けた融資から100%を80%に変更したと説明しています。
- 使うには市区町村(特別区)の認定が先です。認定書を持って金融機関か信用保証協会へ行きます。
- 認定=融資決定ではありません。中小企業庁も「信用保証協会または金融機関による審査の結果、ご希望にそいかねる場合がございます」と明記しています。
- 保証料率はおおむね1%以内(危機関連保証は0.8%以内)で、協会ごと・制度ごとに定められています。
8つの号数は「何が起きたか」で分かれている
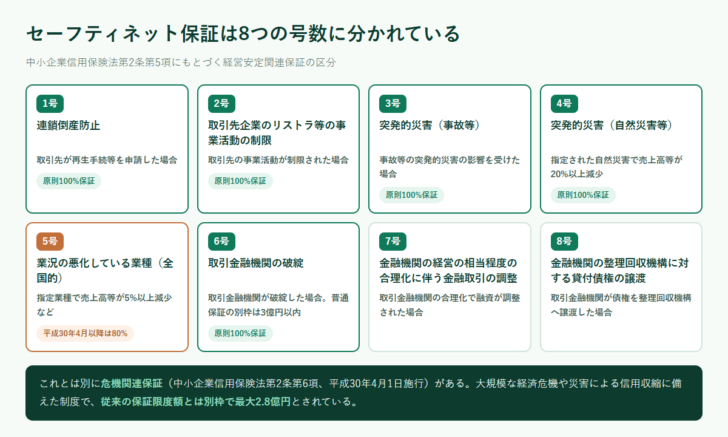
セーフティネット保証は、経営が悪化した理由ごとに号数が振られています。自社がどれに当たるかで、必要な書類も認定基準も変わります。
| 号数 | 対象となる事態 | こんなときに使う |
|---|---|---|
| 1号 | 連鎖倒産防止 | 取引先が再生手続等を申請し、売掛金の回収が止まった |
| 2号 | 取引先企業のリストラ等の事業活動の制限 | 取引先が事業を縮小し、受注が大きく減った |
| 3号 | 突発的災害(事故等) | 事故など突発的な災害の影響を受けた |
| 4号 | 突発的災害(自然災害等) | 指定された自然災害で売上高等が大きく落ちた |
| 5号 | 業況の悪化している業種(全国的) | 自社の業種が全国的に不況業種として指定された |
| 6号 | 取引金融機関の破綻 | メインバンクが破綻して資金調達ができなくなった |
| 7号 | 金融機関の経営の相当程度の合理化に伴う金融取引の調整 | 取引金融機関の合理化で融資を引き上げられた |
| 8号 | 金融機関の整理回収機構に対する貸付債権の譲渡 | 取引金融機関が自社への債権を整理回収機構へ譲渡した |
これとは別に危機関連保証があります。中小企業信用保険法第2条第6項にもとづく制度で、平成30年4月1日に施行されました。大規模な経済危機や災害による信用収縮に、あらかじめ適用期限を区切って迅速に発動できる仕組みで、中小企業庁の資料では従来の保証限度額とは別枠で最大2.8億円の保証を実施するとされています。
別枠がいくら増えるのか
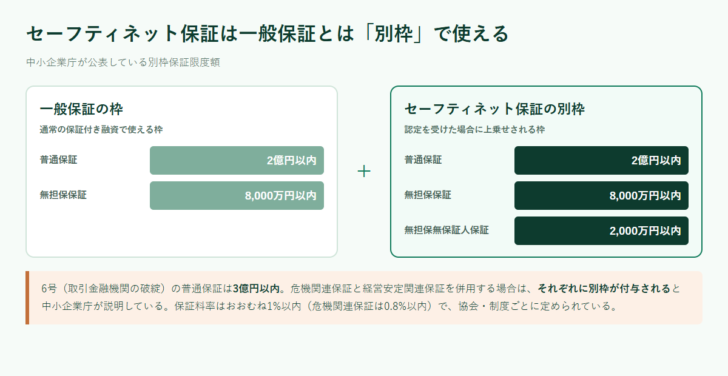
この制度の本質は「枠が増える」ことです。すでに一般保証の枠を使い切っていても、認定を受ければ別枠で申し込めます。
| 保証の種類 | 別枠保証限度額 | 備考 |
|---|---|---|
| 普通保証 | 2億円以内 | 6号の場合は3億円以内 |
| 無担保保証 | 8,000万円以内 | — |
| 無担保無保証人保証 | 2,000万円以内 | — |
| 危機関連保証 | 最大2.8億円 | 従来の保証限度額とは別枠。経営安定関連保証と併用する場合はそれぞれに別枠が付与される |
保証料率は、おおむね1%以内(危機関連保証については0.8%以内)で、各信用保証協会ごと・各保証制度ごとに定められています。金利そのものが下がる制度ではないため、調達コストは「金融機関の金利+保証料率」で見積もる必要があります。信用保証のしくみ全体は信用保証協会と保証付き融資の記事で整理しています。
5号だけ保証割合が80%になっている
ここが実務でいちばん誤解されやすい点です。中小企業庁の「信用補完制度の見直し」の資料では、次のように整理されています。
融資額の80%を保証し、20%を金融機関が負担する責任共有制度。ただし小規模事業者や創業者等に対する保証は100%保証。
自然災害時や構造不況業種を対象に、一般保証とは別枠で融資額の原則100%を保証。
不況業種を対象とした5号の保証割合を100%から80%に変更。「別枠」はそのまま維持。
この変更は平成30年4月1日以降に保証申込の受付がされた融資に適用。同年3月31日以前受付分の保証割合は引き続き100%。
つまり「セーフティネット保証だから100%保証」とは言い切れません。5号を使う場合、金融機関は20%のリスクを負うことになるため、金融機関側の審査姿勢も1号〜4号や6号とは変わります。ここを見落として「認定さえ取れば通る」と考えると、資金繰りの計画がずれます。
5号の認定基準は「売上5%減」だけではない
5号は使う機会が多い一方で、認定基準が複数あります。中小企業庁のページでは、次のいずれかを満たすことが求められています(いずれも市区町村長の認定が必要です)。
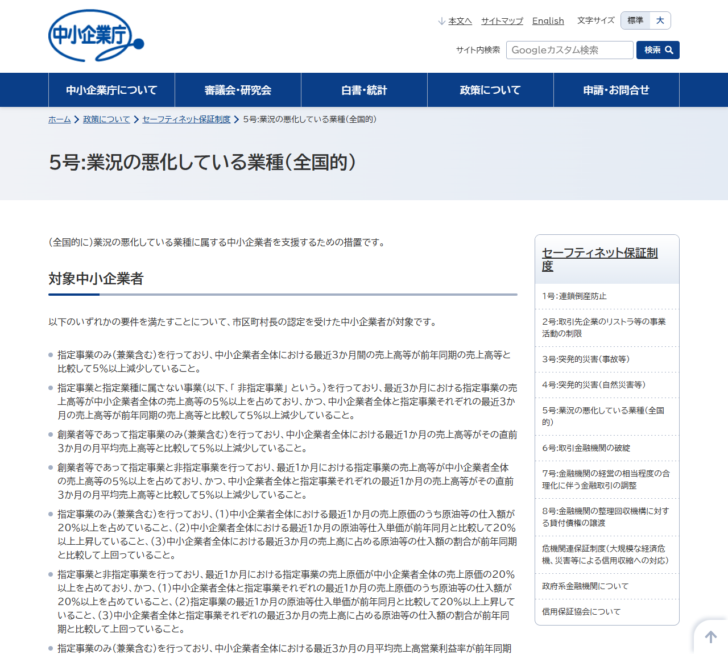
指定事業のみを行っており、最近3か月間の売上高等が前年同期と比較して5%以上減少していること。
指定事業の売上高等が全体の5%以上を占め、かつ全体と指定事業のそれぞれで最近3か月の売上高等が前年同期比5%以上減少していること。
最近1か月の売上高等が、その直前3か月の月平均と比較して5%以上減少していること。前年同期との比較ができない事業者向けの基準です。
最近1か月の売上原価のうち原油等の仕入額が20%以上を占め、原油等の仕入単価が前年同月比20%以上上昇しているなどの要件を満たすこと。
最近3か月の月平均売上高営業利益率が前年同期と比較して20%以上減少していること。売上が落ちていなくても、利益が圧迫されていれば対象になり得ます。
指定業種は四半期ごとに入れ替わります。中小企業庁は指定業種一覧を四半期単位で公表しており、確認できる最新のものは令和8年7月1日から同年9月30日までの期間のものです。自社の日本標準産業分類の細分類番号が一覧に載っているかどうかで決まり、一覧に「〜に限る。」「〜を除く。」と書かれている場合はその範囲に従います。前の四半期に指定されていても、次の四半期で外れることがあります。
4号は「20%以上の減少」が基準
4号は自然災害向けで、認定基準は5号より厳しめです。中小企業庁は、指定を受けた災害等の発生に起因して、原則として最近1か月間の売上高等が前年同月と比較して20%以上減少しており、かつその後2か月間を含む3か月間の売上高等が前年同期と比較して20%以上減少することが見込まれること、としています。
事業開始後1年1か月を経過していない場合や、前年以降に店舗・工場・支店を増やした場合などは、前年同月との比較ではなく、災害発生直前3か月の月平均との比較で判断する別の基準が用意されています。
4号は指定案件と指定期間があるのが特徴です。中小企業庁は指定期間について「3ヶ月ごとに調査の上、必要に応じて延長します」「指定期間とは認定申請をすることができる期間をいいます」と説明しています。災害の影響を受けても、指定されていない災害や、指定期間を過ぎた申請は対象外です。
認定から融資までの流れ
法人は登記上の住所地または事業実体のある事業所の所在地、個人事業主は事業実体のある事業所の所在地。その市町村(または特別区)の商工担当課等の窓口に認定申請書を提出します。
売上高の推移が分かる資料など、その事実を証明する書面等があれば添付します。
市区町村の審査を経て認定書が交付されます。
認定書を持参のうえ、希望の金融機関または所在地の信用保証協会に保証付き融資を申し込みます。
令和5年4月1日からは、認定申請を「中小企業者認定・融資電子申請システム(SNポータル)」で行うことも可能になりました。ただし利用できるのは、認定主体である市区町村がこのシステムの利用を認めている場合に限られます。中小企業庁が令和8年8月31日時点の利用可能自治体として挙げているのは、仙台市、秋田市、郡山市、水戸市、つくば市、上尾市、豊島区、逗子市、岐阜市、浜松市、沼津市、名古屋市、豊田市、四日市市、東大阪市、下関市、久留米市、都城市、豊見城市などです。自分の自治体が対象かどうかは、事前に確認してください。
認定を取っても融資が確定するわけではありません。中小企業庁は「信用保証協会または金融機関による審査の結果、ご希望にそいかねる場合がございますので、あらかじめご了承ください」と明記しています。認定は入口であって、その先に保証協会と金融機関の審査があります。資金繰りが切迫している場合は、認定申請と並行して運転資金の必要額を計算し、間に合わないときの代替手段も用意しておくのが現実的です。
よくある質問
ビジネスローンとどちらが早いですか
スピードでは民間のビジネスローンのほうが速いのが一般的です。セーフティネット保証は、市区町村の認定を取ってから保証協会・金融機関の審査に進むため、工程が多くなります。一方で、金利や保証料を含めた調達コストと、増える枠の大きさでは制度融資のほうが有利になり得ます。緊急度と金額で使い分ける話です。
認定申請に費用はかかりますか
中小企業庁のページに認定申請そのものの手数料についての記載は見当たりませんでした。実際の取り扱いは市区町村ごとに異なる可能性があるため、申請先の商工担当課に確認してください。なお融資が実行される場合は、金融機関の金利とは別に信用保証料がかかります。
個人事業主でも使えますか
使えます。中小企業庁は手続きの説明で「個人事業主の方は事業実体のある事業所の所在地の市町村(または特別区)の商工担当課等の窓口に認定申請書を提出」と、法人と並べて案内しています。
複数の号数を同時に使えますか
中小企業庁は、危機関連保証と経営安定関連保証を併用する場合について「それぞれに対して別枠保証限度額が付与される」と説明しています。号数どうしの併用の可否については、この記事では確認できていません。信用保証協会に直接確認してください。
指定業種かどうかはどう調べますか
自社の事業が日本標準産業分類のどの細分類に当たるかを確認し、その細分類番号が中小企業庁の指定業種一覧に載っているかを見ます。一覧に記載があるものが指定業種で、記載がないものは対象外です。「〜に限る。」「〜を除く。」という但し書きがある場合は、その範囲に従います。
認定が下りなかった場合はどうなりますか
電子申請システムの説明では、審査結果として認定・却下・差戻のいずれかが通知され、差戻の場合は不備を修正して再申請する流れとされています。却下された場合の再申請の扱いについては、この記事では確認していません。
この記事で参照した一次情報
- 中小企業庁「セーフティネット保証制度」 https://www.chusho.meti.go.jp/kinyu/sefu_net_gaiyou.html(1号〜8号の区分、別枠保証限度額、保証料率、手続きの流れ、電子申請の利用可能自治体)
- 中小企業庁「セーフティネット保証制度(5号:業況の悪化している業種(全国的))」 https://www.chusho.meti.go.jp/kinyu/sefu_net_5gou.html(認定要件、指定業種一覧の公表期間、業種の調べ方)
- 中小企業庁「セーフティネット保証制度(4号:突発的災害(自然災害等))」 https://www.chusho.meti.go.jp/kinyu/sefu_net_4gou.html(認定要件、指定期間の考え方)
- 中小企業庁「信用補完制度の見直し(平成30年4月1日から見直し後の制度がスタート)」 https://www.chusho.meti.go.jp/kinyu/shikinguri/hokan/index.html(責任共有制度の80%、セーフティネット保証の原則100%、5号の80%への引下げと適用時期、危機関連保証の2.8億円)
指定業種・指定案件・指定期間は随時更新されます。申請前に中小企業庁の最新の公表内容と、申請先の市区町村の案内を確認してください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング