ビジネスローンや銀行融資を検討するとき、多くの経営者が最後に引っかかるのが「社長個人が連帯保証人になるのか」という点です。中小企業庁は経営者保証を、中小企業が金融機関から融資を受ける際に、経営者個人が会社の連帯保証人となることと定義しています。企業が倒産して返済できなくなった場合、経営者個人が企業に代わって返済を求められます。
①「経営者保証に関するガイドライン」の3要件をどこまで満たせているか、②その状況を金融機関へ説明できる資料があるか、③保証を外せない場合に停止条件付保証契約などの代替手段を検討できるか。ガイドラインに法的拘束力はなく、最終判断は金融機関にゆだねられます。
経営者保証を外す土台になる「ガイドライン」とは
経営者保証には、経営への規律付けや資金調達の円滑化に寄与する面がある一方で、思い切った事業展開や早期の事業再生、円滑な事業承継を妨げる要因になっているという指摘があります。この課題に対して、全国銀行協会と日本商工会議所が「経営者保証に関するガイドライン」を策定しました。平成25年12月5日に公表され、平成26年2月1日から適用が始まっています。
ここで押さえておきたいのは位置づけです。中小企業庁は、ガイドラインを「中小企業、経営者、金融機関共通の自主的なルール」と説明し、法的な拘束力はないが、関係者が自発的に尊重し、遵守することが期待されているとしています。そして、経営者保証を解除するかどうかの最終的な判断は金融機関にゆだねられます。「ガイドラインがあるから外せるはず」と主張しても、それだけでは通りません。
3要件をどう満たすか
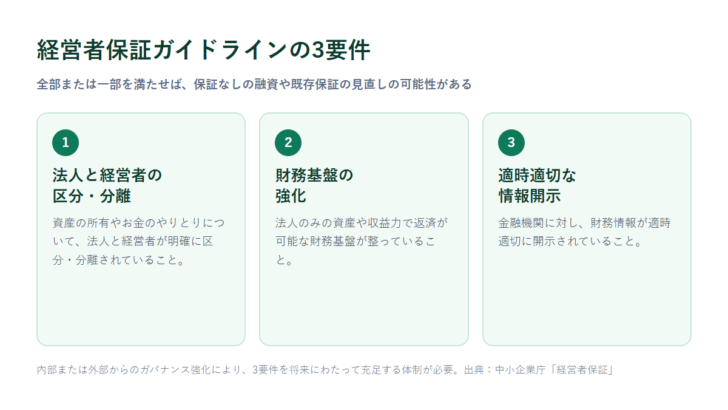
ガイドラインが示す要件は3つです。中小企業庁は、内部または外部からのガバナンス強化により、3要件を将来にわたって充足する体制が整備されていることが必要としています。1期だけ数字を整えても足りません。
| 要件 | 内容 | 実務で見られる状態 |
|---|---|---|
| 法人と経営者の区分・分離 | 資産の所有やお金のやりとりに関して、法人と経営者が明確に区分・分離されている | 役員貸付金・借入金が残っていない。事業用資産が法人名義。私的支出が経費に混ざっていない |
| 財務基盤の強化 | 財務基盤が強化されており、法人のみの資産や収益力で返済が可能である | 債務償還年数、自己資本、営業キャッシュフローで返済原資を説明できる |
| 適時適切な情報開示 | 金融機関に対し、適時適切に財務情報が開示されている | 決算書だけでなく、試算表・資金繰り表を定期的に提出している |
3要件の全部または一部を満たせば、事業者は経営者保証なしで融資を受けられる可能性があり、すでに提供している経営者保証を見直せる可能性もあります。金融機関の側は、要件の充足度合いに応じて、経営者保証を求めないことや、保証機能の代替手法の活用を検討します。
代替手法として中小企業庁が挙げているのが停止条件付保証契約です。これは、中小企業が特約条項に違反しない限り、保証債務の効力が発生しない契約です。特約条項には、定期的な財務情報の提出義務や、他の金融機関に対する担保提供の制限などが入ります。「保証をゼロにする」か「従来どおり保証する」かの二択ではなく、その中間の設計があると理解しておくと、交渉の幅が広がります。
2022年に始まった経営者保証改革プログラム
ガイドラインだけでは慣行の転換が進みにくかったため、経営者保証に依存しない融資慣行の確立をさらに加速させる目的で、「経営者保証改革プログラム」が令和4年12月23日に公表されました。中小企業庁が金融庁・財務省と連携して策定したもので、重点分野は次の4つです。
| 重点分野 | 対象 |
|---|---|
| スタートアップ・創業 | 実績が乏しい段階の資金調達 |
| 民間金融機関による融資 | プロパー融資での保証の取り扱い |
| 信用保証付融資 | 信用保証協会を利用する融資 |
| 中小企業のガバナンス | 3要件を満たす体制づくりの支援 |
創業期は3要件のうち「財務基盤の強化」を満たしにくいため、従来は保証を求められやすい領域でした。改革プログラムがスタートアップ・創業を重点分野に置いているのは、この構造への対応です。創業融資を検討している段階なら、保証の要否を最初の面談で確認しておくと、条件の見通しが立てやすくなります。
保証を履行することになったときの扱い
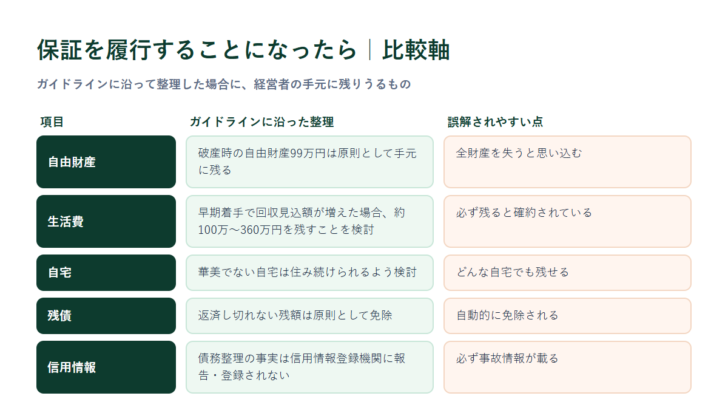
経営者保証を避けたい最大の理由は、事業がうまくいかなかったときに個人資産まで失うのではないかという不安です。ガイドラインに沿って保証債務を整理した場合、中小企業庁は次のように説明しています。
| 項目 | 中小企業庁の説明 |
|---|---|
| 自由財産 | 破産時の自由財産(99万円)は、原則として経営者の手元に残る |
| 一定期間の生活費 | 事業再生等の早期着手により法人からの回収見込額が増加した場合、自由財産に加えて、雇用保険の考え方を参考に年齢等に応じて約100万円〜360万円を残すことを検討 |
| 自宅 | 「華美でない自宅」について、経営者の収入に見合った分割弁済をする等により、経営者が自宅に住み続けられるよう検討 |
| 残債 | 保証債務履行時点の資産で返済し切れない保証債務の残額は、原則として免除する |
| 信用情報 | 保証人が債務整理を行った事実その他の債務整理に関連する情報は、信用情報登録機関に報告・登録されない |
重要なのは、これらが「検討する」「原則として」という書き方である点です。自動的に保証されるものではありません。特に生活費の上乗せは「事業再生等の早期着手により法人からの回収見込額が増加した場合」という条件が付いています。行き詰まってから動くのではなく、早い段階で相談することが、結果的に手元に残るものを増やす方向に働きます。
相談先として中小企業庁が挙げているのは、経営者保証全般については取引金融機関、商工会議所・商工会、中小企業団体中央会、保証債務整理については中小企業活性化協議会です。ガバナンス体制の整備を含めた収益力改善は、中小企業活性化協議会と認定経営革新等支援機関が窓口になります。
ビジネスローンを選ぶときにどう考えるか
ノンバンクのビジネスローンは、銀行融資に比べて審査が速い一方、金利は高めです。保証の要否は商品ごとに異なり、法人向け商品では代表者の連帯保証を求めるものが一般的です。金利だけで比較せず、保証の条件まで含めて総額とリスクを見てください。
| 確認する順番 | 見るもの | 判断の目安 |
|---|---|---|
| 1 | 3要件をどこまで満たしているか | 満たせているなら、まず銀行・信用保証付融資で保証なしを打診する |
| 2 | 金融機関の回答 | 保証を求められた場合、停止条件付保証契約など代替手法を確認する |
| 3 | 必要な時期と金額 | 間に合わないならビジネスローンを併用する。保証条件を契約書で確認する |
| 4 | 総返済額 | 金利差と保証条件を合わせて比較する |
返済額の比較はビジネスローン・シミュレーションで確認できます。金利の相場観はビジネスローン金利の相場、審査の準備はビジネスローンの申込条件を参照してください。
まとめ
経営者保証は、中小企業が融資を受ける際に経営者個人が連帯保証人となる仕組みです。全国銀行協会と日本商工会議所が策定した「経営者保証に関するガイドライン」(平成25年12月5日公表、平成26年2月1日適用開始)は、法人と経営者の区分・分離、財務基盤の強化、適時適切な情報開示という3要件を示しています。全部または一部を満たせば、保証なしの融資や既存保証の見直しの可能性があります。
ただしガイドラインに法的拘束力はなく、解除の最終判断は金融機関にゆだねられます。令和4年12月23日公表の「経営者保証改革プログラム」は、スタートアップ・創業、民間金融機関による融資、信用保証付融資、中小企業のガバナンスの4分野に重点を置いています。制度は改定されることがあるため、実際の交渉前に中小企業庁のページで最新の内容を確認してください。
参考にした一次情報
- 中小企業庁「経営者保証」(経営者保証の定義、ガイドラインの位置づけと3要件、経営者保証改革プログラム、停止条件付保証契約、保証履行時に手元に残る資産等、相談窓口)
ガイドラインの本文は、一般社団法人全国銀行協会および日本商工会議所のサイトで公開されています。個別の適用可否は取引金融機関の判断によります。この記事は制度の説明であり、特定の融資の可否や条件を保証するものではありません。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング