ビジネスローンの広告に並ぶ「年3.0%〜18.0%」という表示は、下限ではなく上限のほうに意味があります。なぜその数字で止まるのか、そして契約書に「手数料」や「調査料」と書かれた費用がどう扱われるのか。どちらも法律の条文で決まっており、条文を読めば見積書のどこを見ればよいかが分かります。ここでは利息制限法と出資法の現行条文から確かめます。
先に要点
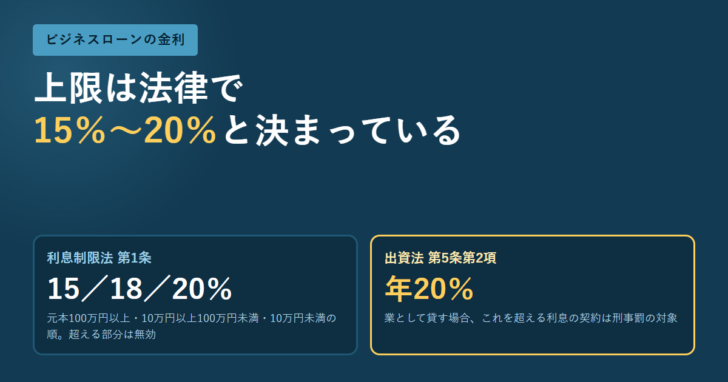
- 利息制限法第1条は、元本の額に応じて年20%・年18%・年15%を上限とし、超えた部分は無効と定めています。
- 出資法第5条第2項は、業として貸す者が年20%を超える利息の契約をしたときに刑事罰を科すと定めています。
- 利息制限法第3条は、礼金・割引金・手数料・調査料その他名義を問わず、元本以外に債権者が受ける金銭を利息とみなします。
- 遅延損害金は営業的な貸付けでは年20%が上限です(同法第7条)。
上限は元本の額で3段階に分かれる
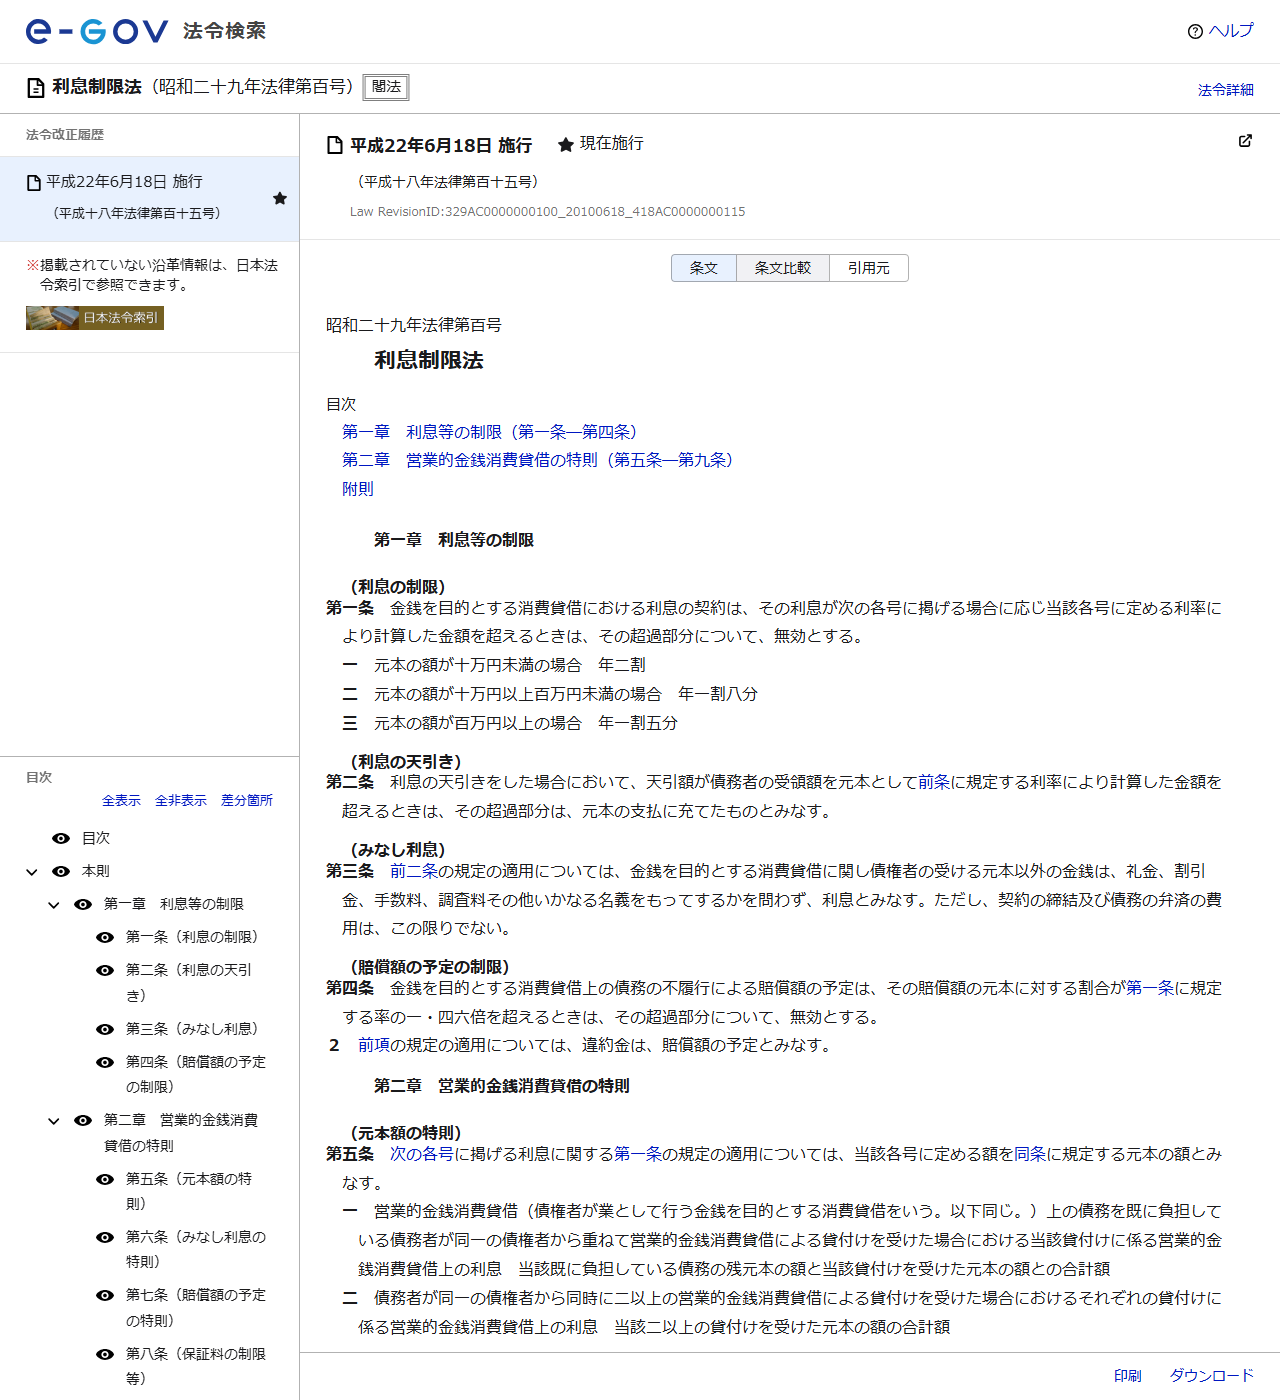
利息制限法第1条は、金銭を目的とする消費貸借における利息の契約について、次の各号に掲げる場合に応じた利率により計算した金額を超えるときは、その超過部分について無効とすると定めています。段階は3つです。
| 元本の額 | 条文の表記 | 年率 | 超えた部分の扱い |
|---|---|---|---|
| 10万円未満 | 年二割 | 20% | 超過部分について無効 |
| 10万円以上100万円未満 | 年一割八分 | 18% | 超過部分について無効 |
| 100万円以上 | 年一割五分 | 15% | 超過部分について無効 |
借入額が大きいほど上限が下がる構造です。100万円を境に18%から15%へ落ちるため、90万円を借りるのと100万円を借りるのとでは、適用され得る上限が3ポイント違います。金額を少し積み増したほうが上限金利が下がる、という逆転が起こり得るのはこのためです。
ここで注意が要ります。同じ貸主から重ねて借りる場合、元本は合算して判定されます。利息制限法第5条は、営業的金銭消費貸借上の債務を既に負担している債務者が同一の債権者から重ねて貸付けを受けた場合、既に負担している債務の残元本の額と新しい貸付けの元本の額との合計額を、第1条の元本の額とみなすと定めています。同時に2件以上借りる場合も、合計額で判定されます。
「手数料」「調査料」も利息として数える
金利の表示だけを見て比べると、実質の負担を見誤ります。利息制限法第3条は、こう定めています。
前二条の規定の適用については、金銭を目的とする消費貸借に関し債権者の受ける元本以外の金銭は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、利息とみなす。ただし、契約の締結及び債務の弁済の費用は、この限りでない。
利息制限法第3条(みなし利息)
名目を変えても利息として扱われる、という条文です。事務手数料、審査料、紹介料といった名前が付いていても、貸主が元本以外に受け取る金銭であれば、第1条の上限判定に算入されます。
ただし例外もあります。営業的金銭消費貸借については第6条に特則が置かれ、カードの再発行手数料その他の債務者の要請により債権者が行う事務の費用として政令で定めるもの、公租公課の支払に充てられるべきもの、強制執行の費用や担保権の実行としての競売の手続の費用その他公の機関に支払うべきもの、債務者が金銭の受領や弁済のために利用するATM等の利用料(政令で定める額の範囲内のもの)は、みなし利息から外れます。
見積書を比べるときは、金利の数字ではなく「元本以外に貸主へ支払う金額の合計」で並べるのが条文に沿った読み方です。ATM利用料と公租公課以外の名目が並んでいたら、それは利息の一部として数えるべきものです。
刑事罰のラインは出資法が引く
利息制限法を超えても、その部分が無効になるだけで罰則はありません。罰則を定めているのは出資法です。第5条は、金銭の貸付けを行う者が年109.5%(2月29日を含む一年については年109.8%、一日当たりについては0.3%)を超える割合による利息の契約をしたときは、5年以下の拘禁刑もしくは1,000万円以下の罰金に処し、またはこれを併科すると定めています。
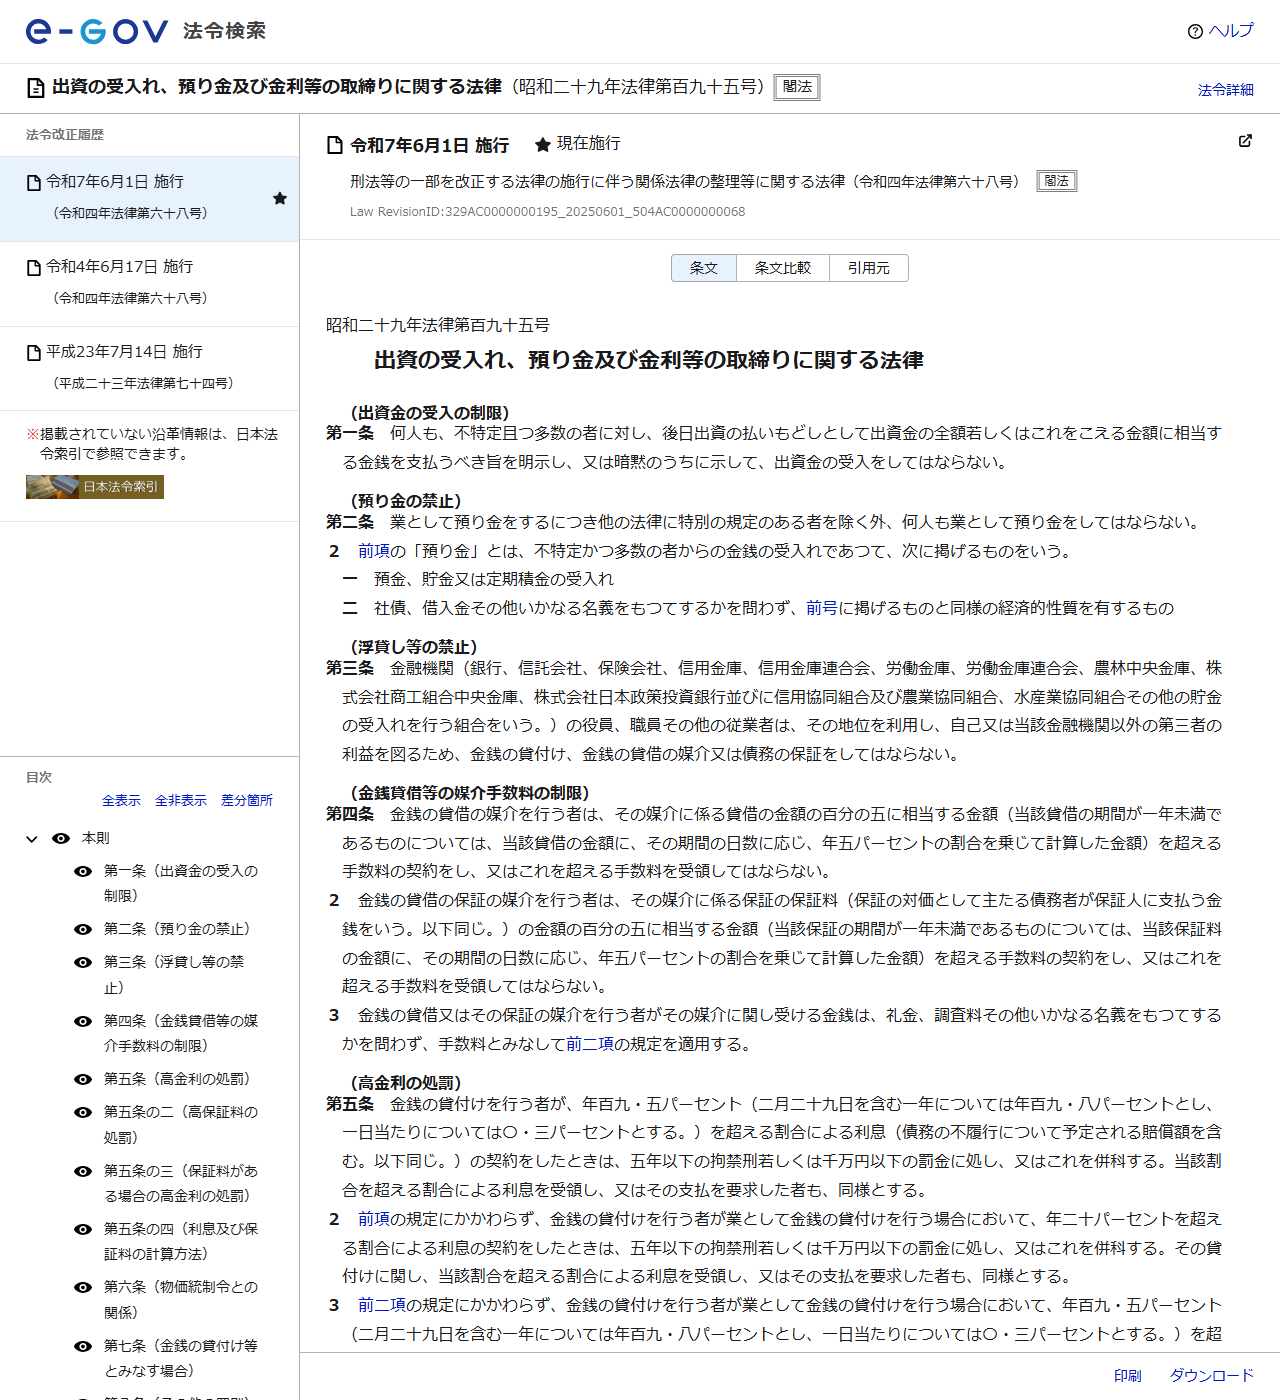
事業者が借りる場面で効くのは第2項です。業として金銭の貸付けを行う場合に年20%を超える割合による利息の契約をしたときは、同じく5年以下の拘禁刑もしくは1,000万円以下の罰金となります。さらに第3項は、業として年109.5%を超える契約をした場合を10年以下の拘禁刑もしくは3,000万円以下の罰金に引き上げています。
| 条文 | 対象 | ライン | 罰則 |
|---|---|---|---|
| 出資法第5条第1項 | 金銭の貸付けを行う者 | 年109.5%超 | 5年以下の拘禁刑または1,000万円以下の罰金(併科あり) |
| 出資法第5条第2項 | 業として貸付けを行う場合 | 年20%超 | 5年以下の拘禁刑または1,000万円以下の罰金(併科あり) |
| 出資法第5条第3項 | 業として貸付けを行う場合 | 年109.5%超 | 10年以下の拘禁刑または3,000万円以下の罰金(併科あり) |
| 出資法第5条の2 | 業として保証を行う者 | 貸付けの利息と合算して年20%超の保証料 | 5年以下の拘禁刑または1,000万円以下の罰金(併科あり) |
保証料も合算で見られる、という点は見落とされがちです。低金利をうたいながら別会社の保証料を上乗せする形は、条文上は合算して判定されます。
紹介・媒介の手数料には別の上限がある
資金調達の相談先として仲介業者が出てくる場面があります。出資法第4条は、金銭の貸借の媒介を行う者について、その媒介に係る貸借の金額の100分の5に相当する金額を超える手数料の契約をし、またはこれを超える手数料を受領してはならないと定めています。貸借の期間が1年未満のものについては、貸借の金額にその期間の日数に応じ年5%の割合を乗じて計算した金額が上限です。
さらに同条第3項は、媒介を行う者がその媒介に関し受ける金銭は、礼金、調査料その他いかなる名義をもってするかを問わず手数料とみなして前二項の規定を適用すると定めています。貸主側と同じ構造の、名目を問わない規定です。
貸主に払うもの
利息制限法第3条で利息とみなされ、第1条の15〜20%の枠に入ります。
保証会社に払うもの
出資法第5条の2で、貸付けの利息と合算して年20%の枠に入ります。
仲介者に払うもの
出資法第4条で、貸借金額の5%(1年未満は日数按分)が上限です。
遅れたときにかかる率も上限がある
返済が遅れたときの遅延損害金にも上限があります。利息制限法第4条は、債務の不履行による賠償額の予定について、賠償額の元本に対する割合が第1条に規定する率の1.46倍を超えるときは超過部分を無効とし、違約金は賠償額の予定とみなすと定めています。
ただし営業的金銭消費貸借には特則があり、第7条が「年二割を超えるときは、その超過部分について」無効としています。つまり事業者向けの貸付けでは、遅延損害金の上限は年20%です。
元本の額で15/18/20%
利息制限法第1条。手数料・調査料も合算して判定します。
営業的な貸付けは年20%
利息制限法第7条。第4条の1.46倍ではなく、こちらが適用されます。
利息と合算して年20%
出資法第5条の2。保証会社が別法人でも合算されます。
貸借金額の5%
出資法第4条。1年未満は期間の日数に応じ年5%で計算します。
条文から見た借入先の確認手順
金利の表示を比べる前に、次の順で確かめると条件の実像がつかめます。
1. 元本の額を決める
100万円を境に上限が18%から15%へ下がります。既存の借入がある貸主からの追加は合算で判定されます。
2. 元本以外の支払いを全部書き出す
事務手数料、審査料、保証料、紹介料。ATM利用料と公租公課以外は利息として数えます。
3. 遅延時の率を見る
営業的な貸付けなら年20%が上限です。これを超える定めがあれば超過部分は無効です。
金利の相場そのものはビジネスローン金利の相場にまとめています。借入額の決め方は経常運転資金の計算式から逆算するのが確実です。公的な制度のほうが金利は低く出るため、制度融資の仕組みも比較対象に入れてください。
この記事で確認できなかったこと
- 各社が実際に適用している金利。契約ごとに決まり、公表された一覧はありません。
- 利息制限法第6条でみなし利息から外れる「政令で定めるもの」の具体的な範囲。政令の条文まではこの調査では確認していません。
- 貸金業法に基づく総量規制の事業性資金への適用関係。別の法律の話であり、この記事では扱っていません。
よくある質問
年18%を超える金利は違法ですか
元本が10万円以上100万円未満なら、利息制限法第1条により超過部分が無効になります。刑事罰の対象になるのは出資法第5条第2項の年20%を超えた場合です。
手数料は金利と別に考えてよいですか
いいえ。利息制限法第3条は、礼金、割引金、手数料、調査料その他いかなる名義をもってするかを問わず、元本以外に債権者が受ける金銭を利息とみなすと定めています。
保証料が別会社に払うものでも合算されますか
出資法第5条の2は、業として保証を行う者が、当該保証に係る貸付けの利息と合算して貸付金額の年20%を超える割合となる保証料の契約をしたときに罰則を科すと定めています。
遅延損害金の上限はいくらですか
営業的金銭消費貸借では年20%です(利息制限法第7条)。一般の消費貸借は第4条により第1条の率の1.46倍が上限です。
同じ会社から追加で借りると上限は変わりますか
利息制限法第5条により、既存の残元本と新しい貸付けの元本を合計した額で第1条の区分を判定します。合計が100万円以上になれば上限は年15%です。
参照した条文
- e-Gov法令検索「利息制限法」(昭和二十九年法律第百号)https://laws.e-gov.go.jp/law/329AC0000000100
- e-Gov法令検索「出資の受入れ、預り金及び金利等の取締りに関する法律」(昭和二十九年法律第百九十五号)https://laws.e-gov.go.jp/law/329AC0000000195
引用した条文は2026年9月17日にe-Gov法令検索で表示を確認した現行のものです。法令は改正されます。契約の前に同じページで最新の条文を確かめ、個別の判断は弁護士等の専門家に相談してください。



 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング