
ビジネスローンの借り換えメリットとは?費用を抑えてキャッシュフロー改善を目指そう
ビジネスローンの借り換えとは? ビジネスローンの借り換えとは、現在利用しているビジネスローンの契約内容を見直し、より有利な条件のローンに切り替えることを指します。借り換えの目的は、主に金利や返済条件の改善によってコストを...
 ビジネスローン金利
ビジネスローンの借り換えとは? ビジネスローンの借り換えとは、現在利用しているビジネスローンの契約内容を見直し、より有利な条件のローンに切り替えることを指します。借り換えの目的は、主に金利や返済条件の改善によってコストを...
 ビジネスローン活用法
ビジネスローンの返済期間とは? ビジネスローンの返済期間とは、借入金を完済するまでに要する時間を指します。通常、法人向けのビジネスローンでは、返済期間が1年から10年程度に設定されることが多く、借入金額や事業の性質に応じ...
 事業者ローン
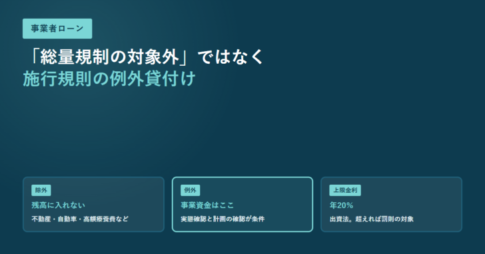
2026年11月4日にe-Gov法令検索の貸金業法・同施行規則と、金融庁の公表資料で確認。個人事業主への事業資金の貸付けは、条文上「除外」ではなく貸金業法施行規則第10条の23第1項が定める「個人顧客の利益の保護に支障を生ずることがない契約」(例外貸付け)にあたる。要件は、実地調査や直近の確定申告書の確認その他の方法で事業の実態が確認されていることと、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることの2つ。貸付金額が100万円を超えないときは、計画書に代えて事業の状況・収支の状況・資金繰りの状況で判断してよいと条文に書かれている。創業資金も例外の対象だが、計画の確認が要件。法人への貸付けはそもそも総量規制の枠組みに入らない。金利の上限は出資法の年20%で、金融庁は「これを超える利息は出資法違反となり罰則の対象となります」としている。業者の登録は金融庁の登録貸金業者情報検索サービスで、登録番号と商号・所在地・代表者名の組み合わせが一致するかで確かめる。
 銀行ビジネスローン
今回は、銀行ビジネスローンについて、銀行ビジネスローンの金利・審査・限度額・最新動向を丁寧に解説します。 銀行ビジネスローン比較 銀行ビジネスローンランキングをもっと見る 銀行ビジネスローンとは? 銀行ビジネスローンとは...
 ビジネスローン即日
法人経営者よりも、個人事業主の方が「今日の支払い」「明日の支払い」というギリギリの資金繰りで困っている方が多いと思います。今回は、個人事業主・自営業者が即日で利用できるビジネスローンをランキング形式で紹介します。 個人事...
 ビジネスローン金利
ビジネスローンを利用する経営者は、当然、利用するなら「少しでも低金利で、利息負担の軽いビジネスローンが良い」と考えているはずです。ビジネスローンの中には、低金利のビジネスローンも少なくありませんが、選ぶときに十分な注意が...
 不動産担保ビジネスローン評判
アイビーネット/不動産担保ローンメリット オープンハウスグループの信頼性 上限金利は9.5%という低金利 不動産グループ会社なので高い査定額が期待できる 不動産グループ会社なので独自の審査で審査ハードルが低い 最短3営業...
 ビジネスローンデータ
ビジネスローンを提供している金融機関には、都市銀行(みずほ銀行、三井住友銀行、三菱UFJ銀行など)、ネット銀行(楽天銀行、PayPay銀行など)、信託銀行、地方銀行(東京スター銀行など)、信用金庫、信用組合、労働金庫、事...
 ビジネスローンデータ
ビジネスローンを利用するうえで、ビジネスローンを選ぶうえで、「金利」というものは、非常に重要なファクターとなります。しかし、ビジネスローン自体がそもそも「審査が通りやすい反面、金利が高い商品」として設計されているため、高...
 不動産担保ビジネスローン評判
新生インベストメント&ファイナンス/ 事業者向け不動産担保ローンメリット SBI新生銀行グループの信頼性 変動金利を採用 上限金利が低金利 対応エリアは、東京、神奈川、千葉、埼玉、茨城南部のうち、東京都心並びに近郊地域 ...
 不動産担保ビジネスローン評判
この商品を提供する会社は、2025年4月に「三井住友トラスト・ローン&ファイナンス(略称 三井住友トラストL&F)」から「株式会社L&Fアセットファイナンス」へ商号を変更しました。現在は横浜フィナンシャルグループの一員で...
 不動産担保ビジネスローン評判
セゾンファンデックス/事業者向け不動産担保ローンメリット セゾンファンデックス/事業者向け不動産担保ローンデメリット セゾンファンデックス/事業者向け不動産担保ローンおすすめポイント セゾンファンデックス/事業者向け不動...
 ビジネスローンランキング
 不動産担保ビジネスローン評判
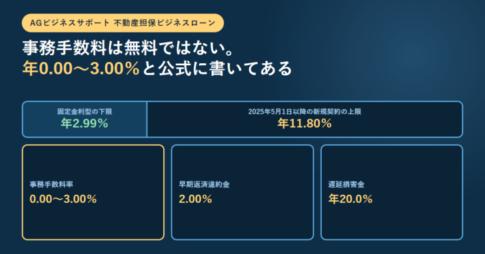
AGビジネスサポート「不動産担保ローン」メリット ムニノバグループの信頼性 カードローン型の不動産担保ローンがあること 最大5億円までの借り入れが可能 カードローンは契約時の手数料・保証料が不要 全国対応 抵当順位不問 ...
 ビジネスローン基礎知識
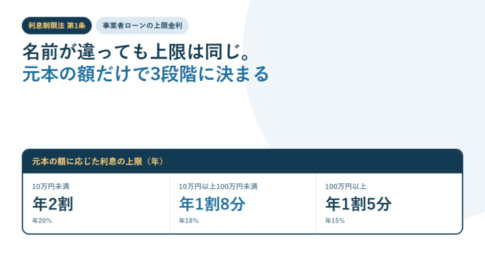
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。
 ビジネスローン基礎知識
知っているようで知らない方が多い「商工ローン」について詳しく解説します。 商工ローンとは? 商工ローンとは 企業の経営者向けの事業資金のローンサービスのこと。中小企業に対する無担保、小口、短期融資が主要サービスになります...
 ビジネスローンデータ
ビジネスローンを今利用している、これから利用しようとしている経営者は、ビジネスローンに関する色々な疑問を持つかと思います。今回は「日本貸金業協会」のレポートを参考に、ビジネスローン融資の実態を解説していきます。 出典デー...
 ビジネスローン基礎知識
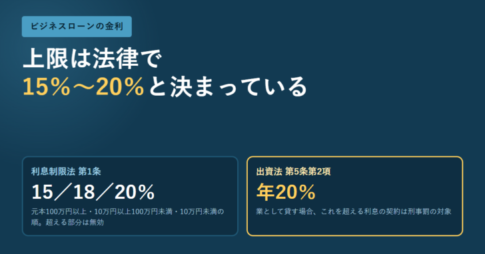
利息制限法第1条は元本の額に応じて年20%・18%・15%を上限とし、超えた部分を無効とします。出資法第5条第2項は業として年20%を超える利息の契約に刑事罰を科します。さらに手数料・調査料も第3条で利息とみなされ、保証料は利息と合算、媒介手数料は貸借金額の5%まで。金利表示ではなく総額で比べるための条文を整理しました。
 ビジネスローン評判
AGビジネスサポートの事業者向けビジネスローンは、契約利率(実質年率)年3.1%〜18.0%、融資額50万円〜1,000万円。担保は不要で保証人も原則不要ですが、法人の場合は代表者に原則連帯保証を求めるとされています。融資対象は法人または個人事業主で、法人は75歳まで、個人事業主は69歳まで。お勤めの方(サラリーマン・パート・アルバイト等)は申し込んでも断られると公式に明記されています。2026年11月5日に公式サイトの商品ページで確認しました。
 ビジネスローン評判
ローンカード型のビジネスローンを、金利・審査・限度額・借入方法・返済方法で検証しました。この商品を提供していたオリックス・クレジット株式会社は2025年4月1日に株式会社ドコモ・ファイナンスへ商号変更し、商品名も「BUSINESS LOAN」に変わっています。貸金業法第13条の2が定める過剰貸付けの禁止と、年収の3分の1という基準額の位置づけもあわせて整理しました。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング