経営者保証を外すと保証料が上がる、と思われがちです。滋賀県信用保証協会の案内を読むと、そうではない道が3つ用意されていることが分かります。上乗せのある制度と無い制度が、同じページの中で表として分けて書かれているためです。2026年11月13日に同協会の「お支払いただくもの(信用保証料とは)」と「経営者保証を不要とする取り扱いについて」を開き、表示されていた数値と条件をそのまま整理しました。
経営者保証を外しても保証料が上がらない型が3つある
最初に、協会のページから読み取れた骨格をまとめます。数値はすべて公表されているものです。
滋賀県信用保証協会の保証料と経営者保証について確認できた5点
- 経営者保証を不要とする取り扱いは、保証料の上乗せが無い3つの型(金融機関連携型・財務要件型・担保充足型)と、上乗せがある事業者選択型に分かれて掲示されている。
- 財務要件型は数値が公表されている。純資産額5千万円以上、自己資本比率20%以上などが例として挙げられている。
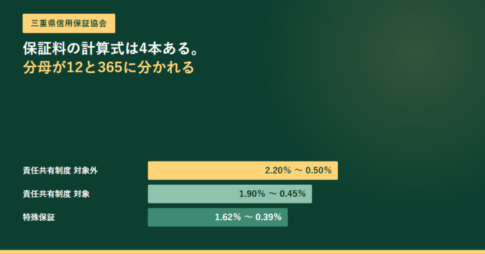
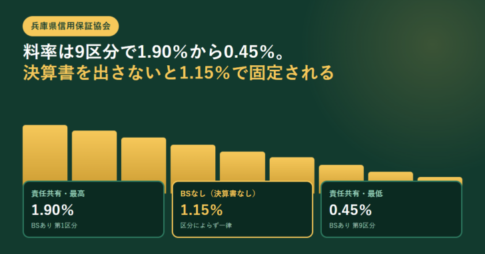
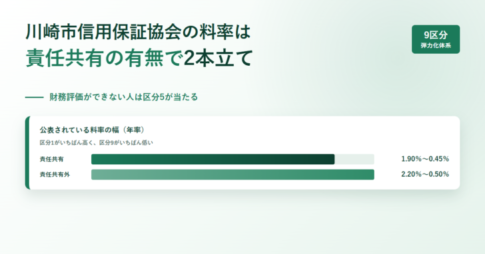
- 保証料率は9区分。責任共有保証料率は1.90%から0.45%、責任共有制度の対象外に適用される信用保証料率は2.20%から0.50%。
- 料率表の各欄には括弧付きの数字が併記され、これは手形割引根保証・当座貸越根保証・事業者カードローン根保証に適用される特殊保証料率である。
- 定性要因による割引は会計参与設置会社と有担保の2つだけで、どちらも基準料率から0.1%。会計参与の割引は個人事業者と医療法人には使えないと明記されている。
料率表の時点は「令和8年4月1日現在」と書かれています。協会は最新の料率表を「信用保証セレクション令和8年度版」というPDFで配っており、ページ上の表はその抜粋という位置づけです。
経営者保証を不要にする4つの型と、保証料への影響
金融機関連携型
取扱金融機関に、協会保証を付けず経営者保証も担保も無い融資残高があること。直近決算が債務超過でなく、直近2期の減価償却前経常利益が連続赤字でないこと。法人と経営者の一体性解消を金融機関が確認していること。
財務要件型
直近決算が一定の財務要件を満たすこと。純資産額5千万円以上、自己資本比率20%以上などが例示されている。「財務要件型無保証人保証制度」での利用となる。
担保充足型
法人または経営者が所有する不動産の担保提供があり、十分な保全が図られていること。
事業者選択型経営者保証非提供制度
各信用保証制度と組み合わせて使える横断的な制度。令和6年3月15日から取り扱いが始まっている。
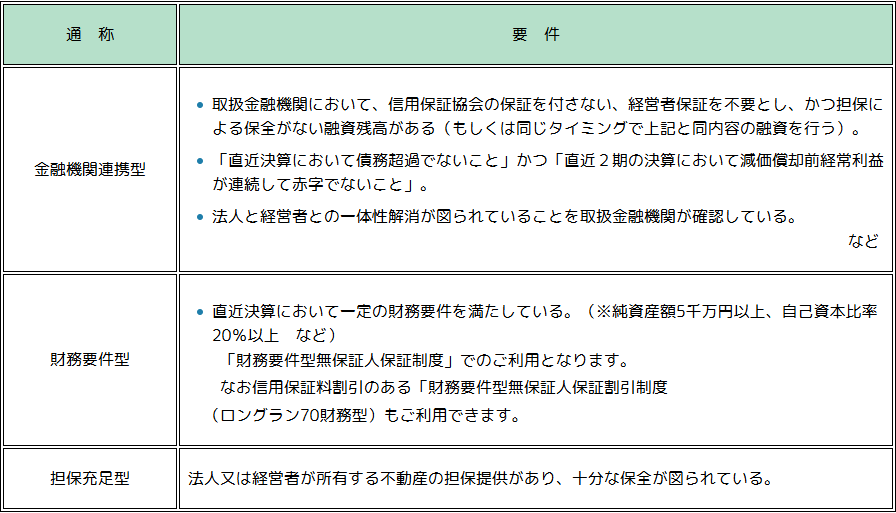
金融機関連携型は、協会の保証に頼らない融資をすでに受けていることが前提です。財務要件型は決算の数字だけで判定でき、担保充足型は不動産の担保で代えます。自社がどれに当てはまるかで、金融機関と話す順番が変わります。
9区分の料率表は、母数の違う2本が上下に並ぶ
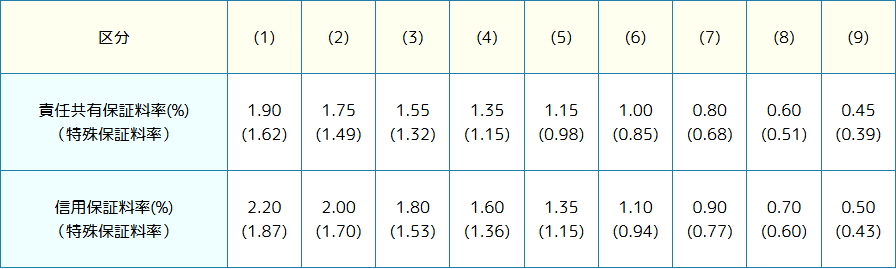
保証料率はCRD(中小企業信用リスク情報データベース)のリスク評価モデルを使って9段階に分けられます。表は上下2段で、上が責任共有保証料率、下が責任共有制度の対象外に適用される信用保証料率です。
| 区分 | (1) | (2) | (3) | (4) | (5) | (6) | (7) | (8) | (9) |
|---|---|---|---|---|---|---|---|---|---|
| 責任共有保証料率 | 1.90 (1.62) |
1.75 (1.49) |
1.55 (1.32) |
1.35 (1.15) |
1.15 (0.98) |
1.00 (0.85) |
0.80 (0.68) |
0.60 (0.51) |
0.45 (0.39) |
| 信用保証料率 | 2.20 (1.87) |
2.00 (1.70) |
1.80 (1.53) |
1.60 (1.36) |
1.35 (1.15) |
1.10 (0.94) |
0.90 (0.77) |
0.70 (0.60) |
0.50 (0.43) |
注記で押さえておきたいのは、2本の率が同じ土俵の数字ではないことです。協会は、責任共有保証料率は保証委託額に対して計算される保証料を貸付金額に対する率で表示したもの、信用保証料率は保証委託額に対する率、と書き分けています。パーセントの数字だけを引き算すると、何に掛ける率なのかを取り違えます。
もうひとつ、協会は「最終的な保証料率は、個別に中小企業者の定性要因を加味して協会が決定します」とも書いています。表の9区分は出発点であって、提示される率がそのままとは限りません。
括弧の中の数字が出てくるのは3つの根保証だけ
各欄に添えられた括弧内の数字は特殊保証料率です。協会は適用先を3つに限って示しています。使う場面が決まっているので、一般の証書貸付でこの率が出てくることはありません。
| 適用される保証 | 責任共有 区分(1) | 責任共有 区分(9) | 基準との差 |
|---|---|---|---|
| 手形割引根保証 | 1.62% | 0.39% | 基準の1.90%・0.45%より低い |
| 当座貸越根保証 | 1.62% | 0.39% | 同上 |
| 事業者カードローン根保証 | 1.62% | 0.39% | 同上 |
また、経営安定関連保証(セーフティネット保証)や流動資産担保融資保証などの特別な保証には、この表とは別に一定の保証料率が適用されると書かれています。制度名が付いた保証を使うときは、9区分の表を当てはめる前に制度側の料率を確かめる必要があります。
保証料の出し方と、返済回数で変わる係数
保証料の計算式は返済方法で2通りに分かれます。協会が示している式は次のとおりです。
分割返済の回数別係数(協会の公表値)
6回以下
0.70
7〜12回
0.65
13〜24回
0.60
25回以上
0.55
保証期間は貸付実行日から保証期日までを月単位で数え、1か月未満の端数が出たときは1か月として計算すると書かれています。端数の切り上げが効くため、期間を1日延ばしただけで1か月ぶんの保証料が増えることがあります。
| 返済方法 | 係数 | 計算式 | 保証料 |
|---|---|---|---|
| 期日一括返済 | なし | 1,000万円×1.15%×60か月÷12 | 575,000円 |
| 均等分割 6回以下 | 0.70 | 575,000円×0.70 | 402,500円 |
| 均等分割 7〜12回 | 0.65 | 575,000円×0.65 | 373,750円 |
| 均等分割 13〜24回 | 0.60 | 575,000円×0.60 | 345,000円 |
| 均等分割 25回以上 | 0.55 | 575,000円×0.55 | 316,250円 |
同じ条件でも、返済回数を25回以上にすると期日一括より258,750円安くなります。回数が増えるほど元本が早く減るため、係数で調整されている形です。実際の金額は協会の信用保証シミュレーションでも試せます。
0.1%の割引は2つだけ。会計参与割引から外れる事業者がいる
定性要因を加味した割引として示されているのは2つです。どちらも基準料率から0.1%を引く形で、重ねて使えるかどうかはページには書かれていません。
| 割引 | 引き下げ幅 | 必要なもの | 対象から外れる事業者 |
|---|---|---|---|
| 会計参与設置会社に対する割引 | 0.1% | 会計参与を設置している旨の登記を示す書類(商業登記簿謄本等) | 個人事業者、医療法人など |
| 有担保割引 | 0.1% | 有担保(不動産)であること | — |
会計参与の割引は、対象者が株式会社・特例有限会社・合名会社・合資会社・合同会社・士業法人に限ると書かれています。個人事業者や医療法人は、会計参与を置くという制度自体が使えないため対象になりません。法人成りを考えている段階の事業者にとっては、ここが法人化の副次的な効果として効いてきます。
どちらの割引にも「なお、割引の適用をしない制度があります」という注記が付いています。制度保証を使うときは、割引が効くかどうかを個別に確かめる必要があります。
保証料を下げる手として目につきやすいのは0.1%の割引ですが、効き方が大きいのは返済回数の係数のほうです。上の試算では、割引2つを足しても届かない差が回数別係数だけで出ています。
そして区分そのものを動かすのは決算の中身です。協会はCRDのリスク評価モデルを使うと明記しており、9区分のどこに入るかで1.90%と0.45%という4倍以上の開きが生まれます。
このページからは読み取れなかったところ
協会のページで確かめられなかった点も書いておきます。まず、区分(1)から(9)のそれぞれに入る財務の基準は公表されていません。CRDのリスク評価モデルを使うという説明までで、どの指標がどの区分に対応するのかは示されていません。
次に、会計参与割引と有担保割引を同時に満たした場合に0.2%になるのかどうかは、ページの文面からは判断できません。「前記基準料率から0.1%割引を行います」という書き方で、合算の可否は書かれていません。
最後に、事業者選択型経営者保証非提供制度の上乗せ幅も、このページには数値が出ていません。令和6年3月15日から取り扱い開始という日付と、国の補助制度である「事業者選択型経営者保証非提供促進特別保証制度」があることまでが書かれています。
よくある質問
| 質問 | 公表資料から言えること |
|---|---|
| いちばん低い料率は? | 責任共有保証料率の区分(9)で0.45%。特殊保証料率なら0.39% |
| いちばん高い料率は? | 責任共有制度の対象外に適用される信用保証料率の区分(1)で2.20% |
| 経営者保証を外すと高くなる? | 金融機関連携型・財務要件型・担保充足型の3つは保証料の上乗せが無いと掲示されている |
| 財務要件型の条件は? | 純資産額5千万円以上、自己資本比率20%以上などが例示されている |
| 割引はいくつある? | 定性要因としては会計参与設置会社と有担保の2つ。いずれも0.1% |
| 保証料はどう計算する? | 期日一括は貸付金額×保証料率×保証期間(月数)÷12。均等分割はこれに回数別係数0.70〜0.55を掛ける |
この記事の数値は2026年11月13日に滋賀県信用保証協会の公式サイトで表示されていた内容です。料率表の時点は令和8年4月1日現在と記載されており、制度や料率は改定されます。申し込みの前に、協会の最新のPDFと金融機関の案内を確かめてください。ほかの地域の料率は信用保証協会の一覧、制度の仕組みそのものは信用保証協会とはで扱っています。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング