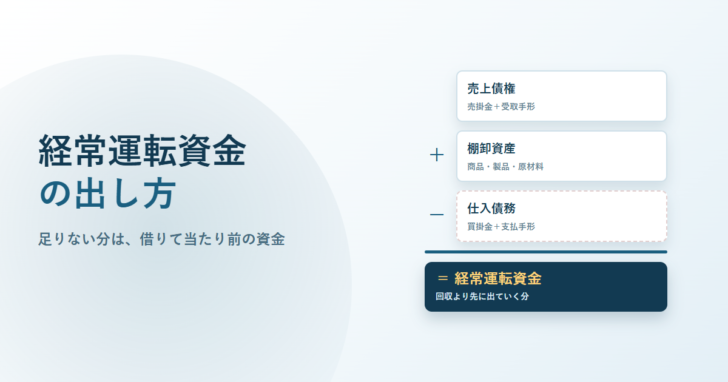
黒字なのに口座の残高が増えない。売上は伸びているのに、月末になると資金が足りない。この現象の正体は、多くの場合ひとつです。売った代金が入ってくるより先に、仕入れの代金が出ていく。その差額を埋めるために、常に手元に置いておかなければならないお金を経常運転資金と呼びます。金額は決算書から計算できます。式も、構成する科目も、公的機関が公開しています。
この記事でわかること
- 中小機構が運営するJ-Net21は、運転資金を「売上債権+棚卸資産-仕入債務」という式で算出すると説明しています。
- この金額は事業を続ける限り消えません。売上が同じ水準なら、返済しても同じだけまた必要になります。
- 売上が伸びると必要額も増えます。これが増加運転資金で、黒字なのに資金が足りなくなる典型的な原因です。
- 回収不能の売掛金や不良在庫は、正常な運転資金には含めません。金額を膨らませたまま計算すると、必要額を過大に見積もります。
- 必要額が分かると、借入の期間の考え方も決まります。経常運転資金は短期で回す性質のもので、設備資金とは返し方が違います。
式そのものは1行で終わる
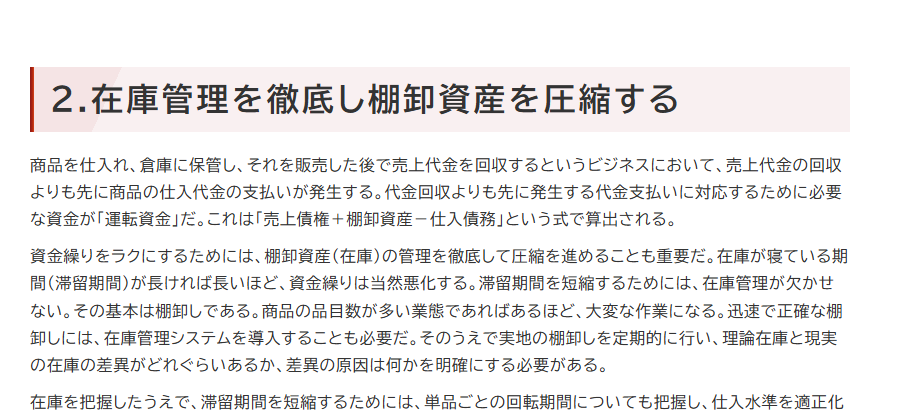
経常運転資金は、正常運転資金とも呼ばれます。呼び方は文脈で変わりますが、指しているものは同じです。独立行政法人中小企業基盤整備機構が運営するJ-Net21の経営ハンドブックは、商品を仕入れて保管し販売したあとに代金を回収するビジネスでは、代金回収より先に仕入代金の支払いが発生するとしたうえで、その支払いに対応するために必要な資金が運転資金であり、次の式で算出されると書いています。
経常運転資金 = 売上債権 + 棚卸資産 - 仕入債務
売上債権は売掛金と受取手形、仕入債務は買掛金と支払手形を指します
科目は決算書の貸借対照表からそのまま拾えます。難しいのは式ではなく、どの数字を入れるかの判断です。
| 式の項 | 貸借対照表で見る場所 | 含めるもの | 除くもの |
|---|---|---|---|
| 売上債権 | 流動資産 | 売掛金、受取手形 | 回収の見込みが立たない債権 |
| 棚卸資産 | 流動資産 | 商品、製品、半製品、仕掛品、原材料、貯蔵品 | 販売の見込みが立たない不良在庫 |
| 仕入債務 | 流動負債 | 買掛金、支払手形 | ― |
回収不能の売掛金や不良在庫を入れたまま計算すると、必要額が実態より大きく出ます。金融機関が「正常な運転資金」と呼ぶときは、これらを控除した金額を指します。自社で計算するときも、まず滞留分を切り分けてください。
数字を入れて確かめる
卸売業のモデルで計算します。決算書の数字がそのまま使えるかを見るための例です。
| 科目 | 決算書の金額 | 滞留分の控除 | 計算に使う金額 |
|---|---|---|---|
| 売掛金 | 3,800万円 | 回収見込みなし 200万円 | 3,600万円 |
| 受取手形 | 600万円 | ― | 600万円 |
| 棚卸資産 | 2,900万円 | 不良在庫 400万円 | 2,500万円 |
| 買掛金 | 2,100万円 | ― | 2,100万円 |
| 支払手形 | 900万円 | ― | 900万円 |
| 経常運転資金 | ― | ― | 3,700万円 |
計算は、(3,600+600)+2,500-(2,100+900)=3,700万円。この会社は、常に3,700万円を事業のなかに寝かせておかないと回りません。控除をしないまま計算すると4,300万円になり、600万円の差が出ます。この差は、必要以上に借りるか、必要な額を借りそこねるかの分かれ目になります。
なぜ返しても消えないのか
経常運転資金がほかの借入と違うのは、返済しても同じ額がまた必要になる点です。売上の規模が変わらなければ、売掛金も在庫も買掛金もおおむね同じ水準で回り続けます。つまり、式の答えも同じ水準で残ります。
この性質があるため、経常運転資金を毎月の分割返済で返していくと、返した分だけ手元の資金が細っていきます。返済のために別の資金を持ってくる必要が出てくるのは、事業がうまくいっていないからではなく、資金の性質と返し方が合っていないからです。
期日に一括で返し、同額を借り直す形。経常運転資金の性質に合っています。手形貸付や当座貸越がこの形です。
毎月元金を返していく形。設備資金のように、投資が生む利益から返す資金に向きます。
枠の範囲内で出し入れする形。入金と支払いの時期のズレを吸収する使い方ができます。
審査が早い反面、金利は高めです。銀行の枠が間に合わないときのつなぎとして位置づけると判断しやすくなります。
借入の形ごとの違いは運転資金とはのページにも整理しています。返済期間の設計を間違えると、返済のためにまた借りる状態に入りやすくなります。
売上が伸びるほど足りなくなる
経常運転資金は売上に連動します。売上が伸びれば売掛金も在庫も増え、必要額が押し上がります。この増えた分を増加運転資金と呼びます。
| 状況 | 売上高(年) | 経常運転資金 | 増加分 |
|---|---|---|---|
| 前期 | 2億4,000万円 | 3,700万円 | ― |
| 当期(売上20%増) | 2億8,800万円 | 4,440万円 | 740万円 |
| 翌期(さらに20%増) | 3億4,560万円 | 5,328万円 | 888万円 |
回収と支払いのサイトが変わらないという前提での試算ですが、方向ははっきりしています。売上が2割伸びるたびに、700万円から900万円の資金が事業のなかに吸い込まれていきます。利益が出ていても、その利益が入金になるのは先です。黒字倒産と呼ばれる状態は、この増加分を手当てできなかったときに起こります。
受注が急に増えたときは、喜ぶ前に増加運転資金を計算してください。大口の受注ほど、入金までの期間が長いことが珍しくありません。仕入れと外注の支払いが先に来ます。
回転期間で「なぜ足りないか」が分かる
金額だけでなく、日数で見ると原因の場所が特定できます。それぞれの科目が何日分の売上に相当するかを出す方法です。
売上債権回転期間(日)= 売上債権 ÷(売上高 ÷ 365)
棚卸資産と仕入債務も同じ形で日数に直せます
| 指標 | 先ほどの例(売上2億4,000万円) | 短くする手 |
|---|---|---|
| 売上債権回転期間 | 4,200万円 ÷ 65.75万円 = 約64日 | 請求漏れをなくす、回収サイトを詰める、前受金を取る |
| 棚卸資産回転期間 | 2,500万円 ÷ 65.75万円 = 約38日 | 棚卸しの頻度を上げる、滞留品を処分する、仕入水準を下げる |
| 仕入債務回転期間 | 3,000万円 ÷ 65.75万円 = 約46日 | 支払サイトを延ばす(取引先との交渉が前提) |
| 差引 | 64 + 38 - 46 = 約56日 | 56日分の売上に相当する資金が事業のなかに固定されている |
J-Net21は資金繰りをラクにする原則として、売上債権の回収漏れを防いで早期に回収すること、在庫管理を徹底して棚卸資産を圧縮すること、仕入債務の支払期限を見直すことの3つを挙げています。日数で見ると、この3つのどれに手を入れるのが効くかが数字で見えます。
借入の相談に使うとき
金融機関に運転資金の相談をするとき、計算した金額をそのまま持っていくと話が早くなります。「いくら要りますか」に対して「経常運転資金が3,700万円、今期の増加分が740万円」と答えられれば、根拠のある要求になります。
売掛金・在庫・買掛金の内訳が確認できる資料もそろえます。滞留分を自分で控除していれば、説明の順序も整います。
何日で回収し、何日で支払うか。日数が分かると、必要額の説明に説得力が出ます。
設備資金と混ぜないことです。返済期間の考え方が違うため、一本にまとめると資金繰りが窮屈になります。
経常運転資金を長期の分割返済で借りると、返済のたびに手元が薄くなります。形を選ぶ段階から決めておきます。
保証付きで借りる場合の仕組みは信用保証協会とはに、保証料の決まり方は信用保証料は何の対価かにまとめています。必要額の計算が先、調達手段の比較はそのあとです。
よくある質問
経常運転資金と正常運転資金は違うものですか。
同じものを指します。金融機関の実務では正常運転資金という言い方が使われ、会計や経営の解説では経常運転資金と書かれることが多い、という違いです。どちらも売上債権+棚卸資産-仕入債務で計算します。
現金商売でも運転資金は必要ですか。
式の答えは小さくなります。販売代金をその場で回収し、仕入れも現金で払い、売れ残りがなければ、出金から入金までの時間差はほとんど生じません。ただし家賃や人件費のような固定的な支出は残るため、運転資金がゼロになるわけではありません。
赤字だと計算しても意味がありませんか。
意味はあります。経常運転資金は損益ではなく、資産と負債の回り方から出る金額だからです。赤字の会社でも、売掛金と在庫を抱えていれば、その分の資金は事業のなかに固定されています。
売上が減ったらどうなりますか。
必要額も下がります。売掛金と在庫が減るためです。ただし在庫は売上ほど速く減らないことが多く、しばらくは資金が固定されたまま残ります。売上の減少局面では、在庫の圧縮が資金繰りに直接効きます。
月次の決算書がなくても計算できますか。
年に一度の決算書だけでも、その時点の金額は出せます。ただし決算日は在庫や売掛金が平常時と違う水準になっていることがあります。可能であれば、月次で同じ計算を続けて推移を見るほうが実態に近づきます。
前受金がある業種はどう扱いますか。
先にお金を受け取る商売では、その分だけ必要な運転資金が減ります。式に前受金を負債側として加えて差し引く形で調整すると、実態に近い金額になります。業種によって式の当てはめ方が変わる点は、計算の前に確認してください。
参照した一次情報
- J-Net21(独立行政法人中小企業基盤整備機構)「資金繰り改善のための財務・資本戦略」(運転資金の算出式・資金繰りをラクにする3つの原則)
- J-Net21(独立行政法人中小企業基盤整備機構)「運転資金の考え方」(変動費と固定費、収入・支出のタイミング)
- 中小機構「経営自己診断システム 決算書項目について」(棚卸資産に含まれる科目の定義)


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング