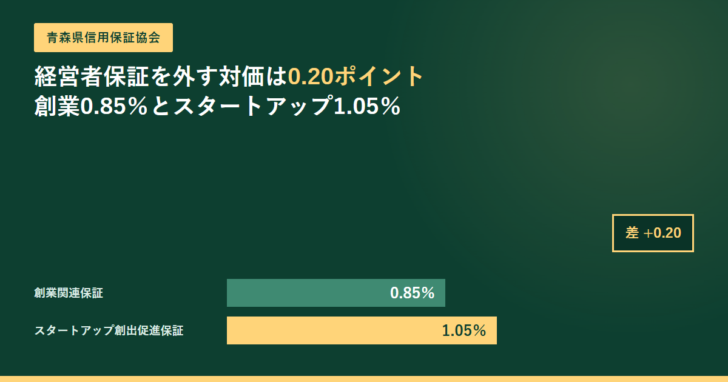
青森県信用保証協会の保証制度一覧を2026年11月2日に読むと、創業する人向けの保証が2本並んでいます。保証限度額3,500万円、保証期間は運転資金10年・設備資金10年まで同じ。違うのは保証料率だけで、創業関連保証が0.85%、スタートアップ創出促進保証が1.05%です。後者の説明には「経営者保証非徴求」と括弧書きが付いています。つまりこの協会では、創業時に経営者保証を外す対価が年0.20ポイントとして表に出ています。一般保証の料率、連帯保証人の扱い、根抵当権の登録免許税まで、協会が公表している数字で整理します。
2026年11月2日に青森県信用保証協会の公式サイトで確認したこと
- 一般保証の保証料率は0.45%〜2.20%。保証限度額は2億8,000万円(普通保険2億円+無担保保険8,000万円)で、保証期間は運転資金15年・設備資金20年。
- 創業関連保証は0.85%、スタートアップ創出促進保証は1.05%。限度額も期間も同じで、差は経営者保証を取るかどうか。
- 経営安定関連(セーフティネット)保証は1〜4号・6号が0.95%、5号・7号・8号が0.86%。危機関連保証は0.80%。
- 当座貸越根保証とカードローン当座貸越根保証は0.39%〜1.62%。小規模事業者向けの「ナイス」は限度額300万円。
- 連帯保証人は法人代表者以外は原則不要。ただし例外の類型が公表されている。
- 協会が根抵当権を設定すると、登録免許税が設定額の1,000分の4から1,000分の1.5へ軽減される。
創業の2本は限度額も期間も同じ。違うのは0.20ポイントだけ
保証制度一覧のページでは、創業向けの保証が「創業関連保証」と「スタートアップ創出促進保証」に分かれています。並べると、差が料率1行に集約されていることが分かります。
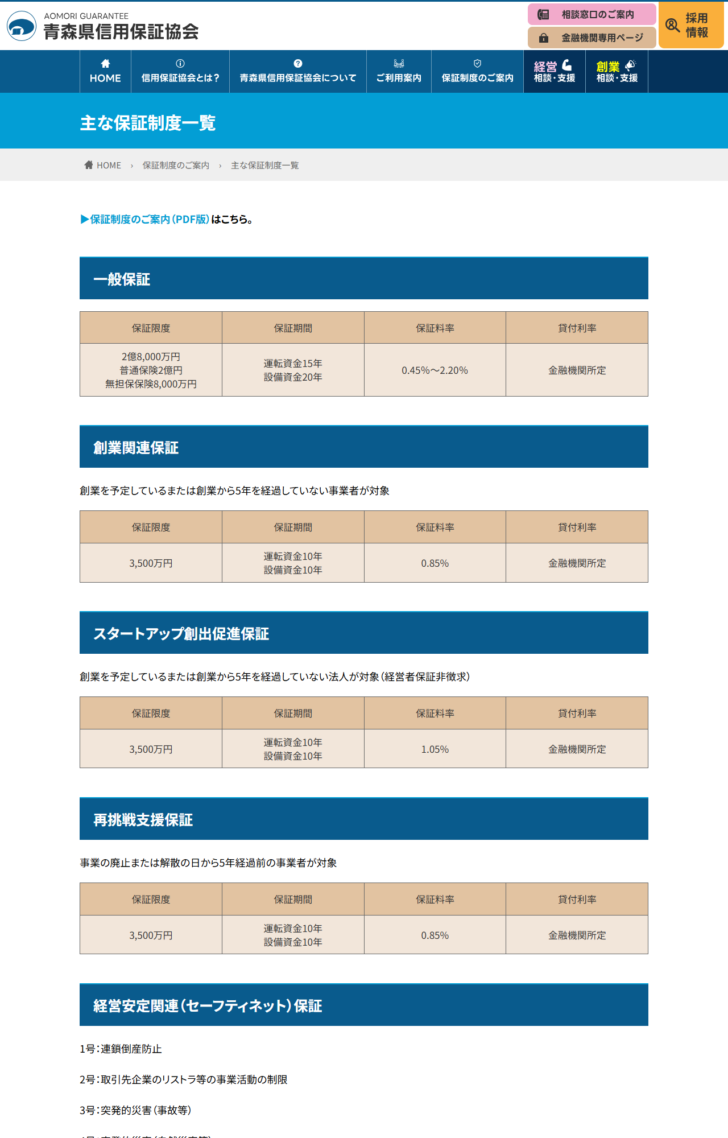
| 項目 | 創業関連保証 | スタートアップ創出促進保証 |
|---|---|---|
| 対象 | 創業を予定している、または創業から5年を経過していない事業者 | 創業を予定している、または創業から5年を経過していない法人 |
| 経営者保証 | 記載なし | 非徴求 |
| 保証限度 | 3,500万円 | 3,500万円 |
| 保証期間 | 運転資金10年/設備資金10年 | 運転資金10年/設備資金10年 |
| 保証料率 | 0.85% | 1.05% |
| 貸付利率 | 金融機関所定 | 金融機関所定 |
限度額も期間も貸付利率の決め方も同じで、違いは対象が法人に限られることと、料率が0.20ポイント高いことです。1,000万円を5年借りた場合、料率0.20ポイントの差は単純計算で年2万円、5年で10万円前後になります。経営者個人が連帯保証を負わない代わりにいくら払うのかが、この0.20ポイントという形で見えている、と読めます。
なお「再挑戦支援保証」も限度額3,500万円・期間10年・料率0.85%で、創業関連保証と同じ条件です。対象が「事業の廃止または解散の日から5年経過前の事業者」である点だけが違います。
一般保証は0.45%〜2.20%の9区分
創業枠を使わない通常の保証は、料率が9つの区分に分かれます。協会は「信用保証料の料率は、中小企業・小規模事業者の経営状況に応じた9つの料率区分から適用されます」と説明しており、制度一覧の表には0.45%〜2.20%と記載されています。
| 制度 | 保証限度 | 保証期間 | 保証料率 |
|---|---|---|---|
| 一般保証 | 2億8,000万円(普通保険2億円・無担保保険8,000万円) | 運転15年/設備20年 | 0.45%〜2.20% |
| 経営力強化保証 | 2億8,000万円 | 運転 一括1年・分割5年/設備 一括1年・分割7年 | 0.45%〜1.75% |
| 経営安定関連(1〜4号・6号) | 2億8,000万円 | 運転15年/設備20年 | 0.95% |
| 経営安定関連(5号・7号・8号) | 2億8,000万円 | 運転15年/設備20年 | 0.86% |
| 危機関連保証 | 2億8,000万円 | 運転10年/設備10年 | 0.80% |
| 当座貸越根保証 | 2億8,000万円 | 1年または2年 | 0.39%〜1.62% |
| カードローン当座貸越根保証 | 2,000万円 | 1年または2年 | 0.39%〜1.62% |
| 小規模事業者カードローン「ナイス」 | 300万円 | 1年または2年 | 0.39%〜1.62% |
| 特定社債保証 | 4億5,000万円 | 7年 | 0.45%〜1.90% |
反復して借りられる当座貸越根保証の系統が0.39%から始まっている点は見落とせません。一般保証の下限0.45%より低く、枠を持っておく形のほうが料率の出発点が低く設定されています。小規模事業者向けの「ナイス」は、常用する従業員が20名以下(商業・サービス業は5名以下)という条件で、限度額300万円です。
組合の場合は限度額が4億8,000万円(普通保証4億円+無担保保証8,000万円)に上がります。ただし農業協同組合・水産業協同組合・森林組合・生産森林組合・消費生活協同組合・内航海運組合とそれぞれの連合会は、一般の事業者と同じ2億8,000万円です。
割引と割増がどちらもある
料率は区分で決まったあと、条件によって上下します。協会は「担保のご提供がある場合や会計参与設置会社である場合等には、割引を行っています」とし、続けて「事業者選択型経営者保証非提供制度をご利用の場合には割増となります」と書いています。
料率が動く3つの方向
割引の幅が何ポイントなのかは、今回読んだ範囲では数値が示されていませんでした。ここは協会や金融機関に確認する部分です。一方で割増のほうは、創業枠の0.85%と1.05%という形で実額が出ているので、経営者保証を外す判断の材料にはなります。経営者保証そのものの考え方は岩手県信用保証協会は経営者保証を外せる場合を3類型で公表と比べると、協会ごとの出し方の違いが分かります。
連帯保証人は代表者だけ。例外の類型が公表されている
連帯保証人について、協会は「必要となる場合があります。ただし、法人代表者以外の連帯保証人は原則不要です」としたうえで、例外を具体的に挙げています。
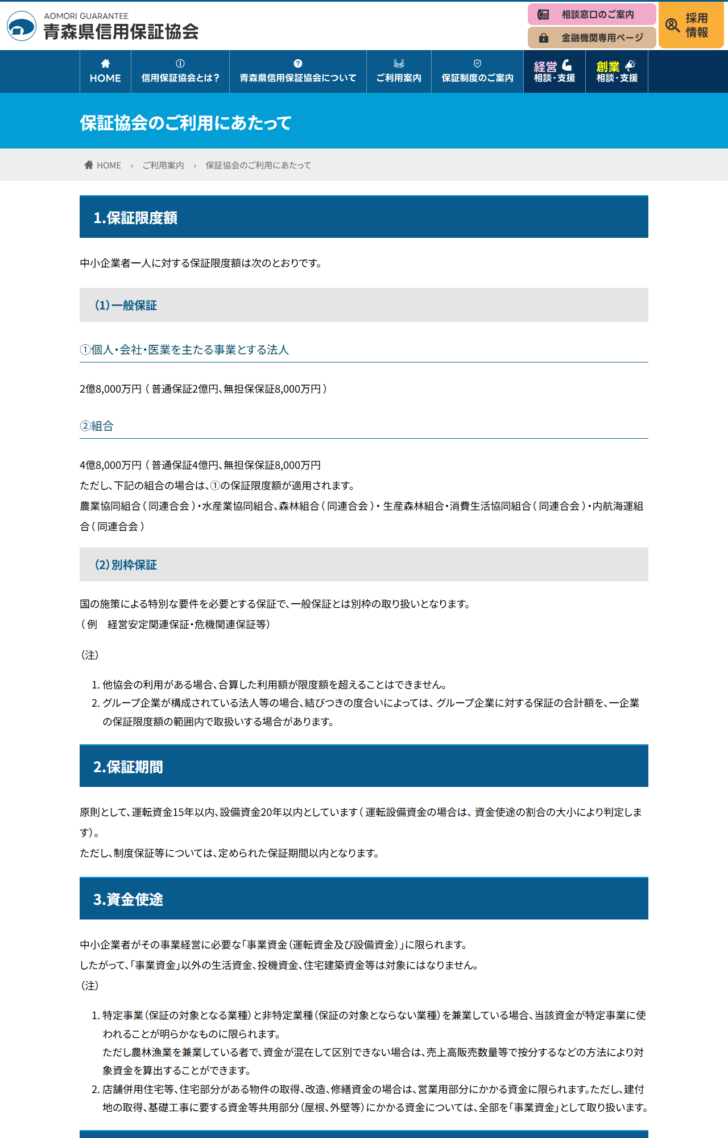
代表者以外に連帯保証を求められる場合として公表されている類型
実質的な経営権を持つ者・配偶者
実質的な経営権を有している者、または経営者本人の配偶者(経営者本人と共に事業に従事する配偶者に限る)が連帯保証人となる場合。協会は「会社のオーナーとして経営に深く関与している夫など」を例に挙げている
事業承継予定者
経営者本人の健康上の理由のため、事業承継予定者が連帯保証人となる場合。健康上の理由には、高齢のため健康状態に不安があるような場合を含むとされている
協力者・支援者からの申し出
リスク許容額を超える保証依頼があり、事業の協力者や支援者から積極的に連帯保証の申し出があった場合。支援姿勢を証する書面の提出が求められる
共同代表・組合
共同代表の定めのある法人は代表者全員。組合は原則として代表理事のみだが、実情に応じて他の理事を加えることがある。転貸資金は転貸先組合員も対象
根抵当権の登録免許税が3分の1以下になる
担保を入れる場合に効く条件が1つあります。協会が担保を設定するときは原則として根抵当権を設定しますが、「協会が(根)抵当権を設定する場合は、登録免許税が設定額の1,000分の4から1,000分の1.5に軽減されます」と書かれています。
設定額5,000万円なら、登録免許税は20万円から7万5,000円に下がる
1,000分の4なら5,000万円×0.004=20万円、1,000分の1.5なら5,000万円×0.0015=7万5,000円です。差は12万5,000円。金融機関が自前で設定する場合と、協会が設定する場合とで初期費用が変わります。
なお金融機関が既に設定している根抵当権を「見合い担保」として使うこともでき、その場合は信用保証書にその旨が明記されます。見合い担保の順位は優先・同順位・劣後があり、劣後は評価余力が十分ある場合に限られるとされています。
担保物件は土地・建物・有価証券・売掛債権・棚卸資産などで、不動産は原則として県内の物件に限られます。進入路のない土地、傾斜地、未登記建物のように実質的に価値のないものは避けるよう案内されています。
資金使途は事業資金だけ。店舗併用住宅の扱いに例外がある
資金使途は「事業資金(運転資金及び設備資金)」に限られ、生活資金・投機資金・住宅建築資金は対象外です。ここで実務的に効くのが店舗併用住宅の扱いです。
協会は、住宅部分がある物件の取得・改造・修繕資金については営業用部分にかかる資金に限るとしたうえで、「ただし、建付地の取得、基礎工事に要する資金等共用部分(屋根、外壁等)にかかる資金については、全部を『事業資金』として取り扱います」と書いています。土地と基礎、屋根や外壁は按分せず全額が事業資金になる、という線引きです。
特定事業と非特定業種を兼業している場合は、資金が特定事業に使われることが明らかなものに限られます。農林漁業を兼業していて資金が区別できない場合は、売上高や販売数量で按分する方法が認められています。
メインバンクで断られたときの窓口が用意されている
最後に、ほかの協会の案内ではあまり見ない項目を挙げておきます。青森県信用保証協会は平成30年4月から「金融機関紹介窓口」を開設しており、「メインバンクから必要十分な融資を受けられない場合などに、当協会が窓口となり相談を受け付けております」と案内しています。
信用保証は、協会と「信用保証債務に関する約定書」を締結した金融機関を通してしか使えません。当座貸越根保証・事業者カードローン当座貸越根保証・特定社債保証・追認保証については、さらに「覚書」を締結した金融機関に限られます。取引銀行がこれらを締結しているかどうかで、選べる保証の種類が変わります。締結金融機関の一覧はPDFで公開されています。
どの協会に申し込むのかという前提の話は信用保証協会は全国に51に、保証付き融資の仕組みそのものは信用保証協会とは?にまとめています。返済できなくなったあとどうなるかは代位弁済されたあとはどうなる?で扱っています。
青森県信用保証協会についてよくある質問
保証料率は何で決まりますか
協会は「中小企業・小規模事業者の経営状況に応じた9つの料率区分から適用されます」と説明しています。制度一覧の表では一般保証が0.45%〜2.20%と示されています。区分ごとの個別の料率表は、今回読んだページには掲載されていませんでした。
経営者保証を外すと必ず料率が上がりますか
協会は「事業者選択型経営者保証非提供制度をご利用の場合には割増となります」と書いています。創業枠では、経営者保証非徴求のスタートアップ創出促進保証が1.05%、創業関連保証が0.85%で、差は0.20ポイントです。一方で「経営者保証ガイドライン対応保証制度」「特別小口保険」に該当する法人は経営者を徴求しないとされており、こちらは割増の記載がありません。
保証期間はどれくらいですか
原則として運転資金15年以内、設備資金20年以内です。運転設備資金の場合は資金使途の割合の大小で判定します。ただし制度保証等については、定められた保証期間以内になります。
他県の協会も使えますか
協会は「他協会の利用がある場合、合算した利用額が限度額を超えることはできません」と注記しています。複数の協会を使っても、限度額は合算で管理されます。
保証料のほかに費用はかかりますか
信用保証料は「信用保証をご利用いただく際に中小企業者の皆さまにお支払いいただく信用保証協会利用の対価」と説明されています。担保を設定する場合の登録免許税など、保証料とは別に発生する費用はあります。
- 青森県信用保証協会「主な保証制度一覧」https://www.cgc-aomori.jp/seido/summary(2026年11月2日に表示。一般保証・創業関連保証・スタートアップ創出促進保証・再挑戦支援保証・経営安定関連保証・危機関連保証・経営力強化保証・当座貸越根保証・カードローン当座貸越根保証・ナイス・特定社債保証の限度額と料率)
- 青森県信用保証協会「保証協会のご利用にあたって」https://www.cgc-aomori.jp/riyou/guide(2026年11月2日に表示。保証限度額、保証期間、資金使途、保証形態、信用保証料の9区分、割引と割増、連帯保証人の例外、担保と登録免許税の軽減、取扱金融機関と金融機関紹介窓口)
コメントを残す
-
 ビジネスローン基礎知識在庫や売掛金を担保に借りるには?動産・債権譲渡登記の登録免許税と存続期間を法務省の資料で確認
-
 ビジネスローン基礎知識中小企業の事業再生等に関するガイドラインとは?再生型と廃業型の2つの私的整理と、令和8年4月1日から適用の改定版
-
 ビジネスローン基礎知識ビジネスカードローン(法人カードローン)とビジネスローンの違い。銀行・即日・審査・使い方を図解して比較
-
 ビジネスローン基礎知識岩手県信用保証協会は経営者保証を外せる場合を3類型で公表|料率は9区分1.90%〜0.45%、割引は会計参与と有担保の各0.1%だけ
-
 ビジネスローン基礎知識岐阜の信用保証協会は県と市の2つ|岐阜市は普通保証・無担保保証とも年0.45%〜2.20%、県はCRDで1〜9区分を決める
-
 ビジネスローン基礎知識運転資金とは?必要額の出し方と、足りないときに見る5つの選択肢
-
 ビジネスローン基礎知識マル経融資とは?限度額2,000万円・無担保無保証人の条件と、6か月の経営指導を公表資料で確認
-
 ビジネスローン基礎知識愛知県信用保証協会の保証料率は9段階で1.90%〜0.45%|3つの割引と、申込窓口が分かれる条件を公表資料で確認
ビジネスローンランキング
ビジネスローン比較
ビジネスローン体験談
執筆者プロフィール

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング