
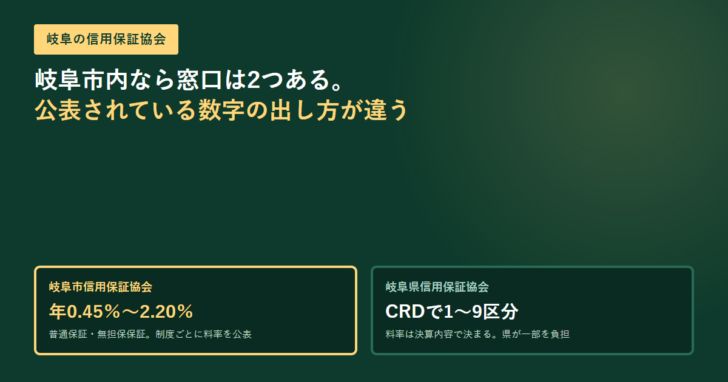
岐阜県で信用保証付きの融資を使うとき、窓口は1つではありません。全国に51ある信用保証協会のうち、市単位で置かれているのは4つだけで、岐阜市信用保証協会はそのうちの1つです。つまり岐阜市内の事業者には、岐阜県信用保証協会と岐阜市信用保証協会という2つの選択肢があります。両者は公表している数字の出し方が違っていて、岐阜市は制度ごとの保証料率を数字で並べ、岐阜県は料率そのものではなく算定の仕組みを示しています。公式ページに書かれている内容を、そのまま突き合わせます。
この記事の要点
- 岐阜市信用保証協会は、市単位で置かれた4協会のうちの1つ。岐阜市内に住所または事業所がある事業者が対象になる。
- 岐阜市の普通保証・無担保保証の信用保証料は、どちらも年0.45%〜年2.20%と公表されている。
- 岐阜県信用保証協会は料率の数字ではなく、CRDの評価で1から9の料率区分を決める算定の仕組みを公表している。
- 岐阜県の融資制度では、信用保証料率の一部を岐阜県が負担していると明記されている。
- 経営者保証を外す「事業者選択型経営者保証非提供制度」を使うと、財務要件に応じて0.25%または0.45%が料率に上乗せされる。
- どちらの協会でも、法人代表者以外の連帯保証人は原則不要とされている。
岐阜市は、市単位で協会が置かれている4つのうちの1つ
信用保証協会は47都道府県に1つずつあり、これに加えて4つの市にも置かれています(全国51協会の一覧)。岐阜市はその1つで、岐阜市信用保証協会が独立した協会として運営されています。岐阜市内に住所または事業所を持つ事業者は、県の協会と市の協会のどちらも視野に入ります。
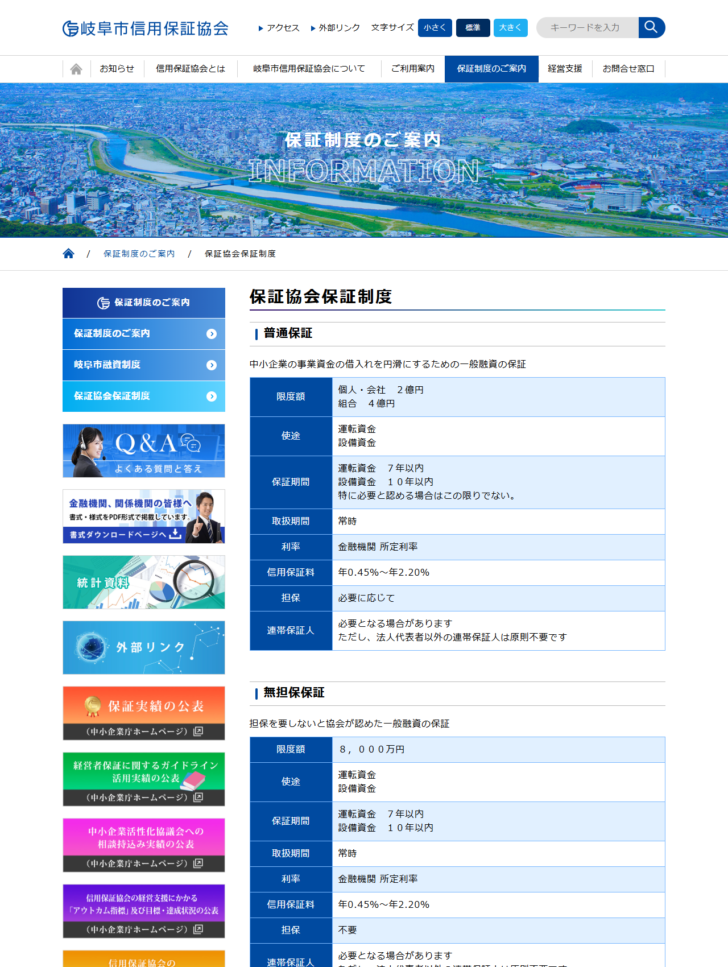
| 制度 | 限度額 | 信用保証料 | 担保 |
|---|---|---|---|
| 普通保証 | 個人・会社2億円/組合4億円 | 年0.45%〜年2.20% | 必要に応じて |
| 無担保保証 | 8,000万円 | 年0.45%〜年2.20% | 不要 |
| 小口零細企業保証(全国小口) | 小規模企業者2,000万円 | 年0.5%〜年2.2% | 原則として不要 |
| 経営力強化保証 | 個人・会社2億8,000万円/組合4億8,000万円 | 0.45%〜1.75% | 必要に応じて |
| 危機関連保証 | 個人・会社2億8,000万円/組合4億8,000万円 | 年0.80% | 必要に応じて |
| 流動資産担保融資保証 | 2億円(借入限度額2億5,000万円) | 年0.68% | 売掛債権または棚卸資産 |
保証期間は普通保証・無担保保証とも、運転資金が7年以内、設備資金が10年以内です。利率は「金融機関 所定利率」とされており、金利そのものは協会ではなく借入先の金融機関が決めます。協会に払うのは保証料で、金融機関に払う利息とは別という構造です。
経営力強化保証には但し書きがあります。公式ページには「ただし、債務諸表が無いときは1.15%」、さらに「経営安定関連保証(5号)0.68%」と添えられています。制度の中でも、提出できる資料や使う枠によって適用される率が変わるという書き方です。
岐阜県は料率の数字ではなく、決め方を公表している
岐阜県信用保証協会の「信用保証料について」のページは、岐阜市とは書き方が違います。料率の一覧を並べる代わりに、どうやって料率が決まるかを説明しています。中小企業信用リスク情報データベース(CRD)の評価で料率区分を1から9の間で決定し、定性要因を加味して最終的な料率を算定する、という流れです。
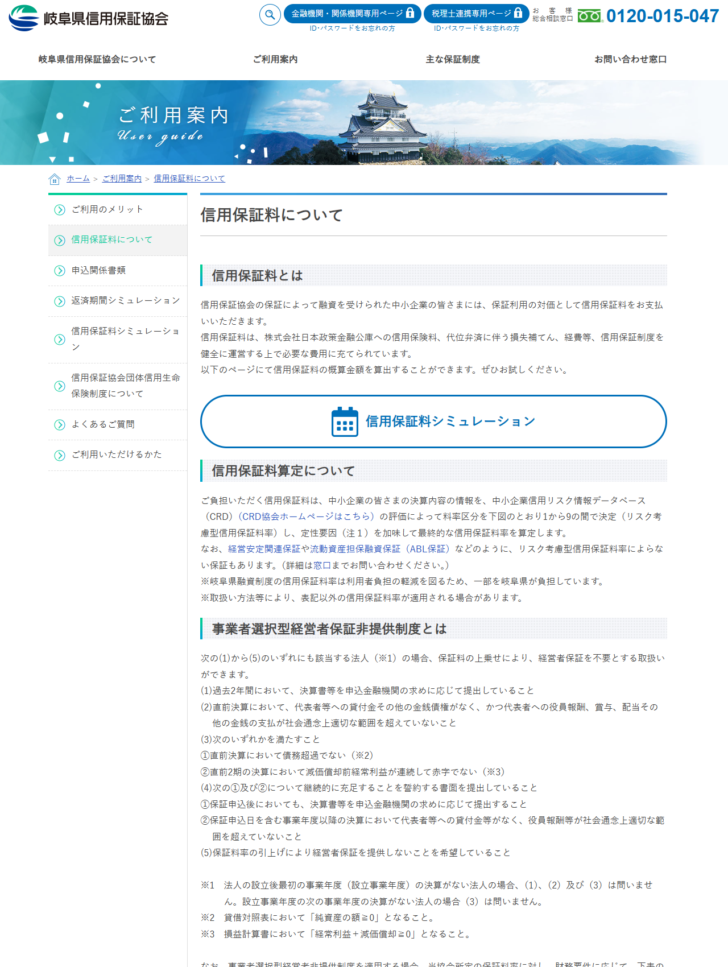
同じページには、利用者にとって有利な注記もあります。岐阜県融資制度の信用保証料率は、利用者負担の軽減を図るため一部を岐阜県が負担しているという一文です。県の制度融資を通す場合、協会が算定した料率をそのまま全額払うわけではないということになります。あわせて「取扱い方法等により、表記以外の信用保証料率が適用される場合があります」とも書かれています。
リスク考慮型の料率によらない保証もあると明記されています。公式ページが例として挙げているのは、経営安定関連保証と流動資産担保融資保証(ABL保証)です。これらは1から9の区分とは別の決まり方をします。
どちらに申し込むかは、事業所の場所と制度で決まる
2つの協会があるからといって、保証枠が2倍になるわけではありません。同じ構図は愛知県にもあり、名古屋市と愛知県の信用保証協会でも、増えるのは枠ではなく制度の選択肢だと整理しています。増えるのは申し込める制度の選択肢です。岐阜市信用保証協会の小口零細企業保証には「市内における中小企業者で市内に住所又は、事業所を有し」という条件が明記されており、対象は岐阜市と結びついています。
岐阜県内で信用保証付き融資を考えるときの分かれ目
岐阜県信用保証協会と岐阜市信用保証協会の両方が視野に入ります。市の制度融資を使うなら岐阜市信用保証協会、県の制度融資を使うなら岐阜県信用保証協会が窓口になります。
岐阜県信用保証協会が窓口です。県の融資制度では、信用保証料率の一部を岐阜県が負担すると公表されています。
危機関連保証の年0.80%や流動資産担保融資保証の年0.68%のように、料率が固定で公表されている制度もあります。使う制度が先に決まっているなら、料率も先に分かります。
申込みの窓口は、どちらの協会でも金融機関を経由するのが基本です。利率が「金融機関 所定利率」と書かれているとおり、保証の可否と保証料率は協会、金利は金融機関という役割分担になります。2つの数字を別々に確認しないと、総額の比較になりません。
経営者保証を外すと、料率に0.25%か0.45%が乗る
岐阜県信用保証協会の同じページには、「事業者選択型経営者保証非提供制度」の説明があります。保証料の上乗せによって経営者保証を不要にできる仕組みで、適用には法人が5つの条件すべてに該当する必要があります。
| 番号 | 条件 |
|---|---|
| (1) | 過去2年間において、決算書等を申込金融機関の求めに応じて提出していること |
| (2) | 直前決算において、代表者等への貸付金その他の金銭債権がなく、代表者への役員報酬・賞与・配当等の支払が社会通念上適切な範囲を超えていないこと |
| (3) | 直前決算において債務超過でない、または直前2期の決算において減価償却前経常利益が連続して赤字でないこと |
| (4) | 保証申込後も決算書等を提出し、代表者等への貸付金等がない状態を続けることを誓約する書面を提出していること |
| (5) | 保証料率の引上げにより経営者保証を提供しないことを希望していること |
公式ページは、債務超過でないことを「貸借対照表において純資産の額が0以上となること」、減価償却前経常利益が赤字でないことを「損益計算書において経常利益+減価償却が0以上となること」と定義しています。感覚的な判断ではなく、決算書の数字で機械的に決まる形です。
経営者保証を外す代償は、料率の上乗せ
この制度を適用する場合、協会所定の保証料率に対して、財務要件に応じて0.25%または0.45%が上乗せされると公式ページに書かれています。代表者個人が保証を負わない代わりに、会社が毎年払う保証料が増えるという取引です。設立後最初の事業年度の決算がない法人は(1)(2)(3)を問わないとされており、創業直後は別扱いになります。
保証料の金額は、返済の回数でも変わる
保証料は「借入額×料率×期間」だけでは決まりません。岐阜県信用保証協会は、分割返済の場合に使う分割返済回数別係数を公表しています。返済回数が多いほど係数が小さくなり、同じ料率でも払う保証料が下がる仕組みです。
| 回数別区分 | 均等分割返済の場合 | 不均等分割返済の場合 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
6回以下の0.70と25回以上の0.55では、係数に0.15の差があります。均等分割と不均等分割でも係数が違い、どの区分でも不均等のほうが高く設定されています。返済の組み方を決めるときは、金利だけでなくこの係数も効いてくることになります。
公式ページは保証料の計算式も示しており、据置期間部分・分割返済部分・据置金額部分の3つに分けて算定するとしています。分割返済回数別係数が掛かるのは、このうち分割返済部分です。据置期間を長く取ると、その部分には係数が効かないという読み方ができます。
申し込む前に確かめること
岐阜で信用保証を使うときの確認点
事業所の所在地を確認する岐阜市内かどうかで、使える協会と制度が変わります。小口零細企業保証は市内に住所または事業所があることが条件に書かれています。
制度ごとの料率を見る岐阜市は制度ごとに料率を公表しています。危機関連保証は年0.80%、流動資産担保融資保証は年0.68%と固定で、普通保証の年0.45%〜年2.20%とは決まり方が違います。
県の負担があるかを聞く岐阜県融資制度では、信用保証料率の一部を岐阜県が負担すると公表されています。県の制度を通すかどうかで実際の負担が変わります。
経営者保証を外すかを決める外す場合は0.25%または0.45%の上乗せがあります。5つの条件はすべて決算書で判定されるため、申込前に自社の数字を確認しておく必要があります。
返済回数を決めてから見積もる分割返済回数別係数は6回以下の0.70から25回以上の0.55まで開きます。回数が決まらないと保証料の概算も出せません。
岐阜県信用保証協会のサイトには信用保証料シミュレーションが用意されており、金額・期間・料率を入れると概算金額を出せると案内されています。料率そのものは決算内容で決まるため、まず金融機関と協会に当たって自社の区分を確認し、その数字で試算する順番になります。
よくある質問
岐阜市の事業者は、県と市のどちらに申し込むのですか
どちらも使えます。使う融資制度によって窓口が決まり、市の制度融資なら岐阜市信用保証協会、県の制度融資なら岐阜県信用保証協会が対応します。両方に申し込んでも保証の枠そのものが増えるわけではありません。
岐阜市の保証料率が年2.20%までとあるのはなぜですか
岐阜市信用保証協会は普通保証と無担保保証の信用保証料を「年0.45%〜年2.20%」と公表しています。下限と上限の幅であり、実際に適用される率は申込人ごとに決まります。
岐阜県の料率はどこに書いてありますか
岐阜県信用保証協会のページは、料率の一覧ではなく算定の仕組みを公表しています。CRDの評価で料率区分を1から9の間で決定し、定性要因を加味して最終的な料率を算定するという説明です。
連帯保証人は必要ですか
岐阜市信用保証協会の各制度には「必要となる場合があります。ただし、法人代表者以外の連帯保証人は原則不要です」と記載されています。代表者以外の第三者保証は原則として求められません。
経営者保証を外すと保証料はどれくらい増えますか
岐阜県信用保証協会の事業者選択型経営者保証非提供制度では、協会所定の保証料率に対し、財務要件に応じて0.25%または0.45%が上乗せされると公表されています。
出典
- 岐阜市信用保証協会「保証協会保証制度」 — 普通保証・無担保保証・小口零細企業保証・経営力強化保証・危機関連保証・流動資産担保融資保証の限度額、使途、保証期間、信用保証料率、担保、連帯保証人
- 岐阜県信用保証協会「信用保証料について」 — CRDによる1から9の料率区分、岐阜県による料率の一部負担、事業者選択型経営者保証非提供制度の5条件と0.25%・0.45%の上乗せ、分割返済回数別係数、保証料の計算式、責任共有制度
- 岐阜市信用保証協会「岐阜市融資制度」 — 市の融資制度の一覧







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング