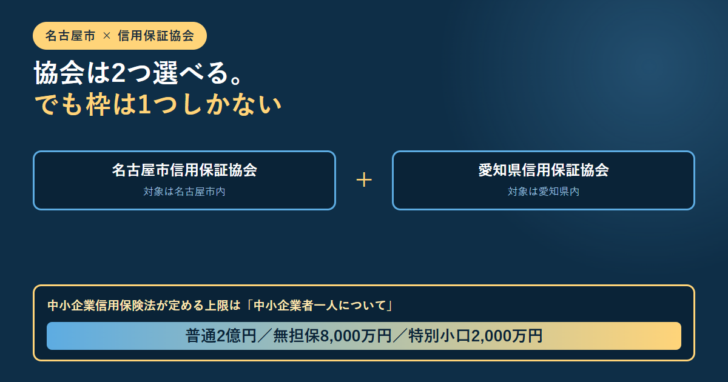
名古屋市で事業を営んでいると、信用保証協会の選択肢が2つあります。名古屋市信用保証協会と、愛知県信用保証協会です。どちらも公表している対象条件に当てはまるので、片方に断られたらもう片方に、という発想が出てきます。ところが、保証を受けられる上限は協会の数では増えません。法律が上限を「中小企業者一人について」と定めているからです。2つあることで増えるのは、枠ではなく制度の選択肢のほうです。
名古屋市信用保証協会は「名古屋市内」に、愛知県信用保証協会は「愛知県内」に本店・事業所・住居のいずれかがあることを対象条件にしています。名古屋市は愛知県内なので、市内の事業者は両方の対象です。
中小企業信用保険法は、保険価額の合計額の上限を普通保険2億円、無担保保険8,000万円、特別小口保険2,000万円と定め、いずれも「中小企業者一人について」としています。協会を分けても上限は分かれません。
実際に差が出るのは制度です。名古屋市の融資制度は名古屋市信用保証協会の保証を付ける前提で、保証料率が制度ごとに年0.33%~1.83%の範囲で公表されており、融資利率も資金と期間ごとに決まっています。愛知県の制度融資は2026年4月1日申込分から融資利率が一律0.4%引き上げられました。
名古屋市の事業者は、2つの協会のどちらにも当てはまる
信用保証協会は全国に51あり、47都道府県のほかに4つの市にも置かれています。名古屋市はその4市のひとつです。詳しい内訳は全国51協会の一覧と申込先の決め方をまとめた記事で扱っています。
問題は、名古屋市内の事業者がどちらに申し込むのか、です。両協会が公表している対象条件を並べます。
| 協会 | 所在地の条件 | 補足として書かれていること |
|---|---|---|
| 名古屋市信用保証協会 | 法人は本店または事業所のいずれか、個人事業主は住居または事業所のいずれかを名古屋市内に有し事業を営んでいる中小企業者 | 本店・事業所は登記の有無にかかわらず現に事業を行っていることが必要。住居は住民登録上の住所だけでなく原則として現に居住していることが必要 |
| 愛知県信用保証協会 | 法人は本店または事業所のいずれか、個人事業者は住居または事業所のいずれかを愛知県内に有し事業を営んでいるかた | 本店は登記上の所在地だけでなく事業実態があることが必要。住居は住民登録上の住所だけでなく原則として現に居住していることが必要 |
名古屋市は愛知県の中にあるので、市内で事業を営んでいれば、文面上はどちらの条件も満たします。どちらかを選ぶ理由は、所在地では決まりません。
協会を2つ使っても、保証の枠は増えない
「市でいっぱいになったら県で」という考え方が成り立つかどうかは、上限の数え方で決まります。信用保証の裏側では、日本政策金融公庫と信用保証協会のあいだで保険関係が結ばれており、その上限は中小企業信用保険法に書かれています。
……中小企業者一人についての保険価額の合計額が八千万円を超えることができない保険(以下「無担保保険」という。)について……
中小企業信用保険法 第3条の2第1項(e-Gov法令検索)
主語が「中小企業者一人について」です。協会一つあたり、でも、保証一件あたり、でもありません。同じ条文の構えは普通保険と特別小口保険にも共通しています。
上限は事業者ごとに1つ。協会で割れない
普通保険(第3条)
中小企業者一人についての保険価額の合計額が2億円を超えることができない。中小企業等協同組合、協業組合、商工組合などのときは4億円。
無担保保険(第3条の2)
担保を提供させない保証について、中小企業者一人についての保険価額の合計額が8,000万円を超えることができない。
特別小口保険(第3条の3)
小規模企業者一人について2,000万円。しかも普通保険や無担保保険などの保険関係が成立している者は対象から除かれる。
つまり、名古屋市信用保証協会で無担保の保証を受けていれば、その分は愛知県信用保証協会に申し込むときにも効いてきます。協会を変えても、数える単位は事業者のままです。
名古屋市の制度にも、この考え方がそのまま出てきます。小規模企業等振興資金(小口資金)の限度額は2,000万円ですが、市のページには「既存の信用保証協会の保証付融資残高との合計で2,000万円以内」と注記されています。「名古屋市信用保証協会の」ではなく「信用保証協会の」と書かれている点が、上限の単位を示しています。
増えるのは制度の選択肢。市の制度は市の協会が保証する
では2つあることに意味がないかというと、そうではありません。自治体の制度融資は、その自治体に対応する協会の保証を前提に組まれているからです。
名古屋市が公表している融資制度のページは「名古屋市信用保証協会の信用保証付き融資制度」という名前で、名古屋市信用保証協会の信用保証を付けて各取扱金融機関から貸付を受ける制度だと説明しています。並んでいるのは次のような資金です。
名古屋市が公表している融資制度の区分
- 小規模企業等振興資金:通常資金と小口資金の2本。一般的な事業資金に使える枠。
- 経営強化支援資金:大口資金と賃上げ環境整備資金。前向きの投資に充てる枠で、利率の優遇措置が別に用意されている。
- 経営安定資金:経済変動対策資金、環境適応資金(経済対策特別資金。米国追加関税措置枠と中東情勢関連枠が別建て)、災害復旧資金、事業承継支援資金、フォローアップ資金、協調支援資金、支援機関連携資金、経営者保証非提供促進資金。
- 新事業創出資金:創業・新事業展開に向けた枠。
この並びを使いたいなら、申し込む先は名古屋市信用保証協会になります。逆に、愛知県の制度融資を使うなら保証を付けるのは愛知県信用保証協会です。選ぶのは協会ではなく制度で、協会は制度についてくるという順番になります。制度融資そのものの仕組みは自治体・金融機関・保証協会の三者協調を解説した記事にまとめています。
市の制度を使うと、保証料率は制度ごとの率になる
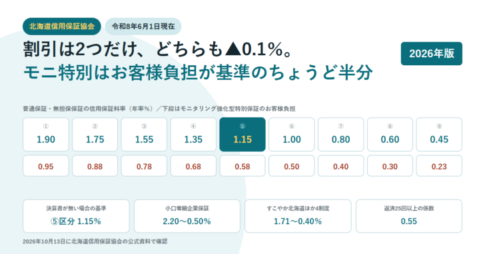
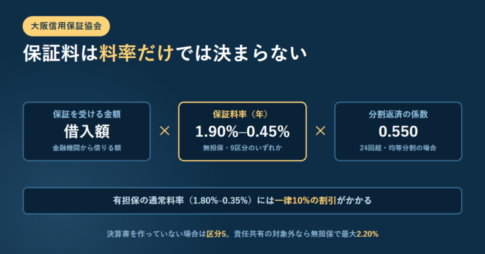
名古屋市信用保証協会の一般料率は、他の協会と同じく経営状況に応じた9段階で、年1.90%から0.45%までの幅です。貸借対照表を作成していないなどで区分が分類できない場合は区分5の料率が適用されます。
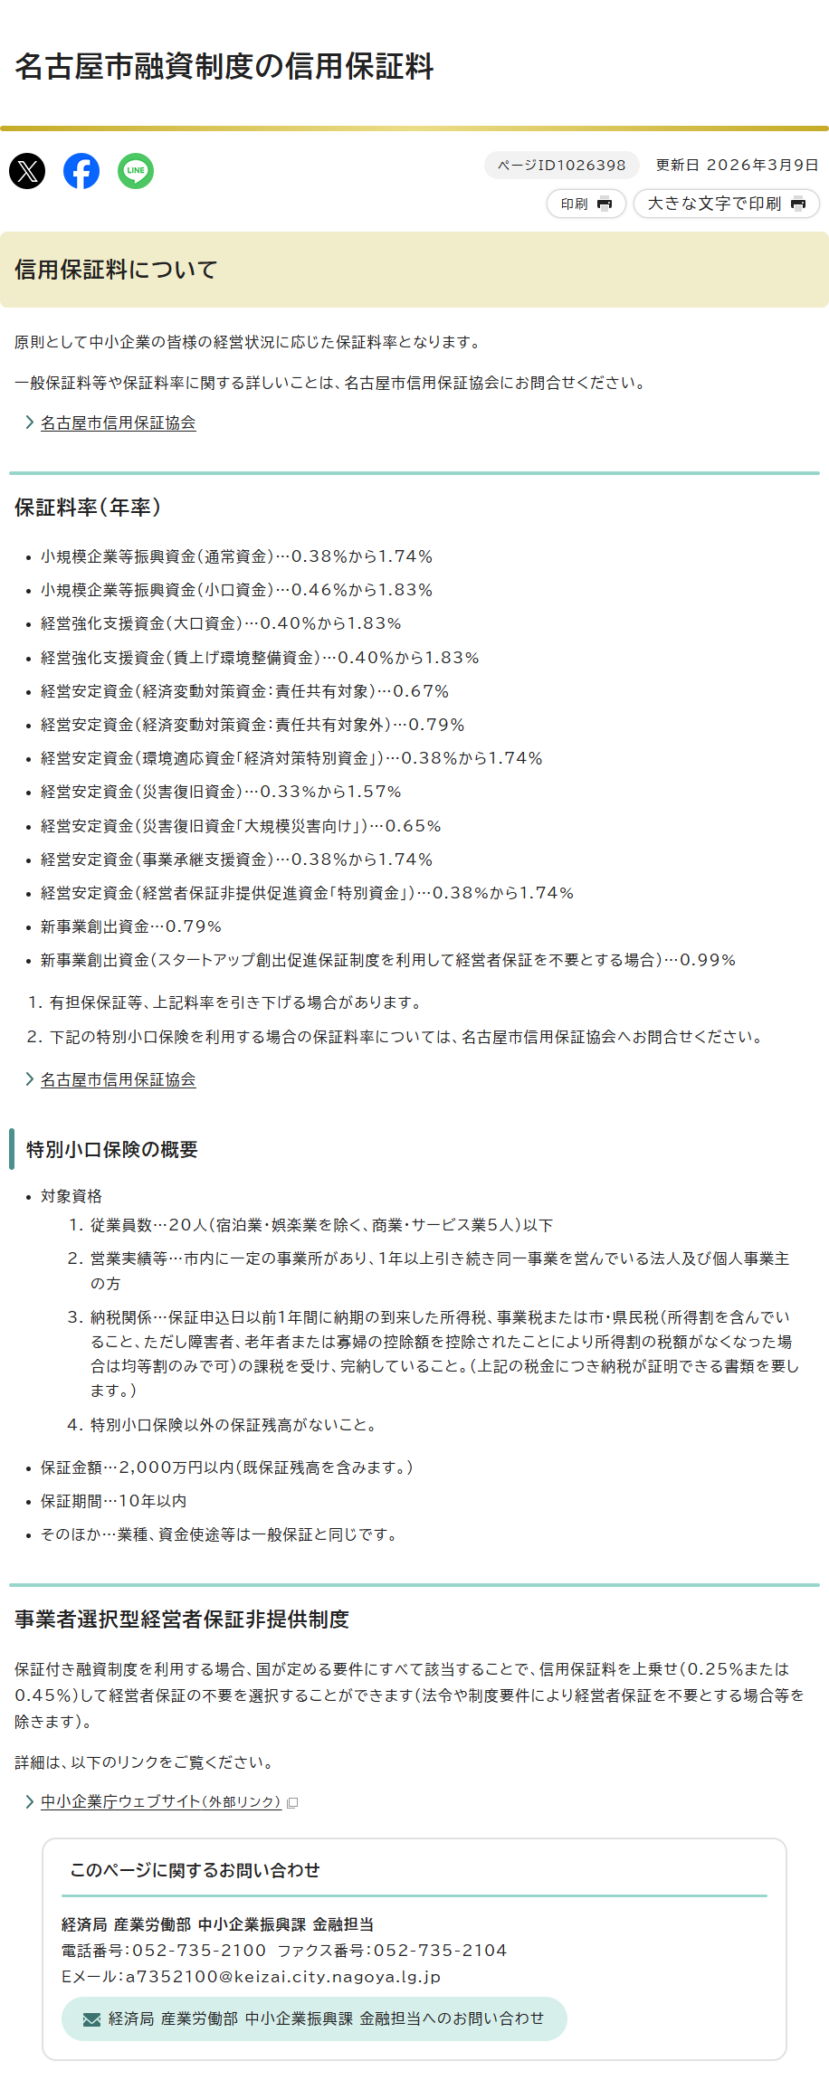
ところが、市の融資制度を使う場合はこの9段階がそのまま出てくるわけではありません。名古屋市は制度ごとの保証料率を数値で公表しています。
| 制度 | 保証料率 |
|---|---|
| 小規模企業等振興資金(通常資金) | 0.38%~1.74% |
| 小規模企業等振興資金(小口資金) | 0.46%~1.83% |
| 経営強化支援資金(大口資金) | 0.40%~1.83% |
| 経営強化支援資金(賃上げ環境整備資金) | 0.40%~1.83% |
| 経済変動対策資金(責任共有対象) | 0.67% |
| 経済変動対策資金(責任共有対象外) | 0.79% |
| 環境適応資金「経済対策特別資金」 | 0.38%~1.74% |
| 災害復旧資金 | 0.33%~1.57% |
| 災害復旧資金「大規模災害向け」 | 0.65% |
| 事業承継支援資金 | 0.38%~1.74% |
| 経営者保証非提供促進資金「特別資金」 | 0.38%~1.74% |
| 新事業創出資金 | 0.79% |
| 新事業創出資金(スタートアップ創出促進保証制度で経営者保証を不要とする場合) | 0.99% |
読み取れることは2つあります。ひとつは、一律の率が決まっている制度があること。経済変動対策資金や新事業創出資金は経営状況で動きません。もうひとつは、いちばん低い率は災害復旧資金の0.33%、いちばん高い率は小口資金と大口資金の1.83%で、協会の一般料率の下限0.45%より低い制度も、上限1.90%より低い制度しかない、という構造になっていることです。
協会側で料率を下げる手段は限られています。名古屋市信用保証協会が公表しているのは、会計参与を設置していることが確認できる登記書類を提出した場合の0.1%割引と、物的担保(企業価値担保権を除く)を提供した場合の0.1%割引の2つです。いずれも対象とならない保証制度があるとも書かれています。反対に、事業者選択型経営者保証非提供制度の要件に該当して経営者保証を提供しないことを選ぶ場合は、財務要件に応じて0.25%または0.45%が上乗せされます。経営者保証を外す保証制度の条件は別の記事で扱っています。
融資利率は資金の種類と期間で決まる
保証料率とは別に、金融機関に払う融資利率も制度ごとに決まっています。主な3制度を並べます。
| 制度 | 対象 | 限度額 | 融資利率 |
|---|---|---|---|
| 小規模企業等振興資金(小口資金) | 市内で事業を営む従業員数20人(宿泊業・娯楽業を除く、商業・サービス業5人)以下。国が定める小口零細企業保証が利用できること | 2,000万円 | 設備・運転:3年以内 年2.0%/5年以内 年2.1%/7年以内 年2.2%。設備:10年以内 年2.3% |
| 小規模企業等振興資金(通常資金) | 市内で事業を営む従業員数50人(商業・サービス業30人)以下 | 5,000万円 | 設備・運転:3年以内 年2.2%/5年以内 年2.3%/7年以内 年2.4%。設備:10年以内 年2.5% |
| 経営強化支援資金(大口資金) | 市内で事業を営む会社・個人・医療法人・協同組合等 | 1億5,000万円 | 設備:3年以内 年1.8%/5年以内 年1.9%/7年以内 年2.0%/10年以内 年2.1%。運転:1年以内 年2.2%/3年以内 年2.3%/5年以内 年2.4%/7年以内 年2.5% |
並べると、規模が小さい事業者向けの小口資金のほうが利率が低く、枠の大きい大口資金は設備資金でさらに低い、という設計が見えます。返済方法は小口資金が分割返済(据置12か月以内)と一括返済、通常資金が分割返済(据置12か月以内)です。
大口資金には利率の引き下げも用意されています。名古屋市信用保証協会の「SDGs推進保証なごや」を使う場合と、「パートナーシップ構築宣言」ポータルサイトで宣言を公表している場合に、それぞれ0.1%の引き下げがあると市のページに書かれています。
小口資金は責任共有制度の対象外。そのかわり枠は合算される
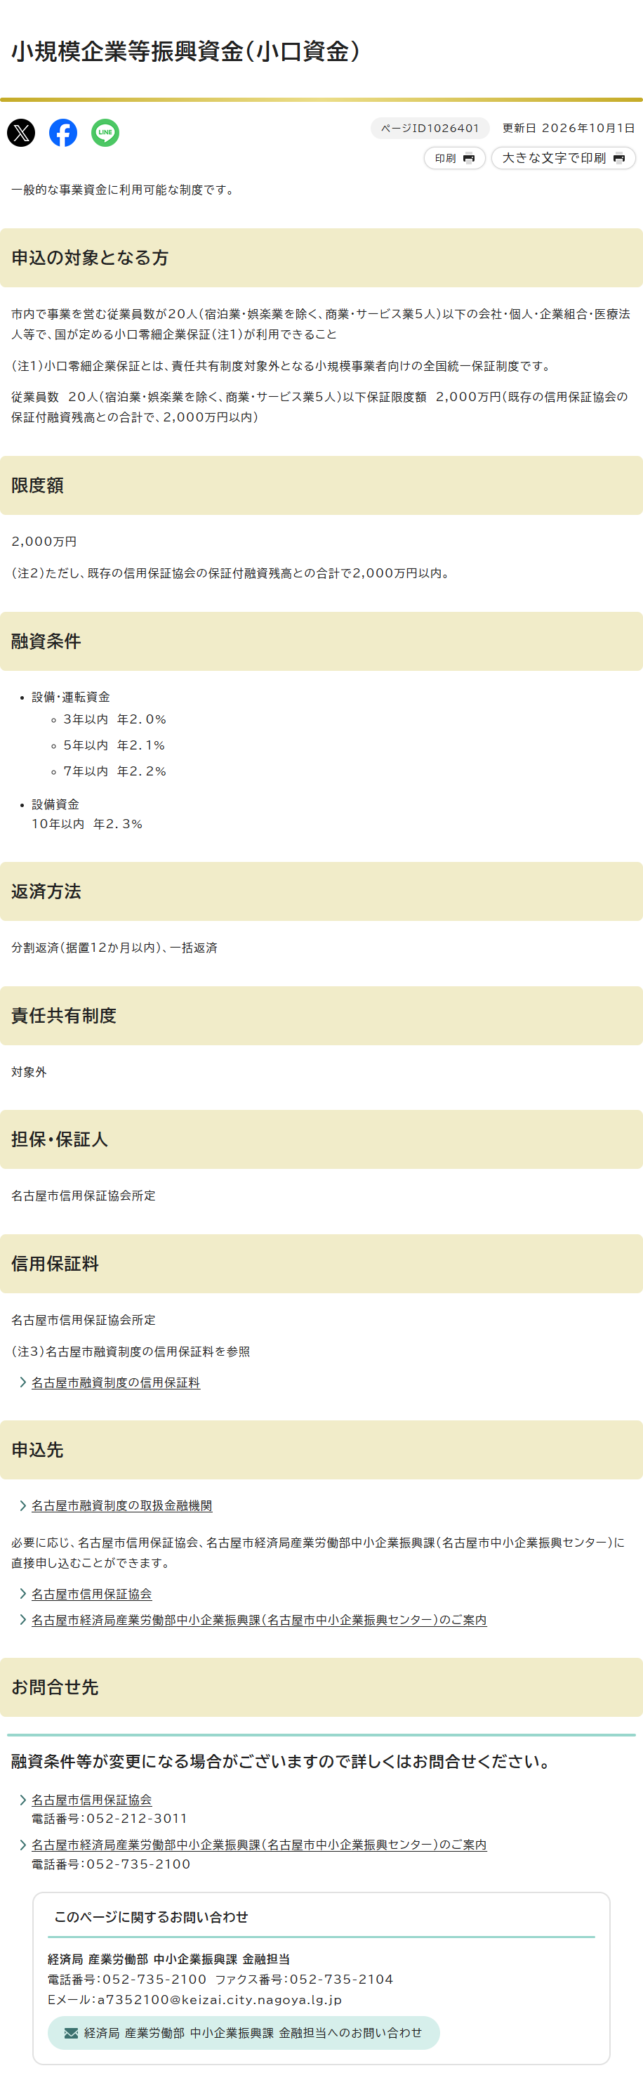
小口資金には、他の制度と性格が違う点が2つあります。
小口資金だけが持つ2つの性格
責任共有制度の対象外
100%保証
名古屋市のページには責任共有制度の欄に「対象外」と書かれています。小口零細企業保証は責任共有制度対象外となる小規模事業者向けの全国統一保証制度だと、同じページが説明しています。
既存残高と合算される
2,000万円以内
限度額は2,000万円ですが、既存の信用保証協会の保証付融資残高との合計で2,000万円以内という条件が付きます。すでに保証付きで借りていれば、その分だけ使える額は減ります。
法律の側でも、特別小口保険は「普通保険、無担保保険……の保険関係が成立している者を除く」と条文で限定されています。小規模向けの枠は、他の保証と並行して積み増す性格のものではありません。
名古屋市が公表している特別小口保険の対象資格は、従業員数20人(宿泊業・娯楽業を除く、商業・サービス業5人)以下、市内に一定の事業所があり1年以上引き続き同一事業を営んでいること、保証申込日以前1年間に納期の到来した所得税・事業税または市県民税の課税を受け完納していること、特別小口保険以外の保証残高がないこと、の4点です。保証金額は既保証残高を含めて2,000万円以内、保証期間は10年以内とされています。
「納税が証明できる書類を要します」とも書かれているので、納税証明書は申込前に用意しておく前提になります。
愛知県の制度は2026年4月に利率が一律0.4%上がった
県側の制度も見ておきます。愛知県は2026年3月2日付の発表で、日本銀行による政策金利の引上げや市中金利の動向を踏まえ、中小企業向け融資制度の融資利率を一律0.4%引き上げると公表しました。適用は2026年4月1日申込分からで、信用保証付きのものは愛知県信用保証協会の受付分から、と明記されています。
同時に、経済環境適応資金サポート資金に【協調支援】と【モニタリング強化】が新設されました。【協調支援】は、申込金融機関から保証付き融資の実行と原則同時に保証付き融資額の1割以上(融資期間12か月以上)のプロパー融資を受けるか、申込金融機関の支援を受けつつ自ら経営行動計画の策定・実行・進捗報告を行うかのいずれかに該当する中小企業者が対象で、資金使途は事業資金、限度額は2億8,000万円です。
市と県で制度の設計思想が違うので、「どちらの利率が安いか」は資金使途と期間を決めてから比べることになります。愛知県信用保証協会の料率と申込窓口については別の記事で整理しています。
申込先は金融機関だけではない
制度融資というと金融機関の窓口に行く手順を思い浮かべますが、名古屋市のページには別のルートも書かれています。
名古屋市の制度で案内されている申込先
- 名古屋市融資制度の取扱金融機関:市が一覧を公表しています。制度ごとに取扱いの有無が分かれます。
- 名古屋市信用保証協会:必要に応じて直接申し込むことができる、と小口資金のページに書かれています。
- 名古屋市経済局産業労働部中小企業振興課(名古屋市中小企業振興センター):こちらも直接の申込先として案内されています。
金融機関が制度を取り扱っていなかったり、どの資金に当たるか決めかねたりする場合は、協会か市の窓口に先に当たるという順番が取れます。なお同じページには「融資条件等が変更になる場合がございますので詳しくはお問合せください」とも書かれています。利率は現に2026年に動いているので、申込時点の条件は窓口で確かめる前提で読むのが安全です。
よくある質問
- 名古屋市信用保証協会と愛知県信用保証協会の両方に申し込めますか。
- 所在地の条件という点では、名古屋市内で事業を営んでいればどちらの対象にも当たります。ただし中小企業信用保険法は保険価額の合計額の上限を「中小企業者一人について」と定めているため、協会を分けても上限は分かれません。
- 市の協会で断られたら、県の協会で借りられますか。
- 各協会は申込みごとに審査を行っており、審査の基準は公表されていません。確実に通るとは言えません。ただ、名古屋市の融資制度は名古屋市信用保証協会の保証を前提に組まれているので、使いたい制度が決まっていれば申込先も決まります。
- 名古屋市の制度の保証料率は、協会の一般料率と同じですか。
- 同じではありません。名古屋市は制度ごとの保証料率を公表しており、災害復旧資金の0.33%から小口資金・大口資金の1.83%までの範囲です。経済変動対策資金や新事業創出資金のように一律の率が決まっている制度もあります。
- 小口資金の2,000万円は、他の借入と別枠ですか。
- 別枠ではありません。市のページには「既存の信用保証協会の保証付融資残高との合計で2,000万円以内」と注記されています。中小企業信用保険法の特別小口保険も、普通保険や無担保保険の保険関係が成立している者を対象から除いています。
- 名古屋市の制度で、保証料率を下げる方法はありますか。
- 名古屋市信用保証協会が公表している割引は、会計参与設置会社に対する0.1%割引と有担保割引0.1%の2つです。いずれも対象とならない保証制度があるとされています。市のページには「有担保保証等、上記料率を引き下げる場合があります」とも書かれています。
- 経営者保証を外すと保証料はどうなりますか。
- 事業者選択型経営者保証非提供制度の要件に該当して経営者保証を提供しないことを選ぶ場合、財務要件に応じて0.25%または0.45%が保証料率に上乗せされます。これは名古屋市信用保証協会のページにも名古屋市のページにも書かれています。
- 創業前でも申し込めますか。
- 名古屋市信用保証協会は、創業を予定している方を対象とした保証制度もあるとしています。名古屋市の融資制度にも新事業創出資金があり、保証料率は0.79%、スタートアップ創出促進保証制度を利用して経営者保証を不要とする場合は0.99%と公表されています。
この記事のまとめ
名古屋市内の事業者は、所在地の条件だけ見れば2つの協会のどちらにも当てはまります。名古屋市信用保証協会は市内、愛知県信用保証協会は県内が条件です。
ただし上限は増えません。中小企業信用保険法は普通保険2億円・無担保保険8,000万円・特別小口保険2,000万円を「中小企業者一人について」と定めています。小口資金の「既存の信用保証協会の保証付融資残高との合計で2,000万円以内」という注記も、同じ考え方です。
差が出るのは制度です。名古屋市の融資制度は名古屋市信用保証協会の保証が前提で、保証料率は年0.33%~1.83%を制度ごとに公表、融資利率は小口資金が年2.0%から、大口資金の設備資金が年1.8%からと決まっています。
県の制度は2026年4月1日申込分から融資利率が一律0.4%引き上げられました。利率は動くので、申込時点の条件は取扱金融機関・協会・市の窓口で確かめてください。
この記事で参照した一次情報
- 名古屋市信用保証協会「ご利用いただけるかた」https://www.cgc-nagoya.or.jp/guide/index.html
- 名古屋市信用保証協会「信用保証料」https://www.cgc-nagoya.or.jp/guide/charges.html
- 名古屋市「名古屋市信用保証協会の信用保証付き融資制度」https://www.city.nagoya.jp/jigyou/sangyou/1026356/1035079/1026394/1026395/index.html
- 名古屋市「名古屋市融資制度の信用保証料」https://www.city.nagoya.jp/jigyou/sangyou/1026356/1035079/1026394/1026395/1026398.html
- 名古屋市「小規模企業等振興資金(小口資金)」https://www.city.nagoya.jp/jigyou/sangyou/1026356/1035079/1026394/1026395/1026401.html
- 名古屋市「小規模企業等振興資金(通常資金)」https://www.city.nagoya.jp/jigyou/sangyou/1026356/1035079/1026394/1026395/1026400.html
- 名古屋市「経営強化支援資金(大口資金)」https://www.city.nagoya.jp/jigyou/sangyou/1026356/1035079/1026394/1026395/1026402.html
- 愛知県信用保証協会「対象となるかた」https://www.cgc-aichi.or.jp/guidance/first/target/
- 愛知県「愛知県中小企業融資制度の融資利率の引上げ等について」https://www.pref.aichi.jp/press-release/yushi2026.html
- e-Gov法令検索「中小企業信用保険法」第3条・第3条の2・第3条の3https://laws.e-gov.go.jp/law/325AC0000000264

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング