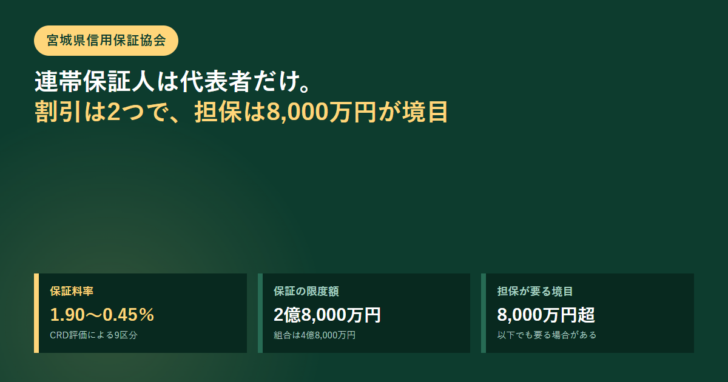
宮城県で信用保証付きの融資を使うとき、料率そのものは全国の協会と大きく変わりません。差が出るのは、割引の種類と、連帯保証人・担保の線の引き方です。宮城県信用保証協会は、法人代表者以外の連帯保証人を原則として求めず、担保が必要になるのは保証合計額が8,000万円を超える場合だと公表しています。2026年10月16日に同協会の公式サイトで、料率・係数・割引・保証内容を確かめました。
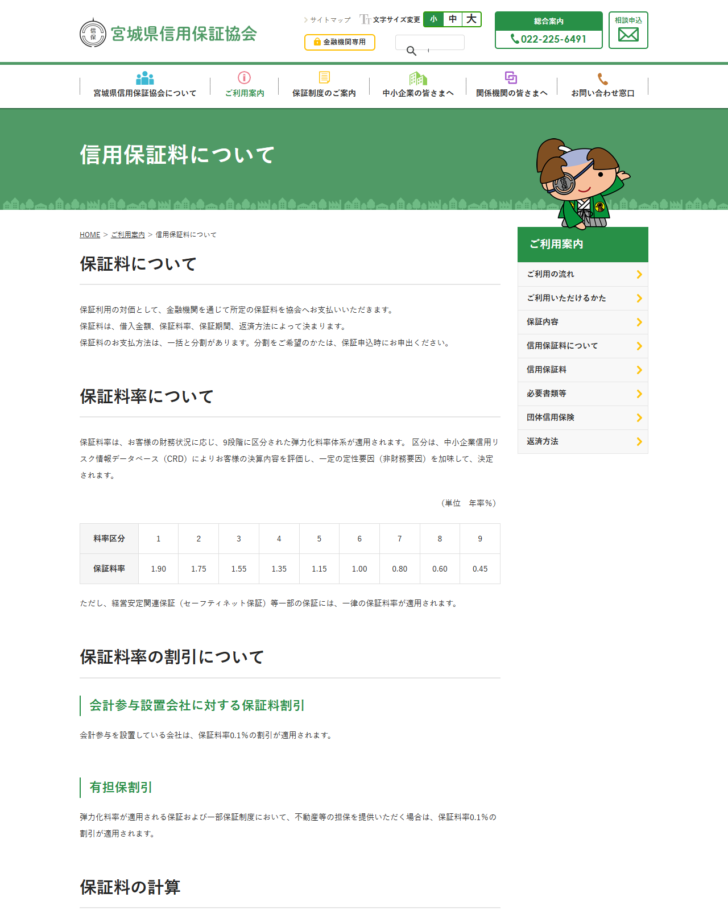
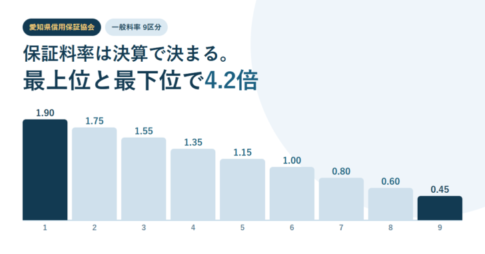
保証料率は9区分で1.90%〜0.45%。区分はCRDによる決算評価に定性要因を加えて決まります。
割引は2つだけ。会計参与設置会社への0.1%と、有担保割引の0.1%です。
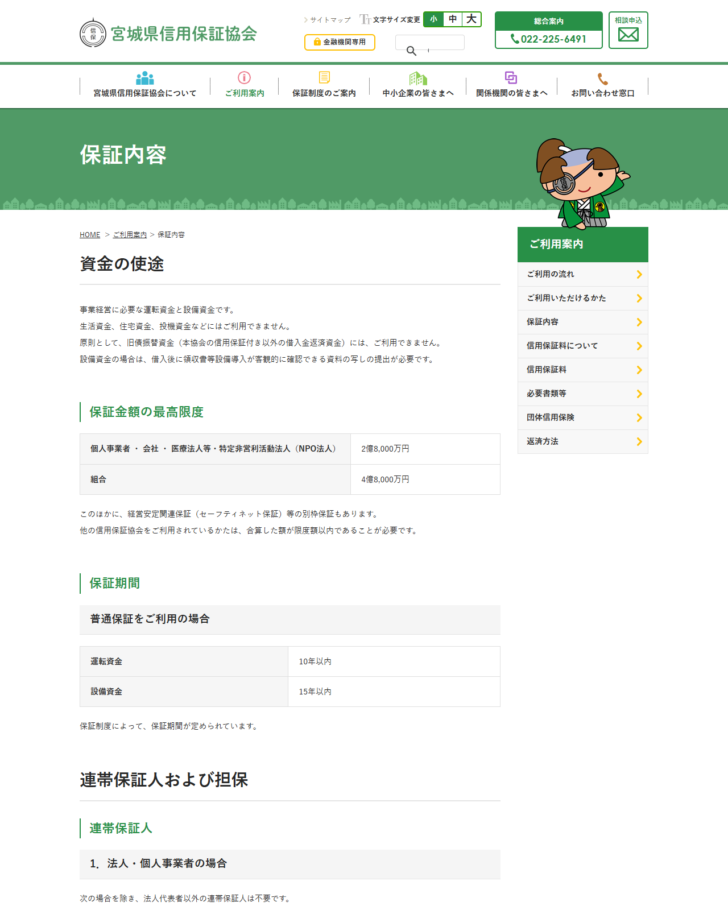
保証金額の最高限度は2億8,000万円(組合は4億8,000万円)。担保が原則必要になるのは8,000万円を超えたときです。
料率は9区分。区分の決め方は公表されている
協会の説明では、保証料率は財務状況に応じて9段階に区分された弾力化料率体系が適用されます。区分は中小企業信用リスク情報データベース(CRD)により決算内容を評価し、一定の定性要因(非財務要因)を加味して決定されます。決算の数字だけで機械的に決まるわけではない、という点が明記されています。
| 料率区分 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|---|---|---|---|---|---|---|---|---|---|
| 保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
ただし、経営安定関連保証(セーフティネット保証)など一部の保証には、区分によらない一律の保証料率が適用されます。自社がどの区分かを気にする前に、使う制度が弾力化料率の対象かどうかを確かめる順番になります。
割引は2つ。合わせても0.2%
保証料率の割引として公表されているのは2種類です。会計参与を設置している会社に対する0.1%の割引と、弾力化料率が適用される保証および一部保証制度で不動産等の担保を提供した場合の0.1%(有担保割引)です。
| 割引 | 割引幅 | 条件 |
|---|---|---|
| 会計参与設置会社に対する保証料割引 | 0.1% | 会計参与を設置している会社であること |
| 有担保割引 | 0.1% | 弾力化料率が適用される保証および一部保証制度で、不動産等の担保を提供すること |
会計参与は、税理士や公認会計士が取締役と共同で計算書類を作成する会社法上の機関です。設置には登記が要るため、申込みの直前に用意できるものではありません。使うつもりがあるなら、決算の体制を決める段階から視野に入れておくことになります。
保証料の総額は、返済回数と返済の形で変わる
保証料は料率だけで決まりません。分割返済の回数と返済方法に応じた係数がかかります。協会は均等分割返済と不均等分割返済で別の係数を公表しています。
| 回数別区分 | 均等分割返済の場合 | 不均等分割返済の場合 |
|---|---|---|
| 2回以上6回以下 | 0.70 | 0.77 |
| 7回以上12回以下 | 0.65 | 0.72 |
| 13回以上24回以下 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
協会は保証料の計算を2つの図で説明しています。期日一括返済の場合は期日まで返済がないので貸付金額の高さが変わらず、分割返済の場合は保証期間内に返済があるので高さが減っていく、という形です。円未満の端数は切り捨てられます。
なお、協会が用意している保証料シミュレーションでは、据置期間がある場合と不均等分割返済の場合は試算できないと案内されています。この2つに当てはまる計画なら、画面の数字をそのまま信じずに窓口へ確かめる必要があります。
連帯保証人は代表者だけ。例外は3つに限られる
宮城県信用保証協会は、法人・個人事業者の場合、次の場合を除いて法人代表者以外の連帯保証人は不要だと公表しています。
法人代表者以外が連帯保証人になる3つの場合
組合等の場合は、原則として代表理事のみが連帯保証人です。ただし個々の組合の実情に応じて他の理事を加えることがあり、組合員への転貸資金では代表理事のほかに転貸先の組合員も連帯保証人になります。
経営者保証そのものを外す運用も公表されています。協会は「経営者保証に関するガイドライン」の趣旨を尊重するとしたうえで、取扱金融機関が信用保証の付かない融資について経営者保証を不要としており担保による保全も図られていない部分があること、直近決算期において債務超過ではなく直近二期連続で減価償却前経常利益が赤字ではないこと、などの要件を挙げています。
担保が必要になるのは8,000万円を超えたとき
担保の線は金額で示されています。原則として、保証合計額が8,000万円を超える場合に不動産や有価証券などの担保が必要です。ただし8,000万円以下であっても担保が必要となる場合がある、とも書かれています。
| 項目 | 内容 |
|---|---|
| 保証金額の最高限度(個人事業者・会社・医療法人等・NPO法人) | 2億8,000万円 |
| 保証金額の最高限度(組合) | 4億8,000万円 |
| 保証期間(運転資金) | 10年以内 |
| 保証期間(設備資金) | 15年以内 |
| 担保が原則必要になる水準 | 保証合計額が8,000万円を超える場合 |
限度額には注意書きがあります。経営安定関連保証などの別枠保証は、この限度額とは別に用意されています。一方で、他の信用保証協会を利用している場合は、合算した額が限度額以内であることが必要です。県をまたいで事業を行っているなら、合算で見ます。
分割払いにするなら、申し出るのは保証申込のとき
保証料の支払方法は一括と分割から選べます。協会の案内は「分割をご希望のかたは、保証申込時にお申出ください」とだけ書いており、分割にできる保証期間の下限などの条件は示されていません。協会によっては「保証料計算期間が2年を超えること」といった条件を明記しているところもあるので、宮城の案内がそこまで絞っていない点は、読むときに取り違えやすいところです。実際に分割にできるかどうかは、申込みの窓口で確かめることになります。
いずれにしても、伝えるタイミングは保証の申込時です。借入の実行後に「やはり分割にしたい」と申し出ても、保証料の計算はすでに終わっています。資金繰りの計画を立てる段階で、保証料を一度に払うのか分けて払うのかを決めておきます。
窓口は仙台だけではありません。協会は仙台市青葉区本町の仙台商工会議所会館に本部を置き、本店営業部のほかに仙台東支店や白石支店などの拠点を持っています。県内のどこで事業を営んでいるかによって、相談に行く先が変わります。
資金使途の線引きも書かれている
使い道にも条件があります。対象は事業経営に必要な運転資金と設備資金で、生活資金・住宅資金・投機資金には使えません。原則として旧債振替資金、つまり協会の信用保証が付いていない借入金の返済資金にも使えないとされています。
設備資金で使うときに追加で必要になること
宮城で使うなら、まず自社の料率区分を金融機関経由で確かめる。1と9では1.45%の差がつく
割引は2つしかない。会計参与の設置か、不動産等の担保提供。合わせても0.2%
返済の形を均等にそろえ、25回以上にすると係数が0.55になる。不均等の0.61より約1割安い
連帯保証人は代表者だけが原則。代表者以外を求められたら、公表されている3つの場合に当てはまるかを確かめる
他県の協会の料率と見比べたい場合は、北海道信用保証協会、群馬県信用保証協会、茨城県信用保証協会の記事があります。経営者保証を外す制度については経営者保証なしで借りられる信用保証は3制度にまとめています。
宮城県信用保証協会「信用保証料について」(2026年10月16日取得)
宮城県信用保証協会「保証内容」(2026年10月16日取得)
宮城県信用保証協会「信用保証料(シミュレーション)」(2026年10月16日取得)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング