
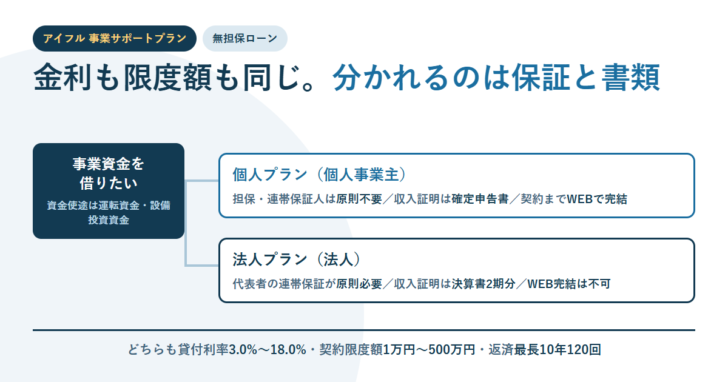
アイフルの「事業サポートプラン(無担保ローン)」には、個人プランと法人プランの2種類があります。公式の商品概要を並べると、貸付利率も限度額も返済期間もまったく同じです。違いは金利ではなく、連帯保証・収入証明書・契約手続きの3か所に集まっています。公式に載っている数字だけで、どちらに当たるのか、いくら返すことになるのかを整理します。
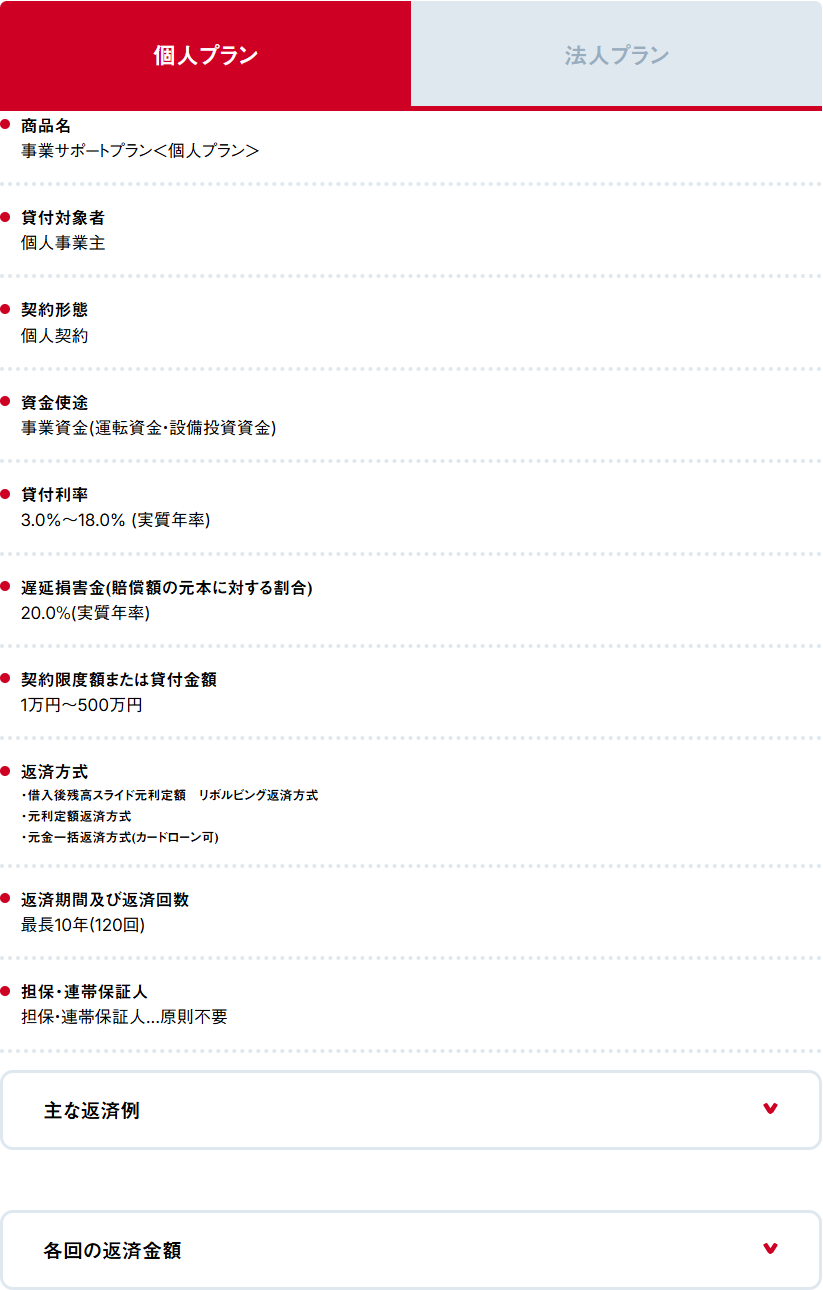
貸付利率は3.0%〜18.0%(実質年率)、契約限度額は1万円〜500万円。個人プランと法人プランで同じです。
個人プランは担保・連帯保証人ともに原則不要。法人プランは代表者の連帯保証が原則必要で、担保と第三者連帯保証人は原則不要です。
収入証明書は個人事業主が確定申告書、法人が決算書2期分。よくある質問では「決算書が1期分しかない」場合は検討できないと明記されています。
事業性融資であれば年収の3分の1を超える融資も検討できると案内されています(要慎重審査)。
個人プランと法人プランを並べると、違うのは3行だけ
アイフルは商品概要をタブで切り替える形で公開しています。個人プランと法人プランを1つの表に並べ直すと、違いがどこにあるかがはっきりします。色を付けた行が、2つのプランで記載が異なるところです。
| 項目 | 個人プラン | 法人プラン |
|---|---|---|
| 商品名 | 事業サポートプラン<個人プラン> | 事業サポートプラン<法人プラン> |
| 貸付対象者 | 個人事業主 | 法人 |
| 契約形態 | 個人契約 | 法人契約 |
| 資金使途 | 事業資金(運転資金・設備投資資金) | 事業資金(運転資金・設備投資資金) |
| 貸付利率 | 3.0%〜18.0%(実質年率) | 3.0%〜18.0%(実質年率) |
| 遅延損害金 | 20.0%(実質年率) | 20.0%(実質年率) |
| 契約限度額または貸付金額 | 1万円〜500万円 | 1万円〜500万円 |
| 返済方式 | 借入後残高スライド元利定額リボルビング返済方式/元利定額返済方式/元金一括返済方式(カードローン可) | 借入後残高スライド元利定額リボルビング返済方式/元利定額返済方式/元金一括返済方式 |
| 返済期間・返済回数 | 最長10年(120回) | 最長10年(120回) |
| 担保・連帯保証人 | 担保・連帯保証人…原則不要 | 代表者の連帯保証…原則必要/担保・第三者連帯保証人…原則不要 |
| 指定紛争解決機関 | 日本貸金業協会 貸金業相談・紛争解決センター | |
金利の幅も限度額も同じなので、「法人だから条件が良くなる」「個人事業主だから不利になる」という読み方はできません。判断が分かれるのは、代表者が個人として保証を負うかどうかと、手続きに何を出すかです。
返済額は公式の返済例で確かめる
金利の幅だけを見ても、毎月いくら出ていくのかは分かりません。アイフルは商品概要の中に返済例を載せています。同じ借入額でも返済方式で負担の形が変わるため、3方式を並べます。
| 条件 | 返済方式 | 毎月の返済額 | 最終回など |
|---|---|---|---|
| 実質年率18.0%で50万円 | 借入後残高スライド元利定額リボルビング | 13,000円 | 58回で完済(58回目は4,035円) |
| 元利定額(3年で返済) | 19,000円 | 34回目が11,078円 | |
| 元金一括 | 7,397円 | 最終回に507,397円 | |
| 実質年率15.0%で100万円 | 借入後残高スライド元利定額リボルビング | 26,000円 | 53回で完済(53回目は11,939円) |
| 元利定額(5年で返済) | 24,000円 | 59回目が20,017円 | |
| 元金一括 | 12,328円 | 最終回に1,012,328円 |
元金一括返済方式は、毎月の支払いが利息だけなので月々の負担が最も軽くなります。そのかわり、元本はまったく減りません。50万円の例では最終回に507,397円をまとめて用意することになります。入金の見込みがはっきりしている前借りには合いますが、資金繰りが読めないまま選ぶ方式ではありません。
リボルビング方式の返済額は、借入直後の残高で決まります。公式に区分表が出ています。
| 借入直後残高 | 返済金額 | 借入直後残高 | 返済金額 |
|---|---|---|---|
| 1円〜100,000円 | 4,000円 | 600,001円〜700,000円 | 18,000円 |
| 100,001円〜200,000円 | 8,000円 | 700,001円〜800,000円 | 21,000円 |
| 200,001円〜300,000円 | 11,000円 | 800,001円〜900,000円 | 23,000円 |
| 300,001円〜400,000円 | 11,000円 | 900,001円〜1,000,000円 | 26,000円 |
| 400,001円〜500,000円 | 13,000円 | 1,000,001円〜2,400,000円 | 10万円ごとに1,000円ずつ加算 |
| 500,001円〜600,000円 | 16,000円 | 2,400,001円〜2,500,000円 | 41,000円 |
| 2,500,001円〜4,900,000円 | 10万円ごとに1,000円ずつ加算 | ||
| 4,900,001円〜5,000,000円 | 66,000円 | ||
500万円を借りた直後の返済額は月66,000円です。限度額いっぱいまで使うつもりなら、この金額を毎月出せるかどうかが先に来ます。残高が減れば返済額も下がりますが、その分だけ完済までの回数は伸びます。
必要書類は、個人事業主と法人で中身が変わる
アイフルは必要書類を本人確認書類・収入証明書・その他書類の3つに分けています。本人確認書類は運転免許証などで、法人の場合は代表者のものが必要です。有効期限のない公的証明書は、発行日より6か月以内のものに限ると注記されています。
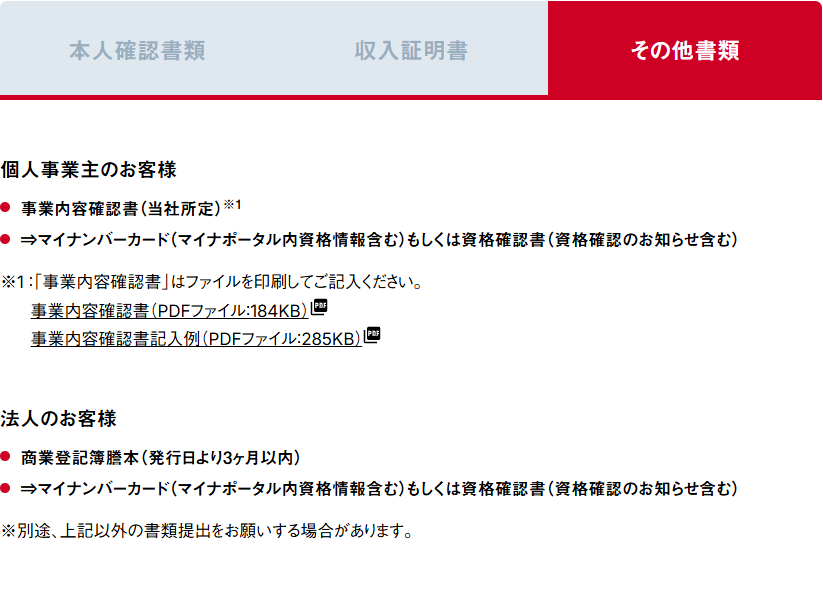
図1 収入証明書とその他書類の内訳
個人事業主
- 収入証明書:確定申告書
- その他書類:事業内容確認書(アイフル所定の様式。PDFを印刷して記入する)
- あわせてマイナンバーカード、もしくは資格確認書
法人
- 収入証明書:決算書2期分
- その他書類:商業登記簿謄本(発行日より3か月以内)
- あわせてマイナンバーカード、もしくは資格確認書
収入証明書には共通の注記があります。税務署または税理士の押印がない場合は、あわせて所得証明書を用意することになります。電子申告で押印のない控えしか手元にない場合は、ここで1点増えると考えておくと手戻りがありません。
法人は事業歴2年が事実上の前提になる
よくある質問に「(法人プラン)決算書が1期分しかないのですが、検討してもらえますか?」という項目があり、回答は「検討できません。決算書は2期分が必要です。」です。設立して間もない法人は、この時点で対象から外れます。
個人事業主については扱いが違います。「創業間もなくても、確定申告を行っていればお申込み可能です。ただし創業前は対象外となります。」と案内されています。開業前の資金には使えません。
年収の3分の1を超えて借りられる、と書かれている理由
アイフルは貸金業者です。貸金業者からの借入れには総量規制があり、個人向けの貸付けは原則として年収の3分の1までに制限されます。ところが事業サポートプランのページには、「事業性融資であれば、年収1/3を超えるご融資も検討できます。(要慎重審査)」と書かれています。注記では「貸金業法により、原則年収1/3を超える借入れはできませんが、『事業サポートプラン』ならお申込みが可能です」と説明されています。
個人事業主が事業のために借りる資金は、総量規制の枠の外で扱われる類型に当たります。すでに個人のカードローンで枠を使い切っている事業主にとっては、ここが実質的な選択理由になります。ただし「要慎重審査」と書かれているとおり、無条件に通るという話ではありません。
裏を返せば、事業と関係のない支出のために事業資金として申し込むことはできません。資金使途は運転資金・設備投資資金と明記されています。同じ考え方で総量規制の外に置かれている商品には、新生フィナンシャルのレイク de ビジネスがあります。こちらは申込みが専用フリーダイヤル限定で、アイフルとは手続きの形が違います。
申込みから借入れまでは3段階
図2 アイフルが示す申込みの流れ
- お申込み&審査 WEBからは24時間365日いつでも受付。電話での申込みも可能で、WEBと電話で審査内容は同じと案内されています。電話は0120-008-132(平日9時〜18時)。
- ご契約手続き WEBで契約が完結するのは個人プランのみ。都合に合わせて郵送での契約も選べます。法人プランと不動産担保ローンはWEB完結の対象外です。
- お借入れ 提携先ATM(コンビニ・銀行)で利用できます。カードは転送不要の書留郵便で自宅に届きます。
審査結果の連絡については、よくある質問に「当日もしくは翌営業日に、メールかお電話でお知らせします」とあります。混雑状況によって回答時間は変動するとも書かれています。契約から借入れまでの所要時間は公式には明記されていません。
法人プランはWEBで契約が完結しないため、郵送のやり取りが入ります。急ぎの資金であれば、この一往復ぶんを見込んでおく必要があります。代表者個人が連帯保証を負う点も含め、法人プランは経営者保証を外せる公的な信用保証制度とは設計が逆方向です。
よくある質問
貸付利率は何%ですか。
公式の商品概要では、個人プラン・法人プランとも3.0%〜18.0%(実質年率)です。遅延損害金は20.0%(実質年率)です。
いくらまで借りられますか。
契約限度額または貸付金額は1万円〜500万円です。個人プランと法人プランで同じです。
担保や保証人は必要ですか。
よくある質問の回答は「不要です。※法人プランの場合、代表者の連帯保証が原則必要です。」です。商品概要でも、法人プランは代表者の連帯保証が原則必要、担保と第三者連帯保証人は原則不要と記載されています。
創業したばかりでも申し込めますか。
個人事業主については「創業間もなくても、確定申告を行っていればお申込み可能です。ただし創業前は対象外となります。」と案内されています。法人については決算書2期分が必要で、1期分しかない場合は検討できないとされています。
利益が出ていなくても申し込めますか。
「【事業サポートプラン】所得・利益が少なくても検討してもらえますか?」という質問に対し、「ご審査可能です。まずはお気軽にお申込みください。」と回答されています。審査に通るかどうかは別の話です。
審査結果はいつ分かりますか。
「当日もしくは翌営業日に、メールかお電話でお知らせします」とされています。混雑具合により回答時間は変動する場合があるという注記が付いています。
当サイトの商品データベースに登録している内容
下の表は、当サイトが商品データベースに登録している事業サポートプラン(無担保ローン)の内容です。下限金利は6.00%として登録していますが、アイフルの公式商品概要では貸付利率3.0%〜18.0%と案内されています。申込みの判断は公式の数字を優先してください。融資スピードの記載についても、公式ページには所要日数の明示がなく、よくある質問で案内されているのは審査結果の連絡時期までです。
| 金利タイプ | 固定金利 |
| 50万円借入時金利 | 6.0%~18.0% |
| 100万円借入時金利 | 6.0%~15.0% |
| 200万円借入時金利 | 6.0%~15.0% |
| 300万円借入時金利 | 6.0%~15.0% |
| 400万円借入時金利 | 6.0%~15.0% |
| 500万円借入時金利 | 6.0%~15.0% |
| 1000万円借入時金利 | - |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | 10万円借入時4,000円 |
| 個人事業主の利用 | ○ |
| 法人経営者の利用 | ○ |
| 借入方法 | 銀行振込 |
| 返済方法 | 銀行振込 |
| 申込必要書類 | (個人事業主)本人確認書類/事業内容確認書(/確定申告書 (法人)決算書2期分/商業登記簿謄本/代表者の本人確認書類 |
まとめ
事業サポートプラン(無担保ローン)の個人プランと法人プランは、貸付利率3.0%〜18.0%、契約限度額1万円〜500万円、返済期間最長10年(120回)まで同じ条件です。金利で選び分ける商品ではありません。
分かれるのは3か所です。法人プランは代表者の連帯保証が原則必要で、収入証明書として決算書2期分を求められ、WEBだけでは契約が完結しません。個人事業主は担保も連帯保証人も原則不要で、確定申告書と所定の事業内容確認書を出し、契約までWEBで完結します。
返済の負担は方式でまったく変わります。実質年率18.0%で50万円を借りた場合、リボルビング方式なら月13,000円で58回、元金一括方式なら月7,397円と最終回に507,397円です。月々の数字だけでなく、最後にいくらまとめて要るのかまで見てから選んでください。条件は改定されることがあるため、申込みの前に公式の商品概要で最新の内容を確認することをおすすめします。
参照した一次情報
- アイフル「事業サポートプラン」https://www.aiful.co.jp/borrow/products/jsupport(個人プラン・法人プランの商品概要、貸付利率3.0%〜18.0%、契約限度額1万円〜500万円、返済方式と返済期間、担保・連帯保証人の扱い、返済例、借入後残高スライド元利定額リボルビング返済方式の返済金額区分、年収1/3を超える融資の案内、WEB完結の対象、申込みの流れ、電話番号と受付時間)
- アイフル「事業サポートプラン(無担保ローン)の必要書類」https://www.aiful.co.jp/borrow/docs/unsecured/(本人確認書類、収入証明書=個人事業主は確定申告書・法人は決算書2期分、その他書類=事業内容確認書・商業登記簿謄本、押印がない場合の所得証明書、よくある質問の回答)
記載内容は2026年10月1日にアイフルの公式サイトで公表されていたものです。商品内容・金利・必要書類は改定されることがあります。実際に適用される条件は審査を経て決まります。個別の条件はアイフルにご確認ください。
アイフル「事業サポートプラン(無担保ローン)」
良い点
- 大手消費者金融の信頼
- ローンカード型のビジネスローン
- 個人事業主、法人ともに利用可能
- 最高500万円までの借入が可能
- 毎月の最低返済額が少額
悪い点
- 上限金利が高い
- 借入限度額が低い









 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
金利の低さ
7
知名度や安心感
8
融資までのスピード
10
審査の通りやすさ
10
限度額が大きい
6
8.2点/10点
とても満足
職種:医療、福祉
ビジネスローン利用額/限度額:30万円~50万円未満
ビジネスローン適用金利:0.185%
融資スピード:申込み日当日
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:利用限度額の大きさ
審査が通ったから
最短即日融資ができるから
運転資金
ビジネスローン完済までの期間:5年~10年未満
ビジネスローンを利用した経緯
私がビジネスローンを借りた理由は事務所の引っ越し代金を捻出するためでした。ちょうどその月は営業日が少なかったので、仕方なくビジネスローンを借りることに。従業員や家族には秘密で借りたかったので、ノンバンク系のアイフルを選びました。金利は高いのですがすぐに融資してくれて銀行より有能で助かりました。銀行は今どこも中小企業に厳しくて貸してくれないので仕方ないんですがね。ちなみに銀行は三菱UFJ、みずほ銀行、三井住友銀行、アコムです。アコムは借りれると思ったんですが銀行傘下なのでかなり融資審査が厳しめでした。あっさり断られて銀行って何のためにあるんだろうかと思うくらい。銀行は淘汰されると聞いていたけど、その日ためにお金をためているのでしょうか?
選択したビジネスローンを利用していて良かった点・満足しているところ
ビジネスローン最大のメリットはやはり融資をちゃんとしてくれること。つまりローン審査のハードルが低いことです。銀行でビジネスローンを借りる場合は過去2年分の会社決算書が必要なんですが、ノンバンクだと1年分でOKでした。法人も個人も利用しているので、経営者の状況次応じて融資サービスを進めてくれたことも選んでよかったことのひとつです。限度額もMAX1000万円まで簡単に融資してくれるので、今度借りるときは銀行に設備投資の融資を断られたときにしようと思います。あと、審査の時間がかなり短かったことです。最短で即日融資と聞いていましたが、まさか本当に即日で借りられるとは思いませんでした。申し込んですぐに借りられるのがノンバンク系ビジネスローンの良い路頃ですね。
選択したビジネスローンを利用していて悪かった点・不満
私が使ったのは事業サポートプランと言うものでした。多様な商品を扱って入り、初回30日間無利息サービス、店舗に出向かなくても融資を受けられる、おまとめローンを取り扱っている。などさまざまなめりっとがあるものの不満もあります。それは、利便性が高い反面金利が高めに設定されているのがちょっと嫌でしたね。専用のATMでないと手数料がかかって余計に返すお金が膨れ上がるのと、無理族機関の開始日が契約日の翌日からと言うのもちょっと痛かったです。また、私は当てはまらないのですが、年金受給者や主婦には貸し出しはしていないようです。私の場合上限金利ギリギリの設定で迫られましたが、あの時は仕方ありませんでした。ノンバンク系は金利の高さは目をつぶって借りた方がいいかもしれません。
金利の低さ
5
知名度や安心感
10
融資までのスピード
10
審査の通りやすさ
10
限度額が大きい
10
9点/10点
とても満足
職種:金融業、保険業
ビジネスローン利用額/限度額:30万円~50万円未満
ビジネスローン適用金利:14%
融資スピード:申込み日当日
ビジネスローンの資金使途:設備資金
このビジネスローンを選んだ理由:安心感
設備資金
ビジネスローン完済までの期間:~6か月未満
ビジネスローンを利用した経緯
私はとある事業を進めるためにアイフルから四十万円程ローンをしました。当時手元にお金がなかったのですが、今すぐにでも始めるべき事業があったためビジネスローンを利用しました。私の収入はとても低いためにすぐに数十万円ほどのお金を作ることが出来なかったためアイフルというとても有名で安心できるビジネスローンを利用しました。アイフルの金利はそこそこするものでしたが、即日ローンを組むことができ、セブンイレブンやファミリーマートなどの大手チェーンコンビニで融資や返済をすることが可能だったためにとても魅力的だと思いますアイフルでビジニスローンを利用しようと思いました。また、アイフルの店舗もいくつかある点も決め手でした。
選択したビジネスローンを利用していて良かった点・満足しているところ
アイフルのビジネスローンを利用していて良かった点はなんといっても安心できる点です。アイフルやアコムなど街中の広告などでよく見る企業でしたし、テレビのコマーシャルなどでも良く見ることがあったのでとても安心してビジニスローンを利用することが出来ました。また、アイフルでビジニスローンを利用することによって、セブンイレブンやファミリーマートなどの大手チェーンのコンビニのATMで返済や融資ができる点もとても良かったです。返済期日が迫ってきたときなどはコンビニからも返済することが出来ますし、融資も簡単にコンビニからできるのでとても気軽にビジニスローンを利用できるので良かったです。アイフルの店舗自体もたくさんある点も良かったです。
選択したビジネスローンを利用していて悪かった点・不満
私が選んだビジネスローンを利用していて悪いなと思ったことは金利です。初めの一ヶ月間は金利が無料だったのですが、次の月からは毎月1万円近く金利で持ってかれてしまうため、早く返さなければという精神的な余裕のなさが現れてしまいました。また、毎月固定額を返済期日までに返済しなければならないので時間がない時期などはとても大変でした。コンビニなどでも返済できるのですが、手数料がかかってしまうので、できるだけ店舗で返済するようにしていたため、返済できる店舗までわざわざ行かなければならない点がとても不満でした。また、コンビニで気軽に融資が出来てしまうため、お金が足りなくなった時に簡単に融資が出来てしまうので感覚がおかしくなってしまう点が不満でした。
金利の低さ
5
知名度や安心感
9
融資までのスピード
10
審査の通りやすさ
7
限度額が大きい
6
7.4点/10点
満足
職種:社長/代表取締役/経営者
ビジネスローン利用額/限度額:100万円~150万円未満
融資スピード:即日
ビジネスローン利用歴:5年~10年未満
このビジネスローンを選んだ理由
最短即日融資ができるから
資金使途
運転資金
取引先への支払
仕入資金
選択したビジネスローンを利用していて良かった点・満足しているところ
ポイントはシンプルに最短即日融資が可能なことでした。というのも、外注先から見込んでいた大口の売上の入金が先方の都合で遅れてしまっているため、その金額分資金繰りが回らなくなってしまい、仕入資金の支払に苦慮していたからです。仕入れ先からの支払期日はすぎてしまっているので、仕入れ先からはは早期に支払わないと今後の取引は継続できないと言われてしまいました。当社のビジネスにはその仕入先があるとないとでは商品力の優位性が変わってしまうため、どうしても支払いをしなければならないのですが、銀行の融資担当者にも色よい返事はもらえませんでした。その時にビジネスローンを検討し、はじめは銀行のビジネスローンを検討していたのですが、金利よりも時間重視でオリックスさんのビジネスローンにした経緯があります。即日融資ができたのでスピードは非常に満足しています。
選択したビジネスローンを利用していて悪かった点・不満
不満は1点だけです。「金利が高いこと」これに尽きます。金利が高いからこそ、最短即日融資ができることは理解しているのですが、年率10%を超える金利になってくると、それだけの営業利益を多く生み出さなければならないため経営を圧迫してしまいます。このときは仕入れ先の緊急事態の回避ということで非常に役に立ったのですが、元々予定していた大口の取引先からの入金があったタイミングで返済したので今は利用していません。しかし、枠は残しているのでいざというときにはいつでもビジネスローンで借入ができる状態おキープしています。もう少し金利が低金利になればより使い勝手が良いのにとは思いました。それでも全体的には満足しています。