
【2026年】事業者ローンランキング。専門家が教えるおすすめの事業者ローンとは?
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 事業者ローン
資金調達の専門家が事業者ローン(ノンバンクの提供するビジネスローン)の比較検討するときのポイント、おすすめの事業者ローンについて解説します。 事業者ローンとは 事業者ローンとは 事業者が事業資金を借りることができるローン...
 ビジネスローンデータ
ビジネスローン(事業者ローン・ビジネスカードローン)を利用した方(法人経営者・個人事業主(自営業者))への総合調査を行いました。ビジネスローン(事業者ローン・ビジネスカードローン)利用の実態を調査する目的で、本調査は行わ...
 事業者ローン
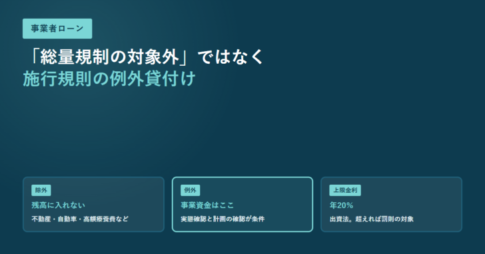
2026年11月4日にe-Gov法令検索の貸金業法・同施行規則と、金融庁の公表資料で確認。個人事業主への事業資金の貸付けは、条文上「除外」ではなく貸金業法施行規則第10条の23第1項が定める「個人顧客の利益の保護に支障を生ずることがない契約」(例外貸付け)にあたる。要件は、実地調査や直近の確定申告書の確認その他の方法で事業の実態が確認されていることと、事業計画・収支計画・資金計画に照らして返済能力を超えないと認められることの2つ。貸付金額が100万円を超えないときは、計画書に代えて事業の状況・収支の状況・資金繰りの状況で判断してよいと条文に書かれている。創業資金も例外の対象だが、計画の確認が要件。法人への貸付けはそもそも総量規制の枠組みに入らない。金利の上限は出資法の年20%で、金融庁は「これを超える利息は出資法違反となり罰則の対象となります」としている。業者の登録は金融庁の登録貸金業者情報検索サービスで、登録番号と商号・所在地・代表者名の組み合わせが一致するかで確かめる。
 ビジネスローン審査
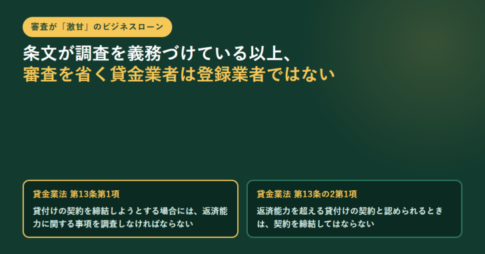
貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定めています。第13条の2第1項は、その調査で返済能力を超える契約と認められるときは契約を締結してはならないとしています。したがって登録を受けた貸金業者が審査を省くことはできません。年収の3分の1という総量規制は第13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」について定めたもので、法人向けの貸付けはこの定義に入りませんが、調査義務と過剰貸付けの禁止は当たります。金利の上限は利息制限法第1条が元本10万円未満20%・10万円以上100万円未満18%・100万円以上15%と定め、業として年20%を超える契約をすると出資法第5条第2項の罰則の対象です。手数料や調査料も利息制限法第3条でみなし利息として扱われます。相手が登録業者かは金融庁の登録貸金業者情報検索サービスで確認できます。
 ビジネスローンデータ
ビジネスローンを利用するうえで、ビジネスローンを選ぶうえで、「金利」というものは、非常に重要なファクターとなります。しかし、ビジネスローン自体がそもそも「審査が通りやすい反面、金利が高い商品」として設計されているため、高...
 ビジネスローンデータ
ビジネスローン審査になかなか通らない方、ビジネスローン審査に不安がある方にとっては「どういう方が審査に通って、どういう方が審査に落ちやすいのか?」を知ることは、重要な要素だと思います。今回は、実際にビジネスローンを利用し...
 ビジネスローンデータ
ビジネスローン(事業者ローン・ビジネスカードローン)を利用した方(法人経営者・個人事業主(自営業者))への総合調査を行いました。ビジネスローン(事業者ローン・ビジネスカードローン)利用の実態を調査する目的で、本調査は行わ...
 ビジネスローン基礎知識
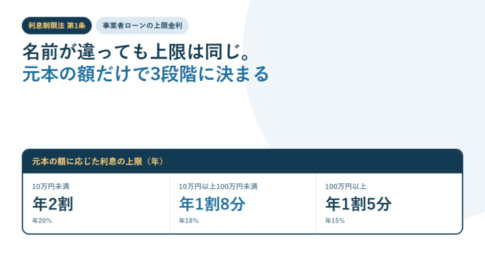
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。
 ビジネスローン評判
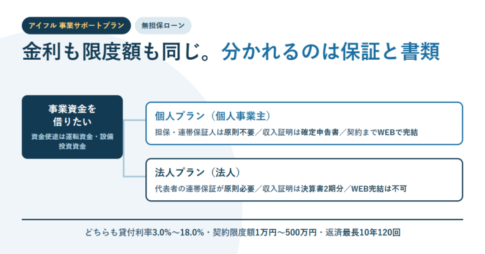
アイフルの事業サポートプラン(無担保ローン)には個人プランと法人プランがあります。公式の商品概要では、貸付利率3.0%〜18.0%(実質年率)、契約限度額1万円〜500万円、返済期間最長10年(120回)まで両者で同じです。違いは3か所で、法人プランは代表者の連帯保証が原則必要、収入証明書は決算書2期分、WEBだけでは契約が完結しません。個人事業主は担保・連帯保証人ともに原則不要で、確定申告書と所定の事業内容確認書を提出し、契約までWEBで完結します。公式の返済例と借入直後残高別の返済金額、必要書類、申込みの流れまで公表内容で整理しました。
 ビジネスローン評判
ニチデンの事業者ローンは最大1億円・最長20年(240回)で、公式サイトの貸付条件は実質年率4.8%〜17.52%(但し要審査)、遅延損害金は年率20.0%です。ただし担保について公式は「少額であれば無担保・無保証人での借入が可能。高額時には不動産担保や代表者保証で対応」としており、上限額は担保を前提とした水準です。100日間無利息の使いどころ、対応エリア、必要書類まで公式情報で整理しました。2026年9月10日確認。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング