
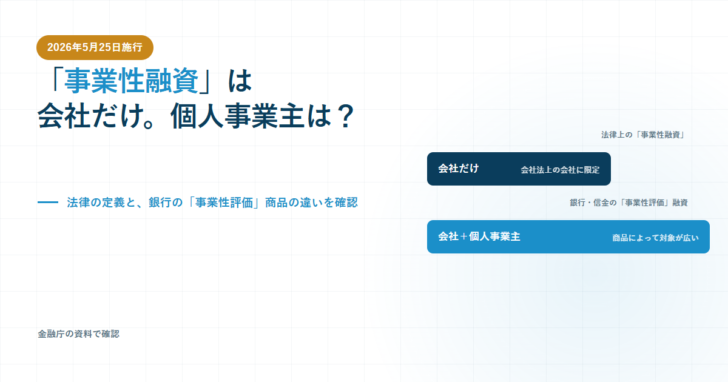
「事業性資金とは」で検索して出てくる説明と、金融庁が2026年5月25日に施行した法律に書かれている「事業性融資」の定義は、同じ言葉ではありません。金融庁・日本政策金融公庫の公式資料を確認した範囲では、「事業性資金」という言葉そのものを公式に定義した文書は見当たりませんでした。一方で「事業性融資」には、法律の条文に明文の定義があります。この記事では、公表資料にある条文・定義・実際の金融機関の商品だけを根拠に、担保や経営者保証に依存しない融資の仕組みを整理します。
先に押さえておくこと
- 「事業性資金」という言葉を公式に定義した金融庁・日本政策金融公庫・中小企業庁の文書は、確認した範囲では見つかりませんでした。
- 「事業性融資」には法律上の定義があります。事業性融資の推進等に関する法律第2条は、「不動産を目的とする担保権」または「個人保証契約等」によって担保・保証されない、会社に対する貸付けと定めています。
- この法律上の「事業性融資」は会社(会社法上の会社)への貸付けだけが対象です。個人事業主への貸付けはこの条文の定義に入りません。
- 一方、法律より前から使われてきた「事業性評価」という考え方に基づく融資商品は、個人事業主も対象にしている銀行・信用金庫があります。
- 「会社しか使えない制度」と「個人事業主も使える制度」が混在しているため、どちらの話をしているかを区別する必要があります。
検索されている「事業性資金」に、公式な定義は無い
金融庁(fsa.go.jp)、日本政策金融公庫(jfc.go.jp)、中小企業庁(chusho.meti.go.jp)の公式サイトで「事業性資金」という言葉を探しましたが、この言葉そのものを正式に定義した文書は見当たりませんでした。検索結果の上位には民間の解説サイトが並びますが、官公庁の一次資料には出てきません。
これに対して、よく似た「事業性融資」という言葉には、2026年5月25日に施行された法律の条文で定義が置かれています。似た言葉でも、片方には法律の裏付けがあり、もう片方には無いという状態です。この記事では、法律上の定義がある「事業性融資」と、法律の前から実務で使われてきた「事業性評価」という考え方の2つを、公表資料の文言どおりに整理します。
法律が定める「事業性融資」の中身(第1条・第2条)
根拠となるのは「事業性融資の推進等に関する法律」(令和6年法律第52号)です。金融庁が国会提出時に公表した要綱には、目的と定義が次のように書かれています。
| 条文 | 内容 |
|---|---|
| 目的(第1条関係) | 「不動産を目的とする担保権又は個人を保証人とする保証契約等に依存した融資慣行の是正及び会社の事業に必要な資金の調達等の円滑化を図り…国民経済の健全な発展に寄与することを目的とする。」 |
| 定義(第2条関係) | 「この法律において『事業性融資』とは、金融機関等からの会社に対する貸付けのうち、不動産を目的とする担保権又は…個人保証契約等…によって担保されず、又は保証されないものをいうこととする。」 |
| 「会社」の範囲(第2条関係) | 「この法律において『会社』とは、会社法第2条第1号に規定する会社をいうこととする。」 |
注意したいのは、この条文の「事業性融資」が指すのは会社法上の会社への貸付けだけだということです。個人事業主への貸付けは、この条文でいう「事業性融資」には当たりません。法律が目指しているのは、不動産担保や経営者保証に頼らずに会社が資金を調達できるようにすることで、その手段として法律内では企業価値担保権という新しい担保の仕組みが設けられています。
企業価値担保権そのものの制度内容(設定できる主体、施行までの経緯)は、別記事の企業価値担保権とは?事業性融資推進法の中身を金融庁の資料で確認で金融庁の公表資料にもとづいて整理しています。
法律の前から使われてきた「事業性評価」という考え方
担保や保証に頼らず事業の実態を見て貸す、という考え方自体は2026年の法律より前から存在します。日本政策金融公庫(農林水産事業)が公表している手引きには、金融庁の資料を引用するかたちで次の説明があります。
| 観点 | 事業性評価 | 事業性融資(法律上の定義) |
|---|---|---|
| 出どころ | 金融庁「円滑な資金供給の促進に向けて」(平成27年7月) | 事業性融資の推進等に関する法律第2条(令和8年5月25日施行) |
| 中身 | 「財務データや保証・担保にとらわれず、企業訪問や経営相談等を通じて…事業の内容や成長可能性などを適切に評価すること」 | 不動産担保・個人保証契約等によらない、会社に対する貸付け |
| 対象となる借り手 | 銀行・信用金庫ごとの商品設計による(個人事業主を含む例がある) | 会社法上の会社に限定 |
| 法律上の根拠 | 明文の法律は無く、金融庁の検査・監督の考え方にもとづく実務 | 法律に明文の定義がある |
つまり「事業性評価」は、担保や財務データだけに頼らず事業の中身を見て判断するという、2015年ごろから金融庁の検査・監督の考え方に位置づけられてきた評価のしかたです。これに対して「事業性融資」は、2026年の法律で会社向けの貸付けに限定して定義された言葉です。同じ「事業性」という言葉を使っていても、指している範囲が違います。
株式会社でなくても使える制度がある
法律内で新設された企業価値担保権は、設定できる主体が株式会社・持分会社に限られています。個人事業主はこの制度を使えません。しかし「事業性評価」という考え方にもとづく融資商品そのものは、企業価値担保権とは別に、個人事業主を対象にしている銀行・信用金庫が実在します。
同じ「事業性」でも、使える主体が違う
企業価値担保権(法律内の制度)
設定できるのは株式会社・持分会社だけです。個人事業主や会社以外の法人は使えません。
銀行・信用金庫の「事業性評価」融資商品
商品ごとの設計次第ですが、個人事業主を対象に含めている例があります。次の章で実例を確認します。
「事業性」という名前が付いているからといって、どちらも会社専用というわけではありません。何を根拠にした制度・商品なのかを区別する必要があります。
実際の金融機関の「事業性評価」融資商品を2つ確認
銀行・信用金庫が自行サイトで公開している商品ページを確認すると、個人事業主を対象に含めている例が見つかります。ここでは2つの商品ページを、公開されている内容のまま確認します。
| 項目 | きらぼし銀行「事業のチカラ」 | 半田信用金庫「明日への道標」 |
|---|---|---|
| 対象 | 法人・個人事業主(東京都中小企業振興公社の評価等が条件) | 企業(個人事業主を含む)。半田信金の営業エリアに本店所在が条件 |
| 資金使途 | 運転資金・設備資金 | 事業上必要な設備資金・運転資金 |
| 融資金額 | 100万円以上1億円以内 | 500万円以内 |
| 担保・保証人 | 公式ページに明記なし(融資窓口に要問い合わせ) | 担保は不要。個人事業主は連帯保証人も原則不要 |
| 確認日 | 2026年11月18日(ページ表示は「2026年10月1日現在」) | 2026年11月18日 |
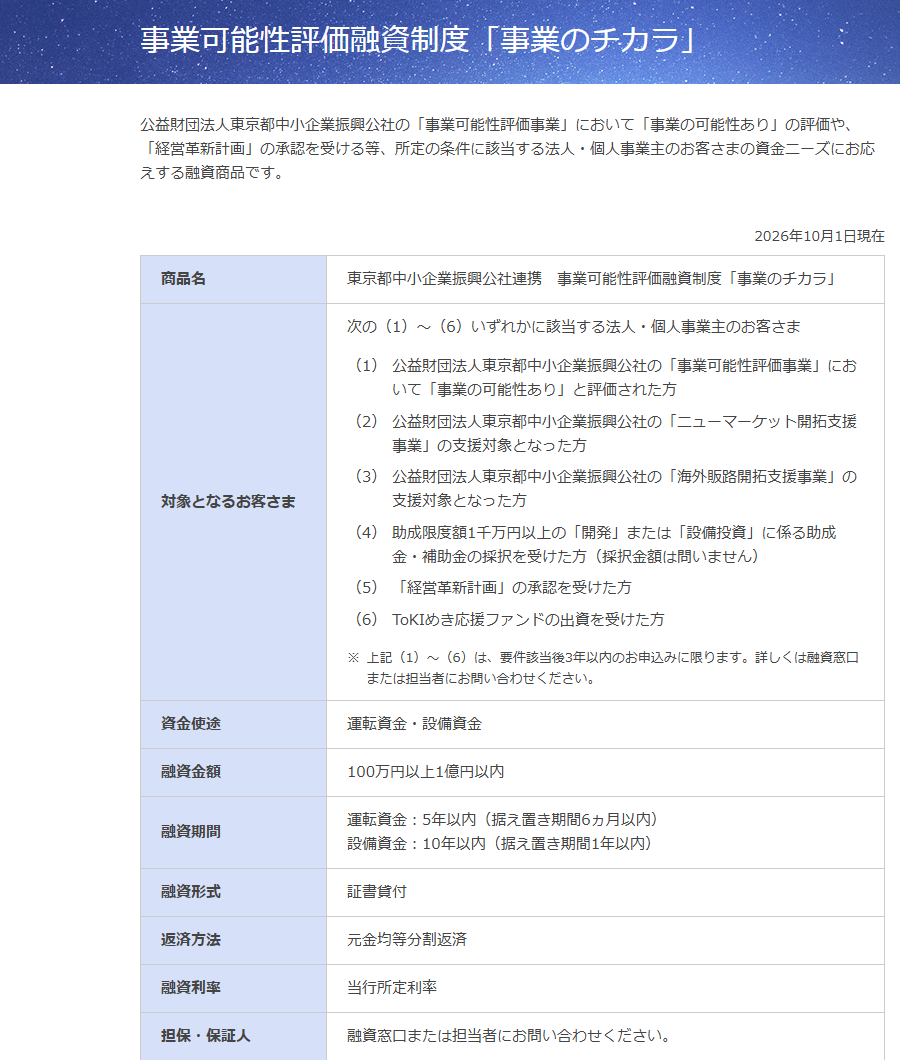
きらぼし銀行の商品は、公益財団法人東京都中小企業振興公社の「事業可能性評価事業」で「事業の可能性あり」と評価された、などの条件を満たす法人・個人事業主が対象です。担保・保証人については公式ページに具体的な記載が無く、「融資窓口または担当者にお問い合わせください」とされています。担保や保証人が不要と書かれているわけではない点に注意してください。
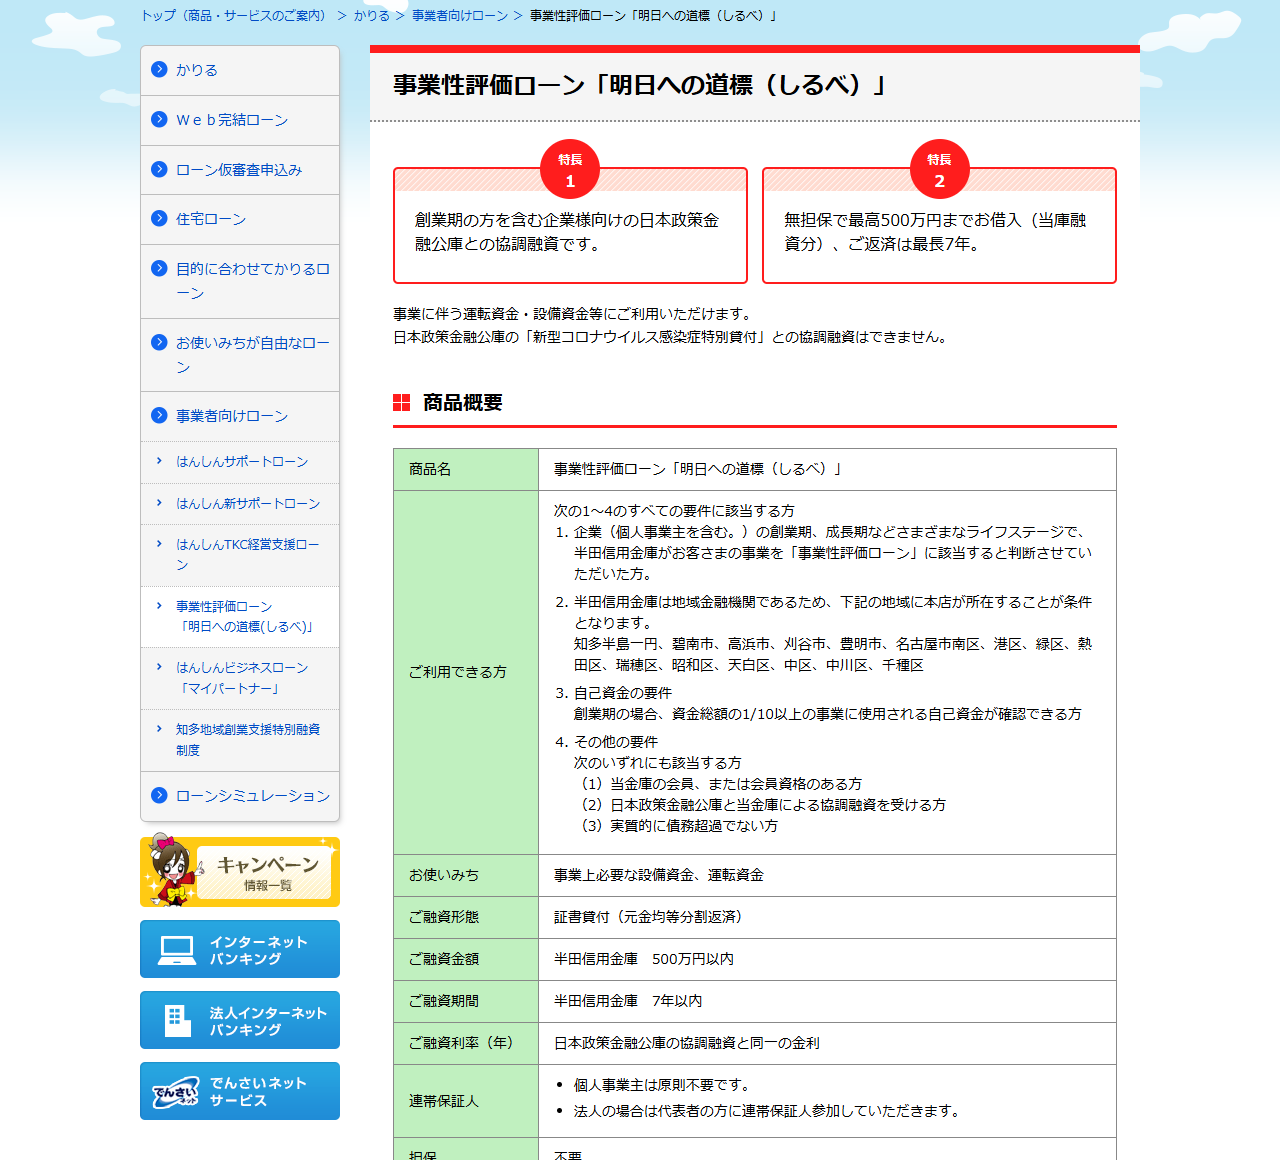
半田信用金庫の商品は、日本政策金融公庫との協調融資という形をとり、無担保で最高500万円、個人事業主は連帯保証人も原則不要と明記されています。ただし半田信用金庫の営業エリア(知多半島一円など)に本店があることが条件で、全国どこでも使える商品ではありません。
事業性評価に基づく融資を検討するときに準備するもの
日本政策金融公庫(農林水産事業)の手引きは、事業性評価を受けるために「経営理念」「経営の強み・弱み」「目指す経営の姿」「経営戦略」を記入した書類の提出を求めるとしています。これは農林水産事業向けの制度の手続きですが、担保や財務データだけでなく事業の中身を言語化して伝える、という考え方自体は他の金融機関の事業性評価にも共通します。
相談前に言語化しておくと伝わりやすい項目
- 今の事業で、財務データだけでは伝わらない強み(顧客に選ばれている理由、他社との違い)
- 弱み・課題と、それをどう克服しようとしているか
- 今後の経営戦略・具体的な行動計画
- 資金使途(運転資金か設備資金か)と希望する金額・期間
担保や保証人の要否、金利水準は商品ごとに個別相談とされていることが多く、公式ページだけでは断定できません。実際に申し込む前に、対象となる行庫の窓口で最新の条件を確認する必要があります。
よくある質問
- 「事業性資金」とは何ですか。
- 金融庁・日本政策金融公庫・中小企業庁の公式サイトを確認した範囲では、この言葉自体を公式に定義した文書は見当たりませんでした。似た言葉の「事業性融資」には法律上の定義があります。
- 「事業性融資」は誰が借りられますか。
- 事業性融資の推進等に関する法律第2条の定義では、対象は会社法上の「会社」への貸付けです。個人事業主への貸付けはこの条文の定義に入りません。
- 個人事業主は事業性評価に基づく融資を受けられませんか。
- 法律上の「事業性融資」(企業価値担保権を含む)は会社向けですが、銀行・信用金庫が独自に設計した「事業性評価」融資商品には、個人事業主を対象に含めているものがあります。本文で紹介した半田信用金庫の商品はその一例です。
- 事業性評価を受けると担保や保証人が不要になりますか。
- 商品によります。半田信用金庫の商品は無担保・個人事業主は連帯保証人原則不要と明記されていますが、きらぼし銀行の商品は担保・保証人について公式ページに具体的な記載が無く、個別相談とされています。
- 企業価値担保権と「事業性評価」融資商品は同じものですか。
- 違います。企業価値担保権は2026年法律で新設された担保の仕組みで、設定できるのは株式会社・持分会社だけです。本文で紹介した銀行・信用金庫の商品は、企業価値担保権を使わない、各行庫独自の融資商品です。
この記事の調査方法
事業性融資の法律上の定義(第1条・第2条)は、金融庁が国会提出時に公表した「事業性融資の推進等に関する法律案要綱」のPDFを2026年11月18日に取得し、該当条文をそのまま引用しました。事業性評価の定義は、日本政策金融公庫(農林水産事業)が公表する「事業性評価融資について-経営ビジョンシート作成の手引き-」(2019年2月18日付PDF)から、金融庁「円滑な資金供給の促進に向けて」(平成27年7月)を引用している箇所を確認しました。金融機関の商品例は、きらぼし銀行・半田信用金庫それぞれの公式商品ページを2026年11月18日に表示し、掲載内容をそのまま引用しています。あなん信用金庫・大光銀行など、他にも事業性評価を謳う商品がありますが、本文では実際にページを開いて内容を確認できた2行庫に限定しました。
この記事が参照した一次情報
- 金融庁「事業性融資の推進等に関する法律案要綱」
https://www.fsa.go.jp/common/diet/213/02/youkou.pdf - 金融庁「事業者と金融機関の信頼関係に基づく事業性融資に関する基本的な考え方(案)」(令和8年4月10日)
https://www.fsa.go.jp/news/r7/sonota/20260410/01.pdf - 日本政策金融公庫(農林水産事業)「事業性評価融資について-経営ビジョンシート作成の手引き-」
https://www.jfc.go.jp/n/service/pdf/jigyoseihyoka_tebiki.pdf - きらぼし銀行「事業可能性評価融資制度『事業のチカラ』」(2026年11月18日確認)
https://www.kiraboshibank.co.jp/hojin/choutatsu/jigyo.html - 半田信用金庫「事業性評価ローン『明日への道標(しるべ)』」(2026年11月18日確認)
https://www.hanshin-ca.co.jp/003/003-06/0030605-01.html
条文・定義は2026年11月18日に取得したPDF・公式ページにもとづきます。法律の解釈にあたる部分は条文の要約であり、法的助言ではありません。金融機関の商品内容・金利・担保条件は変更されることがあるため、申し込み前に必ず各行庫の窓口で最新の条件を確認してください。









 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング