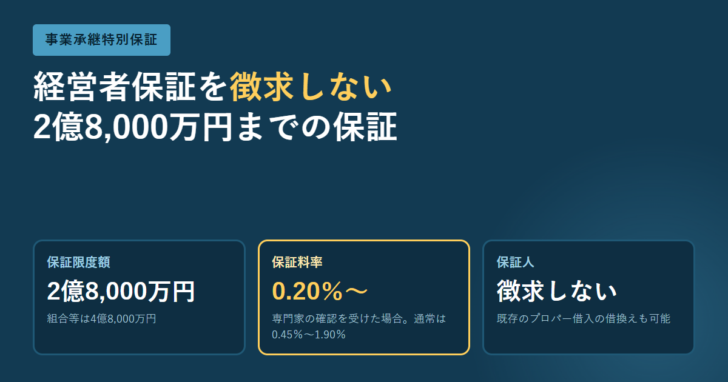
代表者が交代するとき、金融機関に差し入れている経営者保証が後継者の足を止めることがあります。個人保証を引き継ぎたくないという理由で承継が進まない例に向けて、国が用意したのが事業承継特別保証制度です。信用保証協会の保証でありながら、保証人を取らないと明記されています。
先に結論
- 保証限度額は2億8,000万円(組合等は4億8,000万円)です。
- 保証人は徴求しないと公表されています。担保は必要に応じて取られます。
- 保証料率は0.45%〜1.90%。専門家の確認を受けると0.20%〜1.15%まで下がります。
- 経営者保証が付いている既存のプロパー借入金を借り換えて、保証を外すこともできます。
- 使えるのは、資産超過・EBITDA有利子負債倍率10倍以内・法人と個人の分離・返済緩和なしの4要件をすべて満たす法人です。
制度の骨格
全国信用保証協会連合会が公開しているリーフレットに、制度の概要が表でまとめられています。
| 項目 | 公表されている内容 |
|---|---|
| 保証限度額 | 2億8,000万円(組合等の場合は4億8,000万円) |
| 対象資金 | 事業資金。既存のプロパー借入金(個人保証あり)の借り換えも可能 |
| 返済方法 | 一括返済または分割返済 |
| 保証期間 | 一括返済は1年以内、分割返済は10年以内(据置期間は1年以内) |
| 保証料率 | 0.45%〜1.90%/専門家による確認を受けた場合は0.20%〜1.15% |
| 担保 | 必要に応じて徴求 |
| 保証人 | 徴求しない |
| 融資利率 | 金融機関所定利率 |
| 申込方法 | 金融機関経由 |
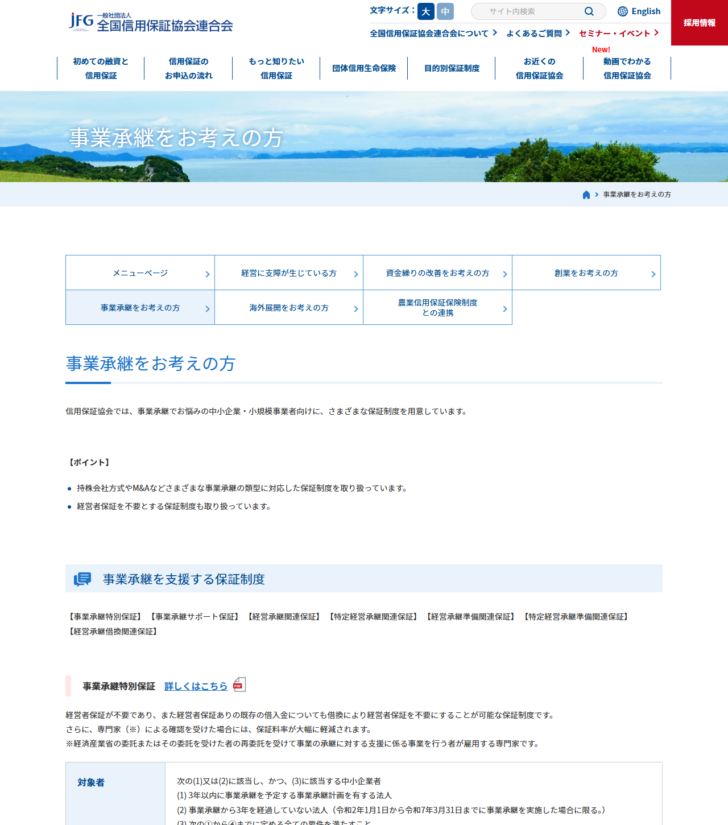
保証人を徴求しないと言い切っている点が、通常の信用保証付き融資との違いです。信用保証協会の保証付き融資では、法人の代表者が連帯保証人になるのが一般的な扱いでした。
入口は2つ。片方には期限が付いている
使える法人は、次の(1)か(2)のどちらかに当てはまり、かつ(3)の4要件をすべて満たすものとされています。
図:対象になる2つの入口
(1) これから承継する法人
保証申込受付日から3年以内に事業承継を予定し、事業承継計画を有する法人。
計画があることが条件なので、口頭の予定では足りません。
(2) すでに承継した法人
事業承継日から3年を経過していない法人。ただし令和2年1月1日から令和7年3月31日までに事業承継を実施した場合に限ると括弧書きがあります。
承継の時期そのものに期限が置かれています。
(2)の括弧書きは、参照時点で令和7年3月31日(2025年3月31日)までと書かれています。この日より後に承継した法人は、文面どおりなら(2)では使えないことになります。制度の期限は延長されることがあるため、承継済みの立場で検討する場合は、申し込む前に地元の信用保証協会へ現在の扱いを確認してください。
4つの要件はすべて満たす必要がある
| 要件 | 中身 | どこを見るか |
|---|---|---|
| ① 資産超過であること | 純資産がプラスであること | 直近の決算書の貸借対照表 |
| ② EBITDA有利子負債倍率が10倍以内 | (借入金・社債-現預金)÷(営業利益+減価償却費)が10以下 | 貸借対照表と損益計算書の両方 |
| ③ 法人・個人の分離がなされていること | 会社の資産と経営者個人の資産・経費が混ざっていないこと | 役員貸付金、事業用資産の名義、経費の内容 |
| ④ 返済緩和している借入金がないこと | 条件変更(リスケ)中の借入がないこと | 既存借入の返済条件 |
②の式は公表資料にそのまま載っています。分子から現預金を差し引く点が見落とされがちで、手元資金が厚い会社ほど数字は下がります。営業利益が赤字だと分母が小さくなり、倍率は跳ね上がります。
③の「法人・個人の分離」は、経営者保証に関するガイドラインが求めている3要件のひとつと同じ考え方です。この制度は、ガイドラインの考え方を保証制度の要件として組み込んだものと読めます。
保証料率が下がる「専門家の確認」とは
保証料率は0.45%〜1.90%が基本で、専門家による確認を受けた場合は0.20%〜1.15%になります。下限で0.25ポイント、上限で0.75ポイントの差です。
| 区分 | 保証料率 | 1億円を1年借りた場合の保証料の目安 |
|---|---|---|
| 通常 | 0.45%〜1.90% | 45万円〜190万円 |
| 専門家の確認を受けた場合 | 0.20%〜1.15% | 20万円〜115万円 |
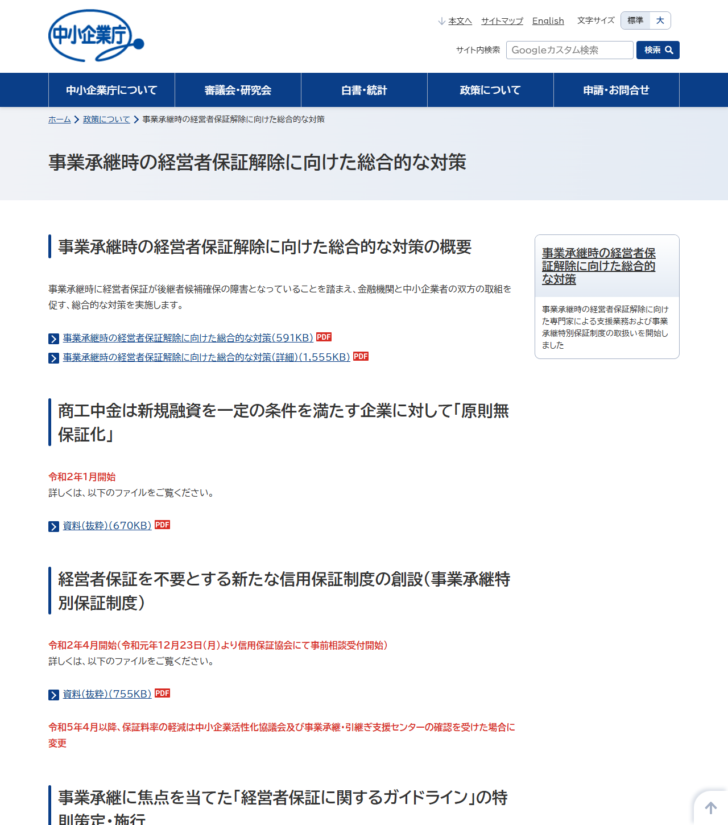
ここでいう専門家は、経済産業省の委託またはその再委託を受けて事業の承継に対する支援を行う者が雇用する専門家、と定義されています。中小企業庁の案内には、令和5年4月以降、保証料率の軽減は中小企業活性化協議会および事業承継・引継ぎ支援センターの確認を受けた場合に変更された、と書かれています。
表の右列は、保証料率をそのまま1年分かけた単純計算です。実際の保証料は保証期間や返済方法によって計算方法が変わります。計算の考え方は信用保証料は何の対価かで扱っています。
既存の借入を借り換えて保証を外せる
この制度でいちばん実務に効くのが、対象資金の欄にある一文です。既存のプロパー借入金(個人保証あり)を、この制度で借り換えることができます。借り換えた後は保証人を徴求しない保証になるため、結果として経営者保証が外れます。
ただし条件が付いています。一定の期間内に事業承継を実施した法人の場合は、事業承継前の借入金に係る借換資金に限る、とされています。承継後に新しく起こした借入までは対象にならない、という線引きです。
申し込みから実行までの流れ
4要件を決算書で確かめる
資産超過、EBITDA有利子負債倍率10倍以内、法人と個人の分離、返済緩和なし。1つでも欠けると対象外です。
事業承継計画を作る(これから承継する場合)
保証申込受付日から3年以内に承継する計画が必要です。
専門家の確認を受けるか決める
受ければ保証料率が0.20%〜1.15%に下がります。窓口は中小企業活性化協議会と事業承継・引継ぎ支援センターです。
取引金融機関に申し込む
申込方法は金融機関経由と明記されています。信用保証協会へ直接持ち込む形ではありません。
借換えの範囲を確認する
承継済みの場合、借り換えられるのは事業承継前の借入金に係る資金に限られます。
ほかの事業承継向け保証との違い
信用保証協会は事業承継向けに複数の保証を用意しています。全国信用保証協会連合会のページには、事業承継特別保証のほかに次の制度が並んでいます。
| 制度 | 想定している場面 | 限度額 |
|---|---|---|
| 事業承継特別保証 | 経営者保証を外したい。既存のプロパー借入の借換えも含む | 2億8,000万円 |
| 事業承継サポート保証 | 持株会社を設立し、その持株会社が事業会社の株式を買い取る | 2億8,000万円 |
| 経営承継関連保証 | 経営承継円滑化法の認定を受けた中小企業者が、株式や事業用資産の取得、相続税・贈与税の納税などに使う | 2億8,000万円 |
| 特定経営承継関連保証 | 後継者である代表者個人が、第三者から株式等を取得する | 公表ページに記載のある範囲では確認できず |
同じ「事業承継の保証」でも、借りる主体が法人か代表者個人か、目的が借換えか株式取得かで分かれます。どれに当てはまるかは、承継の方式(親族内・従業員・M&A・持株会社)で決まります。
この記事で確認できなかったこと
- 令和7年3月31日という期限が、その後延長されたかどうか。参照した資料の表示はこの日付のままでした。
- 審査の基準と通過率。公表されていません。
- 専門家の確認にかかる費用と期間。今回参照したページには記載がありませんでした。
- 特定経営承継関連保証や経営承継準備関連保証の限度額の詳細。ページの掲載範囲では読み取れませんでした。
- 信用保証協会ごとの上乗せ条件。保証の運用は各協会が行うため、地域によって取扱いが異なる場合があります。
この記事が参照した一次情報
- 一般社団法人 全国信用保証協会連合会「事業承継をお考えの方」(対象者の要件、限度額、事業承継向け保証制度の一覧)
- 全国信用保証協会連合会「経営者保証を不要とする 事業承継特別保証制度のご案内」(PDF)(保証限度額、保証期間、保証料率、担保・保証人、申込方法)
- 中小企業庁「事業承継時の経営者保証解除に向けた総合的な対策」(制度の創設時期と、令和5年4月以降の保証料率軽減の確認窓口)
- 中小企業庁「事業承継時の経営者保証解除に向けた専門家による支援業務および事業承継特別保証制度の取扱いを開始しました」
本記事は制度の整理であり、融資の可否や税務上の判断を示すものではありません。実際の申し込みは取引金融機関と地元の信用保証協会に確認してください。

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング