
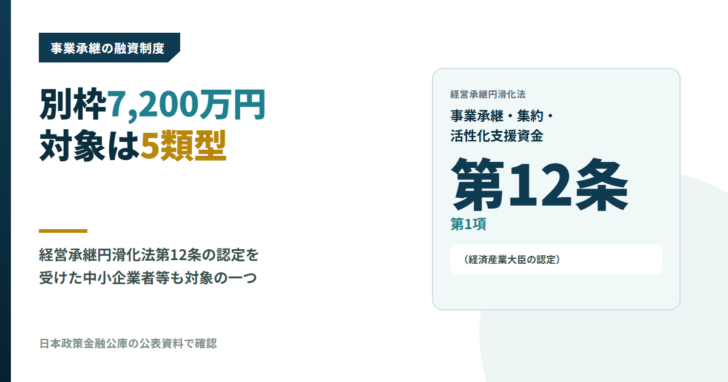
後継者に事業を引き継ぐ場面では、代表者が保有する株式や事業用資産を買い取る費用、承継後に新しい事業へ乗り出すための元手など、通常の運転資金・設備資金とは別の資金需要が生じます。日本政策金融公庫の国民生活事業には、こうした事業承継そのものを目的にした「事業承継・集約・活性化支援資金」という融資制度があります。2026年11月19日に公庫の制度ページと金利情報ページ、経営承継円滑化法の条文をそれぞれ確認し、対象者の条件、融資限度額、返済期間、利率の決まり方を公表されている表記のまま整理しました。
2026年11月19日に公庫の公表資料と法令で確認した4点
- 融資限度額は、他の公庫融資の残高にかかわらず利用できる別枠7,200万円。設備資金は20年以内、運転資金は10年以内で、いずれも据置期間5年以内。
- 対象者は一律ではなく、事業承継計画を策定した現経営者・後継者から、経営承継円滑化法第12条第1項の認定を受けた中小企業者等、第二創業やPMIに取り組む方まで、公庫の案内で5つの類型に分かれている。
- 利率は基準利率・特別利率A・B・Cなど複数の区分があり、無担保で税務申告を2期終えているかどうか、担保の有無によって年0.20〜1.00ポイント前後変わる(令和8年11月2日現在の公表値)。
- 担保・保証人は一律に決まっておらず、公庫が希望を聞きながら相談する方式。経営者保証の免除を取引金融機関に申し入れたことが原因で資金調達が難しくなった人も対象に含まれている。
事業承継・集約・活性化支援資金とは?「企業活力強化貸付」のひとつ
事業承継・集約・活性化支援資金は、日本政策金融公庫が「企業活力強化貸付」という制度区分の中で扱っている融資で、国民生活事業(小規模事業者・個人事業主向け)と中小企業事業の両方に用意されています。公庫の制度ページは、この資金を通じて「事業承継やM&Aに取り組むみなさまのお手伝いをさせていただいております」と説明しており、名称のとおり承継・集約(M&A)・事業の活性化という3つの場面を一本の融資でカバーする設計です。通常の運転資金・設備資金の融資枠を使い切っていても、この資金は別枠で申し込める点が最大の特徴です。
対象となる5つの類型——利用できる方の条件を公式文書から確認
公庫の制度ページは「ご利用いただける方」として5つの条件を列挙しており、いずれか一つに当てはまれば対象になります。要約すると次のとおりです。
5号は、事業の承継・集約を契機に新たな取り組みへ進む方を対象にしています。公庫の注記では、第二創業(経営多角化・事業転換・新市場進出)または新たな取組みを行う方は「事業承継後5年以内に行う方、または行った方」に限るとされ、第二創業後・新たな取組み後おおむね5年以内の方も含むとされています。PMI(M&A後の統合プロセス)については、認定経営革新等支援機関の支援を受けてPMI計画を策定し、その計画をM&A後5年以内に実施する方(実施している方を含む)に限られます。
資金の使いみちと、融資限度額「別枠7,200万円」の意味
資金使途は設備資金および運転資金で、具体的には事業承継・集約計画の実施に必要な資金、または承継・集約後5年以内の第二創業・新規事業展開に必要な資金とされています。融資限度額は公庫の表記で「別枠7,200万円」です。「別枠」という言葉が指すのは、すでに一般貸付やほかの公庫融資を利用していても、その残高とは関係なく、この制度の枠で改めて7,200万円まで申し込めるという意味で、既存融資の返済負担が大きい事業者でも承継資金だけは別勘定で検討できます。
返済期間・据置期間は設備資金と運転資金で異なる
返済期間も据置期間も、設備資金と運転資金で区分が分かれています。公庫の表記をそのまま表にすると次のとおりです。
| 資金使途 | 返済期間 | うち据置期間 |
|---|---|---|
| 設備資金 | 20年以内 | 5年以内 |
| 運転資金 | 10年以内 | 5年以内 |
据置期間はどちらも最長5年で揃えられており、承継直後で収益が安定しない期間に元金の返済を止め、利息だけを払いながら事業を軌道に乗せる設計になっています。設備資金の返済期間20年は、同じ公庫の一般的な設備資金の貸付期間と比べても長めの部類で、株式・事業用資産の取得のように一度にまとまった支出が生じる承継場面を想定した年限といえます。
利率はどう決まるか?基準利率・特別利率と、無担保・有担保の違い
事業承継・集約・活性化支援資金の利率は、公庫の制度ページで「基準利率、特別利率A、特別利率Bから、対象者区分に応じて適用」と説明されています。具体的な年率は、国民生活事業の金利情報ページに利率名称ごとの表として公表されており、無担保か有担保か、無担保の場合は税務申告を2期終えているかどうかで、同じ利率名称でも水準が変わります。2026年11月19日時点(公表は令和8年11月2日現在)の主な区分は次のとおりです。
| 利率名称 | 無担保・税務申告2期済 | 無担保・税務申告2期未済 | 有担保 |
|---|---|---|---|
| 基準利率 | 3.95〜5.35% | 3.75〜5.15% | 2.95〜4.95% |
| 特別利率A | 3.55〜4.95% | 3.35〜4.75% | 2.55〜4.55% |
| 特別利率B | 3.30〜4.70% | 3.10〜4.50% | 2.40〜4.30% |
| 特別利率C | 3.05〜4.45% | 2.85〜4.25% | 2.35〜4.05% |
金利情報ページには、このほかに特別利率E・J・P・Qを含む全8区分の利率名称が並んでおり、無担保・税務申告2期未了の区分はどの名称でも2期済の区分よりおおむね0.20ポイント低く設定されています。有担保の基準利率(2.95〜4.95%)は無担保・2期済の基準利率(3.95〜5.35%)よりおおむね1.00ポイント低く、担保の有無が利率に与える影響の方が、税務申告の有無より大きいことが読み取れます。事業承継・集約・活性化支援資金でどの利率名称が適用されるかは対象者区分によって公庫が決めるため、申込み時に自分がどの区分に当たるかを支店で確認する必要があります。
経営承継円滑化法第12条第1項の認定を受けると何が変わるか
対象者の③類型にある「経営承継円滑化法第12条第1項の認定」は、事業承継税制(非上場株式等についての贈与税・相続税の納税猶予)の適用を受けるときにも必要になる、経済産業大臣の認定です。e-Gov法令検索で条文を確認したところ、第12条第1項の柱書は「次の各号に掲げる者は、当該各号に該当することについて、経済産業大臣の認定を受けることができる。」となっており、条の見出しは「(経済産業大臣の認定)」です。つまりこの認定は税制上の優遇だけでなく、公庫の事業承継・集約・活性化支援資金の対象者要件としても使われている、承継支援策全体の土台になる仕組みだといえます。
認定を受けていなくても、前述した①・②・④・⑤の類型のいずれかに当てはまれば融資の対象にはなります。認定の有無は利率区分や審査の判断材料になり得るため、認定取得を検討している事業者は、認定申請と融資の申込みを別々に進めるのではなく、どちらを先に進めるべきか支店の窓口であわせて相談するのが実務的です。
担保・保証人の扱いと、経営者保証の免除を申し入れた場合
担保・保証人について、公庫の制度ページは「お客さまのご希望を伺いながらご相談させていただきます」とだけ説明しており、無担保・無保証人が自動的に適用される制度ではありません。個々の事業承継の内容、財務状況、認定の有無などを踏まえて、支店ごとに相談しながら決まります。
一方で対象者④の類型は、経営者個人保証の免除等を取引金融機関に申し入れたことが原因で資金調達が難しくなった方を、公庫が経営者保証を免除して融資する対象として明示的に拾っています。民間金融機関に保証免除を申し入れて断られた、または条件面で折り合わなかったという経緯がある事業者は、この類型に該当するかどうかを具体的に確認する価値があります。
申込みから融資までの流れ
公庫の制度ページ自体には定型の手続きフローが示されていないため、ここでは5つの対象類型に共通する一般的な相談の順序を、確認した条件に沿って整理します。
事業承継特別保証・事業承継・M&A補助金との違い
事業承継の資金調達を考えるとき、公庫のこの融資だけでなく、信用保証協会の保証付き融資や中小企業庁の補助金もあわせて検討されることが多い制度です。手段としての性質がそれぞれ異なるため、重ねて使えるかどうかも含めて整理しておきます。
| 項目 | 事業承継・集約・活性化支援資金 | 事業承継特別保証 | 事業承継・M&A補助金 |
|---|---|---|---|
| 運営主体 | 日本政策金融公庫 | 信用保証協会 | 中小企業庁(実施:中小機構) |
| 手段 | 融資(別枠) | 信用保証付き融資 | 補助金(給付) |
| 上限額 | 7,200万円 | 2億8,000万円 | 最大2,000万円(枠により異なる) |
| 返済・返還義務 | あり | あり(融資分) | 原則なし(交付決定後) |
| 主な対象 | 承継計画を策定した経営者・後継者等(5類型) | 経営者保証の解除等を伴う事業承継 | 設備投資・専門家費用・PMI費用等 |
事業承継特別保証は、保証人を徴求しない形で保証限度額2億8,000万円まで利用できる信用保証協会の制度で、料率が下がる条件も公表されています(当サイトの事業承継特別保証の解説記事で確認した内容)。事業承継・M&A補助金は中小企業庁が所管する給付型の支援策で、公式ポータルのmirasapo-plus(中小機構運営)には「補助率1/3〜2/3、補助上限額最大2,000万円」という全体像が示されています。事業承継促進枠・専門家活用枠・PMI推進枠・廃業・再チャレンジ枠の4つに分かれ、枠ごとの細かな補助率・上限額・対象経費は公募回によって見直されるため、申請時は公式サイトの最新の公募要領を確認する必要があります。融資・保証・補助金は目的も返済義務の有無も異なるため、資金使途と返済可能性を踏まえて組み合わせを検討することになります。
よくある質問
事業承継・集約・活性化支援資金は、ほかの公庫融資と併用できますか。
公庫の表記では融資限度額が「別枠7,200万円」とされており、他の公庫融資の残高にかかわらず利用できる枠として案内されています。ただし審査・担保保証の方針は個別相談となるため、既存融資がある場合は支店に併用の可否を確認してください。
経営承継円滑化法の認定を受けていないと申し込めませんか。
いいえ。公庫が示す5つの対象類型のうち、認定を前提にしているのは③の類型だけです。①事業承継計画を策定した方、②承継・集約の当事者、④経営者保証の免除で資金調達が困難な方、⑤第二創業・PMIに取り組む方のいずれかに該当すれば、認定がなくても対象になり得ます。
利率は無担保なら必ず基準利率になりますか。
いいえ。公庫の制度ページは「基準利率、特別利率A、特別利率Bから対象者区分に応じて適用する」としており、無担保であっても対象者の区分によって特別利率A・Bが適用される場合があります。金利情報ページにはこのほかに特別利率C・E・J・P・Qも公表されており、どの区分が当たるかは支店での相談が必要です。
担保や保証人は必ず不要になりますか。
一律に不要とは案内されていません。公庫の制度ページは「お客さまのご希望を伺いながらご相談させていただきます」としており、個別の相談で決まります。経営者個人保証の免除を取引金融機関に申し入れたことが原因で資金調達が困難になった方については、公庫が融資にあたって経営者個人保証を免除する対象として明示されています。
まとめ
事業承継・集約・活性化支援資金は、事業承継計画を策定した現経営者・後継者から、法認定を受けた中小企業者、第二創業やPMIに取り組む方まで、承継にまつわる複数の場面を一つの融資制度でカバーしています。融資限度額は別枠7,200万円、返済期間は設備資金20年以内・運転資金10年以内(いずれも据置5年以内)、利率は基準利率・特別利率から対象者区分に応じて適用されます。信用保証協会の事業承継特別保証や中小企業庁の事業承継・M&A補助金とは運営主体も返済義務の有無も異なるため、どの制度をどの場面で使うかは、承継計画の内容と資金使途に照らして個別に判断する必要があります。
- 出典:日本政策金融公庫「事業承継・集約・活性化支援資金」(2026年11月19日確認)
- 出典:日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(令和8年11月2日現在、2026年11月19日確認)
- 出典:e-Gov法令検索「中小企業における経営の承継の円滑化に関する法律」第12条(2026年11月19日確認)
- 出典:中小企業庁・中小機構「事業承継・M&A補助金」(みらサポplus)(2026年11月19日確認)









 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング