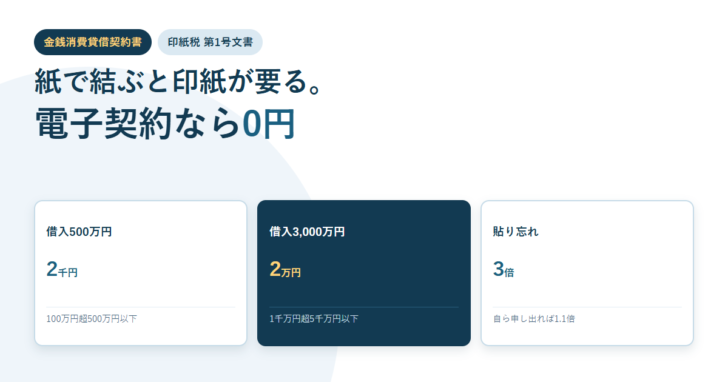
ビジネスローンを借りるとき、金利や手数料のほかに見落としやすい実費があります。契約書に貼る収入印紙です。紙で契約書を作れば印紙税がかかり、金額は借入額で変わります。一方、電子契約にすると0円です。この記事では、金銭消費貸借契約書にいくらの印紙が必要か、誰が払うのか、貼り忘れたらどうなるかを、国税庁の公表資料で確認します。税額表と電磁的記録の取扱いは、2026年9月29日に国税庁のタックスアンサーと質疑応答事例で表示されていた内容です。
金銭消費貸借契約書は印紙税の第1号文書です。借入額に応じて、100万円超500万円以下なら2千円、1千万円超5千万円以下なら2万円の印紙が要ります。
電子契約なら印紙はかかりません。国税庁は「印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません」と回答しています。
貼り忘れると本来の3倍の過怠税です。ただし税務調査を予知せずに自分から申し出れば1.1倍に軽くなります。貼ったのに消印していない場合も、その印紙の額面と同額の過怠税がかかります。
1つの契約で2通作れば、原則として2通とも課税対象です。「写し」と書いてあっても、相手方の署名押印や契約当事者の証明があれば課税されます。
金銭消費貸借契約書は「第1号文書」に当たる
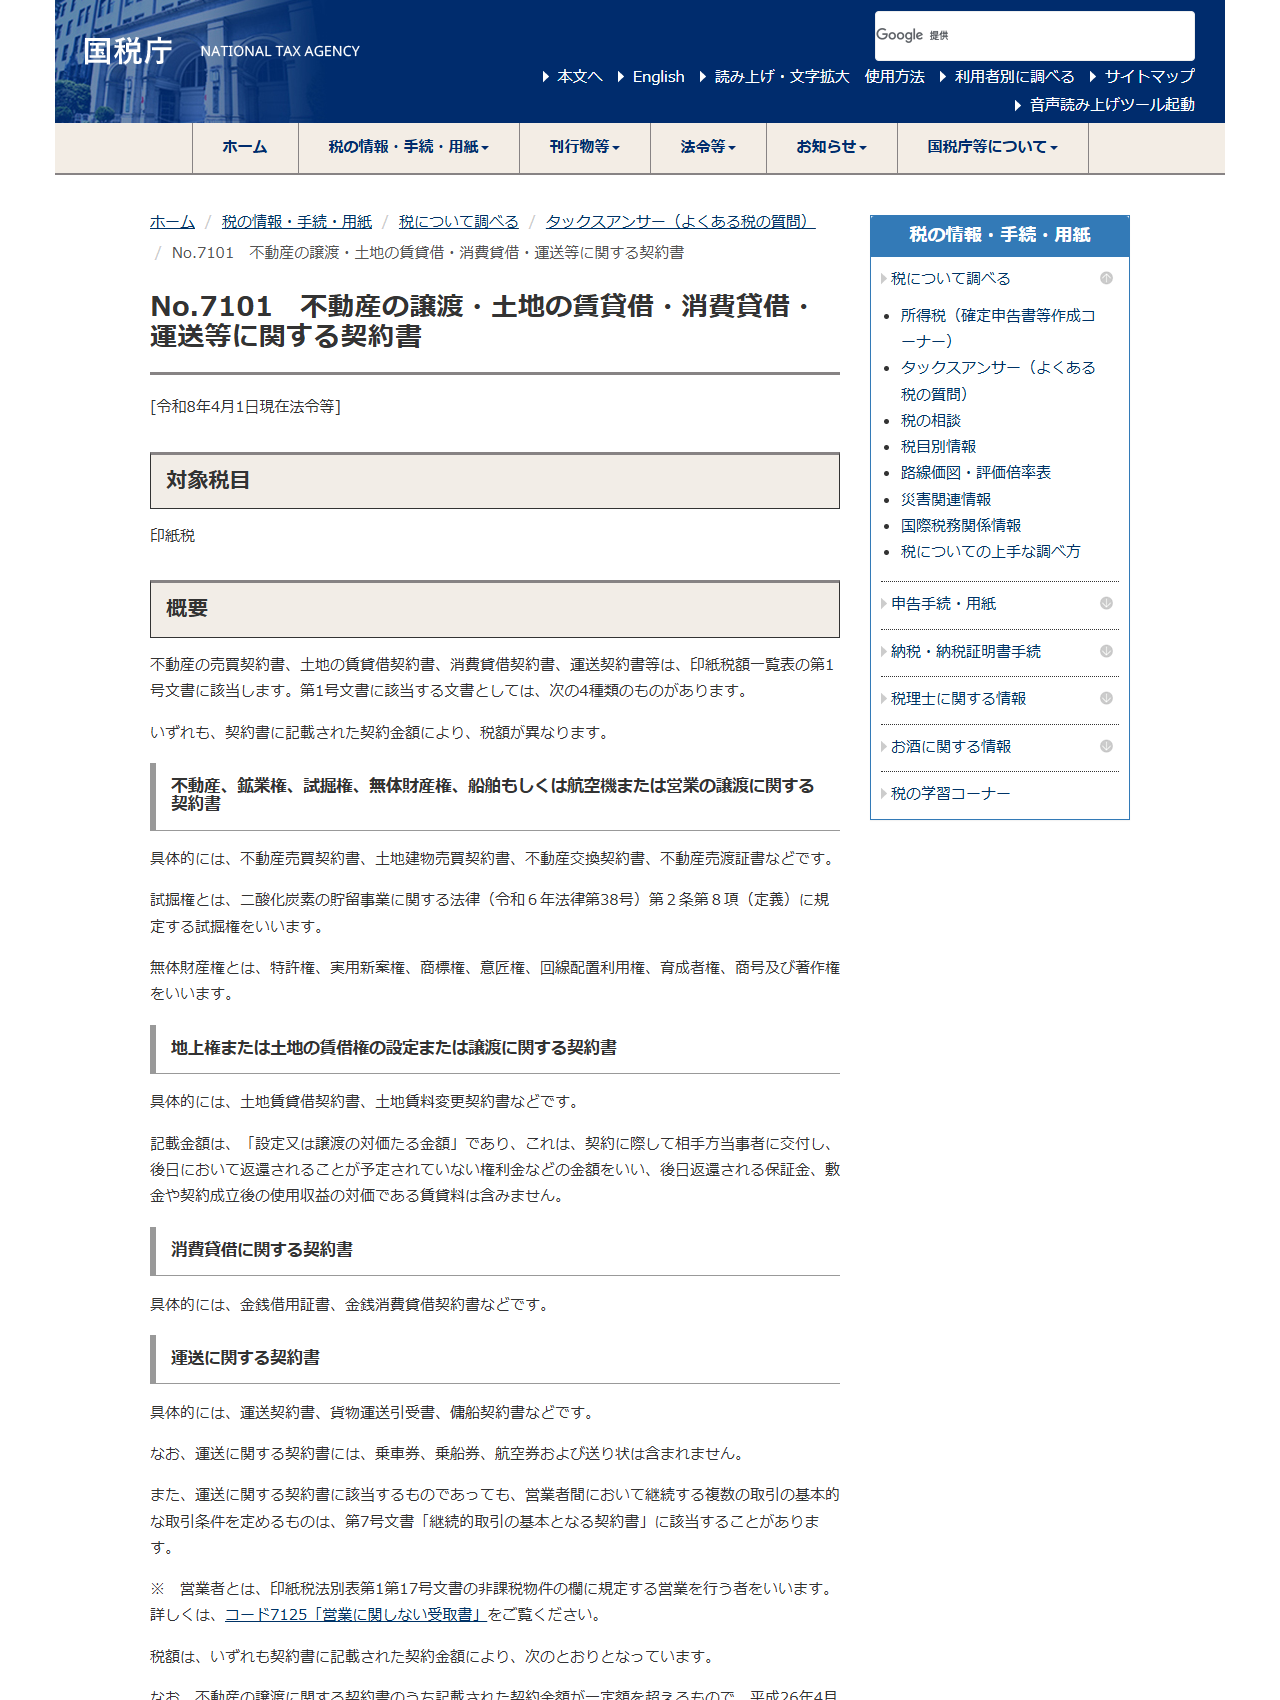
印紙税は、契約書の種類ごとに号数が決まっています。国税庁のタックスアンサーNo.7101は、第1号文書に当たるものとして4種類を挙げ、そのうちの1つが「消費貸借に関する契約書」だと説明しています。具体例として挙げられているのは、金銭借用証書と金銭消費貸借契約書です。
ビジネスローンで交わす契約書は、名前が「ローン契約書」「金銭消費貸借契約証書」「極度借入基本契約書」などさまざまですが、金銭の貸し借りを証明する内容であれば第1号文書として扱われます。表題ではなく中身で判断される点に注意してください。
いくら貼るのか。借入額ごとの印紙税額
第1号文書の印紙税額は、契約書に記載された契約金額によって12段階に分かれています。国税庁の印紙税額の一覧表(No.7140)がそのまま答えになります。
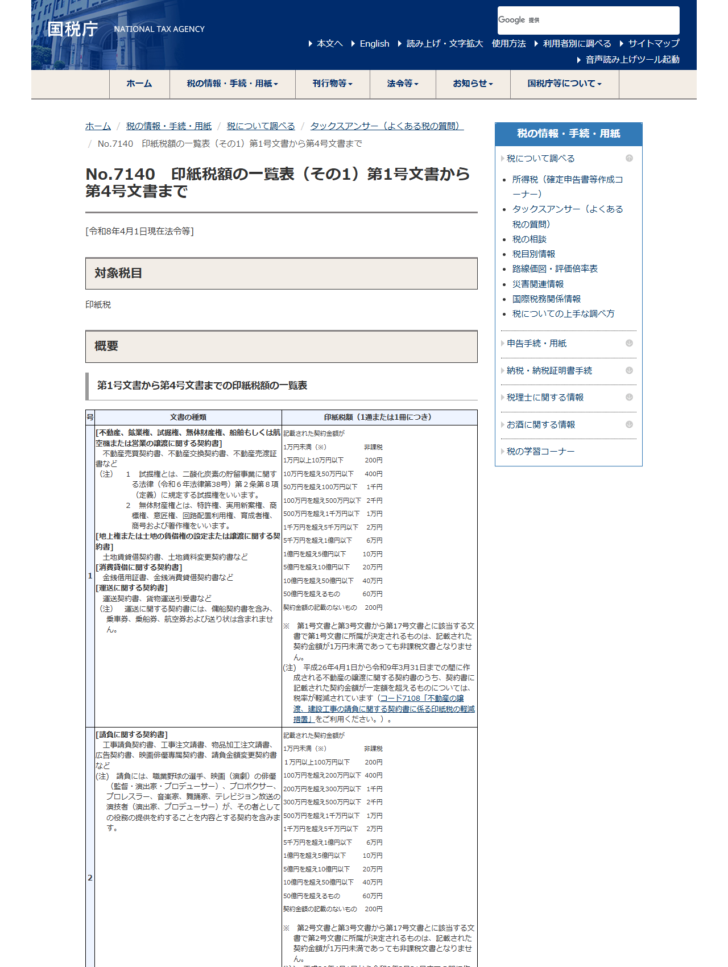
| 記載された契約金額 | 印紙税額(1通または1冊につき) |
|---|---|
| 1万円未満 | 非課税 |
| 1万円以上10万円以下 | 200円 |
| 10万円を超え50万円以下 | 400円 |
| 50万円を超え100万円以下 | 1千円 |
| 100万円を超え500万円以下 | 2千円 |
| 500万円を超え1千万円以下 | 1万円 |
| 1千万円を超え5千万円以下 | 2万円 |
| 5千万円を超え1億円以下 | 6万円 |
| 1億円を超え5億円以下 | 10万円 |
| 5億円を超え10億円以下 | 20万円 |
| 10億円を超え50億円以下 | 40万円 |
| 50億円を超えるもの | 60万円 |
| 契約金額の記載のないもの | 200円 |
借入額を実額に置き換えると、負担の感覚がつかみやすくなります。金利と並べると、印紙税は金額の小さい借入ほど相対的に重くなります。
| 借入額 | 印紙税額 | 借入額に対する割合 |
|---|---|---|
| 50万円 | 400円 | 0.080% |
| 100万円 | 1千円 | 0.100% |
| 300万円 | 2千円 | 0.067% |
| 500万円 | 2千円 | 0.040% |
| 1,000万円 | 1万円 | 0.100% |
| 3,000万円 | 2万円 | 0.067% |
| 5,000万円 | 2万円 | 0.040% |
| 1億円 | 6万円 | 0.060% |
段階のちょうど上限に当たる金額、たとえば500万円と1,000万円は、1円でも超えると税額が跳ね上がります。500万円ちょうどなら2千円ですが、500万1円になると1万円です。借入額を決める段階で意識しておくと、無駄な負担を避けられます。
電子契約なら印紙はかからない
紙をやめれば印紙税はゼロになります。これは解釈の余地がある話ではなく、国税庁が質疑応答事例で明示しています。
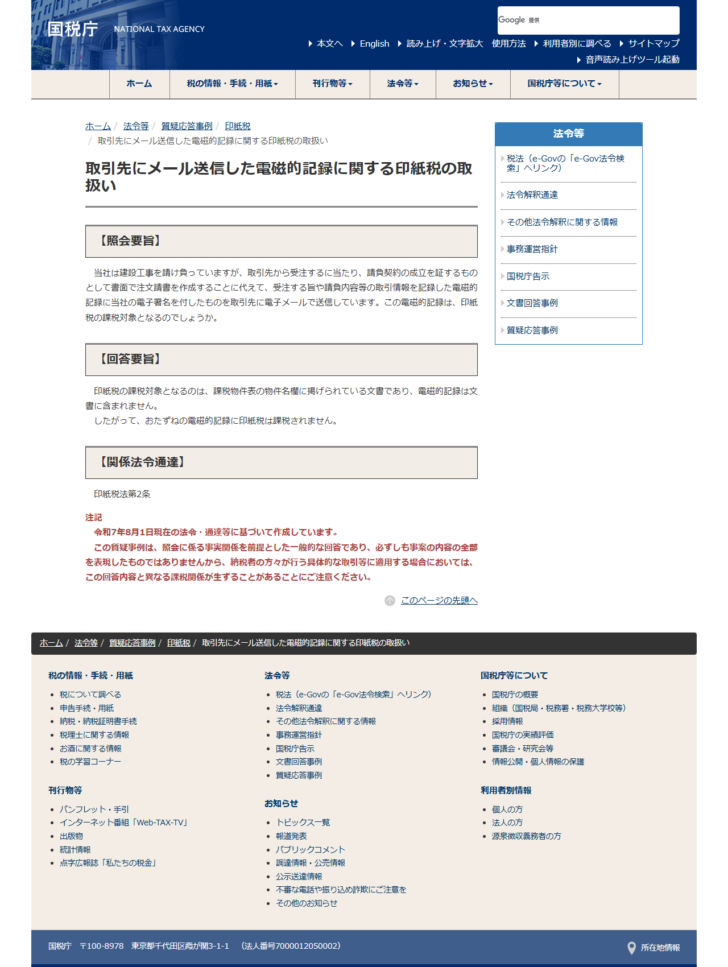
照会の内容は、書面で注文請書を作る代わりに、取引情報を記録した電磁的記録に電子署名を付けて相手方へ電子メールで送っている、というものです。これに対する回答は「印紙税の課税対象となるのは、課税物件表の物件名欄に掲げられている文書であり、電磁的記録は文書に含まれません。したがって、おたずねの電磁的記録に印紙税は課税されません」でした。関係法令通達として挙げられているのは印紙税法第2条です。
この回答は請負契約の注文請書についてのものですが、根拠は「電磁的記録は文書に含まれない」という印紙税法上の位置づけです。金銭消費貸借契約を電子契約で締結した場合も、紙の契約書を作らない限り課税文書は作成されていないことになります。ただし、電子で締結したあとに紙へ出力して署名押印し直せば、その紙が課税文書になります。
誰が払うのか。2通作ると2通ぶん
印紙税を納めるのは課税文書の作成者です。金銭消費貸借契約書は貸主と借主の双方が作成者となるため、どちらが負担するかは当事者間の取り決めによります。実務では、借主が負担する取り扱いが多く見られます。契約前に、誰がいくら負担するのかを確認しておいてください。
見落としやすいのが通数です。国税庁のNo.7120は、「一つの契約について2通以上の文書が作成された場合であっても、その全部の文書がそれぞれ契約の成立を証明する目的で作成されたものであれば、すべて印紙税の課税対象となります」と説明しています。2通作れば印紙も2枚必要です。
「写し」と書いてあっても課税されるとき・されないとき
課税される(1)
契約当事者の双方、または文書の所持者以外の一方の署名または押印があるもの。
課税される(2)
正本などと相違ないこと、または写し・副本・謄本等であることなどの契約当事者の証明のあるもの。
課税されない
所持する文書に自分だけの印鑑を押したもの。相手方に対して証明の用をなさないため、課税対象にならないと国税庁は説明しています。
この考え方を使うと、負担を抑える余地が出てきます。契約書の原本は1通だけ作り、もう一方は単なるコピー(当事者の証明を付けない写し)を保管する、という形です。ただし、あとで紛争になったときの立証のしやすさは原本を持つ側が有利です。金額と実務上の安全を見比べて決める話であって、常にコピーで済ませるべきという意味ではありません。
貼り忘れると3倍。自ら申し出れば1.1倍
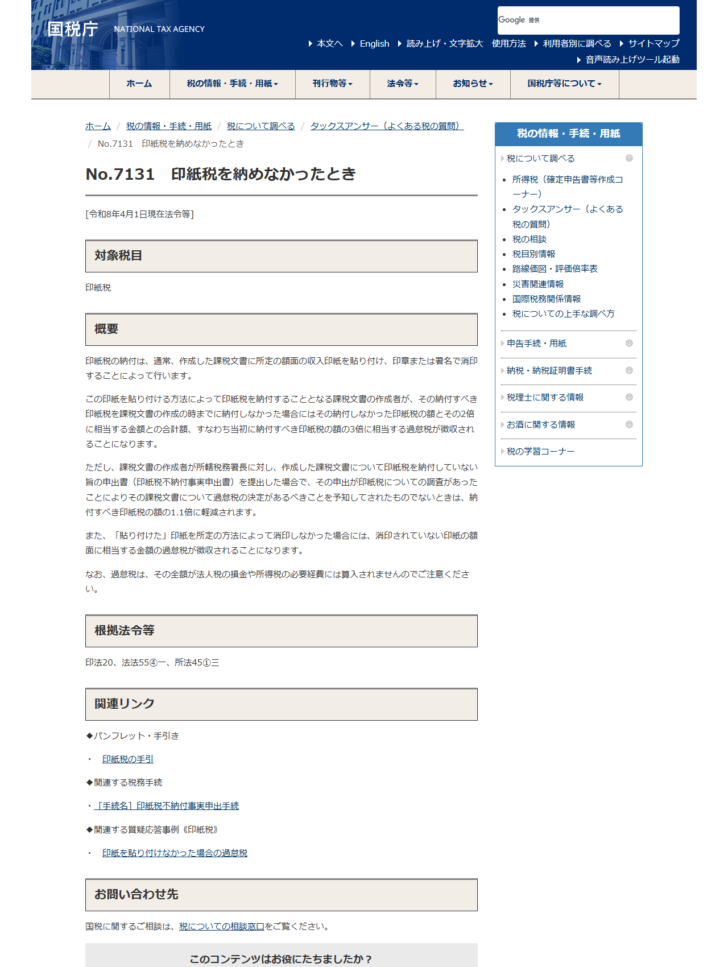
印紙を貼らなかった場合のペナルティは重めです。国税庁のNo.7131は、納付すべき印紙税を課税文書の作成の時までに納付しなかった場合、「その納付しなかった印紙税の額とその2倍に相当する金額との合計額、すなわち当初に納付すべき印紙税の額の3倍に相当する過怠税が徴収される」と書いています。
| 状況 | 徴収される額 | 借入3,000万円(印紙2万円)の場合 |
|---|---|---|
| 作成の時までに納付しなかった | 印紙税額の3倍 | 6万円 |
| 調査を予知せず、自ら不納付の申出書を提出した | 印紙税額の1.1倍 | 2万2,000円 |
| 貼り付けた印紙を所定の方法で消印しなかった | 消印されていない印紙の額面と同額 | 2万円 |
1.1倍への軽減には条件があります。所轄税務署長に印紙税不納付事実申出書を提出することと、その申出が「印紙税についての調査があったことによりその課税文書について過怠税の決定があるべきことを予知してされたものでない」ことです。調査の連絡を受けてから慌てて出しても軽減されません。
消印の忘れも過怠税の対象です。貼るだけでは納付したことにならず、印章または署名で消印する必要があります。
実務で負担を減らす3つの手
契約の前に決めておくこと
- 1. 電子契約が選べるか聞く
金融機関やノンバンクによっては、電子契約に対応しています。電子で締結すれば課税文書が作成されないため、印紙税はかかりません。紙と電子のどちらも選べる場合、印紙税のぶんだけ電子が有利です。 - 2. 何通作るかを確認する
2通作れば印紙も2枚です。原本1通+写しの保管という形にできるかを、契約の前に相手方へ確認します。 - 3. 段階の境目を意識する
500万円、1千万円、5千万円が税額の変わり目です。必要額が境目のすぐ上にある場合は、金額の決め方で負担が変わります。
印紙税は借入額に比例する費用ではないので、金利のように毎月効いてくるものではありません。一方で、契約時に確実に出ていく実費です。総返済額を比べるときは、ビジネスローン・シミュレーションで金利と事務手数料を並べたうえで、印紙税を加えて見てください。借り換えを検討する場合も、ビジネスローンの借り換えで整理した総返済額の比較に、新しい契約書の印紙税を足して判断することになります。
よくある質問
- 借入額が1万円未満なら印紙は不要ですか。
- 第1号文書の一覧表では、記載された契約金額が1万円未満のものは非課税とされています。ただし注記があり、第1号文書と第3号文書から第17号文書とに該当する文書で第1号文書に所属が決定されるものは、1万円未満でも非課税文書にならないとされています。
- 契約金額が書かれていない契約書はどうなりますか。
- 一覧表では「契約金額の記載のないもの」は200円とされています。極度額を定めない基本契約など、金額が特定されない文書がこれに当たることがあります。
- 電子契約で結んだあと、紙に印刷したら印紙が必要ですか。
- 単に控えとして印刷しただけであれば、それは契約の成立を証明する目的で作成された文書とは限りません。ただし印刷したものに双方が署名押印し直せば、その紙が課税文書になります。判断は文書の形態によるため、迷う場合は税務署または税理士に確認してください。
- 印紙代は貸主と借主のどちらが払うのですか。
- 納税義務は課税文書の作成者にあり、双方が作成者になる契約書では、負担の分け方は当事者の取り決めによります。契約前に確認してください。
- 収入印紙はどこで買えますか。
- 郵便局のほか、法務局や一部のコンビニエンスストアで販売されています。必要な額面が店頭にない場合があるため、高額の印紙は郵便局の窓口で確認するのが確実です。
- 貼り忘れに気づいたらどうすればいいですか。
- 所轄税務署長に印紙税不納付事実申出書を提出する手続きがあります。調査を予知せずに提出した場合、過怠税は納付すべき印紙税額の1.1倍に軽減されます。気づいた時点で動くほうが負担は小さくなります。
- 過怠税は経費になりますか。
- 過怠税は罰則的な性質を持つ税で、法人税の計算上は損金に算入できない取り扱いです。印紙税そのものは租税公課として処理できます。具体的な処理は顧問税理士にご確認ください。
出典
- 国税庁 タックスアンサー No.7101「不動産の譲渡・土地の賃貸借・消費貸借・運送等に関する契約書」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7101.htm(令和8年4月1日現在法令等。消費貸借に関する契約書は第1号文書、具体例は金銭借用証書・金銭消費貸借契約書)
- 国税庁 タックスアンサー No.7140「印紙税額の一覧表(その1)第1号文書から第4号文書まで」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm(令和8年4月1日現在法令等。1万円未満は非課税、100万円超500万円以下は2千円、1千万円超5千万円以下は2万円、50億円超は60万円、契約金額の記載のないものは200円)
- 国税庁 質疑応答事例「取引先にメール送信した電磁的記録に関する印紙税の取扱い」https://www.nta.go.jp/law/shitsugi/inshi/02/10.htm(電磁的記録は文書に含まれず印紙税は課税されない。関係法令通達は印紙税法第2条。令和7年8月1日現在の法令・通達等に基づく)
- 国税庁 タックスアンサー No.7131「印紙税を納めなかったとき」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7131.htm(令和8年4月1日現在法令等。未納付は3倍、印紙税不納付事実申出書の提出で1.1倍、消印しなかった場合は印紙の額面と同額)
- 国税庁 タックスアンサー No.7120「契約書の写し、副本、謄本等」https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7120.htm(令和8年4月1日現在法令等。2通以上作成した場合はすべて課税対象、署名押印や当事者の証明がある写しは課税、自分だけの印鑑を押したものは課税対象外)
掲載内容は2026年9月29日に国税庁のページで表示されていたものです。借入額に対する割合は当サイトが印紙税額を借入額で割って計算したもので、国税庁が示した数値ではありません。印紙税の取扱いは文書の形態によって変わります。個別の判断は所轄税務署または税理士にご確認ください。この記事は情報提供であり、税務上の助言ではありません。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング