アコムのビジネスサポートカードローンは、個人事業主だけが申し込める無担保のローンカードです。カードローンと同じ仕組みで枠を作り、その範囲で繰り返し借りられます。2026年に入ってから貸付利率の上限が変わっており、契約した時期によって適用される率が分かれています。ここではアコムが公式サイトで公表している内容だけを使って、条件と申込みの流れを整理します。
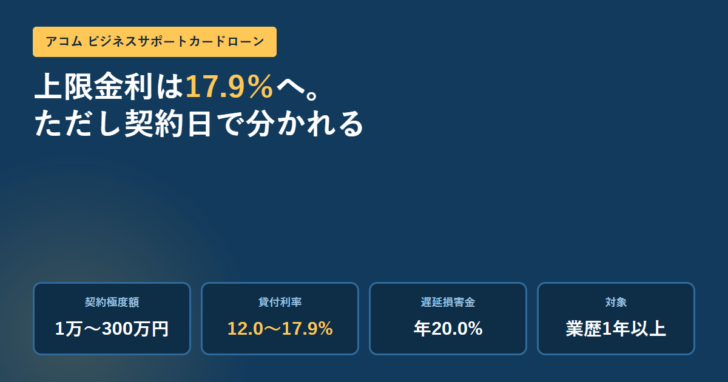
契約極度額は1万円〜300万円、貸付利率(実質年率)は12.0%〜17.9%です。ただし2026年1月5日までに極度方式基本契約を締結した場合は12.0%〜18.0%と注記されています。
対象は業歴1年以上の個人事業主で、当社基準を満たす方。担保・連帯保証人は不要、資金使途は自由です。
個人事業主は年収の3分の1を超える借入れも可能と明記されています。
アコム「ビジネスサポートカードローン」
アコム「ビジネスサポートカードローン」とは
 アコム「ビジネスサポートカードローン」は、 アコム株式会社が提供している個人事業主向けのローンカード型のビジネスローンです。アコムは言わずと知れた大手消費者金融ですが、個人事業主・自営業者向けの無担保ローンとして「ビジネスサポートカードローン」を扱っているのです。
ビジネスローンですので、運転資金、つなぎ資金、起業資金、設備投資、仕入資金、従業員の給与支払い資金、納税資金など事業性資金の資金調達であれば何にでも利用することが可能です。
アコム「ビジネスサポートカードローン」の大きな特徴は「大手消費者金融の信頼性」「最短即日融資」「最短30分審査」「ローンカード型のビジネスローン」「個人事業主のみ利用可能」「最高300万円までの借入が可能」「総量規制の対象外」「利用限度額内で何度でも利用できる」「毎月の最低返済額が少額」「自動契約機(むじんくん)で契約可能」という点が挙げられます。
アコムのビジネスローンであれば、個人でアコムから借りるのとは違い、総量規制の対象がになるため、年収を気にせずに利用することができます。また、「自動契約機(むじんくん)」でのカード発行もできるので、家族にばれずに借り入れをすることも可能です。
上限金利は高いものの、利便性や信頼性ではトップクラスのビジネスローンですので、信頼できる会社のビジネスローンを利用したい方におすすめできるビジネスローンです。
アコム「ビジネスサポートカードローン」商品概要
| 金融機関名 | アコム株式会社 |
| 本社所在地(都道府県) | 東京都 |
| タイプ | ローンカード型ビジネスローン |
| 下限金利 | 12.00% |
| 上限金利 | 18.00% |
| 最大限度額 | 300万円 |
| 金利タイプ | 固定金利 |
| 事務手数料 | 0円 |
| 毎月の最低返済額 | - |
| 個人事業主の利用 | ○ ※業歴1年以上 |
| 法人経営者の利用 | - |
| 融資スピード | 最短即日 |
| 最長返済期間 | 89カ月 |
公式が公表している商品概要
アコムの商品案内ページに掲載されている商品概要は次のとおりです。数値はすべて公式ページの記載をそのまま写しています。
| 項目 | 公式の記載 |
|---|---|
| 契約極度額 | 1万円〜300万円 |
| 貸付利率(実質年率) | 12.0%〜17.9%(2026年1月5日迄に極度方式基本契約を締結した場合は12.0%〜18.0%) |
| 資金使途 | 自由 |
| 返済方式 | 定率リボルビング方式 |
| 返済期間・返済回数 | 最終借入日から最長8年7ヵ月・1〜89回 |
| 遅延損害金(年率) | 20.0% |
| 貸付対象者 | 業歴1年以上の個人事業主の方で当社基準を満たす方 |
| 担保・連帯保証人 | 不要 |
遅延損害金の20.0%は、利息制限法が定める上限と同じ水準です。返済が遅れた場合の負担は、貸付利率よりも重くなります。期限の利益を失う条件とあわせて、一括請求はいつ起きるかを先に押さえておくと判断を誤りません。
上限金利は契約時期で分かれている
公式ページの貸付利率の欄には、17.9%という数字と並んで注記が付いています。2026年1月5日までに極度方式基本契約を締結した場合は12.0%〜18.0%、というものです。つまり、これから申し込む人の上限は17.9%、それ以前に枠を作った人は18.0%という二本立てです。
0.1ポイントの違いは小さく見えますが、上限に張り付いた状態で長く借りると差が出ます。すでに契約している人が新しい利率の適用を受けられるかどうかは公式ページに書かれていないため、この記事では断定しません。気になる場合は契約中の会員サイトか問い合わせ窓口で確認してください。
なお、このページに埋め込んでいる比較用のスペック表は、改定前の18.00%という値のまま掲載されています。表の数値は当サイトの商品データを正本としており、更新には別の手続きが必要です。現時点で正しいのは、上の公式記載のほうです。
対象は個人事業主だけ。法人の代表者は入らない
いちばん間違えやすいのが対象者です。公式ページは貸付対象者を「業歴1年以上の個人事業主の方で当社基準を満たす方」としたうえで、注記でこう補っています。「個人事業主とは、法人化されていない事業の代表者のことです。社員が1人でも株式会社などの代表者の方は、個人事業主ではありません。」
株式会社や合同会社を設立している時点で、この商品の対象からは外れます。法人名義で借りたい場合は別の商品を探すことになります。また、業歴1年以上という条件があるため、開業直後の事業者も対象になりません。
| 申込者 | 対象になるか | 根拠 |
|---|---|---|
| 業歴1年以上の個人事業主 | 対象 | 貸付対象者の記載 |
| 開業1年未満の個人事業主 | 対象外 | 業歴1年以上という条件 |
| 株式会社・合同会社の代表者 | 対象外 | 「社員が1人でも株式会社などの代表者の方は、個人事業主ではありません」 |
| 法人名義での借入れ | 対象外 | 商品名のとおり個人事業主向け |
必要書類は契約極度額で変わる
提出書類は一律ではありません。公式ページは、直近1期分の確定申告書(第一表)の写しを基本としたうえで、契約極度額が100万円を超える場合には追加の書類を求めています。
| 契約極度額 | 必要な書類 |
|---|---|
| 100万円以下 | 直近1期分の確定申告書(第一表)の写し |
| 100万円超(青色申告) | 上記に加えて、直近1期分の青色申告決算書の写し |
| 100万円超(白色申告) | 上記に加えて、直近1期分の収支内訳書の写し |
確定申告書の写しが前提になっているため、申告をしていない、あるいは直近1期分が手元にない状態では申し込みが進みません。書類の準備に時間がかかる可能性がある点は、最短即日という表示とは別に見ておく必要があります。
年収の3分の1を超えても借りられる理由
公式ページは4つのポイントの1つ目に「年収の3分の1を超えるお借入も可能」を挙げ、「個人事業主のお客さまは、年収の3分の1を超えるお借入も可能です」と説明しています。これは貸金業法の総量規制に例外があるためで、事業用の資金として貸し付ける場合に適用されます。
ただし、無制限に借りられるという意味ではありません。契約極度額の上限は300万円で、審査も当然あります。総量規制の枠組みそのものについてはビジネスローンに総量規制は適用されるのかで条文とともに整理しています。
申込みから借入れまでの流れ
公式ページに示されている手順は2段階ですが、個人事業主向けならではの注意が2つ付いています。
STEP 1
申込みと必要書類の提出
インターネットや自動契約機など複数の方法で申し込めます。申込み後に必要書類を提出して審査へ進みます。
注意
カードローンとの同時審査になる
公式ページに「カードローンとビジネスサポートカードローンの同時審査となります」と注記されています。事業用だけを単独で審査する形ではありません。
注意
先に電話が必要な場合がある
すでにアコムを利用中の人、希望契約金額と他社借入金額の合計が年収の3分の1を超えるかもしれない人は、申込みの前に専用番号へ電話するよう案内されています。
STEP 2
契約と借入れ
審査結果の内容に同意すれば契約手続きは完了し、契約後はすぐに借入れできると案内されています。
すでにアコムのカードローンを使っている場合は、ビジネスサポートカードローンへの切り替えができるとも案内されています。新規に枠を作り直すのではなく、いまの契約を事業用に振り替える選択肢がある、ということです。
向いている場合と、向かない場合
向いているのは、業歴が1年を超えていて、必要額が300万円までに収まり、使う時期が読めない個人事業主です。枠を作っておけば必要なときだけ引き出せるため、仕入れや納税のように金額と時期が変動する支出と相性がよくなります。
向かないのは、長期で大きな資金を低い金利で調達したい場合です。上限が17.9%で、しかも定率リボルビング方式のため、残高が大きいまま長く持つと利息の総額が膨らみます。設備投資のように返済期間が長くなる用途では、公的融資や金融機関のプロパー融資を先に検討する場面が多くなります。
アコム「ビジネスサポートカードローン」金利
| 金利タイプ | 固定金利 |
| 50万円借入時金利 | 12.00%~18.00% |
| 100万円借入時金利 | 12.00%~15.00% |
| 200万円借入時金利 | 12.00%~15.00% |
| 300万円借入時金利 | 12.00%~15.00% |
| 400万円借入時金利 | - |
| 500万円借入時金利 | - |
| 1000万円借入時金利 | - |
アコム「ビジネスサポートカードローン」限度額
| 事務手数料 | 0円 |
アコム「ビジネスサポートカードローン」毎月の最低返済額
| 毎月の最低返済額 | - |
アコム「ビジネスサポートカードローン」法人・個人利用
| 個人事業主の利用 | ○ ※業歴1年以上 |
| 法人経営者の利用 | - |
アコム「ビジネスサポートカードローン」融資スピード
| 融資スピード | 最短即日 |
アコム「ビジネスサポートカードローン」借入方法
| 借入方法 | 銀行振込 |
よくある質問
法人でも申し込めますか
申し込めません。公式ページは「社員が1人でも株式会社などの代表者の方は、個人事業主ではありません」と明記しています。
上限金利は18.0%ではないのですか
2026年9月19日時点の公式記載は12.0%〜17.9%です。18.0%は、2026年1月5日までに極度方式基本契約を締結した場合の値として注記されています。
開業したばかりでも使えますか
使えません。貸付対象者は業歴1年以上の個人事業主とされています。
事業資金以外にも使えますか
資金使途は自由と記載されています。
この記事が参照した一次情報
- アコム「ビジネスサポートカードローン(個人事業主向け)」:商品概要、4つのポイント、申込みの流れ、必要書類、貸付対象者
掲載内容は2026年9月19日に公式サイトで確認したものです。条件は変更されることがあるため、申込み前に公式サイトで最新の記載を確認してください。
アコム「ビジネスサポートカードローン」
良い点
- 大手消費者金融の信頼
- ローンカード型のビジネスローン
- 最短30分審査
- 最高300万円までの借入が可能
- 最短即日融資
悪い点
- 上限金利が高い
- 借入限度額が低い




 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
金利の低さ
4
知名度や安心感
6
融資までのスピード
10
使いやすさ
10
限度額が大きい
10
8点/10点
とても満足
職種:卸売業、小売業
ビジネスローン利用額/限度額:100万円~150万円未満
ビジネスローン適用金利:17.5%
融資スピード:申込みから1営業日
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:返済の自由度
最短即日融資ができるから
極度額の範囲内で何度でも借入返済ができるから
知名度の高い金融機関だから
運転資金
ビジネスローン完済までの期間:3年~5年未満
ビジネスローンを利用した経緯
まだ、若い頃の話です。営業の仕事をしており、結婚して、子供も生まれ、給与は基本的に、生活費に充てていました。(役所から、児童福祉手当が出るくらい、給与が少なかったです)当然、小遣いも有りませんでしたし、何よりも、仕事で、お客様の処へ行く、旅費も有りませんでした。いまのように、法人カードも有りませんでしたし、常に、お金に困っていまいしました。会社にて、旅費精算後、入金されるまでのタイムラグが、2週間有ったのが、大きな要因です。この間に、遠方への出張が入りますと、もうどうしようもありませんでした。また、同僚や部下と、食事をしたり、飲んだりする時に、使用できるお金も無く、かと言って、付き合いを無視することもしたくなかったので、当時は、サラ金と言っていましたが、お金を借りました。
選択したビジネスローンを利用していて良かった点・満足しているところ
まず、第一点は、審査が早かったことです。 一応、大手と呼ばれる企業に勤めていことが大きかったのか、審査は、申し込んだ翌日に通り、お金を借りることが出来ました。二つ目は、支店がほぼ日本全国にあったことです。突然の出張、それも遠方までです。(例、大阪から山形)航空券の購入や、新幹線の乗車券購入時にも、空港や駅の近く、近くに支店が有り、お金が引き出せたのを覚えおております。 また、訪問先でも、主要駅の近所には、支店が有り、お金を引き出せました。このように、あまり、お金の心配をしなくて良くなったことで、心に余裕が生まれ、仕事もそれなりに、上手くいくようになりました。その後、少しづつですが、給与も上がり、無事に完済しました。
選択したビジネスローンを利用していて悪かった点・不満
1.金利が結構高かったので、借り入れ元金を減らしていくのが、大変でした。他のノンバンクへの借り換えも検討のため、相談に何件か訪問しましたが、その当時は、どこもそんなに金利が変わらず、結局、借り換えはしませんでした。上記の利便性と金利は相殺と割り切りました。二番目は、融資をしてくれた担当者が、非常に、友達、同僚等を、紹介して欲しいと、しつこかったです。当時、携帯もなく、人から人へ手繰っていくしか、無かったのですが、「5人紹介してくれたら、金利を下げます」と言われ、一瞬、心が動いたことを覚えています。小生同様、お金に困っている同僚がいましたが、本人の同意なく、紹介することは憚られました。今と違い、この手の借金が会社に知れると、問題になる状況でした。