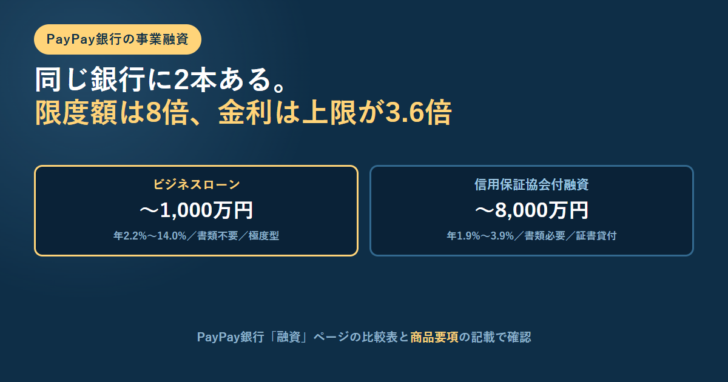
PayPay銀行で事業資金を借りようとすると、入口が2つあります。ビジネスローンと、事業性融資(保証協会付融資)です。同じ銀行の同じメニューにありながら、限度額は8倍、金利の上限は3.6倍の差があり、審査に出す書類の有無も逆です。公開されている商品要項と比較表から、どちらを選ぶべきかを切り分けます。
ビジネスローンは10万円から1,000万円まで、年2.2%〜14.0%です。極度型で、申し込み時の書類提出は原則不要とされています。
事業性融資(保証協会付融資)は最大8,000万円、年1.9%〜3.9%です。証書貸付で、書類は必要と明記されています。
法人と個人事業主で条件が違います。法人には業歴2年以上または決算2期終了という要件があり、原則として代表者の連帯保証が必要です。個人事業主は担保・保証人とも不要です。
保証会社はどちらもアイフル株式会社です。ビジネスローンの利用には、PayPay銀行の「ビジネスアカウント」が要ります。
同じメニューに2本ある。使い分けは金額と期間
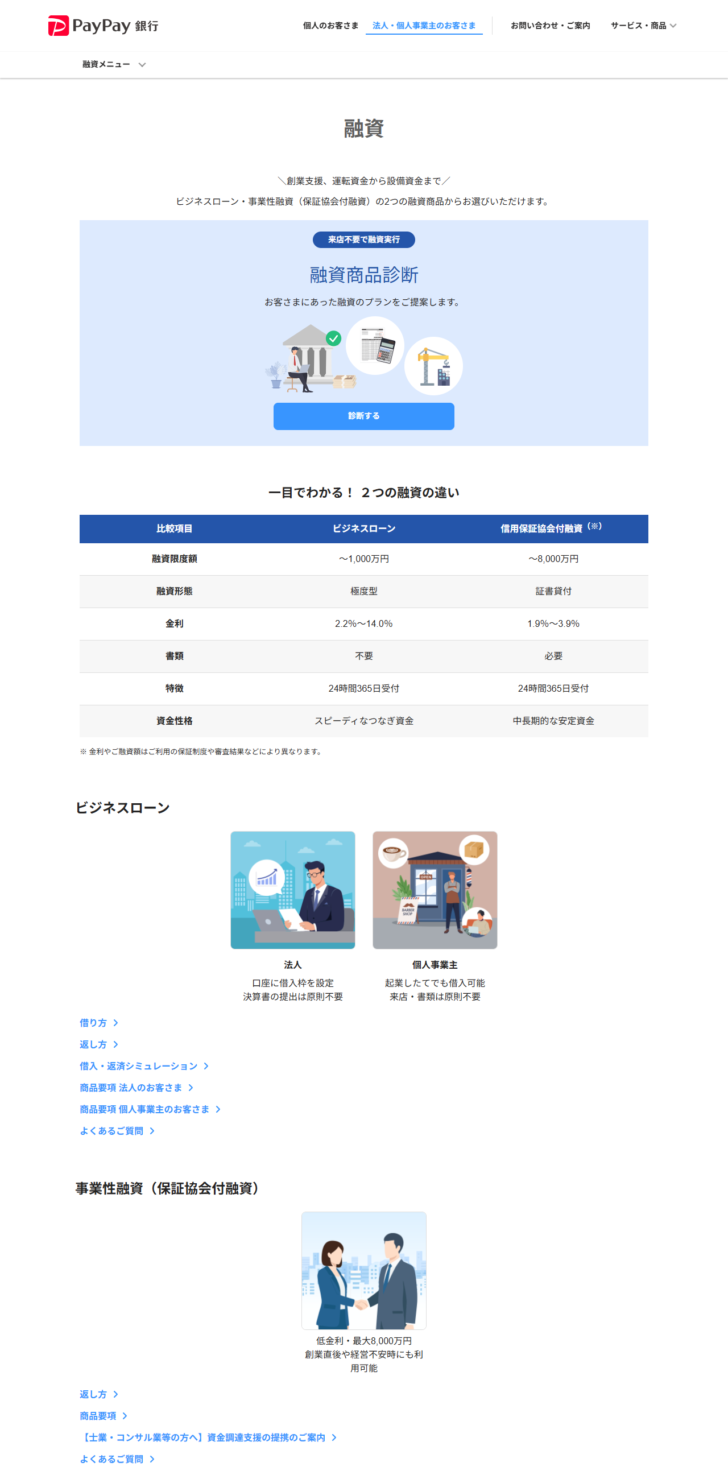
PayPay銀行は「融資」のページで、ビジネスローンと事業性融資(保証協会付融資)を比較表にして並べています。資金性格の欄に書かれている言葉が、使い分けをいちばん端的に示しています。
| 比較項目 | ビジネスローン | 信用保証協会付融資 |
|---|---|---|
| 融資限度額 | 〜1,000万円 | 〜8,000万円 |
| 融資形態 | 極度型 | 証書貸付 |
| 金利 | 2.2%〜14.0% | 1.9%〜3.9% |
| 書類 | 不要 | 必要 |
| 特徴 | 24時間365日受付 | 24時間365日受付 |
| 資金性格 | スピーディなつなぎ資金 | 中長期的な安定資金 |
保証協会付のほうには、金利や融資額は利用する保証制度や審査結果などにより異なるという注記が付いています。表の1.9%〜3.9%は、あくまで幅として示されたものです。
ビジネスローンの条件は法人と個人事業主で違う
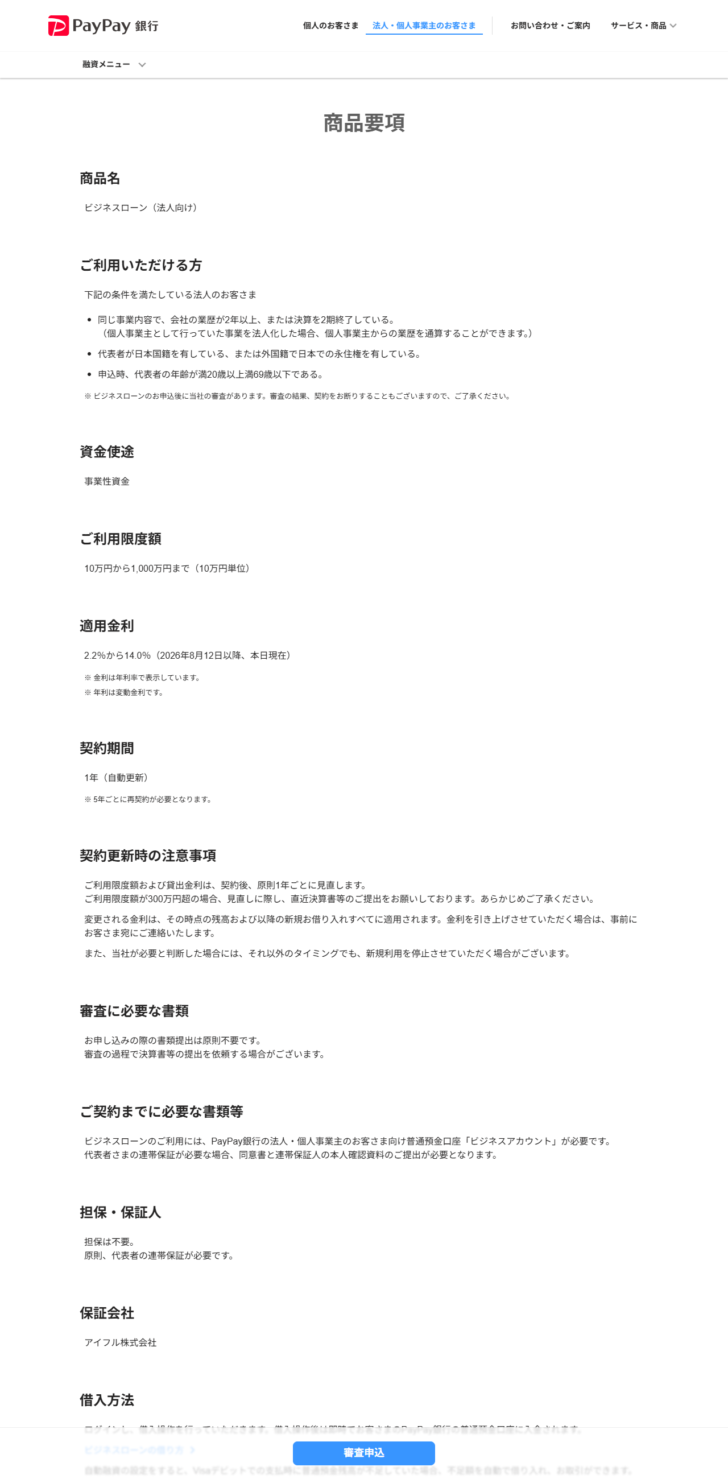
ビジネスローンは1つの商品に見えて、商品要項が法人向けと個人事業主向けの2本に分かれています。金額と金利は共通ですが、申し込める人の条件と保証の扱いが違います。
| 項目 | 法人向け | 個人事業主向け |
|---|---|---|
| 業歴の条件 | 同じ事業内容で業歴2年以上、または決算を2期終了していること | 記載なし |
| 年齢 | 申込時、代表者が満20歳以上満69歳以下 | 申込時、満20歳以上満69歳以下 |
| 国籍 | 代表者が日本国籍または日本での永住権 | 日本国籍または日本での永住権 |
| 資金使途 | 事業性資金 | 事業性資金 |
| 利用限度額 | 10万円から1,000万円まで(10万円単位) | 10万円から1,000万円まで(10万円単位) |
| 適用金利 | 2.2%から14.0%(2026年8月12日以降) | 2.2%から14.0%(2026年8月12日以降) |
| 担保・保証人 | 担保は不要。原則、代表者の連帯保証が必要 | 不要 |
| 審査に必要な書類 | 原則不要。審査の過程で決算書等を求める場合がある | なし |
| 300万円超の見直し | 直近決算書等の提出 | 直近所得証明資料の提出 |
| 保証会社 | アイフル株式会社 | アイフル株式会社 |
法人の「業歴2年以上、または決算を2期終了している」という条件には続きがあります。個人事業主として行っていた事業を法人化した場合、個人事業主からの業歴を通算することができると明記されています。法人成りの直後でも、前身の期間を数えられるという意味です。
個人事業主は「起業したてでも借入可能」と書かれている
個人事業主向けの要項には、業歴に関する条件がありません。PayPay銀行は融資ページの個人事業主の欄に「起業したてでも借入可能」「来店・書類は原則不要」と書いています。
図1 個人事業主向けで条件が緩い3点
業歴の条件が無い
法人向けにある「業歴2年以上、または決算2期終了」が、個人事業主向けの要項には書かれていません。
担保も保証人も不要
法人は原則として代表者の連帯保証が必要ですが、個人事業主は担保・保証人とも「不要」と書かれています。
審査に必要な書類は「なし」
法人向けが「原則不要」であるのに対し、個人事業主向けは「なし」と書かれています。ただし契約までに別の資料を求められる場合があります。
契約までに必要な書類として、個人事業主向けには事業実態の確認できる資料、所得証明資料、永住権または特別永住権の確認できる資料、古物商許可証などが挙げられています。審査の過程で求められる形です。
返済額は残高で階段状に決まる
極度型なので、返済は毎月の約定返済です。約定返済額は、前回借入直後の利用残高によって段階的に決まります。元本と利息の合計額です。
| 利用残高 | 約定返済額 | 利用残高 | 約定返済額 |
|---|---|---|---|
| 1円以上10万円以下 | 2,000円 | 300万円超400万円以下 | 60,000円 |
| 10万円超50万円以下 | 10,000円 | 400万円超500万円以下 | 70,000円 |
| 50万円超100万円以下 | 20,000円 | 500万円超600万円以下 | 80,000円 |
| 100万円超200万円以下 | 30,000円 | 600万円超700万円以下 | 90,000円 |
| 200万円超300万円以下 | 40,000円 | 700万円超800万円以下 | 110,000円 |
| — | — | 900万円超1,000万円以下 | 130,000円 |
図2 返済で押さえる5つの決まり
- 返済日は3つから選ぶ。10日、20日、月末のうち希望する日です。土日祝と12月31日〜1月3日にあたる場合は翌営業日になります。
- 一部返済しても約定返済額は変わらない。公式に明記されています。一部返済した月も、当月の約定返済は必要です。
- 利息が約定返済額を超えたら、その利息額が約定返済額になる。残高が小さくても、利息分は必ず払う設計です。
- 最初の返済はスキップされることがある。借入残高0円から借りた場合、借入日を含む20日以内に来る約定返済日はスキップされ、1か月先から返済が始まります。
- 手数料はなし、遅延損害金は年20.00%。商品要項にそう書かれています。
契約は1年ごとの自動更新。5年ごとに再契約
契約期間は1年で自動更新ですが、5年ごとに再契約が必要とされています。さらに、限度額と貸出金利は契約後、原則1年ごとに見直されます。
見直しの結果として金利が変わる場合、その時点の残高と以降の新規借り入れすべてに適用されます。引き上げの場合は事前に連絡があると書かれています。また、銀行が必要と判断した場合には、それ以外のタイミングでも新規利用を停止することがあるとされています。
借りられる状態を長く保ちたい場合、この「1年ごとの見直し」は資金繰りの前提に入れておく必要があります。つなぎ資金としての位置づけは、つなぎ資金の選び方で扱っている考え方と重なります。
提携商品は新規受付が終了している
PayPay銀行の融資メニューには、新規受付終了の商品という欄があります。他社との提携商品として、3つが挙げられています。
図3 融資メニューに載っている商品の現在
現行の商品
ビジネスローン(法人向け・個人事業主向け)と、事業性融資(保証協会付融資)の2本です。
招待者限定
PayPay店舗専用ローンが、招待者限定商品として別に置かれています。
新規受付終了
他社との提携商品として、ヤフー出店者専用、USS会員専用、freee会員専用の3つのビジネスローンが、新規受付終了の欄に並んでいます。
過去に「ヤフー出店者専用のビジネスローン」として紹介されていたものは、この欄に入っています。検索で出てくる解説記事の一部は、受付終了前の内容のままです。申し込む前に、PayPay銀行の融資メニューで現行商品かどうかを確認してください。
保証協会付を選ぶべき場面
金額と金利だけを見れば、保証協会付融資のほうが有利です。それでもビジネスローンに意味があるのは、書類と速度の違いです。
図4 どちらを選ぶかの判断順
- 必要額が1,000万円を超えるか。超えるならビジネスローンでは足りません。保証協会付の枠は8,000万円までです。
- いつまでに必要か。ビジネスローンは借入操作後、即時でPayPay銀行の普通預金口座に入金されます。保証協会付は書類の準備と審査に時間がかかります。
- 決算書を出せる状態か。保証協会付は書類が必要です。ビジネスローンは申し込み時点では原則不要です。
- 返済期間をどう置くか。極度型は毎月の約定返済、証書貸付は返済計画を決めて借りる形です。
- 保証料まで含めて比べる。保証協会付は金利とは別に信用保証料がかかります。計算の仕方は信用保証料は何の対価か?で扱っています。
保証協会付融資そのものの仕組みは信用保証協会とは?に、どの協会へ申し込むかは信用保証協会は全国に51にまとめています。
よくある質問
- PayPay銀行ビジネスローンの金利はいくらですか。
- 年2.2%から14.0%です(2026年8月12日以降、本日現在と記載)。変動金利で、法人向けと個人事業主向けで同じ幅です。
- いくらまで借りられますか。
- 10万円から1,000万円までで、10万円単位です。保証協会付融資なら最大8,000万円です。
- 決算書は必要ですか。
- 申し込みの際は原則不要です。ただし審査の過程で決算書等の提出を依頼する場合があり、限度額が300万円を超えると年1回の見直しで直近決算書等の提出を求められます。
- 起業したばかりでも申し込めますか。
- 個人事業主向けの要項には業歴の条件がありません。法人向けには業歴2年以上または決算2期終了という条件があり、個人事業主から法人化した場合は業歴を通算できます。
- 連帯保証人は必要ですか。
- 法人向けは原則として代表者の連帯保証が必要です。個人事業主向けは担保・保証人とも不要と書かれています。
- 口座を持っていなくても使えますか。
- 使えません。ビジネスローンの利用には、法人・個人事業主向けの普通預金口座「ビジネスアカウント」が必要です。
この記事が参照した一次情報
- PayPay銀行「融資」(ビジネスローンと事業性融資の比較表)
https://www.paypay-bank.co.jp/business/loan/index.html - PayPay銀行「商品要項(ビジネスローン・法人向け)」
https://www.paypay-bank.co.jp/business/loan/corporation/about.html - PayPay銀行「商品要項(ビジネスローン・個人事業主向け)」
https://www.paypay-bank.co.jp/business/loan/soleproprietor/about.html - PayPay銀行「事業性融資(保証協会付融資)とは」
https://www.paypay-bank.co.jp/business/loan/cgc/index.html
ジャパンネット銀行「ビジネスローン」
良い点
- 銀行ビジネスローンという信頼性
- 最高3,000万円までの借入ができる
- Yahoo!ショッピング、ヤフオク!出店者向けのビジネスローンは上限金利が低金利
悪い点
- 銀行ビジネスローンという信頼性
- Yahoo!ショッピング、ヤフオク!出店者、クラウド型会計ソフトfreee会員、中古車オートオークションUSS会員しか利用できない
- 審査が厳しいことが想定される最長12カ月しか借入ができない
- 融資まで1週間~2週間




 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング
金利の低さ
7
知名度や安心感
9
融資までのスピード
9
審査の通りやすさ
9
限度額が大きい
10
8.8点/10点
とても満足
職種:サービス業(他に分類されないもの)
ビジネスローン利用額/限度額:150万円~200万円未満
ビジネスローン適用金利:5%
融資スピード:申込みから2営業日
ビジネスローンの資金使途:起業資金
このビジネスローンを選んだ理由:安心感
返済の自由度
利用限度額の大きさ
起業資金
ビジネスローン完済までの期間:6か月~1年未満
ビジネスローンを利用した経緯
以前勤めていた会社から独立して、事業を行う為に起業する資金が必要でしたのでビジネスローンを活用しました。必要な資金の2/3以上はありましたので、残りの金額を銀行から借りることにしました。借りる前は友人・知人に相談をしてクラウドファンディングなどで資金を募ろうと思いましたが、開業までの時間が短かったこともあり、一番確実に資金を手に入れる方法はビジネスローンだと考えました。それからビジネスローンについて銀行・ノンバンクなどどちらがいいのかいろいろと調べて、ジャパンネット銀行を選びました。ジャパンネット銀行を選んだ理由は、ネットだけで融資まで完結し、限度額の範囲内なら何度でも借入可能というところです。
選択したビジネスローンを利用していて良かった点・満足しているところ
良かった点はいくつかありますが、一番良かったのは金利の低さです。最低金利が1.45%とこれでも十分低いのは言うまでもなく、最高金利でも8.20%という安さでした。実際に融資を受けた時の金利が5%ととても安かったことを覚えています。あとは、ジャパンネット銀行はYahoo!とも提携していましたので、そのブランド知名度から安心して融資を受けることができました。さらに、利用限度額の範囲であれば何回でも利用できるという便利さです。ビジネスを軌道に乗せるためにオフィスに寝泊まりし、自由時間も犠牲にしていたので、ネットですべて手続きが完了するのもとても助かりました。おかげで、資金が足りなくなっtらどうしようという不安を解消することができました。
選択したビジネスローンを利用していて悪かった点・不満
私もそうでしたが、ビジネスアカウントを持っていない人はアカウントが必要になります。そもそもジャパンネット銀行に口座を持っていなかったりすると、ビジネスアカウント開設の審査も別途受けなくてはいけません。私はそのまま審査を通ったので良かったですが、万が一審査に落ちてしまった場合はさらに時間を要することになるでしょう。ちなみに審査に要する時間は約3週間でした。もう少しスピーディーな対応をしてもらえると有り難いです。ジャパンネット銀行には5種類のビジネスローンがあるのですが、その中でも「個人事業主ローン」と「法人ローン」は高金利です。最高金利も約14%ですので、銀行のビジネスローンとしてはやや高いかなという印象を受けました。
金利の低さ
8
知名度や安心感
8
融資までのスピード
9
審査の通りやすさ
8
限度額が大きい
5
6.6点/10点
満足
職種:複合サービス事業
ビジネスローン利用額/限度額:1万円~5万円未満
ビジネスローン適用金利:13.25%
融資スピード:申込みから1営業日
ビジネスローンの資金使途:運転資金
このビジネスローンを選んだ理由:極度額の範囲内で何度でも借入返済ができるから
来店不要
運転資金
ビジネスローン完済までの期間:~6か月未満
ビジネスローンを利用した経緯
個人事業主として独立したときに、初期投資としてかなりの金額を使用してしまっていたことで、生活資金をひっ迫していました。すでにいくつかの仕事を行っていたのですが、クライアントからの入金日が数ヶ月以上先であり、急遽として資金が必要になったため、ビジネスローンを利用しました。インターネットで自分の状況を解決できる銀行を探し、比較的早く、審査も通りやすい銀行から相談を持っていきました。同時並行して請け負っている業務も行いながらなので探すのは大変でしたが、親切丁寧にご対応を頂き、審査が通過したのがジャパンネット銀行さまだったため、こちらにビジネスローンを申請いたしました。結果、当初の金銭的な問題をクリアすることができました。
選択したビジネスローンを利用していて良かった点・満足しているところ
やはり、利用限度額の範囲で何度でも借り入れできるという点は、金銭的に問題がある状況のなかでは非常に役に立ちました。特に自分のいまの業務が自費で資材を購入しなくてはならない部分が多く、どうしてもお金がかかってしまう問題が起こりやすく、その点をクリアするのにジャパンネット銀行さまの試みが自分にはとても役に立ちました。また、自由時間も限られるほど忙しいこともあり、ネットですべてを完結していいという面も、銀行まで来店しなくてはならないという手間を省ける意味で非常に助かりました。おかげで仕事が軌道に乗り、難し買った時期をなんとかやり過ごすことができたため、ジャパンネット銀行を利用したことは満足しております。
選択したビジネスローンを利用していて悪かった点・不満
やはり金利の高さがあります。あとで生活資金の問題をクリアした後に、返済していく点でなかなか苦労していた部分があります。ただ生活資金が足りなくなる苦しさと比べれば、まだしもその苦労は楽なほうだったのも確かです。いちばん大変だったのは、生活資金がある程度安定するだろうと見えてきた時期と、高金利の返済を考えていた時期が被ったあたりのおよそ1か月近い期間が本当に大変でした。睡眠時間を削りながらの作業を続けながらでしたので、非常に難しい時期でした。ビジネスローンは職能上、高金利になるものですが、とくにジャパンネット銀行は他のサービスが自分にあっていたものの、金利の高さは問題でした。当時は時間的制約もあり、他に選択肢もなかったのですが。
金利の低さ
7
知名度や安心感
6
融資までのスピード
3
審査の通りやすさ
7
限度額が大きい
6
5.8点/10点
普通
職種:卸売業、小売業
ビジネスローン利用額/限度額:100万円~150万円未満
ビジネスローン適用金利:4.5%
融資スピード:申込みから3営業日~1週間
ビジネスローンの資金使途:仕入資金
このビジネスローンを選んだ理由:金利の低さ仕入資金
ビジネスローン完済までの期間:まだ完済していない
ビジネスローンを利用した経緯
新しいジャンルの商品を仕入れて販売するため、新商品を入荷したが通常の仕入れ時より仕入金額も上がったため、ビジネスローンの借り入れを検討。これまでビジネスローンなどの借り入れをしたことはなかったが数社を検討し、ネットのみの手続きなので比較的簡単で金額も多く借入れできそうで金利も安そうなのでジャパンネット銀行に問い合わせをしたところ、借り入れ可能とのことで借り入れを決定。実際の借り入れまでは少し時間がかかったが(普通預金口座などの開設が必要であったため)、比較的スムーズに借り入れできたように思う。金利も安く手軽に利用できるので、今後も機会があれば事業拡大のためなどに借り入れをしても良いように感じている。
選択したビジネスローンを利用していて良かった点・満足しているところ
やはり、他社よりも圧倒的に金利が比較的安いという点が一番良かったと感じる点として挙げられるのではないかと思う。比較的金利が安いということは、今後の事業展開を検討する際に追加の借り入れも検討できるのでより便利だと感じる。借入金額に関しては、借入金額を決定する審査基準にもいろいろな審査方法があるかとは思うが私の場合は思っていた金額より多く借り入れもすることができ、より便利に利用することができた。また、実際に普通口座の開設から借り入れを完了するまでの様々な基本的な手続き自体はネットでの入力で完了することができる点も便利だった。普通口座を開設すると今後の振込手数料が何回か無料になるなどのメリットも役立つと思う。
選択したビジネスローンを利用していて悪かった点・不満
全体的な利用に大きな不満はないが、強いて挙げるとすれば基本的なやり取りはネットでのやり取りで重要な聞き取りなどの場合は電話での問い合わせであった為、その電話のやり取りは全くメールなどにも残らず借り入れが完了するまでに何度か電話で話した内容を忘れてしまってカードが到着する日程などの細かい期限などが分からなくてやや困った場面があった(基本的な内容はメールで連絡が来ているが細かい部分が分からない場合があった)。また、最終的な借入時にカードは手元に届いて設定も完了しているがサイト上では借り入れがスタートできなかったので電話連絡をする必要があった(最終的な借り入れは借り入れを開始するという連絡が必要だったようだが、そのような記載が特に見つけられなかったので借り入れのスタートの方法が分からなかった)
金利の低さ
7
知名度や安心感
7
融資までのスピード
8
審査の通りやすさ
9
限度額が大きい
10
8.2点/10点
とても満足
職種:サービス業(他に分類されないもの)
ビジネスローン利用額/限度額:500万円~1000万円未満
ビジネスローン適用金利:4%
融資スピード:申込みから2営業日
ビジネスローンの資金使途:設備資金
このビジネスローンを選んだ理由:返済の自由度
使い慣れている金融機関だったから
設備資金
ビジネスローン完済までの期間:1年~2年未満
ビジネスローンを利用した経緯
今までの事業に加えて、フィットネス・トレーニングジムを経営することになり、機材の購入資金を確保するためにビジネスローンを利用しました。当初はビジネスローンを利用しないですべて自己資金の範囲内で購入できると予想していましたが、トレーニングマシンが思った以上に高額で、当初の予想を上回るお金が必要になりました。トレーニングマシンは海外に発注して、製造、運搬などを含めると一台200万円以上するので、すべてを揃えようとすると4千万くらい必要になる計算でした。これではビジネスローンを組んだとしても予算的に厳しいと思い、一部マシンは国内の中古品を取り扱っている業者に頼むことになりました。これで何とか機材は揃いました。
選択したビジネスローンを利用していて良かった点・満足しているところ
ジャパンネット銀行のビジネスローンは以前にも利用したことがあり、使い勝手が良いことは分かっていました。まず審査はそこまで厳しくないので、起業してからあまり時間が経っていないベンチャー企業や、中小企業でも審査は通りやすいです。しかも、限度額の範囲内であれば繰り返し使えるので、必要な時に必要な分だけのお金を用意することも可能です。最終的にいくら位お金が必要なのか見通しが立っていないときにはおすすめです。申し込みはネットで完結するので、窓口に行く必要はありません。審査の結果もメールで届くので面倒な作業は何一つありません。最短で翌日には借入が可能なので、急いでいる時にも助かります。すぐに借入ができるので私も頻繁に利用しています。
選択したビジネスローンを利用していて悪かった点・不満
ジャパンネット銀行のビジネスローンは金利が低く、かなり満足度が高いです。不満なところはほとんどないですが、一つ気になる部分があります。それは限度額が低く設定されてしまうというところです。希望金額を伝えることは出来ますが、最終的には審査する方が判断を下します。大きな金額の借入を検討している場合は大手の銀行のビジネスローンを利用する方が良いかもしれません。Yahoo!ショッピング、ヤフオク!の売上代金受取金融機関をジャパンネット銀行にすると金利優遇を受けることが出来ますが、他の金融機関に変更した場合は解除になるので要注意です。私は実際にこのミスをしてしまいました。結果的に金利優遇が解除されてしまい、かなり損をしました。