ビジネスローン基礎知識

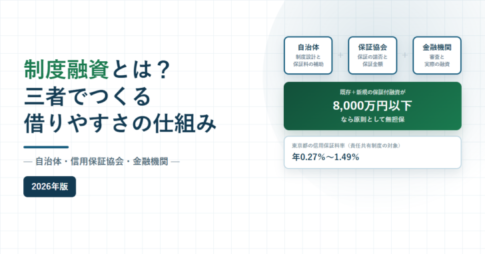
制度融資とは?自治体・信用保証協会・金融機関の三者でつくる借りやすさの仕組みと書かれたアイキャッチ画像ビジネスローン基礎知識

制度融資とは?自治体が貸すのではない三者協調の仕組みと、8,000万円までの無担保・保証料率を公表資料で確認

制度融資は自治体がお金を貸す制度ではありません。東京都産業労働局は「東京都と東京信用保証協会と指定金融機関の三者協調のうえに成り立っている融資制度」と説明しています。既存と新規の保証付融資の合計が8,000万円以下なら原則無担保、連帯保証人は法人代表者を除き不要、信用保証料率は責任共有制度の対象なら年0.27%〜1.49%で都が一部を補助。申込条件・中小企業者の範囲・ビジネスローンとの使い分けまで、公表資料で整理しました。2026年9月10日確認。

信用保証料は何の対価か?9つの料率区分と代位弁済のあとと書かれたアイキャッチ画像ビジネスローン基礎知識

信用保証料は何の対価か?9つの料率区分・割引と割増、代位弁済のあとも弁済が残る理由

信用保証料の料率に一律の数字がないのは、経営状況に応じた9つの料率区分から適用されるためです。担保の提供や会計参与設置会社であれば割引、事業者選択型経営者保証非提供制度を使えば割増、セーフティネット保証などには特別料率が適用されます。さらに「信用保証料は保険料ではない」ため、代位弁済のあとは事業者の側から信用保証協会へ弁済していくことになります。全国51の信用保証協会の分かれ方まで、連合会の公表資料で整理しました。

2026年5月25日スタート、企業価値担保権とは?事業性融資推進法の中身を金融庁の資料で確認と書かれたアイキャッチ画像。ビルのイラストと、担保は事業そのものと記したバッジが添えられているビジネスローン基礎知識

企業価値担保権とは?2026年5月25日に始まった事業性融資推進法の中身を金融庁の資料で確認

企業価値担保権は2026年5月25日にスタートした新しい担保制度です。根拠は事業性融資の推進等に関する法律(令和6年法律第52号)。不動産担保や経営者保証等に過度に依存しない融資を後押しする制度で、設定できるのは株式会社と持分会社だけ。金融庁の公表資料で整理しました。

マル経融資とは、限度額2,000万円・無担保無保証人の条件と書かれたアイキャッチ画像ビジネスローン基礎知識

マル経融資とは?限度額2,000万円・無担保無保証人の条件と、6か月の経営指導を公表資料で確認

マル経融資(小規模事業者経営改善資金)は、融資限度額2,000万円、返済期間10年以内(うち据置2年以内)、無担保・無保証人で保証協会の保証も不要。利率は特別利率Fで、公庫の公表では年2.90%(令和8年9月1日現在)です。ただし商工会議所等の経営指導を原則6か月以上受け、長の推薦を受けることが要件。従業員数の線引き、税金完納、地区内1年以上の条件まで公表資料で整理します。

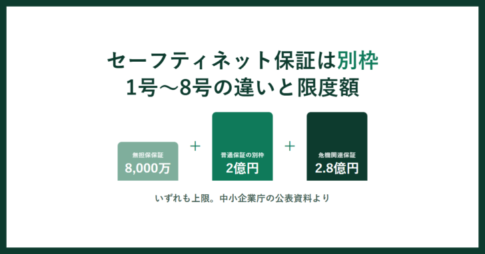
セーフティネット保証をテーマにしたアイキャッチ。無担保保証8000万円、普通保証の別枠2億円、危機関連保証2.8億円を棒で並べた説明図ビジネスローン基礎知識

セーフティネット保証とは?1号〜8号の違いと別枠2億円、5号だけ80%になった理由を公的資料で確認

セーフティネット保証は、取引先の倒産や災害、業況悪化のときに一般保証とは別枠で信用保証を受けられる制度です。別枠は普通保証2億円以内・無担保保証8,000万円以内。5号だけは平成30年4月以降の申込分から保証割合が100%から80%に引き下げられています。1号〜8号の違い、認定基準、市区町村への申請の流れを中小企業庁の公表内容で整理します。

公庫の創業融資は個人事業主でも使えるというタイトルのアイキャッチ画像。伸びる棒グラフとコインのイラストを添えているビジネスローン基礎知識

日本政策金融公庫の創業融資は個人事業主でも使える|限度額7,200万円・金利・据置期間を公表資料で確認

個人事業主の創業融資で中心になるのは日本政策金融公庫の新規開業・スタートアップ支援資金です。限度額7,200万円、設備20年・運転10年、据置5年以内。新創業融資制度は令和6年3月末で終了し、いまは各制度で無担保・無保証人が使えます。令和8年9月1日現在の利率とビジネスローンとの使い分けまで、公庫の公表資料で整理しました。

信用保証協会とは?保証付き融資のしくみというタイトルのアイキャッチ画像ビジネスローン基礎知識

信用保証協会とは?保証付き融資のしくみ・責任共有制度80%・保証限度額を公的資料で整理

信用保証協会は融資をする機関ではなく、金融機関に対して事業者の債務を保証する立場です。全国51協会、責任共有制度の部分保証80%、保証限度額2億8,000万円、信用保証料の9料率区分まで、全国信用保証協会連合会の公表内容で整理しました。

運転資金の意味と必要額の計算方法を解説する記事のアイキャッチビジネスローン基礎知識

運転資金とは?必要額の出し方と、足りないときに見る5つの選択肢

運転資金とは、事業を回し続けるために必要な資金です。常時必要な額は「売上債権+棚卸資産−仕入債務」で計算できます。黒字でも資金が足りなくなる仕組み、運転資金の6つの種類、取引条件の見直しから保証付融資・ABL・ビジネスローンまでの選択肢を、公的機関の公表値で整理します。

ビジネスローン基礎知識

ビジネスローン会社の選び方とビジネスローン会社比較|金利・審査・手続きのポイントを徹底解説

ビジネスローン会社を選ぶ際の基本知識 ビジネスローンを利用する際には、基本的な仕組みや特徴を理解することが重要です。特にフリーランスや個人事業主にとっては、選ぶべきローンの条件や注意点を知ることで、より適切な選択が可能と...

ビジネスローン基礎知識

無担保ビジネスローン完全ガイド:ビジネスローンは無担保で借りられる。特徴、条件、申込み方法を徹底解説

無担保ビジネスローンとは 無担保ビジネスローンは、フリーランスや個人事業主が担保なしで資金を借り入れることができる融資の一形態です。通常、融資を受ける際には不動産や車両などの資産を担保として提供する必要がありますが、無担...

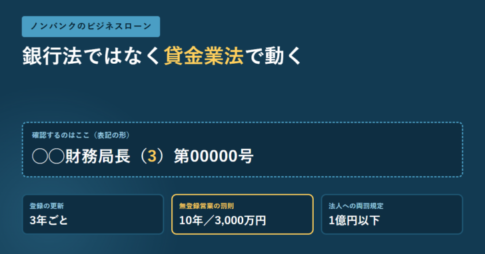
登録番号の表記の形と、登録の更新が3年ごと、無登録営業の罰則が10年/3,000万円、法人への両罰規定が1億円以下であることを並べたアイキャッチ画像ビジネスローン基礎知識

ノンバンクのビジネスローンは何が違う?貸金業法の登録・3年更新と、金融庁の検索で確かめる手順

ノンバンクは預金を受け入れず、銀行法ではなく貸金業法にもとづく登録で営業します。登録は貸金業法第3条第2項により3年ごとの更新が必要で、番号のカッコ内の数字は更新回数です。無登録営業は同法第47条で10年以下の拘禁刑または3,000万円以下の罰金、法人には第51条で1億円以下の罰金刑。金融庁の登録貸金業者情報検索サービスは商号や電話番号の一部からでも引けますが、検索されない理由にはデータ更新前の新規登録と無登録業者の2通りがあると明記されています。確認の手順を条文と公表情報で整理しました。