
ネットキャッシングビジネスローンとは?ネットキャッシング型のビジネスローンのメリットデメリット。おすすめのネットキャッシングビジネスローン
今後、主流になっていく可能性が高いビジネスローンに「ネットキャッシング型のビジネスローン」があります。今回は、ネットキャッシングビジネスローンとは、ネットキャッシング型のビジネスローンのメリットデメリットについて解説しま...
 ビジネスローン基礎知識
今後、主流になっていく可能性が高いビジネスローンに「ネットキャッシング型のビジネスローン」があります。今回は、ネットキャッシングビジネスローンとは、ネットキャッシング型のビジネスローンのメリットデメリットについて解説しま...
 ビジネスローン基礎知識
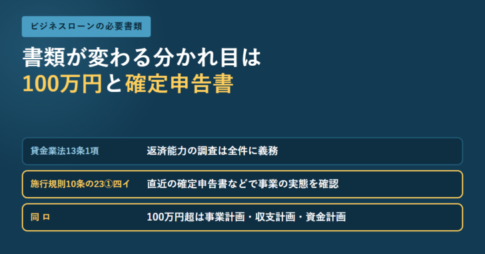
ビジネスローンで書類を求められるのは、貸金業法13条1項が返済能力に関する事項の調査を義務づけているためです。個人事業主については、事業性の貸付けが総量規制から外れる要件として、施行規則10条の23第1項第4号が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げ、貸付額が100万円を超えないときは事業・収支・資金繰りの状況で足りるとしています。法人が総量規制の対象外である理由も条文の書き分けで確認しました。
 ビジネスローン基礎知識
ビジネスローンと担保の関係について解説します。 そもそも、担保とは? Wikipediaによると 担保(たんぽ)とは、以下の3つの意味を持つ。 債務の履行を確実化するために、義務者から権利者に提供される事物 債務の履行を...
 ビジネスローン基礎知識
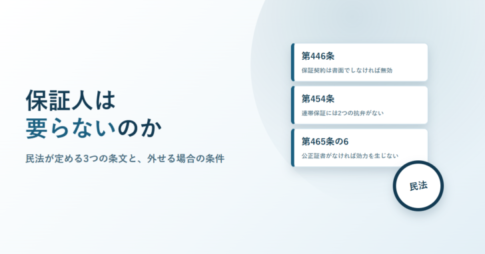
「保証人不要」が外しているのは第三者保証人で、代表者の連帯保証まで外れるとは限りません。保証契約は書面でしなければ無効(民法446条2項)、連帯保証人は催告の抗弁と検索の抗弁を持たない(454条)、事業のための貸金等債務の保証は1か月以内の公正証書がなければ効力を生じない(465条の6)。その例外に取締役等が入る理由と、極度額のない個人根保証が無効になる条文まで、e-Gov法令検索の条文で確認します。
 ビジネスローン基礎知識
「決算書不要」は、貸し手が返済能力を確かめないという意味ではありません。法人には総量規制が適用されず、個人事業主でも「個人事業者に対する貸付け」は例外貸付けに分類されます。借入金額が100万円以下なら、事業計画等に代えて事業・収支・資金繰りの状況が確認できる書面で対応できるとされています。さらに金融庁は、施行規則が保存を求める確定申告書等は「あくまでも例示」であり、何らかの方法で事業の実態を確認して記録・保存すれば足りるという考え方を示しています。決算書が免除されるのではなく、確認の方法が限定されていないという構造を、法令と公的資料で整理しました。
 ビジネスローン基礎知識
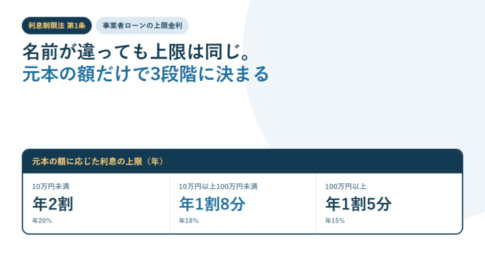
「事業者ローン」と「ビジネスローン」は商品の呼び名で、利息制限法にも貸金業法にもこの区分はありません。利息の上限は利息制限法第1条が元本の額で3段階に定め、10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分です。遅延損害金は第7条で年2割が上限。総量規制を定める貸金業法第13条の2の「個人過剰貸付契約」は個人顧客を相手方とする契約を指し、法人向けの貸付けは定義に入りません。相手が貸金業者かどうかは金融庁の登録貸金業者情報検索サービスで引けます。登録は貸金業法第3条で3年ごとの更新が必要です。
 ビジネスローン基礎知識
知っているようで知らない方が多い「商工ローン」について詳しく解説します。 商工ローンとは? 商工ローンとは 企業の経営者向けの事業資金のローンサービスのこと。中小企業に対する無担保、小口、短期融資が主要サービスになります...
 ビジネスローン基礎知識
借入金を短期借入金と長期借入金のどちらに入れるかは、会社計算規則 第75条が1年基準で定めています。5年返済の借入でも翌期に返す1年分は流動負債。区分をまとめると流動比率が実態より大きく下がり、次の融資の判断に影響します。条文の該当箇所と、期末にやること、決算書で見られる他の項目まで整理します。
 ビジネスローン基礎知識
とビジネスローンで借りたは良いものの、返済をどうしたら良いのか?「返済計画を立てる」「資金繰り表を作る」段階で困る方も多いのではないでしょうか。今回はビジネスローンの返済方法の種類と計算方法について解説します。 ビジネス...
 ビジネスローン基礎知識
法人経営者が事業資金の資金調達をビジネスローンで考えるときに何を重視するべきなのか?法人経営者のビジネスローン選びのポイントについて解説します。 ビジネスローンは資金調達の最終手段!? 1.日本政策金融公庫からの融資 日...
 ビジネスローン基礎知識
ビジネスローンを検討している経営者の方がこのような疑問を持つことも少なくないはずです。今回は銀行ビジネスローンの現状について解説します。 ビジネスローンは元々銀行が開発したローン商品 ビジネスローン(事業者ローン)という...
 ビジネスローン基礎知識
ビジネスローンの利用を検討している経営者の方には、ビジネスローンという名称がたくさんあることで何を選んでよいのか?比較検討ができないという方も多いかと思います。今回は「ビジネスローンの種類とメリットデメリット」について解...
 ビジネスローン基礎知識
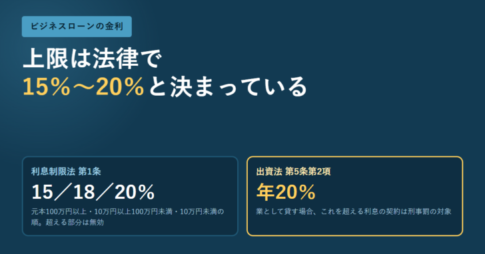
利息制限法第1条は元本の額に応じて年20%・18%・15%を上限とし、超えた部分を無効とします。出資法第5条第2項は業として年20%を超える利息の契約に刑事罰を科します。さらに手数料・調査料も第3条で利息とみなされ、保証料は利息と合算、媒介手数料は貸借金額の5%まで。金利表示ではなく総額で比べるための条文を整理しました。
 ビジネスローン基礎知識
ビジネスローンには、ビジネスカードローン(法人カードローン)という種類があります。違いを把握するのが難しいので、今回はビジネスカードローンとビジネスローンの違いについて解説します。 ビジネスカードローンとは? ビジネスロ...
 ビジネスローン基礎知識
個人事業主、自営業者の方にとっても、事業のための資金調達は経営上重要な要素となります。今回は個人事業主のビジネスローン選びの注意点について解説します。 個人事業主の資金調達は選択肢が狭い!? 個人事業主は法人と違って選べ...
 ビジネスローンと他の資金調達方法の違い
という経営者の方も少なくないはずです。今回は「ビジネスローンとは?何なのか」「ビジネスローンと他の資金調達方法は何が違うのか?」を中心にわかりやすく解説します。 ビジネスローンとは? ビジネスローンとは を言います。 ビ...
 ビジネスローン基礎知識
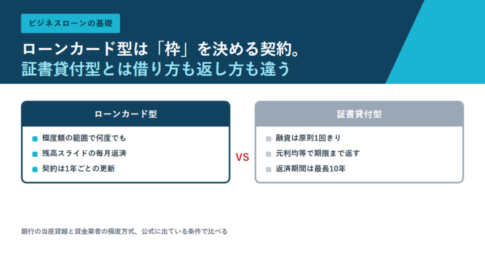
ローンカード型のビジネスローンは、最初に極度額(契約枠)を決めてその範囲内で何度でも借りる契約。貸金業者が提供するものは貸金業法第2条第7項の「極度方式基本契約」、銀行が提供するものは商品概要上「当座貸越」と書かれる。2026年11月10日に公式ページで確認した条件は、東京スター銀行スタービジネスカードローンが50万円~1,000万円・年4.5%~14.5%(保証料含む)・契約期間1年毎自動更新、ドコモ・ファイナンスBUSINESS LOANカードローン型が契約枠10万円~1,000万円・5.0%~18.0%(100万円以上は上限14.9%)、AGビジネスサポート事業者向けカードローンが1万円~1,000万円(新規取引時は上限500万円)・5.0%~18.0%。毎月の返済額は残高スライドか元金定率かで変わり、ATMも「24時間どこでも」とは限らない。個人事業主が総量規制の例外になる要件は貸金業法施行規則第10条の23第1項第4号に定められている。
 ビジネスローン基礎知識
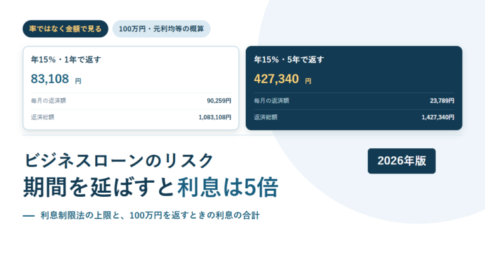
ビジネスローンのリスクは率ではなく金額で測ると見えます。100万円を年15%で借りた場合、1年で返せば利息は約8万3,000円、5年かけると約42万7,000円です。利息制限法第1条の上限は元本の額に応じて20%・18%・15%、第4条は遅れたときの賠償額の予定を1.46倍までとしています。条文と元利均等の概算で整理しました。
 ビジネスローン基礎知識
ビジネスローンにはどのようなデメリットがあるのでしょうか?ビジネスローンで資金調達をしようと考えている方は今一度ビジネスローンのデメリットについて押さえておきましょう。今回はビジネスローンのデメリットについて解説します。...
 ビジネスローン基礎知識
ビジネスローンにはどのようなメリットがあるのでしょうか?ビジネスローンで資金調達をしようと考えている方は今一度ビジネスローンのメリットについて押さえておきましょう。今回はビジネスローンのメリットについて解説します。 ビジ...

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり







 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング