個人事業主のビジネスローン審査は貸金業法13条で形が決まる|信用情報の照会は義務、上限金利は20%・18%・15%
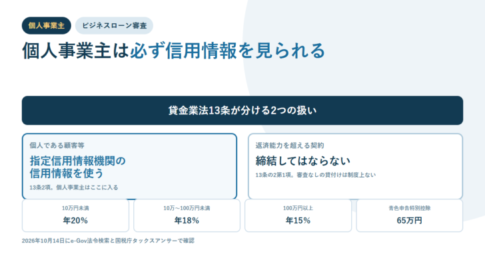
個人事業主がビジネスローンに申し込むと、事業用の資金でも個人の信用情報が照会されます。貸金業法第13条第2項が、個人である顧客等との契約では「指定信用情報機関が保有する信用情報を使用しなければならない」と定めているためです。第13条第1項は、収入または収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項の調査を義務づけ、第13条の2第1項は返済能力を超える契約の締結を禁じています。つまり「審査なし」「必ず借りられる」は制度上成り立ちません。金利の天井は利息制限法第1条で元本別に3段階で、10万円未満が年2割、10万円以上100万円未満が年1割8分、100万円以上が年1割5分です。資力を示す中心は確定申告書で、国税庁タックスアンサーNo.2072によれば青色申告特別控除は複式簿記などの要件で55万円、電子帳簿保存またはe-Taxでの提出を加えると65万円になります。2026年10月14日にe-Gov法令検索と国税庁の記載で確認しました。


 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング