ビジネスローンは総量規制の対象外?法人は定義の外、個人事業主は施行規則10条の23の要件つき
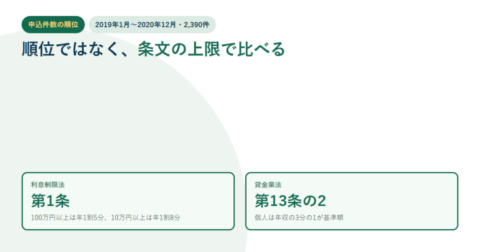
総量規制の実体は貸金業法13条の2です。個人過剰貸付契約は「個人顧客を相手方とする貸付けに係る契約」と定義されているため、法人名義の借入れは定義の外にあり、年収の3分の1という基準額はそもそも当たりません。個人事業主は個人顧客なので、外れるのは施行規則10条の23第1項4号の要件を満たしたときだけ。事業の実態の確認と、事業の収支に照らした返済能力の確認が条件で、貸付けが100万円を超えないときは計画書ではなく現在の状況の確認で足ります。条文で確認しました。
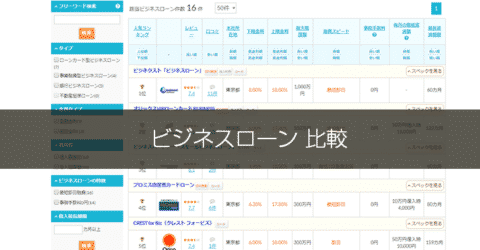

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング