新型コロナウイルスの影響で資金繰りが苦しくなったとき、2020年には公庫のコロナ特別貸付や、区市町村が作った緊急融資が次々に立ち上がりました。それらはもう残っていません。いま同じ理由で検索してたどり着いた経営者が知りたいのは、「コロナのときの借入がまだ残っている」「売上が落ちているが使える公的融資はあるか」という2点のはずです。この記事では、2026年10月17日に日本政策金融公庫・中小企業庁・全国信用保証協会連合会・東京都産業労働局の各公式資料で確かめた、現在の制度だけを並べます。
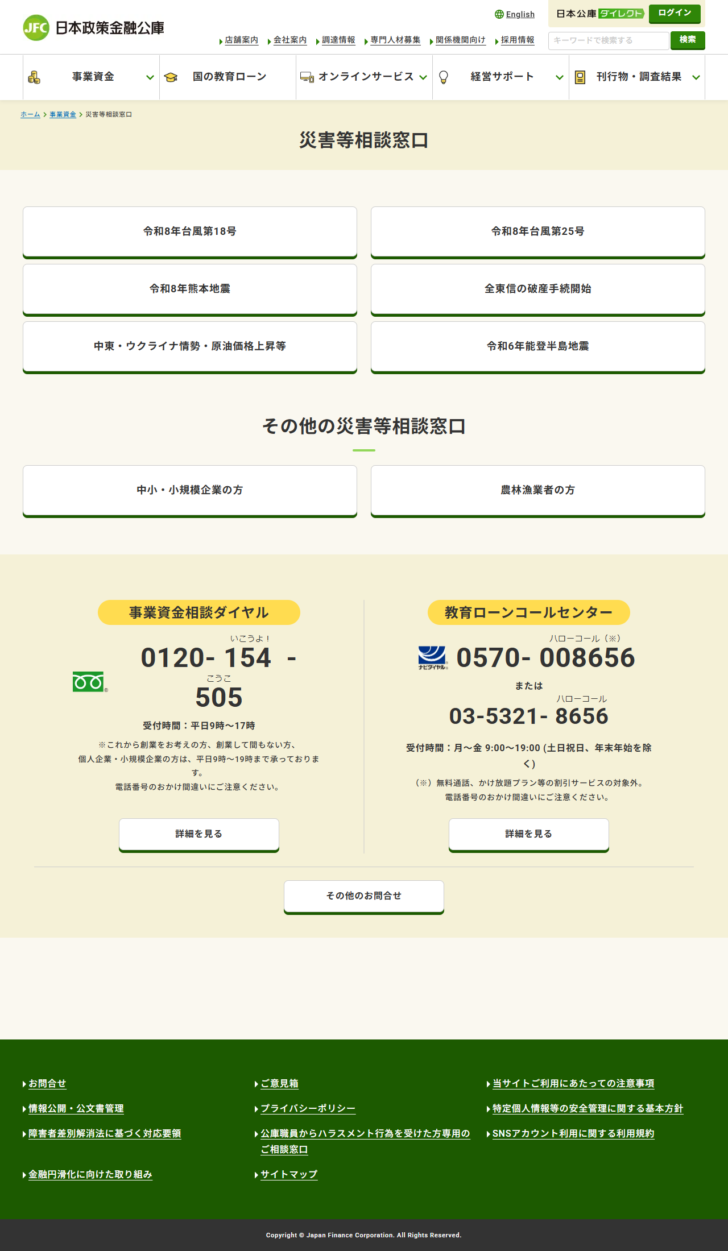
コロナ専用の窓口は公庫から消えている。公庫の災害等相談窓口に並ぶのは令和8年台風第18号・第25号、令和8年熊本地震など6件で、感染症の窓口はありません。
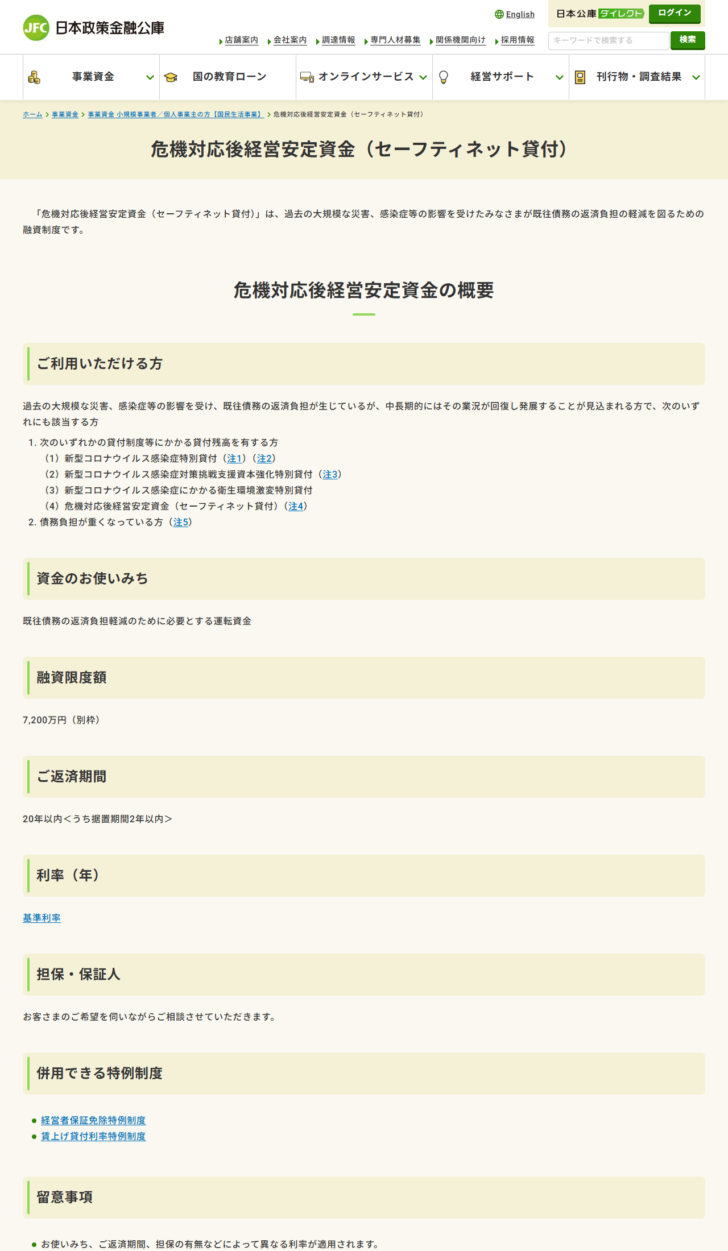
コロナの借入が残っているなら「危機対応後経営安定資金」。融資限度額は国民生活事業で7,200万円(別枠)、返済期間20年以内(うち据置期間2年以内)です。
売上が落ちた会社の入口は「経営環境変化対応資金」。国民生活事業7,200万円、中小企業事業は直接貸付7億2千万円。売上高が前期比5%以上減少などが要件です。
金利は2020年の約2倍。当時の基準利率2.16〜2.35%に対し、令和8年10月1日現在の基準利率は4.05〜5.65%(無担保・税務申告2期終了)です。
コロナ専用の制度は、公庫の窓口一覧から消えている
日本政策金融公庫は「災害等相談窓口」というページで、そのとき特別相談を受け付けている事由を並べています。2026年10月17日時点でそこに出ているのは次の6件で、感染症を理由とする窓口は含まれていません。
公庫の災害等相談窓口に並んでいる事由(2026年10月17日時点)
信用保証の側も同じです。全国信用保証協会連合会は、大規模な経済危機に備えた「危機関連保証」について、現在は認定の対象となる案件はないと明記しています。コロナ禍で発動していた100%保証の別枠は、いまは開いていません。
| 2020年に案内されていたもの | 2026年10月の状態 | いまの受け皿 |
|---|---|---|
| 新型コロナウイルス感染症にかかる衛生環境激変特別貸付 | 新規の募集なし | 危機対応後経営安定資金(残高がある方の返済負担軽減) |
| 新型コロナウイルス感染症特別貸付 | 新規の募集なし | 同上 |
| セーフティネット保証4号(感染症による全国指定) | 感染症を理由とする指定なし | 自然災害を理由とする4号指定(令和8年熊本地震ほか) |
| 危機関連保証 | 認定の対象となる案件なし | セーフティネット保証1号〜8号 |
| 区市町村の緊急融資(千代田区・品川区・港区ほか) | 案内ページが消滅(実測で404) | 都道府県・区市町村の通常の制度融資 |
| 小学校休業等対応助成金・時間外労働等改善助成金の特例 | 案内ページが消滅(実測で404) | 雇用調整助成金など通常の助成金 |
この記事が2020年に引用していた厚生労働省と各区のページは、2026年10月時点でいずれもHTTP 404を返します。リンク先が消えているということは、制度そのものが終わっているということです。
コロナの借入が残っているなら「危機対応後経営安定資金」
公庫が現在用意しているのは、新しく借りるための制度ではなく、コロナ期の借入の返済負担を軽くするための制度です。公庫はこれを「過去の大規模な災害、感染症等の影響を受けたみなさまが既往債務の返済負担の軽減を図るための融資制度です」と説明しています。対象は次の4つのいずれかの貸付残高を持ち、かつ債務負担が重くなっている方です。
危機対応後経営安定資金の対象になる貸付残高
資金使途は既往債務の返済負担軽減のために必要とする運転資金に限られます。新しい設備を買うための資金ではありません。併用できる特例制度として、公庫は経営者保証免除特例制度と賃上げ貸付利率特例制度を挙げています。
売上が落ちているだけなら「経営環境変化対応資金」
コロナの借入がなく、単に売上が落ちている場合の入口は、以前からある経営環境変化対応資金です。公庫は要件のひとつを「最近の決算期における売上高が前期または前々期に比し5%以上減少している方」と定めています。ほかに、最近3か月の売上高が前年同期比5%以上減少し今後も減少が見込まれる方、純利益額または売上高経常利益率が悪化している方、取引条件が0.1か月以上悪化している方などが並びます。社会的な要因による一時的な業況悪化で資金繰りに著しい支障を来している方も対象です。
| 項目 | 経営環境変化対応資金 | 危機対応後経営安定資金 |
|---|---|---|
| 対象 | 売上高5%以上減少など、業況が悪化している方 | コロナ関連貸付などの残高があり債務負担が重い方 |
| 資金使途 | 企業維持上緊急に必要な設備資金と長期運転資金 | 既往債務の返済負担軽減のための運転資金 |
| 融資限度額(国民生活事業) | 7,200万円 | 7,200万円(別枠) |
| 融資限度額(中小企業事業) | 直接貸付 7億2千万円 | 直接貸付 20億円/代理貸付 2億2千5百万円 |
| 返済期間 | 設備20年以内・運転10年以内(据置3年以内) | 20年以内(据置2年以内) |
| 利率 | 基準利率(長期運転資金に限り上限3.0%) | 基準利率(上限3.0%) |
限度額の「別枠」という言葉が効くのは、すでに公庫から借りている会社です。危機対応後経営安定資金の7,200万円は他の融資の枠と食い合わないため、既往残高があっても枠が残ります。
金利は2020年の約2倍になっている
この記事が2020年3月に書いていた「金利2.16〜2.35%」は、いまの数字ではありません。公庫は主要利率一覧表を令和8年10月1日現在の値に更新しており、無担保で税務申告を2期終えている方の基準利率は4.05〜5.65%です。借りられる金額だけでなく、返済計画の前提が変わっています。
| 区分 | 年利 | 2020年3月時点の本記事の記載 |
|---|---|---|
| 無担保・税務申告を2期終えている方 | 4.05〜5.65 | 2.16〜2.35 |
| 無担保・税務申告を2期終えていない方 | 3.85〜5.45 | 記載なし |
| 有担保で融資を利用される方 | 3.05〜5.25 | 記載なし |
| 災害貸付等 | 3.20〜4.80 | 記載なし |
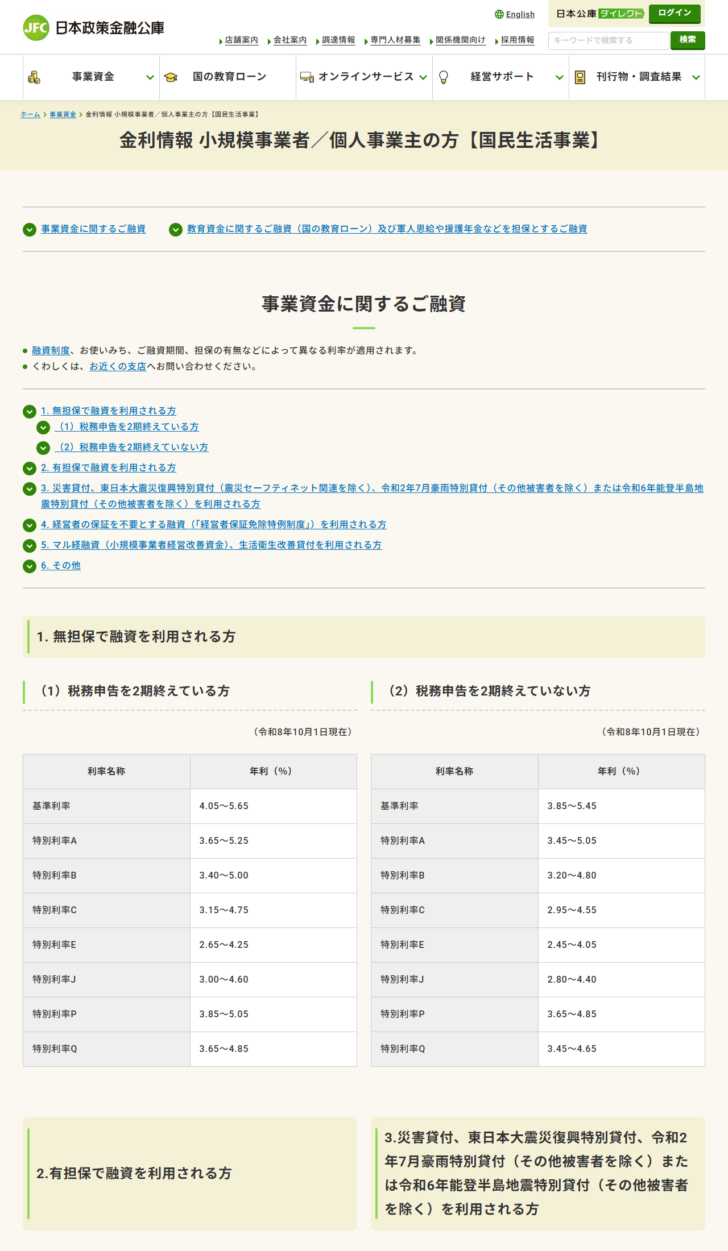
有担保の基準利率が3.05〜5.25%と無担保より低いことは、担保を出せる会社にとって意味があります。不動産を持っている場合は、無担保での申込みを前提にせず、担保提供を含めて相談する価値があります。
信用保証協会は「何号の認定か」で入口が変わる
保証協会は自分で貸すのではなく、金融機関の融資に保証を付けます。経営が苦しいときの入口は経営安定関連保証、通称セーフティネット保証で、1号から8号まで事由が分かれています。全国信用保証協会連合会の説明では、1号は大型倒産の影響、2号は取引先のリストラ等による影響、3号は突発的事故災害の影響、4号は自然災害の影響、5号は全国的に業況が悪化している業種、6号は金融機関の破綻、7号は金融機関の経営合理化に伴う借入の減少、8号は整理回収機構へ譲渡された債権で再生の可能性があるものです。いずれも市町村長または特別区長の認定が前提になります。
5号の指定業種は四半期ごとに入れ替わります。中小企業庁は令和8年10月1日から同年12月31日までの指定業種一覧を2026年9月16日に公開しており、自社の業種が入っているかは日本標準産業分類の細分類番号4桁で確かめる手順が示されています。業種名で探すのではなく番号で突き合わせる点に注意してください。
保証の限度額は、一般保証で普通保証2億円と無担保保証8,000万円を合わせた2億8,000万円(組合は4億8,000万円)です。セーフティネット保証はこの一般保証とは別枠で設けられています。
自治体の制度融資は、いまも入口として残っている
2020年に各区が立ち上げた緊急融資は終わりましたが、都道府県・区市町村の制度融資という枠組み自体は残っています。東京都の令和8年度中小企業制度融資要項(10月1日改定版)では、経営の安定化資金として経営安定融資・借換融資・災害復旧資金融資・危機対応融資の4本が並びます。
| 項目 | 経営セーフ | 経営一般 |
|---|---|---|
| 前提 | セーフティネット保証に係る区市町村長の認定(信用保険法第2条第5項第1号から第8号)が必要 | 認定は不要。売上減少などの要件に該当すればよい |
| 主な要件 | 認定を有効期限内に受けていること | 直近3か月または今後3か月の売上が前年同期比5%以上減少、米国関税措置関連、中東情勢関連など9区分 |
| 融資限度額 | 2億8,000万円(組合4億8,000万円) | 2億8,000万円(組合4億8,000万円) |
| 融資期間 | 10年以内(据置期間2年以内を含む) | 10年以内(据置期間2年以内を含む) |
| 融資利率(固定・責任共有対象) | 利率区分② 3年以内2.60%以内〜10年超3.30%以内 | 同左 |
| 信用保証料 | 小規模企業者は東京都が2分の1を補助 | 小規模企業者は東京都が2分の1を補助 |
注目したいのは経営一般の要件です。令和8年度の要項には、東京都知事が指定する経営環境の急激な変化として「米国関税措置関連」と「中東情勢関連」が挙がっています。2020年に感染症が入っていた場所に、いまは別の事由が入っているということです。制度の器は残っていて、引き金だけが入れ替わったと考えると探しやすくなります。
固定金利で10年超でも3.30%以内という水準は、公庫の基準利率4.05〜5.65%より低く設定されています。東京都以外の道府県・区市町村にも同様の制度融資があるため、本店所在地の自治体の産業振興担当課を先に当たるほうが、条件が良くなることがあります。
相談に行く順番
売上が落ちたときに当たる順番
公庫の事業資金相談ダイヤルは0120-154-505で、受付時間は平日9時から17時です。これから創業する方と創業して間もない方、個人企業・小規模企業の方は平日9時から19時まで受け付けていると公庫が案内しています。
ビジネスローンは公的融資までのつなぎに限る
公的融資は申込みから実行までに時間がかかります。認定書の取得から保証協会の審査までを含めると、月単位で見ておく必要があります。その間の支払いが持たない場合や、リスケジュール中で公的融資が使えない場合に、最短即日で借りられるビジネスローンが選択肢になります。
ただし金利の水準が違います。公庫の基準利率が4.05〜5.65%、東京都の制度融資が3.30%以内であるのに対し、民間のビジネスローンは二桁の年率になることが珍しくありません。長期の資金繰りを賄う道具ではなく、公的融資が実行されるまでの短期のつなぎとして使い、実行後は速やかに返す前提で組んでください。
コロナ専用の制度はもう無い。公庫の相談窓口にも、危機関連保証の認定対象にも、感染症は残っていません
コロナの借入が重いなら危機対応後経営安定資金。国民生活事業で7,200万円の別枠、20年以内(据置2年以内)
売上減少だけなら経営環境変化対応資金。前期比5%以上の減少が要件のひとつ
金利は2020年の約2倍。2.16〜2.35%だった基準利率は、令和8年10月1日現在で4.05〜5.65%
自治体の制度融資を先に当たる。東京都の経営安定融資は固定金利で10年超でも3.30%以内、小規模企業者には信用保証料の2分の1補助がある
保証協会の料率の決まり方を具体的に知りたい場合は宮城県信用保証協会は連帯保証人を代表者だけにしているが参考になります。ビジネスローンと総量規制の関係についてはビジネスローンは総量規制の対象外ではないにまとめています。
- 日本政策金融公庫「災害等相談窓口」(2026年10月17日取得)
- 日本政策金融公庫「危機対応後経営安定資金(セーフティネット貸付)」国民生活事業(2026年10月17日取得)
- 日本政策金融公庫「危機対応後経営安定貸付」中小企業事業(2026年10月17日取得)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」国民生活事業(2026年10月17日取得)
- 日本政策金融公庫「経営環境変化対応資金(セーフティネット貸付)」中小企業事業(2026年10月17日取得)
- 日本政策金融公庫「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(2026年10月17日取得)
- 中小企業庁「セーフティネット保証制度(5号:業況の悪化している業種(全国的))」(2026年10月17日取得)
- 全国信用保証協会連合会「経営に支障が生じている方」(2026年10月17日取得)
- 全国信用保証協会連合会「ご利用条件」(2026年10月17日取得)
- 東京都産業労働局「令和8年度東京都中小企業制度融資要項【10月1日改定版】」(2026年10月17日取得)

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング