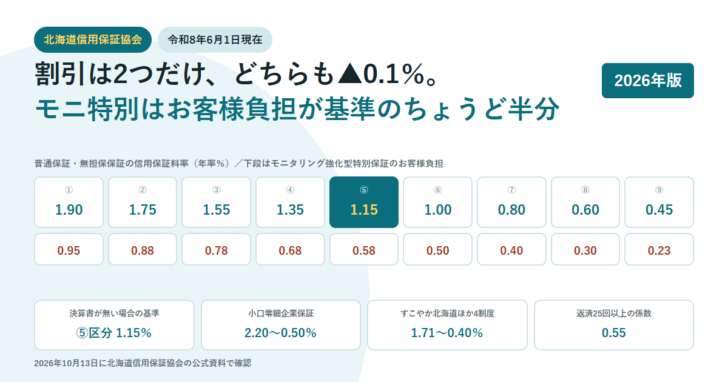
北海道信用保証協会の料率表は1枚にまとまっています。ただし載っている保証制度は30以上あり、そのうち北海道でしか見かけない名前の制度が7つ含まれます。どれが自分に当てはまるのかで、払う保証料は倍以上変わります。
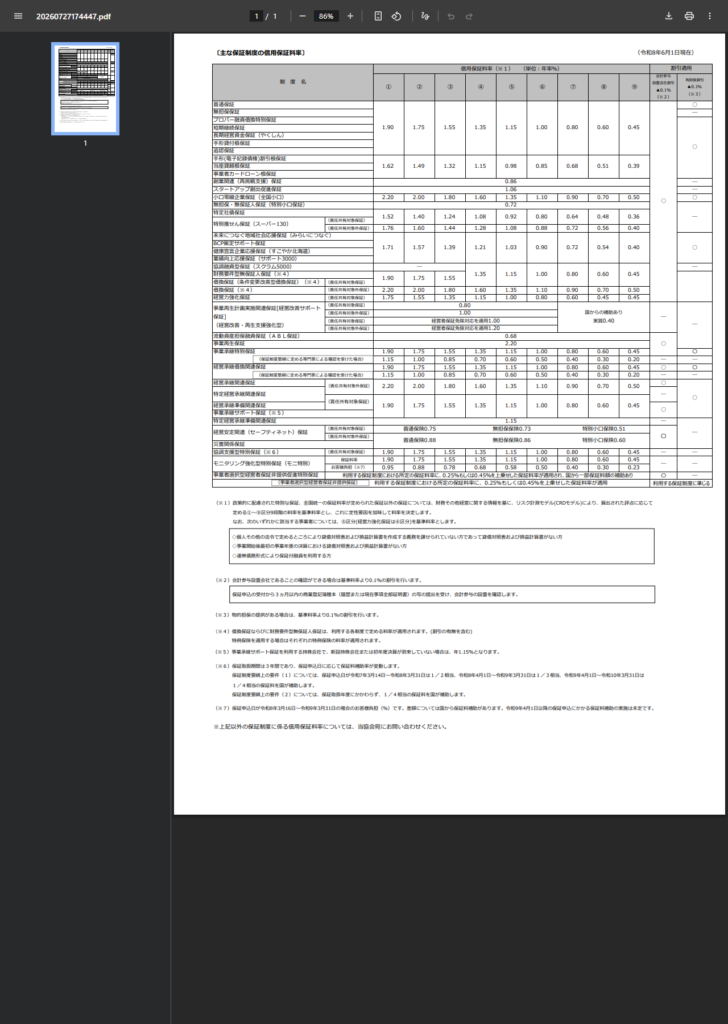
2026年10月13日に、同協会が公開している信用保証料率表のPDF(令和8年6月1日現在)と、信用保証料の計算方法のページを読みました。以下の料率と係数はすべてこの資料に書かれている数字です。
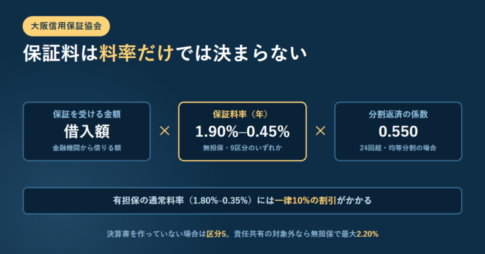
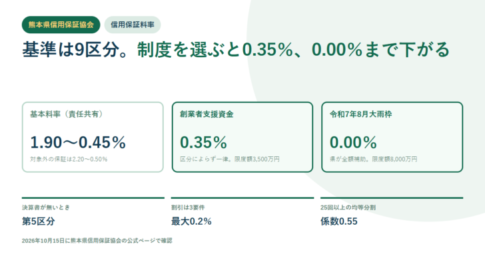
基本になるのは普通保証・無担保保証の9区分、年1.90%〜0.45%です。CRDモデルの評点で区分が決まり、定性要因を加味して確定します。
割引は2つだけです。物的担保の提供で▲0.1%、会計参与設置会社で▲0.1%。どちらも基準料率からの引き下げで、率ではなくポイントで引きます。
決算書の有無が効きます。貸借対照表と損益計算書が無い事業者は、⑤区分(年1.15%)が基準料率になります。経営力強化保証だけは④区分です。
見逃しやすいのがモニタリング強化型特別保証です。保証料率は1.90%〜0.45%ですが、お客様負担は0.95%〜0.23%でちょうど半分。差額を国が補助しています。
ただしこの補助には期限があります。協会は令和9年4月1日以降の保証申込にかかる補助の実施は未定と書いています。
基本の9区分は年1.90%〜0.45%
普通保証、無担保保証、プロパー融資借換特別保証、短期継続保証、長期経営資金保証(やくしん)、手形貸付根保証、追認保証の7つが同じ料率帯に入ります。
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
区分の決め方は協会が明記しています。「財務その他経営に関する情報を基に、リスク計測モデル(CRDモデル)により、算出された評点に応じて定める①〜⑨区分9段階の料率を基準料率とし、これに定性要因を加味して料率を決定します」。評点だけで機械的に決まるのではなく、そこへ定性的な判断が乗る仕組みです。
根保証系は別の帯です。手形(電子記録債権)割引根保証、当座貸越根保証、事業者カードローン根保証は、年1.62%〜0.39%と全体に低く設定されています。
決算書が無いと⑤区分で固定される
評点が出せない事業者については、どの区分を当てるかが先に決まっています。協会は次の3つを挙げ、該当する場合は⑤区分を基準料率とすると書いています。経営力強化保証だけは④区分です。
⑤区分が基準料率になる3つの場合
- 個人その他の法令で定めるところにより貸借対照表および損益計算書を作成する義務を課せられていない方であって、貸借対照表および損益計算書がない方
- 事業開始後最初の事業年度の決算における貸借対照表および損益計算書がない方
- 連帯債務形式により保証付融資を利用する方
⑤区分は年1.15%です。最も低い⑨区分の0.45%と比べると2.6倍近くになります。創業して最初の決算を迎えていない段階では、評点を良くして下げるという選択肢がそもそも無い、という意味でもあります。
これは「審査に落ちる」話ではなく「料率が中位で固定される」話です。決算書が無いことを理由に保証が使えなくなるのではなく、9段階のうち真ん中の1.15%から始まります。
逆に言えば、決算を重ねて評点が付くようになれば下がる余地があります。借換のタイミングで区分が変わっていないかは確認する価値があります。
割引は2つだけ。どちらも▲0.1%
料率表の右端に割引の欄が2列あります。北海道信用保証協会で基準料率から引けるのは、この2つだけです。
| 割引 | 引き下げ幅 | 確認の方法 |
|---|---|---|
| 有担保割引 | ▲0.1% | 物的担保の提供がある場合 |
| 会計参与設置会社割引 | ▲0.1% | 保証申込の受付から3ヵ月以内の商業登記簿謄本(履歴または現在事項全部証明書)の写を提出し、会計参与の設置を確認 |
会計参与割引で注意したいのは書類の鮮度です。「保証申込の受付から3ヵ月以内」の登記簿謄本が条件なので、以前取った謄本が手元にあっても使えないことがあります。
どの制度にどちらの割引が付くかは制度ごとに決まっています。たとえば小口零細企業保証(全国小口)は会計参与設置会社割引の欄に印が付き、普通保証は有担保割引の欄に印が付きます。制度を選んでから割引を探す順番になります。
北海道でしか見ない名前の保証が7つある
料率表には、愛称の付いた北海道独自の保証制度が並びます。名前だけでは中身が分からないため、料率と合わせて整理します。
| 制度名 | ① | ⑤ | ⑨ |
|---|---|---|---|
| 長期経営資金保証(やくしん) | 1.90 | 1.15 | 0.45 |
| 特別推せん保証(スーパー130)責任共有対象 | 1.52 | 0.92 | 0.36 |
| 特別推せん保証(スーパー130)責任共有対象外 | 1.76 | 1.08 | 0.40 |
| 未来につなぐ地域社会応援保証(みらいにつなぐ) | 1.71 | 1.03 | 0.40 |
| 健康宣言企業応援保証(すこやか北海道) | 1.71 | 1.03 | 0.40 |
| 業績向上応援保証(サポート3000) | 1.71 | 1.03 | 0.40 |
| BCP策定サポート保証 | 1.71 | 1.03 | 0.40 |
| 協調融資型保証(スクラム5000) | 料率表では区分の数値が示されていない | ||
すこやか北海道、みらいにつなぐ、サポート3000、BCP策定サポート保証の4つは同じ料率帯です。①区分で1.71%、⑨区分で0.40%。普通保証の1.90%〜0.45%より一段低く設定されています。健康経営やBCPの取り組みが、料率そのものの引き下げとして反映される設計です。
スーパー130は責任共有の対象かどうかで2段に分かれます。対象の場合は1.52%〜0.36%で、料率表の中では低い部類です。
モニタリング強化型特別保証は、お客様負担が半分
料率表で数字が2段に書かれている制度があります。モニタリング強化型特別保証(モニ特別)です。
| 区分 | ① | ② | ③ | ④ | ⑤ | ⑥ | ⑦ | ⑧ | ⑨ |
|---|---|---|---|---|---|---|---|---|---|
| 保証料率 | 1.90 | 1.75 | 1.55 | 1.35 | 1.15 | 1.00 | 0.80 | 0.60 | 0.45 |
| お客様負担 | 0.95 | 0.88 | 0.78 | 0.68 | 0.58 | 0.50 | 0.40 | 0.30 | 0.23 |
並べると、お客様負担はどの区分でも保証料率のちょうど半分です。協会の注記は「差額については国から保証料補助があります」と書いています。
ただし適用される期間が限られています。注記は「保証申込日が令和8年3月16日〜令和9年3月31日の場合のお客様負担(%)です」とし、続けて「令和9年4月1日以降の保証申込にかかる保証料補助の実施は未定です」としています。補助が続く前提で資金計画を立てると、翌年度に負担が倍になる可能性があります。
似た構造の制度がもう1つあります。協調支援型特別保証(スクラム)は、保証申込日によって補助率が変わります。保証制度要綱上の要件(1)では、令和7年3月14日〜令和8年3月31日の申込が1/2相当、令和8年4月1日〜令和9年3月31日が1/3相当、令和9年4月1日〜令和10年3月31日が1/4相当を国が補助します。申込が1年遅れるだけで補助が薄くなる設計です。
保証料の計算は返済回数の係数で決まる
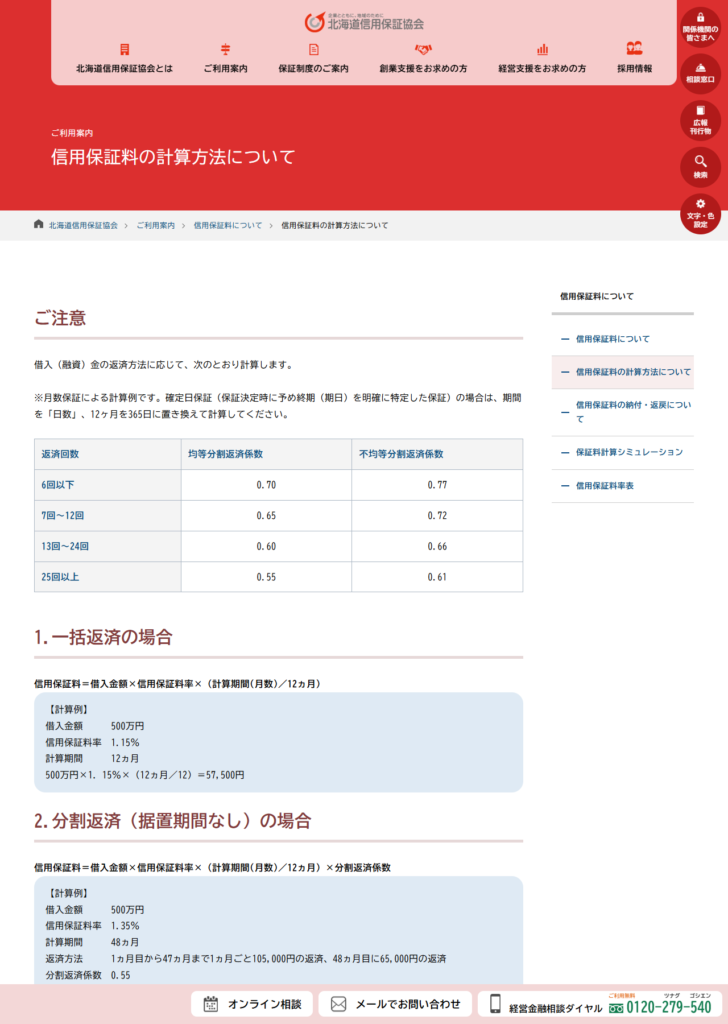
料率が決まっても、実際に払う金額は返済の仕方で変わります。協会は分割返済係数を公開しています。
| 返済回数 | 均等分割返済係数 | 不均等分割返済係数 |
|---|---|---|
| 6回以下 | 0.70 | 0.77 |
| 7回〜12回 | 0.65 | 0.72 |
| 13回〜24回 | 0.60 | 0.66 |
| 25回以上 | 0.55 | 0.61 |
回数が多いほど係数が小さくなります。残高が早く減る分、保証している金額の平均が小さくなるためです。均等返済と不均等返済では均等のほうが係数が低く、同じ回数でも差が出ます。
協会が示している計算例
- 一括返済は「借入金額×信用保証料率×(計算期間の月数÷12ヵ月)」
- 例として、借入500万円・料率1.15%・期間12ヵ月なら57,500円
- 分割返済(据置なし)は、これに分割返済係数を掛ける
- 例として、借入500万円・料率1.35%・期間48ヵ月・係数0.55なら148,500円
- 据置期間がある場合は、据置期間部分・据置金額部分・分割返済部分の3つを足す
確定日保証の場合は計算方法が変わります。協会は「期間を『日数』、12ヶ月を365日に置き換えて計算してください」と案内しています。
小口零細企業保証は普通保証より高い
小規模な事業者向けという名前から安いと思われがちですが、料率表の数字は逆です。
| 制度 | ① | ⑤ | ⑨ |
|---|---|---|---|
| 普通保証・無担保保証 | 1.90 | 1.15 | 0.45 |
| 小口零細企業保証(全国小口) | 2.20 | 1.35 | 0.50 |
| 無担保・無保証人保証(特別小口保証) | 区分によらず一律0.72 | ||
| 創業関連(再挑戦支援)保証 | 区分によらず一律0.86 | ||
| スタートアップ創出促進保証 | 区分によらず一律1.06 | ||
小口零細企業保証は全区分で普通保証より高く、①区分では0.30ポイントの差があります。責任共有制度の対象外で協会が全額を保証するぶん、料率に反映されている形です。
創業期に使う3つの制度は区分によらず一律です。評点が出ない段階でも料率が決まるため、見積もりが立てやすいという利点があります。特別小口保証の0.72%は、⑤区分の1.15%より低い水準です。
北海道信用保証協会を使う前に確認する5点
- 決算書があるか。無ければ⑤区分の1.15%が基準になる
- 物的担保を出せるか、会計参与を置いているか。各▲0.1%
- 健康経営やBCPの取り組みがあるか。該当すれば1.71%〜0.40%の帯に乗る
- モニ特別を使う場合、保証申込日が令和9年3月31日までに収まるか
- 返済回数が25回以上になるか。係数が0.70から0.55へ下がる
ほかの地域の料率とくらべたい場合は、全国51の信用保証協会の一覧から各協会の記事をたどってください。保証料が条件によってどう動くかの全体像はセーフティネット保証の解説もあわせてご覧ください。
北海道信用保証協会の保証料についてよくある質問
保証料率は何で決まりますか
CRDモデルによる評点です。協会は、財務その他経営に関する情報を基にリスク計測モデルで算出した評点に応じて①〜⑨区分9段階の基準料率を決め、これに定性要因を加味して料率を決定すると説明しています。
決算書がない場合はどうなりますか
⑤区分が基準料率になります。年1.15%です。対象は、法令により貸借対照表および損益計算書の作成義務を課せられておらずこれらがない方、事業開始後最初の事業年度の決算におけるこれらがない方、連帯債務形式で保証付融資を利用する方の3つです。経営力強化保証だけは④区分が基準になります。
割引はいくつありますか
2つです。物的担保の提供がある場合の有担保割引が▲0.1%、会計参与設置会社割引が▲0.1%。会計参与割引には、保証申込の受付から3ヵ月以内の商業登記簿謄本の写の提出が必要です。
モニタリング強化型特別保証は本当に半額ですか
料率表のお客様負担欄は、どの区分でも保証料率のちょうど半分の数値です。差額は国からの保証料補助によるものと注記されています。ただし適用されるのは保証申込日が令和8年3月16日〜令和9年3月31日の場合で、令和9年4月1日以降の補助の実施は未定とされています。
小口零細企業保証のほうが安いのではないですか
逆です。小口零細企業保証(全国小口)は2.20%〜0.50%で、普通保証の1.90%〜0.45%より全区分で高く設定されています。
返済回数で保証料は変わりますか
変わります。均等分割返済なら6回以下が係数0.70、7〜12回が0.65、13〜24回が0.60、25回以上が0.55です。回数が多いほど係数が小さくなり、保証料も下がります。
この記事で確認した一次情報
北海道信用保証協会「信用保証料率表」(令和8年6月1日現在):cgc-hokkaido.or.jp
北海道信用保証協会「信用保証料の計算方法について」:cgc-hokkaido.or.jp
北海道信用保証協会「信用保証料について」:cgc-hokkaido.or.jp

 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング