【保存版】ビジネスローン審査を通すための決算書作成法9選
ビジネスローン審査になかなか通らない会社の経営者にとっては「どうすればビジネスローンの審査に通る決算書が作れるのか?」悩んでいる方も多いと思います。今回はビジネスローン審査を通すための決算書作成法をお教えします。 ビジネ...
 ビジネスローン審査
になかなか通らない会社の経営者にとっては「どうすればビジネスローンの審査に通る決算書が作れるのか?」悩んでいる方も多いと思います。今回はビジネスローン審査を通すための決算書作成法をお教えします。 ビジネ...
 ビジネスローン審査
会社の資金繰りが困難な状況であり、かつ何らかの信用情報の返済事故を起こしている場合でも、ビジネスローン審査に通る方法はあるのでしょうか?今回は「ビジネスローンブラックでも審査に通る方法」について解説します。 何を持って「...
 ビジネスローン審査
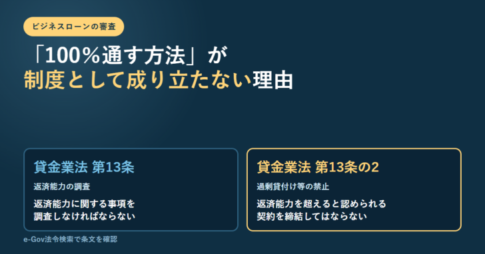
貸金業法13条1項は、貸金業者に対し顧客等の資力・信用・借入れの状況・返済計画など返済能力に関する事項を「調査しなければならない」と定めています。さらに13条の2第1項は、調査の結果、返済能力を超える貸付けの契約と認められるときは「締結してはならない」としています。100%通す方法が成立しないのはこのためです。申し込む前にできるのは、CICの情報開示で自分のクレジット情報・申込情報・利用記録を確認すること。e-Gov法令検索とCICの公表資料で確認しました。
 ビジネスローン審査
貸金業法16条2項は「借入れが容易であることを過度に強調する」表示と「返済能力がない者を対象として勧誘する旨の表示」を禁じています。登録している貸金業者が「審査が甘い」と掲げられないのはこのためで、甘さの基準が公表されることはありません。代わりに14条が公表を義務づけているのが、貸付けの利率、返済の方式、返済期間と返済回数、貸金業務取扱主任者の氏名の4項目で、主任者名を除く項目はインターネットでの公衆閲覧も義務です。審査で見る項目も13条1項に「収入又は収益その他の資力、信用、借入れの状況、返済計画」と書かれています。登録番号の括弧は3条2項の3年ごとの更新回数で、金融庁の検索で誰でも確認できます。

資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 おすすめビジネスローン!資金調達の専門家が「絶対」におすすめしたいビジネスローン・事業者ローン・商工ローンランキング