ビジネスローン審査

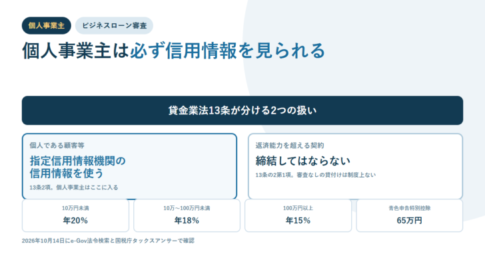
個人事業主のビジネスローン審査を示すアイキャッチ。貸金業法13条が分ける2つの扱いとして、個人である顧客等は指定信用情報機関の信用情報を使う、返済能力を超える契約は締結してはならないという2枠と、年20%・年18%・年15%・青色申告特別控除65万円の数値を並べているビジネスローン審査

個人事業主のビジネスローン審査は貸金業法13条で形が決まる|信用情報の照会は義務、上限金利は20%・18%・15%

個人事業主がビジネスローンに申し込むと、事業用の資金でも個人の信用情報が照会されます。貸金業法第13条第2項が、個人である顧客等との契約では「指定信用情報機関が保有する信用情報を使用しなければならない」と定めているためです。第13条第1項は、収入または収益その他の資力、信用、借入れの状況、返済計画その他の返済能力に関する事項の調査を義務づけ、第13条の2第1項は返済能力を超える契約の締結を禁じています。つまり「審査なし」「必ず借りられる」は制度上成り立ちません。金利の天井は利息制限法第1条で元本別に3段階で、10万円未満が年2割、10万円以上100万円未満が年1割8分、100万円以上が年1割5分です。資力を示す中心は確定申告書で、国税庁タックスアンサーNo.2072によれば青色申告特別控除は複式簿記などの要件で55万円、電子帳簿保存またはe-Taxでの提出を加えると65万円になります。2026年10月14日にe-Gov法令検索と国税庁の記載で確認しました。

ビジネスローン審査

ブラックでも審査OK?信用情報に問題があっても諦めない!ビジネスローンで資金調達するコツと審査通過のポイント

信用情報に問題がある場合の資金調達とは 信用情報に問題がある、いわゆる「ブラックリスト」状態の法人でも、資金調達が不可能ではありません。通常、金融機関は融資審査で申込者の信用情報を重視し、過去の延滞や債務整理がある場合は...

ビジネスローンよくある質問

開業前でも借りられる!ビジネスローンで資金調達する方法と成功の秘訣 – 法人経営者・財務担当者のための完全ガイド

開業前の資金調達は、多くの法人経営者や財務担当者にとって大きな課題です。新しい事業をスタートするには、設備投資や広告宣伝費、人件費など、多額の初期費用が必要となります。しかし、開業前の段階ではまだ収益が見込めないため、自...

ビジネスローン審査

初年度決算前でも申込ができる!赤字決算でも決算書提出不要!入出金明細のみで審査が可能なビジネスローンとは?

ビジネスローンを利用するときに気になるのは「赤字」「決算書がない」などの審査面に関することではないでしょうか。今回は、初年度決算前でも申込ができる!決算書・事業計画書の提出不要!入出金明細のみで審査が可能なビジネスローン...

ビジネスローンランキング

【2026年】ビジネスローン審査甘い「審査難易度」ランキング。専門家が教える審査が甘いおすすめのビジネスローンとは?

「ビジネスローンの審査が通らない」「ビジネスローンの審査に落ちてしまった。」という方は少なくありません。今回は、ビジネスローンの審査を審査難易度で評価し、ランキング化しておすすめします。 ビジネスローン審査の甘さ、厳しさ...

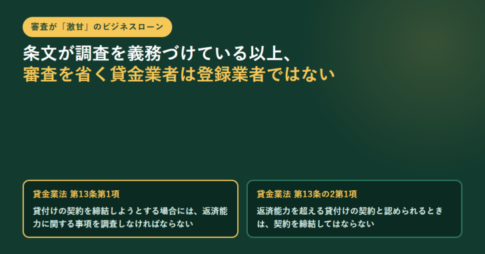
深緑の背景に「審査が『激甘』のビジネスローン」のラベルと「条文が調査を義務づけている以上、審査を省く貸金業者は登録業者ではない」という見出し、貸金業法第13条第1項と第13条の2第1項の要旨を並べた2枚のパネルを配置したアイキャッチビジネスローン審査

審査が「激甘」のビジネスローンは制度上ありえない|貸金業法13条の調査義務と、上限金利20%・18%・15%を条文で確認

貸金業法第13条第1項は、貸付けの契約を締結しようとする場合に顧客等の資力・信用・借入れの状況・返済計画その他の返済能力に関する事項を調査しなければならないと定めています。第13条の2第1項は、その調査で返済能力を超える契約と認められるときは契約を締結してはならないとしています。したがって登録を受けた貸金業者が審査を省くことはできません。年収の3分の1という総量規制は第13条の2第2項が「個人顧客を相手方とする貸付けに係る契約」について定めたもので、法人向けの貸付けはこの定義に入りませんが、調査義務と過剰貸付けの禁止は当たります。金利の上限は利息制限法第1条が元本10万円未満20%・10万円以上100万円未満18%・100万円以上15%と定め、業として年20%を超える契約をすると出資法第5条第2項の罰則の対象です。手数料や調査料も利息制限法第3条でみなし利息として扱われます。相手が登録業者かは金融庁の登録貸金業者情報検索サービスで確認できます。

ビジネスローンデータ

ビジネスローン利用経験者データから判明したビジネスローン審査に通りやすい金融機関・資金使途とは?

ビジネスローン審査になかなか通らない方、ビジネスローン審査に不安がある方にとっては「どういう方が審査に通って、どういう方が審査に落ちやすいのか?」を知ることは、重要な要素だと思います。今回は、実際にビジネスローンを利用し...

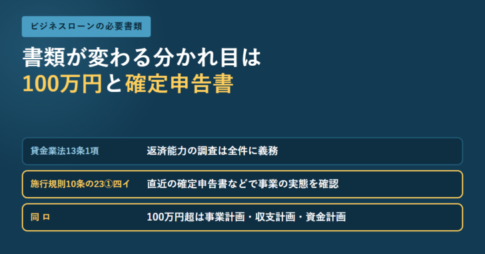
ビジネスローンの必要書類が変わる分かれ目は100万円と確定申告書であることと、貸金業法13条1項の調査義務・施行規則10条の23第1項第4号のイとロの要件を並べたアイキャッチ画像ビジネスローン基礎知識

ビジネスローンの必要書類は何で決まる?貸金業法13条の調査義務と、100万円で変わる計画書の要否を条文で確認

ビジネスローンで書類を求められるのは、貸金業法13条1項が返済能力に関する事項の調査を義務づけているためです。個人事業主については、事業性の貸付けが総量規制から外れる要件として、施行規則10条の23第1項第4号が「直近の確定申告書の確認その他の方法により事業の実態が確認されていること」と「事業計画、収支計画及び資金計画に照らし返済能力を超えないと認められること」を挙げ、貸付額が100万円を超えないときは事業・収支・資金繰りの状況で足りるとしています。法人が総量規制の対象外である理由も条文の書き分けで確認しました。

ビジネスローン審査

ビジネスローンの審査基準7つ|決算数値の見られ方と、信用情報が消えるまでの5年・6か月を公表資料で確認

ビジネスローンの審査で見られる7つの基準を、決算数値の指標から経営者の印象まで順に整理します。あわせて、審査で参照される信用情報がいつまで残るのかを、CICとJICCが公表している保有期間で確認しました。契約内容は契約終了後5年以内、申し込みの情報は照会日から6か月以内です。個人事業主については、事業計画・収支計画・資金計画を出せば総量規制の例外として年収3分の1を超えて借りられる仕組みも、日本貸金業協会の説明で確かめています。